
Fiche publique sourcée
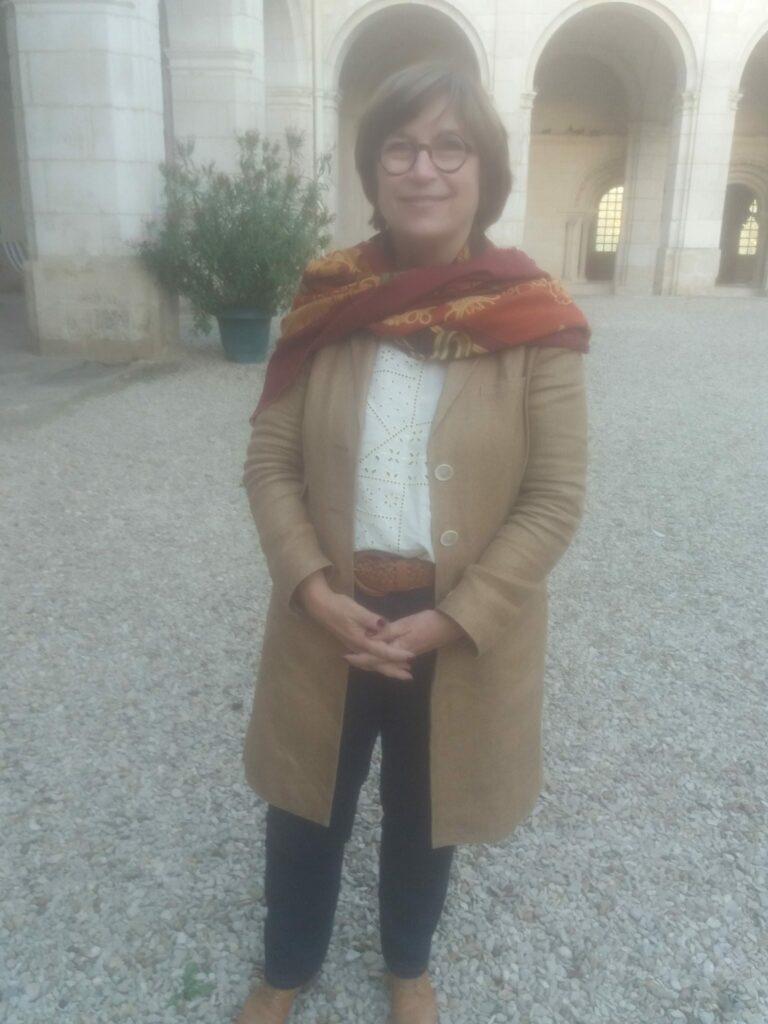
Dominique Verien
Conseiller municipal — Saint-Sauveur-En-Puisaye
Département : Yonne (89)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Résumé biographique REP-ÉLUS
Le Sénat documente un mandat représentant Yonne. La profession publiée dans le jeu institutionnel est « Ingénieure ». La date de naissance publiée est le 29 août 1965.
Résumé REP-ÉLUS à partir de faits institutionnels — Vérifié le 28 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q45946207Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Dominique_VérienSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
2 de l'Egalité
89000 Auxerre
Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Dominique Verien.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Dominique Vérien — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Dominique VÉRIEN — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 17 février 2021
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 janvier 2018.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Yonne
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 2 · Statut : Élu à ce tour
- Dominique VERIEN — 61,35 % des suffrages exprimés
- Gilles PIRMAN — 20,95 % des suffrages exprimés
- Pascal BLAISE — 13,81 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Qualifié pour le second tour
- Jean-Baptiste LEMOYNE — 68,53 % des suffrages exprimés
- Dominique VERIEN — 48,83 % des suffrages exprimés
- Gilles PIRMAN — 22,69 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- Dominique VERIEN — 64,04 % des suffrages exprimés
- Jean-Baptiste LEMOYNE — 37,80 % des suffrages exprimés
- Gilles PIRMAN — 23,03 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (70)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 563 acte(s) correspondant aux filtres — page 33 sur 79. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Séance plénière - Mission Justice
Acte observé : Participant
Séance plénière - Mission Travail, emploi
Acte observé : Participant
Amendement II-363 — Projet de loi de finances pour 2025
Référence : II-363
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement tend à créer un fonds de soutien exceptionnel pour l’accompagnement des collectivités victimes des intempéries de la fin de l’année 2023 et du mois d’octobre 2024. Il propose, à cet effet, une ouverture de crédits sur le programme 122 « Concours spécifique et administration » (action n°1 – Aides exceptionnelles aux collectivités territoriales) à hauteur de 40 millions d’euros en AE et 30 millions d’euros en CP. Les crédits ouverts sur ce fonds ont, d’une part, vocation à indemniser pleinement les collectivités victimes des intempéries de la fin de l’année 2023, à commencer par les 56 collectivités sinistrées du département des Hautes-Alpes. Il s’agit de mettre en œuvre l’engagement de l’État à garantir un « reste à charge zéro » pour les travaux de reconstructions qui incombent à ces collectivités. Ces crédits exceptionnels faciliteront, d’autre part, l’accompagnement et l’indemnisation des collectivités appartenant – notamment – aux départements de l’Ardèche et d
Amendement II-106 — Projet de loi de finances pour 2025
Référence : II-106
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à augmenter les moyens dédiés à l’action 3 « Inclusion numérique » du programme 343 « France Très Haut Débit » afin de pérenniser les 4000 postes de conseillers numériques France Services. Alors que toutes les démarches d’accès aux droits sont aujourd’hui dématérialisées, que l’acquisition de compétences numériques est devenue un prérequis indispensable pour accéder à l’emploi mais également à des services essentiels tels que prendre un billet de train, accéder facilement à sa banque en ligne ou encore payer son péage sur certaines autoroutes, 25 % des Français et des Françaises ne maîtrisent pas suffisamment les outils numériques pour les utiliser pleinement (Baromètre du numérique 2023) et sont, de facto, exclus de toutes ces actions du quotidien. Conserver le dispositif conseillers numériques à son niveau actuel, c’est lutter contre la progression d’une France à deux vitesses, celles des inclus et celles des exclus. Il est proposé au Gouvernement de lever le gage
Amendement I-2285 — Projet de loi de finances pour 2025
Référence : I-2285
Acte observé : Cosignataire
État officiel : Adopté
Le projet de loi de finances prévoit une ponction de 450 millions d’euros sur la trésorerie du Centre national du Cinéma (CNC). Ce prélèvement s’établit à un niveau encore relativement supportable pour le CNC, qui a pu constituer une trésorerie importante depuis la crise pandémique en raison de la qualité de sa gestion et de recettes meilleures qu’escomptées. Il s’inscrit dans la ligne du chiffrage établi par la Cour des comptes et l’Inspection générale des finances. Sur le rapport de Jeremy Bacchi, la commission de la culture, de l’éducation, de la communication et du sport a approuvé cette contribution au désendettement de l’État. La commission des finances a cependant souhaité augmenter le prélèvement de 200 millions d’euros, le portant à 650 millions d’euros, ce qui ne laisserait au CNC que 200 millions d’euros de réserves. Or ce montant ne s’avère pas suffisant pour couvrir les besoins du CNC en 2025. En effet, en plus de son activité normale, qui de traduit par un écart temporal
Délégation aux droits des femmes et à l'égalité des chances entre les hommes et les femmes - Conférence de Cécile Berly, historienne
Acte observé : Participant
Séance plénière - Débat 50-1 Mercosur
Acte observé : Participant
Commission des lois - PLF pour 2025 - Audition de Catherine Vautrin
Acte observé : Participant
Amendement I-293 — Projet de loi de finances pour 2025
Référence : I-293
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à réduire la distorsion de concurrence entre les fabricants de chips implantés en France et ceux établis dans d’autres pays de l’Union européenne, notamment en Belgique. En France, nos fabricants de chips, y compris ceux produisant des chips artisanales, sont assujettis à l’accise sur les gaz naturels et, contrairement aux autres fabricants de légumes déshydratés implantés dans l’hexagone, ne bénéficient pas du tarif réduit prévu à l’article L. 312-62 du code des impositions sur les biens et services (CIBS). Ainsi, ils restent soumis au tarif normal, tandis que leurs concurrents internationaux, implantés en Belgique supportent une taxation équivalente au tarif réduit français, ce qui leur permet de produire à un coût inférieur à celui de nos fabricants français. Le législateur se trouve donc face à deux options : • Soit supprimer le tarif réduit de l’accise sur les gaz naturels pour tous les fabricants de légumes déshydratés, au risque de fragiliser gravement
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-2114 — Projet de loi de finances pour 2025
Référence : I-2114
Acte observé : Cosignataire
État officiel : Adopté
L’amendement N° I-2076 déposé par le Gouvernement au Sénat pour le PLF 2025 a pour objet de faire contribuer les passagers aériens à l’effort de rétablissement des comptes publics à hauteur de 1 Md€, qui portera : sur les trajets de l’aviation commerciale d’affaires à hauteur de 150 M€, et sur les trajets relevant d’un service aérien régulier à hauteur de 850 M€ par une hausse significative du tarif de solidarité prévu à l’article L.422-20 du code des impositions et des biens. Le présent sous amendement vise à modifier uniquement : . le tarif de solidarité sur les billets d’avion pour la classe économique s’agissant des destinations européennes ou assimilées en la faisant passer de 9,5€ à 5,3€, ce qui représente déjà plus du doublement de ce tarif par rapport au montant actuellement en vigueur. Cette atténuation permet de ne pas trop affecter les voyageurs des classes économiques ; . le tarif de solidarité sur les billets d’avion pour l’aviation d’affaire car les niveaux envisagés par
Commission des lois - PLF pour 2025 - Avis Immigration/RCT/Justice/PJJ/Sécurité civile/Fonction publique
Acte observé : Participant
Séance plénière - Explications de vote sur l'ensemble
Acte observé : Participant
Cérémonie de remise du Prix 2024 de la délégation aux droits des femmes - 22 octobre 2024
Référence : 162
Acte observé : Rapporteur
Cérémonie de remise du Prix 2024 de la délégation aux droits des femmes - 22 octobre 2024
Amendement I-45 — Projet de loi de finances pour 2025
Référence : I-45
Acte observé : Cosignataire
État officiel : Adopté
L’extension de la TIRUERT aux carburants d’aviation, mise en place au 1er janvier 2022, visait à envoyer un signal fort des pouvoirs publics aux acteurs nationaux du secteur aérien. L’objectif était d’encourager l’utilisation de carburants d’aviation durables (CAD), en prévision des objectifs européens prévus dans le cadre du paquet Fit for 55. Cependant, son abrogation est demandée suite à l’adoption du règlement ReFuel Aviation, qui entrera en vigueur le 1er janvier 2025. Ce règlement européen introduira plusieurs changements par rapport au dispositif français, notamment une augmentation des objectifs d’incorporation de biocarburants et l’abandon du double comptage pour les biocarburants dits « de 2e génération ». De plus, il supprimera la possibilité d’échapper à ces objectifs via une taxe exonératoire, en la remplaçant par une amende en cas de non‑conformité. Cette différence juridique entre une sanction et une incitation fiscale rend la coexistence de la TIRUERT et des exigences d
Amendement I-49 — Projet de loi de finances pour 2025
Référence : I-49
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet de conformer le dispositif dit de "ticket modérateur" de la taxe de sécurité-sûreté à son objectif incitatif, en modifiant le seuil d'application de manière à rendre réaliste la possibilité pour les exploitants, sous condition de forte maîtrise des coûts au bénéfice des passagers, de sortir de l'application du dispositif à moyen terme. Cet amendement de repli a pour objet de mettre à jour le seuil de déclenchement du ticket modérateur pour l'avenir à 11 euros par passager (contre 9 euros, jamais réévalué depuis 2019 malgré l'inflation) ; prévoir son indexation dans les conditions de droit commun ; apprécier le seuil de déclenchement sur 2 années civiles et non 4 années, afin que les années de chute brutale du trafic (et donc d'augmentation mécanique du coût par passager) ne viennent pas fausser le paramètre.
Amendement I-48 — Projet de loi de finances pour 2025
Référence : I-48
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement a pour objet de conformer le dispositif dit de "ticket modérateur" de la taxe de sécurité-sûreté à son objectif incitatif, en modifiant le seuil d'application de manière à rendre réaliste la possibilité pour les exploitants, sous condition de forte maîtrise des coûts au bénéfice des passagers, de sortir de l'application du dispositif à moyen terme. L'actuel article L. 6328-3 du code des transports prévoit que, pour chaque aérodrome et groupement d’aérodromes des classes 1 et 2 dont les coûts annuels par passager embarqué éligibles au financement par la taxe sont au moins égaux à 9 euros par passager (montant qui n'a jamais été ré-évalué depuis son instauration), au titre de chacune des quatre dernières années civiles connues, le tarif de sécurité et de sureté de la taxe sur le transport aérien de passagers est fixé de manière à couvrir 94 % des coûts éligibles supportés par son exploitant. L'article 39 du projet de loi de finances pour 2025 propose de réduire ce t
Amendement I-50 — Projet de loi de finances pour 2025
Référence : I-50
Acte observé : Cosignataire
État officiel : Rejeté
Le paragraphe XVI de l'article 21 contient une habilitation du Gouvernement à légiférer par ordonnance pour transformer en impositions les redevances qui rémunèrent les services rendus par la direction générale de l'aviation civile (DGAC) en matière de surveillance et de certification. Ces redevances, au nombre de quatorze, sont prévues aux articles L. 611-5 et R. 611-3 à R. 611-6 du code de l'aviation civile. Elles concernent, par exemple : · les vérifications effectuées par la DGAC avant d'autoriser la poursuite de l'utilisation d'un équipement aéronautique - c'est la redevance de gestion de maintien de navigabilité; · les diligences effectuées avant d'agréer un organisme de formation - c'est la redevance d'organisme de formation de personnel navigant ; · les contrôles réalisés sur les entreprises qui souhaitent recevoir le certificat de transporteur aérien ou d'exploitant d'aérodrome - ce sont la redevance d'exploitant d'aéronef et la redevance de sécurité et de sûreté d'exploitant
Amendement I-47 — Projet de loi de finances pour 2025
Référence : I-47
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet de conformer le dispositif dit de "ticket modérateur" de la taxe de sécurité-sûreté à son objectif incitatif, en modifiant le seuil d'application de manière à rendre réaliste la possibilité pour les exploitants, sous condition de forte maîtrise des coûts au bénéfice des passagers, de sortir de l'application du dispositif à moyen terme. L'actuel article L. 6328-3 du code des transports prévoit que, pour chaque aérodrome et groupement d’aérodromes des classes 1 et 2 dont les coûts annuels par passager embarqué éligibles au financement par la taxe sont au moins égaux à 9 euros par passager, au titre de chacune des quatre dernières années civiles connues, le tarif de sécurité et de sureté de la taxe sur le transport aérien de passagers est fixé de manière à couvrir 94 % des coûts éligibles supportés par son exploitant. L'article 39 du projet de loi de finances pour 2025 propose de réduire ce taux de couverture à 90 %. Par conséquent les plus grands aéropo
Amendement I-552 — Projet de loi de finances pour 2025
Référence : I-552
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose de décorréler la variation du taux de taxe d’habitation sur les résidences secondaires (THRS) et de la taxe foncière (TFPB), en laissant la liberté aux conseils municipaux et aux instances délibérantes des organismes de coopération intercommunale dotés d’une fiscalité propre de les faire varier librement entre eux ou dans une même proportion. Avec la disparition de la taxe d’habitation sur la résidence principale, les collectivités ne peuvent plus agir sur le taux de THRS sans alourdie la taxe foncière. Pour les maires, cette corrélation les prive d’un outil précieux d’aménagement du territoire et d’accès au logement. La liberté des collectivités locales dans le vote des taux ne s’exerce donc que dans un cadre extrêmement contraint. Cela limite fortement l’autonomie fiscale locale et restreint par la même occasion le principe de libre administration qui leur est garanti par la Constitution. Par ailleurs, avec l’apparition du « zéro artificialisation nette
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal
Commune de Saint-Sauveur-En-Puisaye — Saint-Sauveur-En-Puisaye
Titulaire — 1 janvier 2018 à aujourd’hui
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 décembre 2017 à aujourd’hui
Autre organisme public ou parapublic
PAYS DE PUISAYE FORTERRE - PETR
Organisme public non précisé — HATVP
Ancien titulaire — 1 juin 2014 au 31 décembre 2016
Autre organisme public ou parapublic
DELEGUEE DEPARTEMENTALE
UDI 89 — Yonne(89)
Titulaire — 1 juillet 2013 au 30 juin 2016
Établissement ou organisme public local
Mairie de Saint Sauveur en Puisaye
Commune de Saint-Sauveur-En-Puisaye — Saint-Sauveur-En-Puisaye
Ancien titulaire — 1 janvier 2012 au 31 décembre 2017
Organisme régional
CONSEIL REGIONAL DE BOURGOGNE
Conseil régional de BOURGOGNE — BOURGOGNE
Ancien titulaire — 1 janvier 2012 au 31 janvier 2018
Autre organisme public ou parapublic
SIVU CHEMIN DE FER DE LA PUISAYE
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2012 au 31 décembre 2013
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Saint-Sauveur-En-Puisaye
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Yonne
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Union Centriste
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Union des démocrates et indépendants
Nuance électorale officielle