
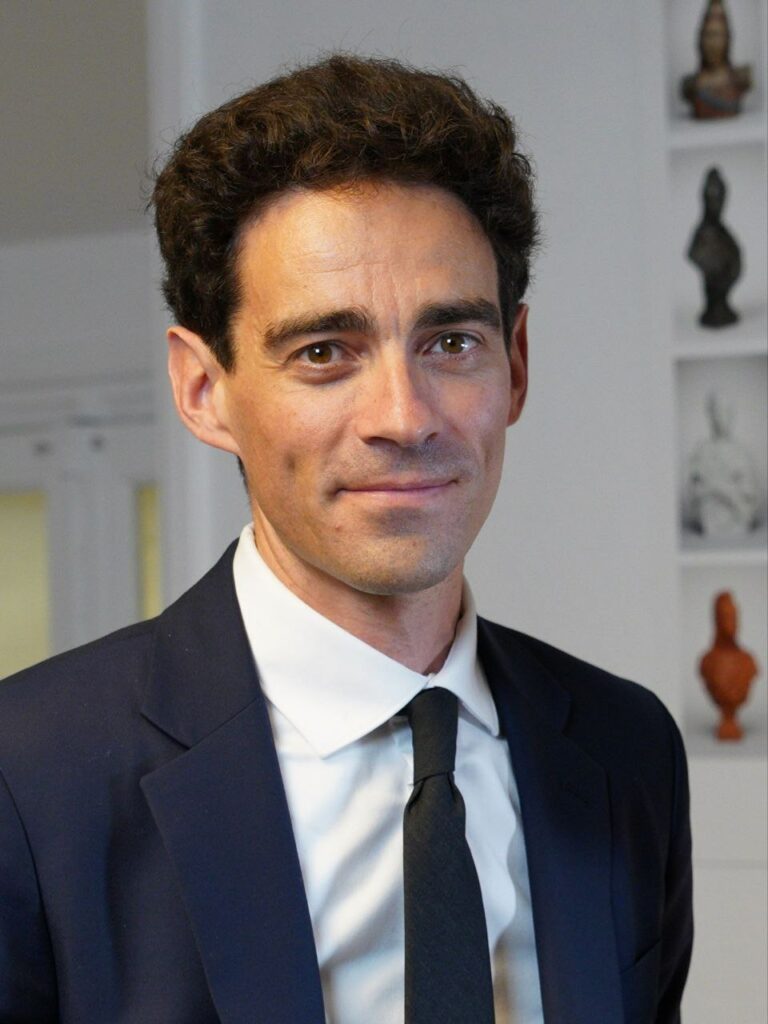
Fiche publique sourcée
Paul Christophle
Conseiller communautaire — Ca Valence Romans Agglo
Département : Drôme (26)
Cadre administratif et commercial d'entreprise
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Paul Christophle, né le 3 février 1987 à Arles (Bouches-du-Rhône), est un homme politique français. Membre du Parti socialiste, il est élu député en juillet 2024 de la 1re circonscription de la Drôme après la dissolution, dans le cadre de la coalition du Nouveau Front Populaire. Il est également premier secrétaire fédéral du Parti socialiste dans la Drôme depuis février 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Assemblée nationale
Consulter la référenceIdentifiant confirméVérifié le 23 septembre 2026Identifiant Wikidata
Q96176039Identifiant confirméVérifié le 25 septembre 2026Article Wikipédia en français
Paul_ChristophleSource collaborative confirméeVérifié le 25 septembre 2026Comptes professionnels publiés
Permanence locale publiée
Adresse publiée de circonscription
10 Place des Clercs
26000 Valence
Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Paul Christophle » — révision 239753016 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Paul Christophle.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Acteurs parlementaires référencés pendant la législature et leurs mandats — Assemblée nationale Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Assemblée nationale P4123 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Paul Christophle — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Valence
Source officielleVoir la source1Ère Circonscription
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 7 juillet 2024 · Tour : 2 · Statut : Élu à ce tour
Géométrie historique 2024 non qualifiée — consultation en liste.
- Paul CHRISTOPHLE — 56,24 % des suffrages exprimés
- Jean-Paul VALLON — 43,76 % des suffrages exprimés
Date du scrutin : 30 juin 2024 · Tour : 1 · Statut : Qualifié pour le second tour
Géométrie historique 2024 non qualifiée — consultation en liste.
- Paul CHRISTOPHLE — 32,41 % des suffrages exprimés
- Jean-Paul VALLON — 31,08 % des suffrages exprimés
- Véronique PUGEAT — 17,89 % des suffrages exprimés
Source institutionnelle officielle
Assemblée nationale
Organes, commissions et fonctions en cours
Coordonnées parlementaires publiées
paul.christophle@assemblee-nationale.fr · 06 84 22 78 44
Adresse officielle
Assemblée nationale,
126 Rue de l'Université,
75355 Paris 07 SP
Adresse publiée de circonscription
10 Place des Clercs
26000 Valence
Voir les appartenances et fonctions parlementaires terminées (27)
Consulter la fiche officielle du député · Déclarations HATVP
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 16 septembre 2024 au 29 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
Couverture documentaire
Seuls les actes déjà publiés et qualifiés sont comptés ; aucune acquisition n’est relancée.
Actes rattachés du 8 octobre 2024 au 21 juillet 2026.Dernière réussite contrôlée : 29 septembre 2026.Source institutionnelleSeuls les actes déjà publiés et qualifiés sont comptés ; aucune acquisition n’est relancée.
Actes rattachés du 12 novembre 2024 au 29 septembre 2026.Dernière réussite contrôlée : 30 septembre 2026.Source institutionnelleSeuls les actes déjà publiés et qualifiés sont comptés ; aucune acquisition n’est relancée.
Actes rattachés du 16 septembre 2024 au 27 août 2026.Dernière réussite contrôlée : 29 septembre 2026.Source institutionnelleSeuls les actes déjà publiés et qualifiés sont comptés ; aucune acquisition n’est relancée.
Actes rattachés du 9 juillet 2025 au 3 juin 2026.Dernière réussite contrôlée : 29 septembre 2026.Source institutionnelleSeuls les actes déjà publiés et qualifiés sont comptés ; aucune acquisition n’est relancée.
Source institutionnelleAucun corpus nominatif exploitable n’est actuellement attesté ; zéro ne signifierait pas absence d’activité.
Source institutionnelleLes commissions, organes et fonctions sont présentés séparément avec leurs périodes officielles ; un ordre du jour ne vaut pas présence.
Dernière réussite contrôlée : 25 septembre 2026.1 780 acte(s) correspondant aux filtres — page 72 sur 89. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
l'article 2 de la proposition de loi visant à sortir la France du piège du narcotrafic (première lecture).
Référence : 1053
Acte observé : Vote nominatif — Pour
Résultat officiel du scrutin : l'Assemblée nationale a adopté
l'article 2 de la proposition de loi visant à sortir la France du piège du narcotrafic (première lecture).
proposition de loi visant à préserver les droits des victimes dépositaires de plaintes classées sans suite
Référence : 1138
Acte observé : Cosignataire
Préserver les droits des victimes dépositaires de plaintes classées sans suite
proposition de loi visant à préciser les modalités d'attribution du fonds de compensation de la taxe sur la valeur ajoutée du fait des opérations portées par une société publique locale d'aménagement d'intérêt national
Référence : 1070
Acte observé : Cosignataire
Préciser les modalités d'attribution du fonds de compensation de la taxe sur la valeur ajoutée
proposition de loi visant à valoriser le travail et la formation des infirmières et infirmiers
Référence : 1095
Acte observé : Cosignataire
Valoriser le travail et la formation des infirmières et infirmiers
proposition de loi visant à rééquilibrer le nombre de conseillers municipaux de la ville de Lyon au regard de ses évolutions démographiques
Référence : 1077
Acte observé : Cosignataire
Rééquilibrer le nombre de conseillers municipaux de la ville de Lyon au regard de ses évolutions démographiques
proposition de résolution européenne visant à harmoniser les méthodes et les seuils de contrôle de la qualité de l’eau destinée à la consommation humaine à l’échelle européenne pour mieux protéger les populations et préserver la ressource en eau
Référence : 1017
Acte observé : Cosignataire
Harmoniser les méthodes et les seuils de contrôle de la qualité de l’eau destinée à la consommation humaine à l’échelle européenne pour mieux protéger les populations et préserver la ressource en eau
proposition de résolution demandant la libération des prisonniers arméniens détenus par l’Azerbaïdjan
Référence : 1015
Acte observé : Cosignataire
Demandant la libération des prisonniers arméniens détenus par l’Azerbaïdjan
culture
Référence : 4387
Acte observé : Auteur de la question
État officiel : Réponse publiée
Type : Question écrite. Ministère : Ministère de l’éducation nationale, de l’enseignement supérieur et de la recherche. Réponse : publiée le 18 novembre 2025.
M. Paul Christophle attire l'attention de Mme la ministre d'État, ministre de l'éducation nationale, de l'enseignement supérieur et de la recherche sur les conséquences du gel de la part collective du pass Culture, annoncé sans préavis et générant une vive inquiétude parmi les enseignants, les acteurs culturels et les collectivités. Cette décision brutale a mis en péril de nombreux projets pédagogiques et culturels engagés dans les établissements scolaires. De nombreuses structures artistiques, théâtrales et musicales, qui œuvrent depuis des années pour rendre la culture accessible à tous les élèves, se retrouvent aujourd'hui confrontées à des pertes financières importantes et à l'annulation de programmations prévues de longue date. Cette réduction budgétaire met en danger un dispositif essentiel à la démocratisation culturelle ainsi qu'à son aspect universel censé être à la portée de toutes et tous. En ce sens, la Cour des comptes n'a pas manqué de souligner que la part collective du pass Culture est plus efficace que la part individuelle pour lutter contre les inégalités d'accès. En effet, alors que la part individuelle bénéficie en priorité aux jeunes qui disposent déjà d'un accès privilégié à la culture, la part collective permet de lever des barrières structurelles et de donner aux élèves la possibilité de découvrir des spectacles vivants, des musées, des concerts ou des pièces de théâtre dans un cadre éducatif et collectif. Dans les territoires, nombreuses ont été les interpellations en ce sens venant d'acteurs du secteur tels que les directeurs artistiques ou les metteurs en scène, intervenant dans les établissements scolaires. Conscients de la réussite de ces temps d'échanges culturels en groupe, tous sont inquiets quant aux conséquences de ces coupes budgétaires. À ce titre, M. le député s'interroge sur les motivations réelles de cette mesure qui pénalise directement les projets éducatifs et les acteurs culturels locaux. Il lui demande si elle envisage de r
Thèmes : culture
santé
Référence : 4575
Acte observé : Auteur de la question
Type : Question écrite. Ministère : Ministère du travail, de la santé, des solidarités et des familles. Réponse : non publiée dans la version contrôlée.
M. Paul Christophle attire l'attention de Mme la ministre du travail, de la santé, des solidarités et des familles sur l'absence de prise en charge des appareils auditifs de type CROS (Contralateral Routing Of Signal : routage controlatéral du signal) et BiCROS par l'assurance maladie. Ces dispositifs, essentiels pour les personnes atteintes de surdité unilatérale, permettent de capter les sons du côté déficient et de les transmettre à l'oreille fonctionnelle, améliorant ainsi leur perception auditive et leur qualité de vie. Or malgré leur rôle crucial pour l'inclusion des personnes malentendantes, ces appareils sont actuellement considérés comme de simples accessoires et ne bénéficient d'aucun remboursement par la Sécurité sociale. Cette situation crée une inégalité de traitement entre les personnes atteintes de surdité bilatérale, dont les appareils auditifs sont remboursés et celles souffrant d'une surdité unilatérale, qui doivent assumer seules le coût élevé de ces dispositifs. Cette distinction est d'autant plus injuste que les appareils CROS et BiCROS sont techniquement similaires aux prothèses auditives classiques et ne génèrent donc pas de coût supplémentaire pour l'assurance maladie en comparaison aux dispositifs classiques. Avancer sur une perspective de remboursement de ce type d'appareillage semble donc tout à fait cohérent avec la réforme du « 100 % santé » de 2021. Au regard de ces éléments, il souhaite savoir si le Gouvernement envisage de reconsidérer la classification de ces dispositifs afin de les intégrer dans la liste des produits et prestations remboursables par l'assurance maladie. Il lui demande quelles mesures pourraient être mises en place pour garantir un accès équitable aux aides auditives pour toutes les personnes concernées et lutter contre les inégalités d'accès aux soins auditifs.
Thèmes : santé
associations et fondations
Référence : 4357
Acte observé : Auteur de la question
État officiel : Réponse publiée
Type : Question écrite. Ministère : Ministère de l'intérieur. Réponse : publiée le 20 janvier 2026.
M. Paul Christophle attire l'attention de M. le ministre d'État, ministre de l'intérieur, sur l'absence de mise en place du téléservice destiné à recevoir certaines des déclarations obligatoires des associations reconnues d'utilité publique. Le décret du 16 août 1901, dans sa version issue du décret du 5 juillet 2024 portant dématérialisation et simplification des procédures applicables aux organismes philanthropiques, a, dans un article 13-2, renforcé l'obligation de l'édiction d'un règlement intérieur par ces associations. Celui-ci doit être élaboré dans les 6 mois de l'adoption ou de la modification des statuts. Alors qu'avant l'édiction de ce décret, il fallait que ce règlement intérieur soit approuvé par le ministre pour entrer en vigueur, désormais, il prend effet après une simple déclaration. L'article 13-4 du décret susvisé précise que cette déclaration s'opère par voie de téléservice. Or, plus de sept mois après l'adoption du décret, cette procédure n'est toujours pas ouverte et le bureau des associations et fondations du ministère ne peut plus recevoir directement ces déclarations. Il s'ensuit de grandes difficultés dans la gouvernance et le fonctionnement des associations dont la modification des statuts a été approuvée. Elles ne peuvent plus s'appuyer sur les dispositions de leur ancien règlement intérieur qui est obsolète et elles ne peuvent appliquer les dispositions du nouveau règlement intérieur approuvé par leurs instances faute de déclaration. Cela a des conséquences graves en matière de régularité tant pour la tenue des réunions des instances de gouvernance que pour celles des délibérations. C'est pourquoi il l'interroge pour savoir quand il sera mis fin à cette carence administrative qui empêche le bon fonctionnement des associations concernées et les place dans une situation irrégulière puisqu'elles ne peuvent appliquer un règlement intérieur conforme à leurs statuts.
Thèmes : associations et fondations
l'amendement n° 16 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 862
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 16 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement de suppression n° 34 de M. Lefèvre et les amendements identiques suivants à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 853
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement de suppression n° 34 de M. Lefèvre et les amendements identiques suivants à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 54 de M. Sitzenstuhl à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 877
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 54 de M. Sitzenstuhl à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 5 de M. Di Filippo et l'amendement identique suivant à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 856
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 5 de M. Di Filippo et l'amendement identique suivant à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 15 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 861
Acte observé : Vote nominatif — Abstention
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 15 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 26 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 876
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 26 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 17 de M. Di Filippo et l'amendement identique suivant à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 864
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 17 de M. Di Filippo et l'amendement identique suivant à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 23 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 873
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 23 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 24 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 874
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 24 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
l'amendement n° 21 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Référence : 871
Acte observé : Vote nominatif — Contre
Résultat officiel du scrutin : L'Assemblée nationale n'a pas adopté
l'amendement n° 21 de M. Di Filippo à l'article unique de la proposition de loi instaurant un impôt plancher de 2 % sur le patrimoine des ultra riches (première lecture).
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Valence Romans Agglo
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Valence
Mandat depuis le 15 mars 2026
- Conseiller municipal
Députés
En coursDéputé
1Ère Circonscription
Mandat depuis le 8 juillet 2024
- Député
Indemnité estimée — Député7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Socialistes et apparentés
Groupe politique ou parlementaire
- Liste d’union à gauche
Nuance électorale officielle
- Union de la gauche
Nuance électorale officielle