
Fiche publique sourcée
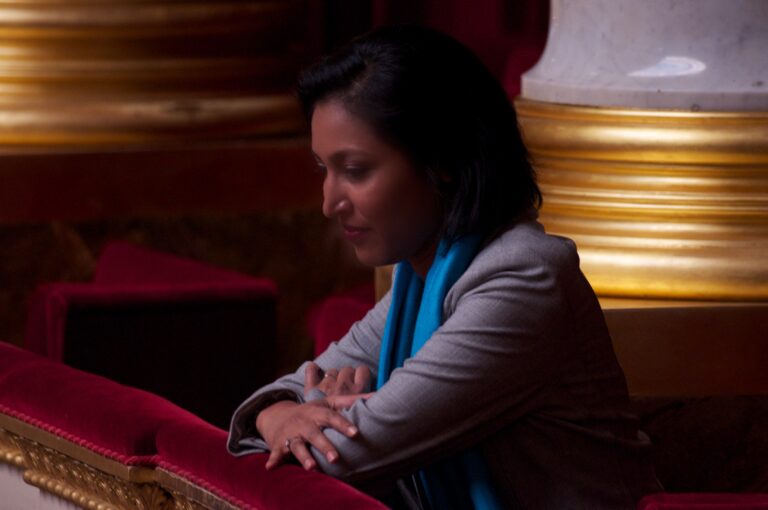
Corinne Narassiguin
Conseiller municipal — Aubervilliers
Département : Seine-Saint-Denis (93)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Corinne Narassiguin, née le 7 mars 1975 au Port, sur l'île de La Réunion, est une femme politique française, membre du Parti socialiste et sénatrice de la Seine-Saint-Denis depuis 2023. Ancienne députée de la première circonscription des Français établis hors de France de 2012 à 2013, elle est porte-parole de son parti d'avril 2014 à juin 2017, puis à partir d'avril 2018, secrétaire nationale à la coordination et aux moyens. Depuis octobre 2023, elle siège au Sénat à la suite de son élection comme tête de liste en Seine-Saint-Denis.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q2997360Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Corinne_NarassiguinSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Corinne Narassiguin » — révision 238566943 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Vote solennel loi mariage 23042013 01.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Corinne Narassiguin — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Corinne NARASSIGUIN — Sénat Licence non spécifiée pour la notice HTML Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Aubervilliers
Source officielleVoir la sourceSeine-Saint-Denis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- La gauche et les écologistes rassemblés pour la Seine-Saint-Denis — 22,85 % des suffrages exprimés
- Au service des maires et des élus locaux — 21,10 % des suffrages exprimés
- RASSEMBLEMENT POUR NOS VILLES — 18,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (17)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 484 acte(s) correspondant aux filtres — page 49 sur 125. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-675 — Projet de loi de finances pour 2026
Référence : I-675
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à proposer un calendrier régulier d’abaissement du seuil de déclenchement du malus poids, à raison de 50kg par an, sur 3 ans, en cohérence avec la philosophie de l’article 13 du projet de loi de finances. En effet, l’exposé des motifs du présent article explique que « En premier lieu, concernant les taxes sur les véhicules, le premier objectif poursuivi est de permettre à tous les acteurs concernés (constructeurs, gestionnaires de flottes, professionnels, particuliers) de disposer d’une visibilité sur trois années sur les barèmes des quatre principales taxes sur les véhicules de tourisme ». Malheureusement, cette visibilité sur trois ans n’est pas appliquée à la taxe sur la masse en ordre de marche, ce que vient corriger cet amendement. Concrètement : du point de vue des entreprises, cette proposition vise à engager une dynamique forte d’allègement du parc de voitures thermiques et hybrides vendues en France d’ici leur interdiction en 2035. Seule cette
Amendement I-700 — Projet de loi de finances pour 2026
Référence : I-700
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement porté par les sénateurs Socialistes, Ecologistes et Républicains propose d’adapter la taxe d’aménagement aux enjeux de sobriété foncière en ajustant les dispositifs d’abattement d’assiette et d’exonérations qui s’appliquent actuellement au bénéfice de nombreux aménagements artificialisants. Comme souligné par le conseil des prélèvements obligatoires (CPO) dans son rapport de 2022, la taxe d’aménagement comporte des caractéristiques intéressantes en terme d’incitation aux objectifs de sobriété foncière. Dans cette logique, cet amendement propose : De conditionner l’application des exonérations en vigueur aux opérations d’urbanisme (ZAC, OIN…) qui ne consomment pas de surfaces non artificialisées. L’objectif est de créer un dispositif de bonus/malus en fonction du caractère artificialisant ou non des opérations.De supprimer l’abattement sur la valeur qui sert au calcul de l’assiette de la TA applicable aux entrepôts, hangars et stationnements couverts.D’augmenter de 50 % l
Amendement I-718 — Projet de loi de finances pour 2026
Référence : I-718
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe SER vise à ramener le montant des variables d’ajustement à leur niveau de 2025. Issue de la fusion de deux dispositifs antérieurs, la dotation de solidarité en faveur de l’équipement des collectivités territoriales et de leurs groupements touchés par des événements climatiques ou géologiques (DSEC) est une subvention exceptionnelle destinée à l’indemnisation des collectivités territoriales touchées par des catastrophes naturelles (art. L. 1613‑6 du CGCT). Ses crédits figurent au programme 122 « Concours spécifiques et administration » de la mission « Relation avec les collectivités territoriales ». Le projet de loi de finances (PLF) pour 2026 procède à un abondement de 40 millions d’euros de la DSEC lié, notamment à l’élargissement de son bénéfice aux collectivités d’outre‑mer, en remplacement de l’actuel Fonds de secours outre‑mer (article 73 du PLF).
Amendement I-701 — Projet de loi de finances pour 2026
Référence : I-701
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à fixer, pendant une période transitoire de 4 ans à compter du 1er janvier 2025, un taux maximal de la part départementale de la taxe d’aménagement de 4,5 % contre un taux de 2,5 % actuellement. Ce dispositif doit permettre de soutenir financièrement les départements face à la perte massive de leurs recettes, en particulier la diminution du produit des DMTO de 22 % en 2023 et de 20 % en 2024. Il permet également de compenser la baisse des nouvelles constructions qui constituent le fait générateur de paiement de la taxe d’aménagement : – 15 % des permis de construire sur la période juin 2023 à juin 2024, et – 12 % de la construction des logements neufs sur la période juillet 2023 à août 2024. Amendement travaillé avec l’association Départements Solidaires.
Amendement I-734 — Projet de loi de finances pour 2026
Référence : I-734
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER actualise les plafonds des droits perçus au profit de l’Institut national de l’origine et de la qualité (INAO) dont les montants actuels ont été fixés par la loi n°2012-1510 du 29 décembre 2012 de finances rectificative pour 2012. Conscients des enjeux budgétaires de notre pays et très attachés à la cogestion des SIQO, les professionnels ont, en responsabilité dans une période de crise agricole, votés une augmentation des droits perçus par l’INAO pour mener à bien ses missions. Sur proposition des professionnels des filières sous Signes de Qualité réunis au sein du Comité Permanent de l’INAO, il convient d’intégrer cette augmentation de recette pour l’Etat et de modifier le Code Rural pour entériner cette augmentation des « droits INAO ». Cette augmentation des « droits INAO » vise à consolider les modalités de financement de l’établissement à long terme. L’ensemble des produits bénéficiant de ces signes de qualité participent aux contributions profe
Amendement I-654 — Projet de loi de finances pour 2026
Référence : I-654
Acte observé : Cosignataire
État officiel : Rejeté
Au cours des quinze prochaines années, la France connaîtra le plus grand transfert de richesse de son histoire contemporaine : plus de 9 000 milliards d’euros de patrimoine détenu par les Français les plus âgés seront transmis à leurs enfants. Ce mouvement, que nous appelons la « grande transmission » (ou “Great Wealth Transfer” dans les pays anglo‑saxons), est lié à la disparition progressive de la génération du baby‑boom. Cependant, la « grande transmission » présente un caractère extrêmement inégalitaire, dans la mesure où 10 % des ménages détiennent aujourd’hui 55 % du patrimoine total des Français. Si nous ne faisons rien, elle risque de rétablir une société dans laquelle la fortune héritée surdétermine la position sociale des individus, une société dans laquelle le poids des dynasties patrimoniales l’emporte sur les résultats de l’effort et du travail. En somme, une société qui achève de trahir la promesse républicaine de l’article premier de la déclaration des droits de l’homme
Amendement I-750 — Projet de loi de finances pour 2026
Référence : I-750
Acte observé : Cosignataire
État officiel : Rejeté
L’objet du présent amendement du groupe SER, déposé à l’Assemblée et adopté en commission et en séance, est de conserver la niche fiscale favorable à la protection des zones Humide. La taxation du foncier non bâti est plus élevée en France que dans les autres pays européens, conduisant à diminuer la rentabilité des terres naturelles, agricoles et forestières, et donc à faciliter l’urbanisation de ces dernières. Le foncier non bâti est soumis à plusieurs taxes indépendantes des revenus qu’il procure : la taxe foncière sur les propriétés non bâties, la taxe pour frais de chambres d’agriculture, les droits de mutation à titre onéreux et à titre gratuit et, le cas échéant, l’impôt sur la fortune immobilière. Ces taxes à elles seules rendraient systématiquement négatif le rendement annuel après impôts du foncier non bâti, non productif de revenu
Amendement I-708 — Projet de loi de finances pour 2026
Référence : I-708
Acte observé : Cosignataire
État officiel : Rejeté
La taxation des plus‑values de cession de terrains nus rendus constructibles par une décision d’urbanisme repose actuellement sur deux taxes, l’une nationale codifiée à l’article 1605 nonies du code général des impôts, l’autre communale et facultative, prise sur délibération prévue à l’article 1529 du CGI. Le cumul de taxes, dont l’objet est proche mais qui présentent des champs et des modalités d’application différentes, pourrait être optimisé. Cet amendement a pour objet de créer une nouvelle taxe nationale unique et obligatoire en remplacement des deux taxes actuelles et prévoit : Une harmonisation des assujettis sur la base la plus large (celle retenue dans l’article 1605 nonies) et une extension du champ de la taxe qui s’applique dès que le rapport entre le prix de cession et le prix d’acquisition est supérieur ou égal à 2.Une unification de l’assiette, en supprimant l’abattement pour durée de détention et en réexaminant certaines des exonérations actuelles afin d’en améliorer le
Amendement I-735 — Projet de loi de finances pour 2026
Référence : I-735
Acte observé : Cosignataire
État officiel : Adopté
La loi de finances pour 2024 prévoyait une hausse de 175 millions d’euros du plafond des recettes des agences de l’eau pour 2025, conformément aux engagements du Plan eau. Cette trajectoire avait été reportée par des arbitrages de dernière minute du Gouvernement Borne. Le projet de loi de finances pour 2026 ne propose, à son tour, qu’un relèvement limité de 50 millions d’euros, portant le plafond à 2,398 milliards d’euros, soit 125 millions d’euros en deçà de la cible annoncée. Dans un contexte de tensions croissantes sur la ressource en eau et de besoins accrus d’investissement pour l’adaptation au changement climatique, il est essentiel de donner aux agences de l’eau les moyens d’agir. Le maintien d’un plafond trop contraint limite leur capacité à soutenir les projets des collectivités et des acteurs économiques.
Amendement I-645 — Projet de loi de finances pour 2026
Référence : I-645
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER défiscaliser la contribution à l’entretien et à l’éducation (CEE) versée par le parent en cas de séparation. En effet, rien ne semble pouvoir justifier que le parent récipiendaire, dans la majorité des cas la mère, soit fiscalisée à ce titre. Contrairement à la prestation compensatoire, la pension alimentaire, touchée sous forme de contribution à l’éducation et l’entretien des enfants (CEEE), ne s’apparente pas au versement d’un revenu au parent gardien, mais vise à la prise en charge par le parent non‑gardien de la part des dépenses en faveur de ses enfants ‑part qui lui revient au titre de son obligation alimentaire envers eux. Contrairement aux amendements examinés à l’Assemblée nationale et dans un souci de consensus parlementaire, il est proposé de ne pas fiscaliser en contrepartie le verseur de la CEE.
Amendement I-652 — Projet de loi de finances pour 2026
Référence : I-652
Acte observé : Cosignataire
État officiel : Rejeté
Au cours des quinze prochaines années, la France connaîtra le plus grand transfert de richesse de son histoire contemporaine : plus de 9 000 milliards d’euros de patrimoine détenu par les Français les plus âgés seront transmis à leurs enfants. Ce mouvement, que nous appelons la « grande transmission » (ou “Great Wealth Transfer” dans les pays anglo‑saxons), est lié à la disparition progressive de la génération du baby‑boom. Cependant, la « grande transmission » présente un caractère extrêmement inégalitaire, dans la mesure où 10 % des ménages détiennent aujourd’hui 55 % du patrimoine total des Français. Si nous ne faisons rien, elle risque de rétablir une société dans laquelle la fortune héritée surdétermine la position sociale des individus, une société dans laquelle le poids des dynasties patrimoniales l’emporte sur les résultats de l’effort et du travail. En somme, une société qui achève de trahir la promesse républicaine de l’article premier de la déclaration des droits de l’homme
Amendement I-727 — Projet de loi de finances pour 2026
Référence : I-727
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à abonder de 500 millions le PSR à destination des collectivités territoriales pour annuler la baisse des crédits du fond vert. Il s’agit d’un enjeu de respect des collectivités territoriales, d’effectivité de la transition environnementale et de préservation de l’investissement local.
Amendement I-650 — Projet de loi de finances pour 2026
Référence : I-650
Acte observé : Cosignataire
État officiel : Rejeté
Le dispositif dit du pacte Dutreil, prévu à l’article 787 B du code général des impôts, permet une exonération de 75 % des droits de mutation lors de la transmission d’entreprises familiales. Il a pour objectif de préserver le tissu économique français et d’encourager la continuité des entreprises au sein des familles. Selon la Cour des comptes (dans un rapport de 2025), ce dispositif représente une dépense fiscale de plusieurs milliards d’euros par an, sans ciblage social ni évaluation de ses effets économiques ou successoraux. Au‑delà de son coût, le dispositif soulève une question d’équité successorale au sein des fratries. Dans la pratique, l’avantage fiscal profite presque toujours à un seul enfant (celui ou celle désigné·e pour reprendre l’entreprise) tandis que les autres reçoivent des biens moins valorisables ou soumis à imposition pleine. Le « Dutreil » fonctionne ainsi comme une prime publique au repreneur, créant une rupture d’égalité entre héritiers. Ainsi, l’un des enfants
Amendement I-674 — Projet de loi de finances pour 2026
Référence : I-674
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER modifie les modalités de calcul du Crédit d’Impôt Recherche (CIR) pour les grands groupes possédant plusieurs filiales en plafonnant le dispositif par groupe et non par filiale, afin d’éviter les techniques d’optimisations visant à artificiellement répartir les dépenses voire créer des filiales pour augmenter le montant des aides touchées. Cette disposition permettra d’économiser au moins 960 millions d’euros. Selon le rapport sénatorial publié en 2025 sur l’utilisation des aides publiques par les grandes entreprises, la part du Crédit Impôt Recherche (CIR) dédiée aux activités de R&D atteint fréquemment plus de 10 % pour certains grands groupes tels que Michelin , Danone ou Air Liquide, et peut même dépasser les 30 %dans le cas de Vinci. Dans chacun de ces exemples, le taux de CIR ou le plafond de dépenses éligibles est largement dépassé. Cela illustre la capacité de ces groupes à segmenter leur déclaration d’activité de R&D afin de toucher un maxim
Amendement I-662 — Projet de loi de finances pour 2026
Référence : I-662
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, adopté l’an dernier avec la sagesse du Sénat, il est proposé de fixer à un maximum de 1 % le seuil taux de la cotisation pour les organismes HLM outre‑mer. Les organismes HLM des départements d’Outre‑Mer contribuent au FNAP, via la CGLLS, dans les mêmes conditions que les organismes de l’Hexagone, sans que ceux‑ci n’en bénéficient. La cotisation CGLLS prévue à l’article L452‑4 du CCH pour les logements locatifs sociaux situés Outre‑Mer a pour assiette les loyers encaissés au cours de l’année précédente, ainsi que le produit du supplément de loyer de solidarité mentionné à l’article L. 441‑3 perçu (ces montant étant minorés ensuite par différents correctifs). Le taux applicable est, au maximum, de 2,5 % sur les loyers et de 100 % sur le supplément de loyer de solidarité.
Amendement I-656 — Projet de loi de finances pour 2026
Référence : I-656
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe SER vise à empêcher une véritable casse sociale et économique dans les Outre‑mer en proposant une suppression de l’article 7. Cette suppression est conforme aux amendements adoptés de manière quasi unanime à l’Assemblée nationale et aux termes du courrier adressé par le Premier ministre, le 15 octobre dernier, aux parlementaires ultramarins mentionnant la nécessité « de produire les études d’impact nécessaires à l’appréciation de toute mesure envisagée » , et de son engagement pris au banc le 12 novembre dernier lors de la séance de questions au Gouvernement à l’Assemblée nationale, de communiquer le détail de la dépense fiscale générée par le régime sur les dernières années disponibles Concrètement, cet amendement préserve ainsi les territoires ultramarins d’un coup de massue sans précédent qui menace de précipiter des secteurs vitaux – tels que le tourisme, l’industrie, la production agricole ou le BTP – dans une crise majeure aux conséquences irrévers
Amendement I-706 — Projet de loi de finances pour 2026
Référence : I-706
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement du groupe SER vise à augmenter la fraction du taux de la taxe spéciale sur les conventions d’assurance (TSCA) aux départements à 10,45 % contre 6,45 % actuellement, le produit contribuant au financement des SDIS. Dans un contexte climatique et sanitaire sous tension, une augmentation de la TSCA permettrait d’alléger la pression budgétaire subie par les SDIS, tout en assurant de meilleurs services de secours et une meilleure prévention des incendies et catastrophes. Cette demande, valorisée dans plusieurs rapports dont ceux de l’ENSOSP et de l’ADF sur la « valeur du sauvé » a été partagée par tous dans le cadre du Beauvau de la Sécurité civile et est soutenue par la Fédération nationale des sapeurs‑pompiers de France. Les contributions budgétaires au financement des SDIS constituent une dépense obligatoire des départements, mais le taux de couverture moyen de la contribution des départements aux SDIS par la TSCA était de seulement 43,6 % en 2021. En vertu de l’article 53
Amendement I-648 — Projet de loi de finances pour 2026
Référence : I-648
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe SER vise à porter de 2 % à 20 % le taux de la taxe sur les actifs non professionnels détenus par les holdings patrimoniales, proposée par le Gouvernement. Ce niveau s’inspire notamment du régime américain des Personal Holding Companies. Ces sociétés, sans activité opérationnelle, et dont au moins 60 % du revenu provient de revenus passifs (intérêts, dividendes, loyers ou redevances) se voient appliquer une surtaxe de 20 % sur leurs revenus non distribués.
Amendement I-685 — Projet de loi de finances pour 2026
Référence : I-685
Acte observé : Cosignataire
État officiel : Rejeté
L’agriculture française est à un tournant décisif. Face à l’urgence climatique, à l’effondrement de la biodiversité et à la dégradation des ressources en eau, la transition vers des pratiques agroécologiques n’est plus une option, mais une nécessité. Cette transformation implique des changements profonds dans les systèmes de production, qui nécessitent un accompagnement technique, humain et financier, et ce, pour l’ensemble du monde agricole. La taxe sur la vente des produits phytopharmaceutiques, instaurée par la loi de finances pour 2019, constitue un levier fiscal incitatif destiné à réduire l’usage des pesticides de synthèse par rapport aux produits de biocontrôle. Elle repose sur le principe pollueur‑payeur et alimente le budget de l’État, avec une affectation partielle au financement de l’ANSES et du fonds d’indemnisation des victimes de pesticides. Or, malgré les objectifs fixés par les plans Ecophyto successifs, la consommation de pesticides reste globalement stable. Dans le mê
Amendement I-683 — Projet de loi de finances pour 2026
Référence : I-683
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe SER vise à instaurer une taxe sur les billets de croisière au départ de la France, afin de compenser les externalités environnementales liées à cette activité. Chaque année en Europe, les navires de croisière, véritables « villes flottantes » , émettent plus de 7 millions de tonnes de CO₂, ainsi que des polluants atmosphériques équivalents aux rejets d’un milliard de véhicules. Le secteur, en forte croissance (+7 % de fréquentation annuelle par rapport aux années pré‑Covid), contribue de manière disproportionnée à la pollution atmosphérique, climatique et de l’environnement marin. La taxe proposée serait proportionnelle à la durée du séjour des passagers et modulée selon la catégorie de cabine. Une taxe de 15 € par passager et par jour de croisière rapporterait 100 millions d’euros par an à l’État. Par souci d’équité, elle ne concernerait ni les ferries, relevant du transport maritime régulier de passagers, ni les croisières de très courte durée. Cette m
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Aubervilliers
Mandat depuis le 22 mars 2026
- Conseiller municipal
Mairie - Aubervilliers
2 rue de la Commune-de-Paris
93300 Aubervilliers
Sénateurs
En coursSénateur
Seine-Saint-Denis
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle