
Fiche publique sourcée
Corinne Narassiguin
Conseiller municipal — Aubervilliers
Département : Seine-Saint-Denis (93)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Corinne Narassiguin, née le 7 mars 1975 au Port, sur l'île de La Réunion, est une femme politique française, membre du Parti socialiste et sénatrice de la Seine-Saint-Denis depuis 2023. Ancienne députée de la première circonscription des Français établis hors de France de 2012 à 2013, elle est porte-parole de son parti d'avril 2014 à juin 2017, puis à partir d'avril 2018, secrétaire nationale à la coordination et aux moyens. Depuis octobre 2023, elle siège au Sénat à la suite de son élection comme tête de liste en Seine-Saint-Denis.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q2997360Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Corinne_NarassiguinSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Corinne Narassiguin » — révision 238566943 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
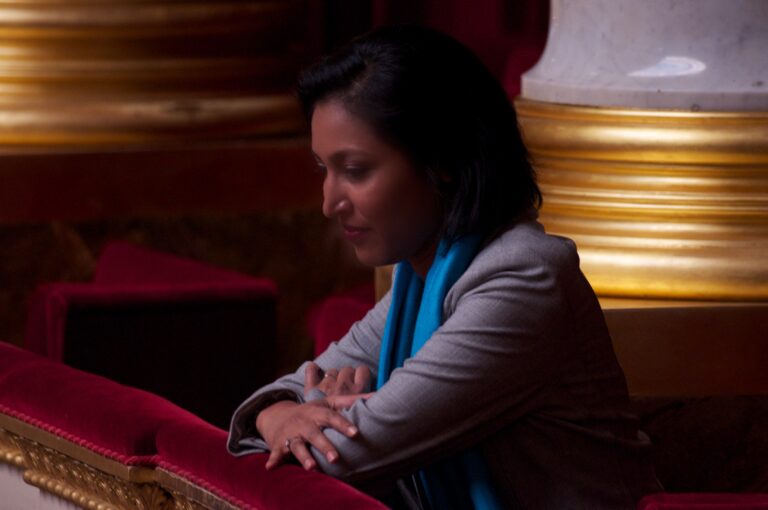
- Vote solennel loi mariage 23042013 01.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Corinne Narassiguin — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Corinne NARASSIGUIN — Sénat Licence non spécifiée pour la notice HTML Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Aubervilliers
Source officielleVoir la sourceSeine-Saint-Denis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- La gauche et les écologistes rassemblés pour la Seine-Saint-Denis — 22,85 % des suffrages exprimés
- Au service des maires et des élus locaux — 21,10 % des suffrages exprimés
- RASSEMBLEMENT POUR NOS VILLES — 18,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (17)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 484 acte(s) correspondant aux filtres — page 51 sur 125. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-660 — Projet de loi de finances pour 2026
Référence : I-660
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER propose d’appliquer le crédit d’impôt opérations d’accession sociale à la propriété s’appuyant sur un bail réel solidaire permettant ainsi des prix de sortie plus en cohérence avec les ressources des ménages des départements et régions d’Outre-mer. Contrairement au Prêt social location-accession qui peut faire l’objet de spéculation foncière lors de la revente par le ménage, le bail réel solidaire (BRS) est un logement durablement abordable. Les ménages qui en bénéficient ne pourront revendre le logement qu’à un prix de cession encadré, inférieur au prix du marché, et à un ménage répondant aux mêmes critères de ressources auxquels ils étaient soumis. Mais aujourd’hui, malgré les avantages évidents de ce modèle, le coût d’acquisition en BRS est équivalent voire plus cher que le PSLA pour le ménage, puisqu’il ne bénéficie d’aucune solution de financement. Ce dispositif pouvant être mobilisé notamment en RHI, ou dans les zones de menaces graves des vies
Amendement I-711 — Projet de loi de finances pour 2026
Référence : I-711
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à accorder une réduction d’impôt au titre des dépenses afférentes à la prise en charge des cotisations aux assurances de base proposée par la Caisse des Français de l’étranger (CFE) aux contribuables ne disposant pas de droits ouverts auprès d’un régime de sécurité sociale en France. Ainsi, seront déductibles du calcul de l’impôt l’ensemble des cotisations payées durant l’année fiscale à la CFE pour une ouverture de droits aux assurances de base de cette caisse, pour le cotisant et ses ayants‑droits.
Amendement I-677 — Projet de loi de finances pour 2026
Référence : I-677
Acte observé : Cosignataire
Amendement I-641 — Projet de loi de finances pour 2026
Référence : I-641
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à obtenir du Gouvernement des précisions sur la nature juridique du DILICO. S’agit‑il d’une imposition de toute nature ?
Amendement I-692 — Projet de loi de finances pour 2026
Référence : I-692
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER est issu des propositions émises par les membres du Comité national du trait de côte (CNTC), comité spécialisé du Conseil national de la mer et des littoraux (CNML). Le CNTC, créé par la loi Climat et Résilience du 22 août 2021, a confronté les avis d’élus locaux, de scientifiques, d’acteurs socioprofessionnels, d’associations environnementales et des services de l’État. Il a été accompagné par des inspecteurs généraux de l’IGEDD et de l’IGA. En complément, le Cerema a été chargé de produire un rapport sur les enjeux du recul du trait de côte à différents horizons (5 ans, 30 ans et 100 ans). Des estimations en nombre et en valeur de biens (logements et bâtiments professionnels) et d’équipements publics menacés par l’érosion côtière ont été présentées au CNTC. L’érosion côtière, phénomène naturel prévisible, n’est pas intégrée à la liste des risques naturels majeurs. À ce titre, le Fonds Barnier ne peut pas être mobilisé pour financer des actions d’adaptatio
Amendement I-736 — Projet de loi de finances pour 2026
Référence : I-736
Acte observé : Cosignataire
Cet amendement du groupe SER synthétise les demandes des Chambres de commerce et d’industrie (CCI), des Chambres de métiers et de l’artisanat (CMA) et des Chambres régionales de l’économie sociale et solidaire (CRESS). Il propose en effet de maintenir les trajectoires actuelles des taxes pour frais de CCI (TFCCI) et et de CMA (TFCMA) afin de préserver les missions de proximité des réseaux consulaires, tout en affectant une fraction de ces ressources au réseau des CRESS. Cette évolution permettrait de soutenir l’ESS, acteur majeur de la cohésion sociale, environnementale et territoriale, sans fragiliser les réseaux consulaires.
Amendement I-682 — Projet de loi de finances pour 2026
Référence : I-682
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à instaurer une taxe additionnelle visant spécifiquement les bouteilles en plastique de petit format, d’une contenance égale ou inférieur à 50 Cl. Les bouteilles d’eau de 50 cl, sont dans le top 5 des emballages de boissons les plus vendus hors domicile selon l’ADEME avec près de 900 millions d’unités en 2018. Ces petites bouteilles ne sont souvent utilisées qu’une seule fois avant d’être jetées, et cela pour une durée d’utilisation de seulement quelques minutes, voire quelques heures. Ces bouteilles finissent généralement dans les décharges ou dans la nature, car elles sont trop petites pour être rentables à recycler. Cette contribution supplémentaire permettrait la mise en place d’un signal prix pour inciter les acteurs de la filière des bouteilles en plastique à changer leurs modes de production, en particulier eut égard aux bouteilles en plastique de petit format qui sont un véritable non‑sens écologique et au consommateur de réduire sa cons
Amendement I-715 — Projet de loi de finances pour 2026
Référence : I-715
Acte observé : Cosignataire
État officiel : Rejeté
L’article 31 du PLF 2026 prévoit une réduction de 258 M€ de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) des communes et des intercommunalités, soit une diminution moyenne de 28 %. Cette baisse amplifie très fortement celle déjà opérée en 2025 (-202 M€, soit -18 %). La DCRTP, instaurée en 2011, dans la foulée de la suppression de la taxe professionnelle (TP) pour compenser les collectivités les plus touchées par la réforme, est désormais perçue par un nombre très limité de collectivités. Du fait des règles de répartition de la baisse de la DCRTP entre collectivités, basée sur le poids de leurs recettes de fonctionnement, les diminutions enregistrées individuellement, difficilement prévisibles lors de l’élaboration des budgets locaux, pourront excéder largement la diminution moyenne de 28 %, voire se traduire par la disparition pure et simple de cette ressource pour certaines collectivités. Cet amendement du groupe SER propose donc de supprimer la baisse
Amendement I-720 — Projet de loi de finances pour 2026
Référence : I-720
Acte observé : Cosignataire
État officiel : Adopté
Le dispositif France ruralités revitalisation (FRR), créé par la loi de finances pour 2024, fixe des critères d’éligibilité auxquels ne répondent pas certaines collectivités bénéficiaires du dispositif des Zones de revitalisation rurale (ZRR), pourtant toujours fragiles. Elles perdaient ainsi le bénéfice des mécanismes de soutien à l’activité rattachés à ce zonage. Le Gouvernement, conformément à ce qu’il avait annoncé, a « rattrapé » ces collectivités en leur permettant de bénéficier des dispositions du zonage FRR dans le cadre de la loi de finances pour 2025. Cependant, le texte limite cette possibilité jusqu’à fin 2027, alors que la date d’échéance du nouveau dispositif est le 31 décembre 2029. Cette différence de traitement n’est pas justifiée au regard de la fragilité des territoires concernées. Les mêmes conditions doivent être appliquées à l’ensemble des collectivités. Le présent amendement du groupe SER a donc pour objectif d’appliquer la même date d’échéance à toutes les colle
Amendement 782 — Financement de la sécurité sociale pour 2026
Référence : 782
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement d’appel visant à enjoindre le Gouvernement à mettre en œuvre sans délai l’article 40 de la loi de financement de la sécurité sociale pour 2024, adopté il y a deux ans, qui prévoit le remboursement des protections périodiques réutilisables par l’assurance maladie. Deux ans après le vote de cette mesure, aucun texte d’application n’a encore été publié. Aucun décret, cahier des charges ou circulaire ne permet aujourd’hui de rendre effectif ce dispositif, pourtant attendu et annoncé comme devant entrer en vigueur en 2024, puis en septembre 2025. La précarité menstruelle demeure une réalité majeure en France : une femme sur trois y a déjà été confrontée, et une sur deux parmi les femmes aux revenus les plus modestes. Parmi les 20‑29 ans, près de 40 % déclarent avoir rencontré des difficultés à se procurer des protections périodiques. Sur l’ensemble d’une vie, une femme dépense entre 8 000 et 23 000 euros pour ces produits essentiels à la santé et à la dignit
Séance plénière - PLFSS 2026
Acte observé : Participant
Séance plénière - PLFSS 2026
Acte observé : Participant
Amendement 780 — Financement de la sécurité sociale pour 2026
Référence : 780
Acte observé : Cosignataire
État officiel : Adopté
La loi de financement de la sécurité sociale pour 2025 a instauré, pour les entreprises du régime général, la mutualisation des coûts des maladies professionnelles à effet différé touchant les bénéficiaires de l’obligation d’emploi des travailleurs handicapés (BOETH). Toutefois, cette disposition n’a pas été étendue au régime agricole, créant une distorsion entre les deux régimes. Les exploitations et entreprises agricoles, bien que soumises à l’obligation d’emploi de travailleurs handicapés, supportent aujourd’hui individuellement le coût d’une maladie professionnelle déclarée plusieurs années après l’embauche. Cette situation constitue un frein à l’emploi des personnes en situation de handicap dans le secteur agricole. La présente mesure vise à instaurer la même mutualisation au sein du régime agricole, afin de garantir une égalité de traitement entre secteurs économiques, de sécuriser les employeurs et d’encourager l’inclusion professionnelle. En mutualisant ces coûts, la mesure sou
Texte parlementaire 146
Référence : 146
Acte observé : Cosigner
1
Commission des lois - Budget 2026 - Outre-mer - Audition de Naïma Moutchou
Acte observé : Participant
Amendement 788 — Financement de la sécurité sociale pour 2026
Référence : 788
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à informer la patientèle des médecins non conventionnés de la suppression des remboursements des consultations actes et prescriptions de leur médecin, et prévoit un accompagnement par les structures coordonnées du territoire pour leur permettre d’accéder à un médecin conventionné. En effet si l’intention de cet article est louable et vise à les inciter à s’installer en secteur conventionné, cela ne doit pas pénaliser les patients qui sont en difficulté à accéder aux médecins conventionnés, au regard des difficultés d’accès aux soins importantes.
Amendement 783 — Financement de la sécurité sociale pour 2026
Référence : 783
Acte observé : Cosignataire
État officiel : Rejeté
Suite aux constats réalisés par l’IGAS sur les conditions de vie des jeunes ruraux et à l’avis du CESE sur la santé mentale des enfants et des jeunes, ce rapport propose d’objectiver les écarts en matière d’offre de santé et de mieux calibrer les réponses futures. Cet amendement a été travaillé en lien avec l’Unccas.
Amendement 779 — Financement de la sécurité sociale pour 2026
Référence : 779
Acte observé : Cosignataire
État officiel : Adopté
Aujourd’hui la prise en charge des soins réalisés auprès des nouveau‑nés soulève un certain nombre de difficultés et de confusions évitables. En premier lieu, il est malaisé d’identifier le risque au titre duquel ils sont pris en charge. En effet, certains sont pris en charge au titre du risque maternité (tel que l’examen obligatoire de la première semaine dit « COE » ) alors que la plupart des autres sont pris en charge au titre du risque maladie. En second lieu, il apparaît que la prise en charge des soins répond, sur une très courte période, à l’application de plusieurs règles différentes selon la période de réalisation des soins. Les règles de prise en charge prévoient que la participation de l’assuré aux tarifs servant de base au calcul de la prise en charge des frais de santé en cas de maladie est supprimée pour l’hospitalisation des nouveau‑nés, lorsqu’elle se produit dans les trente jours qui suivent la naissance. Ils bénéficient de la même règle en cas de passage dans une stru
Amendement 784 — Financement de la sécurité sociale pour 2026
Référence : 784
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à impliquer les principaux acteurs concernés, à savoir les professionnels et les usagers du système de santé, dans la construction des indicateurs mentionnés. Ces indicateurs devront notamment intégrer des critères qualité patient (PREMS, PROMS).
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Aubervilliers
Mandat depuis le 22 mars 2026
- Conseiller municipal
Mairie - Aubervilliers
2 rue de la Commune-de-Paris
93300 Aubervilliers
Sénateurs
En coursSénateur
Seine-Saint-Denis
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle