
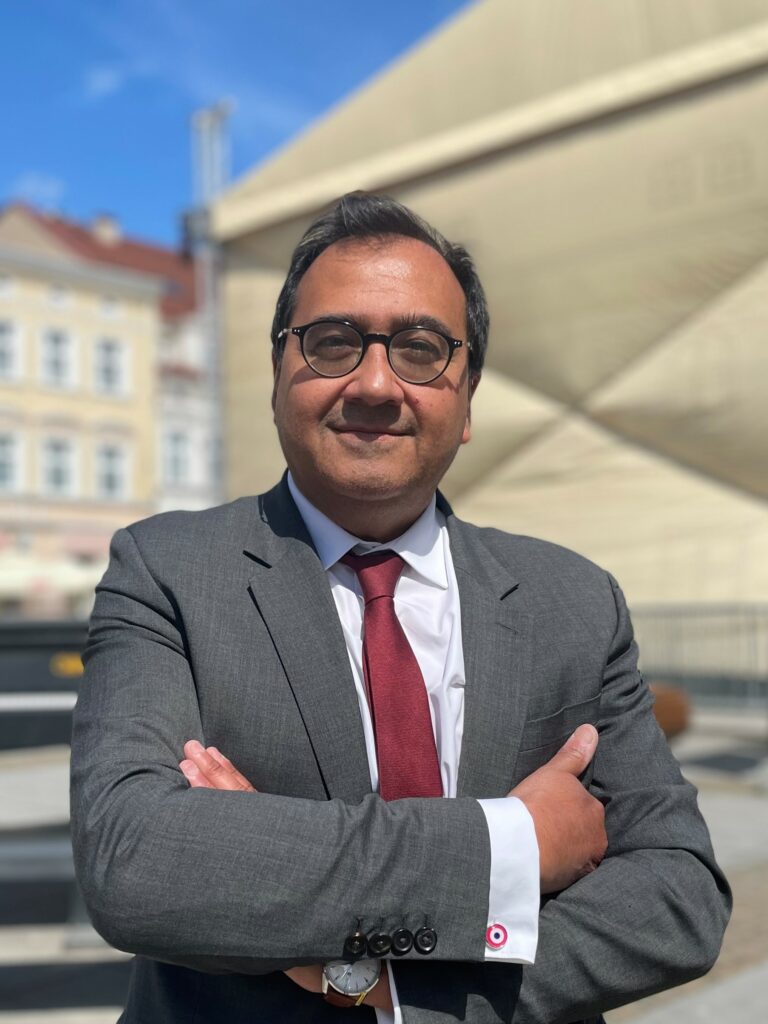
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 105 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1033 — Projet de loi de finances pour 2025
Référence : I-1033
Acte observé : Cosignataire
État officiel : Rejeté
Le taux de l’avantage fiscal résultant de la souscription de fonds d’investissement de proximité qui soutiennent les PME est de 18 % dans l’Hexagone et de 30 % en Corse et en outre-mer. En raison de la situation de crise sociale et économique sans précédent que traverse la Nouvelle-Calédonie depuis le mois de mai dernier, le présent amendement vise à porter ce taux à 50 % pour les entreprises qui exercent leurs activités exclusivement dans des établissements situés en Nouvelle-Calédonie pour une période de cinq ans. Cette mesure qui devra être notifiée à la Commission européenne dans le cadre des règles relatives aux aides d’État pour la période précitée permettra de donner un signal de confiance aux investisseurs et d’apporter un soutien au secteur des TPE/PME de l’archipel. En encourageant l’accès à des ressources plus pérennes et plus conséquentes cette mesure permettra aux entreprises intéressées de lever le même montant de dette bancaire, soit des montants non-négligeables pour ce
Amendement I-1031 — Projet de loi de finances pour 2025
Référence : I-1031
Acte observé : Cosignataire
État officiel : Adopté
Le protocole État-Régions en faveur des formations sanitaires et sociales signé 14 mars 2022 a acté la nécessité de pérenniser les créations de places au sein des instituts de formation sanitaire et sociale prévues dans le cadre du Ségur de la Santé. Ce protocole a par ailleurs arrêté le principe d’un financement comprenant, outre ces créations de places, l’impact des mesures salariales prévues dans le cadre du Ségur de la santé et une participation à l’effort d’investissement. Les lois de finances pour 2023 et 2024 ont ainsi alloué aux Régions les financements prévus par le protocole précité. Dans ce cadre, le présent amendement du groupe SER propose, conformément au protocole signé entre l’État et les Régions et au tableau des transferts financiers de l’État aux collectivités territoriales annexé au PLF 2025, un versement pérenne à hauteur de 273,1 M€ à compter de l’année 2025. Amendement travaillé avec Régions de France.
Amendement I-996 — Projet de loi de finances pour 2025
Référence : I-996
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER a pour objectif de recentrer le crédit d’impôt recherche (CIR) sur les PME et les ETI, les entreprises pour lesquelles il est le plus efficace. Ainsi, le taux réduit de 5 % au-delà de 100 millions d’euros est supprimé, générant une économie estimée à 750 millions d’euros, selon l’économiste Xavier Jaravel. Par ailleurs, le taux du CIR pour les grandes entreprises est abaissé de 30 % à 10 % afin de limiter les effets d’aubaine. Ces mesures génèrent des recettes fiscales supplémentaires, qui permettront d’augmenter le taux du CIR pour les PME et les ETI à 35 %. Le financement de cette mesure sera, en principe, assuré à enveloppe inchangée ; dans le cas contraire, elle sera financée par une taxe additionnelle sur les tabacs. Le CIR, conçu pour encourager l’innovation, permet un crédit d’impôt équivalent à 30 % des dépenses en recherche et développement. Cependant, son évaluation par France Stratégie et la CNEPI met en évidence des faiblesses structurell
Amendement I-968 — Projet de loi de finances pour 2025
Référence : I-968
Acte observé : Cosignataire
État officiel : Tombé
L’objectif de cet amendement du groupe SER est le remplacement de l’agrément préalable exigé aux bailleurs sociaux des Outre-mer dans le cadre de la construction ou acquisition de logements locatifs intermédiaires, par une obligation d’information permettant d’assurer le suivi de la production et la vérification du respect des conditions fixées par le code général des impôts pour l’obtention de l’avantage fiscal. Les dossiers de demande d’agréments sont très complexes. Ils requièrent des niveaux de détail qui ne peuvent être fournis qu’au moment où le bailleur dispose des devis définitifs (Marchés de travaux) des entreprises et de leurs attestations sociales et fiscales. L’instruction prend de son côté 6 mois en moyenne. Cela retarde les opérations alors que le produit LLI demeure une des solutions pour libérer les logements très sociaux par les familles aux déciles supérieurs. Il est à noter que cette exigence d’agrément a été supprimée pour les bailleurs sociaux de l’Hexagone dans le
Amendement I-1014 — Projet de loi de finances pour 2025
Référence : I-1014
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à taxer plus fortement les services numériques rendu par les multinationales du numérique, souvent appelées « Gafam » (Google, Apple, Facebook, Amazon, Microsoft). Il fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Il propose d’augmenter le taux de la taxe de 3 % à 5 %, tout en abaissant le seuil de chiffre d’affaires en France de 25 millions d’euros à 5,5 millions d’euros. Dans un contexte de besoins financiers accrus pour faire face aux crises sociales et climatiques, cette mesure permettrait de générer des recettes publiques supplémentaires de manière rapide et significative, tout en renforçant l’harmonisation fiscale de la France avec les autres pays européens et mondiaux appliquant une taxe numérique. Depuis l’instauration de cette taxe en 2019, la France, pionnière en la matière, a vu d’autres
Amendement I-910 — Projet de loi de finances pour 2025
Référence : I-910
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain, repris des travaux de l’Assemblée nationale vise à accroitre le taux de la contribution différentielle sur les hauts revenus. Le présent propose d’instaurer une contribution différentielle, visant à faire en sorte que les concernés paient au moins 20 % d’impôt sur le revenu. En clair, constatant que les plus riches parviennent à éviter le taux normal de l’impôt sur le revenu qui les concerne, qui tend vers 45 %, le Gouvernement se propose de tolérer qu’ils ne paient que 20 %. Le présent amendement se propose donc de rehausser le taux, afin de faire en sorte que les concernés paient au moins 35,67 % d’impôt sur le revenu. Ce taux n’a pas été choisi au hasard : c’est le taux moyen d’IR que paiera un contribuable avec un revenu fiscal de référence de 250 000 € (c’est à dire le seuil pour être concerné par le présent article) en lui appliquant le barème normal de l’impôt sur le revenu. Les auteurs du présent amendement
Amendement I-954 — Projet de loi de finances pour 2025
Référence : I-954
Acte observé : Cosignataire
Amendement I-1032 — Projet de loi de finances pour 2025
Référence : I-1032
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à déplafonner le produit de la taxe sur les spectacles de variétés alimentant le Centre national de la musique en portant son montant à 70 millions. Le montant plafonné au titre du projet de loi de finances à hauteur de 50 millions d'euros est notoirement insuffisant pour autoriser le centre à satisfaire toutes les demandes, sur l'année entière. La croissance très importante de l’offre et l’augmentation moyenne du prix des billets ont conduit à faire croître nettement le produit de cette taxe qui devrait atteindre 70 millions € en 2025. Sans déplafonnement du produit de la taxe au delà de 50 millions €, le CNM ne pourra satisfaire l'ensemble des demandes de financement présentées, situation qui aboutirait à une rupture d’égalité et à des difficultés dans l'application effective du droit de tirage. En effet, sans hausse du plafond, le centre serait amené à satisfaire les entreprises qui exerceraient leur droit de tirage avant que ce plafond ne soit atteint et à ne pa
Amendement I-1009 — Projet de loi de finances pour 2025
Référence : I-1009
Acte observé : Cosignataire
État officiel : Rejeté
L’article 1378 octies du code général des impôts dispose qu’en cas de condamnation définitive pour un certain nombre d’infractions pénales, les dons, legs ou versements effectués au profit de l’organisme condamné ne peuvent plus donner lieu au bénéfice de tout avantage fiscal. Le présent amendement du groupe SER propose d’ajouter la condamnation pour délit d’entrave à l’interruption volontaire de grossesse aux infractions listées par l’article 1378 octies du code général des impôts. Il s’agit de refuser que les organisations qui entravent la liberté constitutionnellement garantie des femmes à interrompre leur grossesse puissent obtenir des avantages fiscaux, et donc être indirectement financées par les contribuables.
Amendement I-1001 — Projet de loi de finances pour 2025
Référence : I-1001
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe socialiste, écologiste et républicain, repris des travaux de l’Assemblée nationale vise à mettre fin à la prolifération des logiciels de caisse dits permissifs auto-certifiés qui occupent une place centrale dans les pratiques courantes de fraude à la taxe sur la valeur ajoutée (TVA). En l’état actuel, une entreprise peut effectuer ses opérations sur le logiciel de caisse de son choix à condition que ce dernier ait fait l’objet d’une certification délivrée par un organisme accrédité ou d’une attestation individuelle de l’éditeur du logiciel lui-même s’engageant à être conforme au modèle fixé par l’administration. La conformité repose sur quatre conditions cumulatives : inaltérabilité, sécurisation, conservation et archivage des données. Dans les faits, l’auto-attestation des éditeurs de logiciels comptables pose un nombre important de problèmes. Il s’agit d’abord d’un travail supplémentaire de vérification de la conformité des logiciels par l’administrati
Amendement I-922 — Projet de loi de finances pour 2025
Référence : I-922
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER a pour objectif de transférer la part de CVAE aujourd’hui perçue par l’Etat aux collectivités qui en étaient bénéficiaires jusqu’en 2022 (à hauteur de 53% pour les communes et EPCI et 47% pour les départements). Le taux de CVAE actuellement en vigueur s’élève à 0,28%, il s’agit donc de maintenir celui -ci et d’en faire bénéficier le produit aux collectivités territoriales. Cela correspond à un total de CVAE de 4 Md€ estimé au projet de loi de finances pour 2025 (page 209 du PLF). Ce produit de CVAE ne couvre pas l’entièreté de la compensation de TVA créée au profit des collectivités locales en 2023 (10 Md€, le taux CVAE étant alors de 0,75% avant d’être ramené à 0,375% en 2023 et à 0,28% en 2024). Afin d’assurer une stricte neutralité pour les parties prenantes (budget de l’Etat, entreprises contribuables et collectivités), il est donc proposé de maintenir, à due concurrence, l’allocation aux collectivités d’une quote-part de TVA aux départements (47
Amendement I-999 — Projet de loi de finances pour 2025
Référence : I-999
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER a été élaboré avec la Confédération générale des Scop et vise à aligner le régime fiscal applicable aux Scic dans le cadre de transformations, avec celui en Scop, par souci de cohérence, de simplification, et pour lever les freins à certaines transformations en Scic. Pour rappel, les Scic sont des sociétés formées autour d’un projet coopératif d’intérêt collectif, qui combinent gouvernance multipartite, ancrage local, lucrativité limitée et implication citoyenne. On en dénombre 1400 sur le territoire, qui œuvrent dans tous les domaines d’activité : fourniture d’électricité (Enercoop), solution de mobilité (Citiz, Mobicoop), plateformes (Tënk, Label Emmaüs…). 1 SCIC sur 2 comporte une collectivité territoriale à son capital. Elles connaissent un développement exponentiel, avec une croissance de 200% entre 2014 et 2022. L’article 19 quaterdecies de la loi n°47-1775 du 10 septembre 1947 prévoit la possibilité et les conditions pour qu’une société puisse
Amendement I-997 — Projet de loi de finances pour 2025
Référence : I-997
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à faire contribuer les plateformes de travail, telle que la société Uber, alors même qu’elles ne payent pas les cotisations sociales qu’elles devraient si elles étaient « employeurs » et les travailleurs qu’elles emploient de véritables « salariés ». En effet, ces plateformes d’emploi profitent de la législation pour contourner le droit du travail en n’ayant recours qu’à des auto et micro-entrepreneurs, s’épargnant ainsi de toute cotisation sociale comme patronale. La Cour de Cassation a d’ailleurs qualifié le 4 mars 2020 un chaffeur Uber d’indépendant « fictif ». L’auteur de l’amendement défend avec le groupe socialiste, écologiste et républicain depuis des années une présomption de salariat pour ces travailleurs, ce qui aurait un impact direct et conséquent tant sur leurs conditions de travail que sur leur protection sociale, et par voie de conséquence sur les comptes sociaux. Dès lors qu’il n’a pas, encore !, réussi à convaincre le gouverneme
Amendement I-989 — Projet de loi de finances pour 2025
Référence : I-989
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER a pour objet de rétablir le principe de compensation intégrale des charges imputables aux missions de service public assignées aux opérateurs électriques situés dans les zones non-interconnectées. Comme prévu dans le projet de loi de finances, cet amendement permet d’assurer un financement pérenne de la péréquation territoriale entre le territoire continental et les zones non interconnectées tout en sécurisant la compensation intégrale des charges de service public supportés par les opérateurs concernés. Ces charges de service public resteront, comme c’est le cas aujourd’hui, évalués et contrôlés par la Commission de régulation de l’énergie. Selon l’étude d’impact du présent projet de loi, cet article 7 propose une « sécurisation de la péréquation territoriale » qui souffre d’un « déséquilibre croissant entre les coûts de production d’électricité dans les ZNI et leur financement actuel, qui repose largement sur le budget général de l’État ». L’option
Amendement I-904 — Projet de loi de finances pour 2025
Référence : I-904
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe socialiste, écologiste et républicain, travaillé avec plusieurs organisations non gouvernementales, vise à élargir l’assiette de la TGAP aux activités dites « amont ». La France a produit 39 millions de tonnes de déchets ménagers et assimilés en 2019. Alors que près de la moitié a pu être orientée vers des installations de recyclage ou de compostage, 32 % ont été brûlés et 21 % enfouis en décharge. Cette gestion polluante des déchets est pénalisée en France par la taxe générale sur les activités polluantes (TGAP). Si cet impôt sanctionne à juste titre l’incinération et le stockage des déchets, dont les coûts aussi bien environnementaux qu’économiques sont exorbitants, il fait peser la responsabilité de la production de déchets davantage sur l’aval. Or, les produits destinés in fine à la décharge ou l’incinération le sont car leur fin de vie n’a pas été correctement anticipée dès l’amont. Plus que la conséquence d’actes de consommation, le recours aux mod
Amendement I-979 — Projet de loi de finances pour 2025
Référence : I-979
Acte observé : Cosignataire
État officiel : Tombé
La mise en œuvre de la loi d’orientation des mobilités conduit aujourd’hui l’ensemble des autorités organisatrices locales et régionales de la mobilité à définir un contrat opérationnel de mobilité. Ce contrat a pour objet d’identifier les besoins de mobilité propres à chaque bassin de mobilité, et fixe les trajectoires de mise en œuvre de nouveaux services ou infrastructures de transports. Cette nouvelle forme de gouvernance, souple, s’adapte à la réalité des territoires les plus urbains dans le cadre du déploiement des services express régionaux métropolitains (SERM), ainsi que des territoires les plus ruraux. Le contrat opérationnel de mobilité implique un dialogue responsable entre l’ensemble des collectivités territoriales en matière d’offre de transport de même que pour adapter les fiscalités correspondantes en faveur des mobilités durables. Le présent article vise en conséquence, sur le ressort de la Région ou de la collectivité de Corse, à élargir en leur faveur les disposition
Amendement I-975 — Projet de loi de finances pour 2025
Référence : I-975
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe SER a pour objet de corriger un effet de bord du dispositif France ruralité revitalisation (FRR), seul dispositif économique spécifique à la ruralité, entré en vigueur au 1er juillet dernier suite à l’adoption de la lOI n° 2023-1322 du 29 décembre 2023 de finances. Le nouveau critère proposé des « établissements publics à dominante rurale, c’est-à-dire des établissements publics dont plus de 60% de la population réside dans un espace rural au sens de la grille communale de densité établie par l’Institut national de la statistique et des études économiques » est la reprise à l’échelon intercommunal du critère proposé dans le présent projet de loi de finances pour 2025 pour le classement en zone France ruralités revitalisation plus. Il s’agit d’un critère plus pertinent et mieux adapté à la définition de la ruralité. Comme l’indique notamment l’INSEE, s’appuyant « sur une méthodologie européenne pour caractériser les communes en fonction de la répartition
Amendement I-934 — Projet de loi de finances pour 2025
Référence : I-934
Acte observé : Cosignataire
État officiel : Rejeté
le présent amendement du groupe SER, structurant, propose que la dotation globale de fonctionnement (DGF) soit a minima automatiquement indexée à l’inflation constatée chaque année et puisse faire ainsi l’objet d’une régularisation. Créée en 1979, la DGF vise deux objectifs : assurer aux collectivités des ressources stables et prévisibles d’une année sur l’autre et mettre en œuvre une péréquation verticale. L’ensemble de ces concours doit permettre aux collectivités d’assurer l’exercice des compétences transférées et de garantir le service public dont elles ont la charge. Pour protéger la capacité autofinancement des collectivités et leur donner de la visibilité pour la programmation de leurs investissements, la DGF doit pouvoir évoluer a minima au même rythme que l’inflation. Entre 2017 et 2021, la non-indexation a représenté un manque à gagner de l’ordre de 4 milliards d’euros. Comme les auteurs du présent amendement l'ont déjà indiqué dans notre proposition de loi constitutionnelle
Amendement I-1030 — Projet de loi de finances pour 2025
Référence : I-1030
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe Socialiste, Écologiste et Républicain (SER) est issu des propositions du groupe sur la proposition de loi visant à lutter contre les PFAS adoptée le 30 mai 2024 au Sénat. Il vise à prendre en compte l’ensemble des sources de pollution de l’eau par les PFAS. En effet, des pollutions diffuses sont émises dans le cycle de l’eau par l’utilisation de produits contenant des PFAS : ustensiles du quotidien, vêtements imperméables, emballages, cosmétiques, mousses anti-incendie. Ces contamination ayant des impacts sur les eaux pluviales et usées, il semble normal que leur mise sur le marché donne lieu au paiement d’une redevance dès lors que cela génère des pollutions et des frais pour les collectivités, qui devront faire face à l’enjeu massif de la dépollution de l’eau contaminée par les PFAS. Cet l’objet du présent amendement qui propose de créer une nouvelle redevance liées aux substances PFAS, perçue par les agences de l’eau. Cet amendement a été travaillé av
Amendement I-1002 — Projet de loi de finances pour 2025
Référence : I-1002
Acte observé : Cosignataire
État officiel : Adopté
Les PANDORAPAPERS nous ont rappelé le rôle central des conseils dans les montages opaques et frauduleux de fraude fiscale. En créant dans la loi contre la fraude de 2018 et en le modifiant en 2020, l’article 1740 A Bis, le Gouvernement a eu la bonne intuition de vouloir responsabiliser les professionnels fournissant les conseils ou les moyens aux contribuables de frauder, tant il est vrai que le contournement frauduleux de la loi fiscale nécessite bien souvent compétence et technicité. Toutefois, à cette époque, le Gouvernement rendait son dispositif largement inopérant en ne le rendant actif que lorsque l’administration avait pu établir des manœuvres frauduleuses (pénalités de 80 %), ce qui est en pratique rare. De fait, à ce jour, l’article 1740 A BIS n’a jamais été mis en œuvre par l’administration. Or, ce dispositif pourrait trouver plus largement à s’appliquer dès lors que l’administration constate et motive des manquements délibérés plus facilement qualifiable
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle