
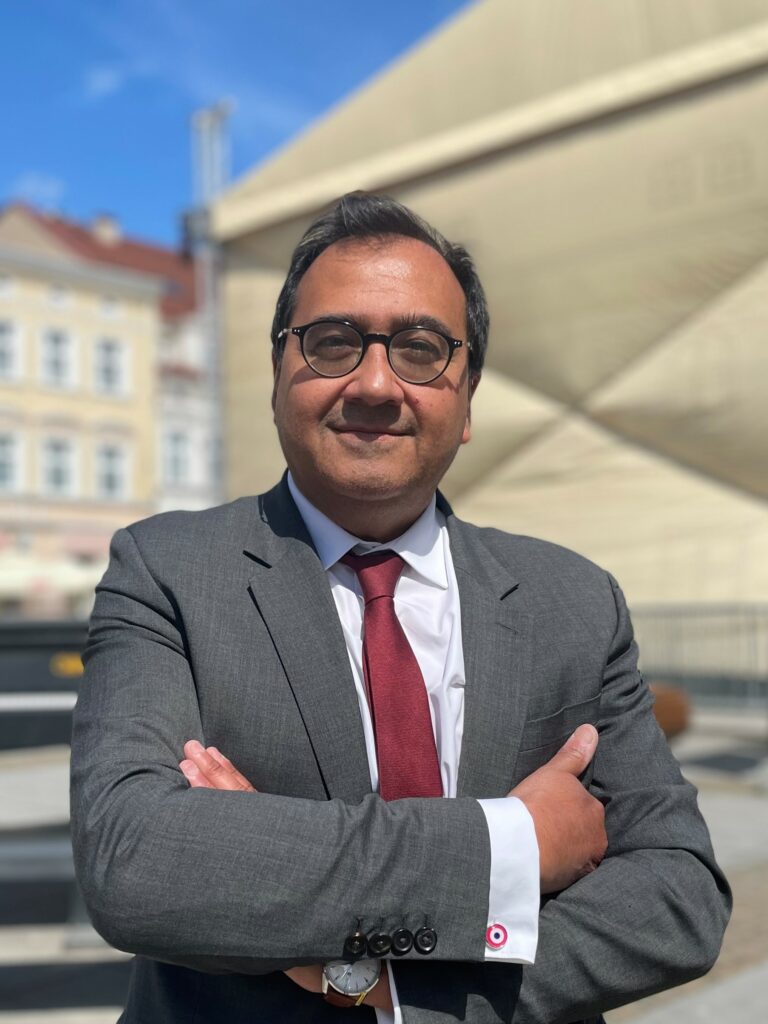
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 106 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-947 — Projet de loi de finances pour 2025
Référence : I-947
Acte observé : Cosignataire
État officiel : Rejeté
Cet article instaure une année blanche, le bénéfice de la dynamique de la TVA étant réservé à l’État. La TVA constitue la principale ressource des Départements depuis la perte de la taxe sur le foncier bâti et de la CVAE. Ce transfert d’impôt national a toujours été présenté comme un « gain » pour les collectivités, la TVA étant présentée comme une ressource plus « dynamique ». En accaparant cette dynamique, alors même que les dotations n’ont pas été indexées sur l’inflation (gain pour l’État de 1,5 Md€ entre 2022 et 2024), le contrat de départ n’est plus respecté par l’État qui reporte encore l’objectif d’une réelle autonomie financière. Avec la chute des DMTO, cet article a pour conséquence que les Départements ne perçoivent plus aucune recette dynamique. Déjà, depuis l’annonce de la révision à la baisse de l’hypothèse de croissance du PIB et compte tenu du ralentissement plus rapide de l’inflation, ils faisaient l’hypothèse d’une évolution de la TVA plus faible que celle prévue init
Amendement I-949 — Projet de loi de finances pour 2025
Référence : I-949
Acte observé : Cosignataire
État officiel : Rejeté
le présent amendement de repli du groupe SER vise à réduire l’exonération prévue par le pacte Dutreil à 50 % pour la fraction supérieure à 12 millions d’euros.
Amendement I-939 — Projet de loi de finances pour 2025
Référence : I-939
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à supprimer la minoration de compensation opérée au titre des variables d’ajustements. Parce qu’il se traduit par une ponction sur les dotations de compensation fiscale, le mécanisme de variables d’ajustements conduit à déresponsabiliser l’Etat des conséquences de ses propres décisions d’amputation d’impôts locaux. Parce que ce même mécanisme conduit à « reprendre d’une main ce qu’il alloue de l’autre », il participe à la décrédibilisation de la parole de l’Etat à l’égard des élus locaux et efface unilatéralement les décisions parlementaires. A titre d’illustration, cela revient sur l’engagement de compensation d’exonérations longues de foncier bâti au bénéfice des logements sociaux, proposition majeure du rapport Rebsamen sur la relance de la construction (article 177 LFI 2022). Certes, ce mécanisme n’est pas mis en œuvre pour la première fois mais le montant de – 487 millions d’euros du présent article 29 est sans commune mesure avec les année
Amendement I-938 — Projet de loi de finances pour 2025
Référence : I-938
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain est l’un des amendements traduisant les 20 propositions de recettes proposées par les sénatrices et sénateurs du groupe à l’occasion de la présentation du projet de loi de finances par le gouvernement. Il vise à supprimer le prélèvement forfaitaire unique, autrement appelé flat tax. La création de cette flat tax n’a pas eu les effets escomptés sur la croissance économique. Il se justifie d’autant plus que France Stratégie a remis son rapport d’octobre 2021 et souligne que les gains fiscaux, issus de la mise en la place de la flat tax n’ont pas porté leurs fruits : « l’instauration du prélèvement forfaitaire unique (PFU) n’a pas conduit les entreprises dont les actionnaires ont bénéficié du PFU à connaître une évolution de l’investissement significativement différente de celle des autres ». Le PFU a favorisé l’augmentation et la concentration des dividendes et n’est donc pas pertinent dans la conjoncture économique et
Amendement I-986 — Projet de loi de finances pour 2025
Référence : I-986
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe socialiste, écologiste et républicain vise à revenir strictement au niveau de fiscalité sur l’électricité qui était appliqué avant la crise, sans laisser la possibilité au pouvoir exécutif d’augmenter la pression fiscale sur les consommations électriques, comme le prévoient actuellement, et potentiellement dans des proportions très significatives, les alinéas 15 et 16 de l’article 7. En cela, le groupe SER partage les préoccupations de préservation du pouvoir d’achat des françaises et des français En effet, tout en garantissant que les tarifs réglementés baissent de 9 % en 2025, une évolution qui s’explique par la baisse des prix de marchés, le présent article prévoit que le Gouvernement, par voie réglementaire, puisse augmenter la pression fiscale sur l’électricité au-delà de son niveau d’avant crise. Les auteurs du présent amendement ne partagent pas cette orientation.
Amendement I-950 — Projet de loi de finances pour 2025
Référence : I-950
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement de repli du groupe SER vise à rehausser le taux de la taxe sur les transactions financières (TTF) à 0,5 %. En s'appuyant sur les prévisions de recettes de la TTF pour 2023, une telle augmentation permettrait à l'État de collecter environ 3,73 milliards d’euros, contre 2,24 milliards d’euros actuellement avec un taux de 0,3 %, soit une hausse annuelle de 1,5 milliard d’euros. En 2017 déjà, la Cour des comptes déplorait la méthode de recouvrement de la TTF : « Le contrôle des déclarations et du recouvrement de la taxe sur les transactions financières est insuffisant : d’une part, l’administration ne connaît pas l’ensemble des transactions assujetties à la taxe ; d’autre part, le contrôle se heurte à de nombreuses difficultés juridiques et techniques. » La taxe sur les transactions financières a la particularité d’être directement affectée à la solidarité internationale. En effet, en 2023, près de 30% du montant collecté de la TTF était assigné à l’Aide Publique au D
Amendement I-969 — Projet de loi de finances pour 2025
Référence : I-969
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER propose d’appliquer le crédit d’impôt opérations d’accession sociale à la propriété s’appuyant sur un bail réel solidaire permettant ainsi des prix de sortie plus en cohérence avec les ressources des ménages des départements et régions d’Outre-mer. Contrairement au Prêt social location-accession qui peut faire l’objet de spéculation foncière lors de la revente par le ménage, le bail réel solidaire (BRS) est un logement durablement abordable. Les ménages qui en bénéficient ne pourront revendre le logement qu’à un prix de cession encadré, inférieur au prix du marché, et à un ménage répondant aux mêmes critères de ressources auxquels ils étaient soumis. Mais aujourd’hui, malgré les avantages évidents de ce modèle, le coût d’acquisition en BRS est équivalent voire plus cher que le PSLA pour le ménage, puisqu’il ne bénéficie d’aucune solution de financement. Ce dispositif pouvant être mobilisé notamment en RHI, ou dans les zones de menaces graves des vies
Amendement I-964 — Projet de loi de finances pour 2025
Référence : I-964
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à déplafonner intégralement deux des trois taxes alimentant l’Agence nationale du sport (ANS) afin de dégager le financement nécessaire pour assurer l’héritage des jeux olympiques et paralympiques, une politique de développement des pratiques physiques et sportives en direction de tous les publics et le développement d’un parc d’équipements sportifs en bon état, sur l’ensemble du territoire. Le montant global des trois taxes contribuant au financement de l’ANS pour 2025 est attendu à hauteur de plus de 563 millions € et seuls 160 millions € seront reversés à l’ANS pour financer la politique du sport. Le produit de 2 des 3 taxes est systématiquement écrêté. En 2025, l’une d’entre elles (taxe de 5,1% sur les produits de la Française de Jeux hors paris sportifs) ne sera plus du tout affectée à l’ANS. Le rendement total des 3 taxes a progressé de plus de 10% depuis 2017 mais la part affectée au secteur sportif a été réduite de moitié ; en dix ans la part de reversement
Amendement I-958 — Projet de loi de finances pour 2025
Référence : I-958
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain est l’un des amendements traduisant les 20 propositions de recettes proposées par les sénatrices et sénateurs du groupe à l’occasion de la présentation du projet de loi de finances par le gouvernement. Il vise à insérer quatre alinéas augmentant le taux de l’impôt sur les sociétés de 25 à 30% dans certains cas de figure. Le taux de 30% s’applique aussi pour les sociétés lorsqu’elles ne respectent pas l’obligation de publication annuelle des écarts éventuels de représentation entre les femmes et les hommes parmi les cadres dirigeants et les membres des instances dirigeantes au titre de l’article 14 de la loi n° 2021-1774 du 24 décembre 2021 visant à accélérer l’égalité économique et professionnelle. En 2020, on ne comptait seulement que 3 femmes sur 120 dirigeants dans les plus grandes entreprises françaises. Ces dispositions visent à inciter les entreprises à avoir une meilleure représentation des femmes dans les pos
Amendement I-1035 — Projet de loi de finances pour 2025
Référence : I-1035
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à fixer, pendant une période transitoire de 4 ans à compter du 1er janvier 2025, un taux maximal de la part départementale de la taxe d’aménagement de 4,5 % contre un taux de 2,5 % actuellement. Ce dispositif doit permettre de soutenir financièrement les départements face à la perte massive de leurs recettes, en particulier la diminution du produit des DMTO de 22 % en 2023 et qui s’annonce de près de 20 % en 2024. Il permet également de compenser la baisse des nouvelles constructions qui constituent le fait générateur de paiement de la taxe d’aménagement : - 15 % des permis de construire sur la période juin 2023 à juin.
Amendement I-1040 — Projet de loi de finances pour 2025
Référence : I-1040
Acte observé : Cosignataire
État officiel : Rejeté
Amendement de repli Cet amendement du groupe SER, travaillé avec la Fédération des Entreprises des Outre-mer (FEDOM), envisage de porter à 100 000 euros le plafond d’éligibilité des opérations de rénovation de logements anciens engagées par les organismes de logements sociaux de Nouvelle-Calédonie. Ce plafond est fixé actuellement à 50.000 € par logement. Il vise à prendre en considération l’état des organismes de logements sociaux en Nouvelle-Calédonie confrontés à des difficultés financières accrues (52% de loyers impayés pour la seule Société Immobilière de la Nouvelle-Calédonie - SIC NC). Même si la loi de finances pour 2024 a supprimé la condition de localisation géographique qui devait être remplie pour bénéficier de la réduction d’impôt au titre des travaux de rénovation ou de réhabilitation des logements achevés depuis plus de vingt ans, les auteurs de l’amendement souhaitent insister sur la situation spécifique, à la fois structurelle et factuelle, que traverse la Nouvelle-Cal
Amendement I-937 — Projet de loi de finances pour 2025
Référence : I-937
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe SER vise à intégrer, dans la détermination de l’enveloppe 2025 de DGF, le fait que l’alinéa 13 de l’article 61 de la présente loi prévoit l’augmentation de la dotation de solidarité rurale (150 M€) et de la dotation de solidarité urbaine (140 M€). Ce projet de loi de finances prévoit en effet une augmentation des dotations de péréquation communales à un niveau similaire à celui de la LFI pour 2023 mais, à la différence de cette dernière, en maintenant inchangée l’enveloppe globale de la DGF telle que fixée par le présent article 29 (contre une augmentation de 320 M€ à l’article 130 de la LFI 2024). En ce faisant, il conduit à un financement de l’augmentation de la DSR et de la DSR par prélèvement sur la dotation forfaitaire. Or plusieurs centaines de communes ont désormais une dotation forfaitaire égale à zéro. Ces communes sans dotation forfaitaire ne pourront ainsi pas participer au financement de la péréquation, ce qui est paradoxal, ou plus préciséme
Amendement I-974 — Projet de loi de finances pour 2025
Référence : I-974
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER a pour objet d’exonérer les conjoints étrangers de Français de toute taxe liée à la délivrance ou au renouvellement de leur titre de séjour. Il s’agit de concrétiser une recommandation que le Défenseur des droits a formulée en 2014 et réitérée en 2016. Contrairement aux conjoints étrangers de ressortissants européens résidant en France, les conjoints étrangers de Français doivent s’acquitter d’une taxe au moment de la délivrance et du renouvellement de leur carte de séjour. Le Défenseur des droits considère, à juste titre, que cette différence de traitement constitue « une discrimination à rebours fondée sur la nationalité et prohibée par le droit européen ». Une disposition similaire avait été adoptée au Sénat lors du PLF 2021, sans être conservée dans la loi.
Amendement I-1000 — Projet de loi de finances pour 2025
Référence : I-1000
Acte observé : Cosignataire
État officiel : Adopté
L’article 1388 bis du code général des impôts (CGI) prévoit que la base d'imposition à la taxe foncière sur les propriétés bâties des logements à usage locatif appartenant à un organisme de logement social peut faire l'objet d'un abattement de 30 % au titre des années 2025 à 2030 lorsque ces logements sont situés dans un quartier prioritaire de la politique de la ville. Cet abattement est conditionné à la signature, par l’organisme, du contrat de ville et d’une convention, annexée au contrat de ville, conclue avec la commune, l'établissement public de coopération intercommunale et le représentant de l’État dans le département, relative à l'entretien et à la gestion du parc et ayant pour but d'améliorer la qualité du service rendu aux locataires. Pour que l’abattement s’applique en 2025, la signature de ces conventions doit en principe intervenir au plus tard le 31 décembre 2024. Toutefois, en raison du retard pris dans le calendrier de signature des contrats de ville, plusieurs collect
Amendement I-993 — Projet de loi de finances pour 2025
Référence : I-993
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à supprimer le taux de 5 % du CIR et d’abaisser le plafond de dépenses de R&D de 100 millions d’euros à 20 millions d’euros avec un taux à 30 % inchangé. Cet amendement reprend les propositions du Conseil des prélèvements obligatoires dans son rapport de 2022 sur la fiscalité de l’innovation. Cette dépense fiscale, dont le montant devrait atteindre 7,75 milliards d’euros en 2025, est la plus coûteuse pour les finances publiques. Malgré ce dynamisme considérable, les effets du CIR sur la recherche privée sont mitigés, comme l’ont récemment montré une évaluation de France Stratégie de juin 2021, le rapport du CPO précité ainsi qu’un rapport de la mission d’information du Sénat sur l’excellence de la recherche et de l’innovation (juin 2022). Afin de recentrer ce crédit d’impôt sur les PME, c’est-à-dire sur les entreprises en ayant le plus besoin et qui ont la propension la plus grande à réaliser des innovations de rupture, et d’éviter des effets d’
Amendement I-985 — Projet de loi de finances pour 2025
Référence : I-985
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER, reprenant une disposition proposée par les députés socialistes et apparentés à l'Assemblée Nationale, vise à instaurer une taxe sur les opérations spéculatives d’achat revente d’électricité, sur le modèle de la taxe sur les transactions financières (TTF). Le marché de l’électricité est devenu sujet à des pratiques spéculatives, en raison de la volatilité des prix liée à des facteurs tels que les fluctuations de la demande, les crises énergétiques et les incertitudes climatiques. De nombreux acteurs, notamment des sociétés financières, achètent de l’électricité dans une logique purement spéculative, cherchant à tirer profit des variations de prix sans participer réellement à la production ou à la consommation. En outre, le marché de l’électricité connaît des hausses de prix souvent déconnectées des coûts de production réels, en grande partie à cause des activités spéculatives. Une taxe sur ces transactions aurai
Amendement I-984 — Projet de loi de finances pour 2025
Référence : I-984
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à supprimer cet article 4 qui prévoit « en catimini » la réforme de l’ARENH. Depuis près de dix ans notre groupe porte la suppression de l’ARENH comme objectif alors que ce mécanisme n’a jamais permis de favoriser le développement des capacités de production chez les concurrents d’EDF et qu’il a en revanche privé l’opérateur historique de ressources importantes qui manquent aujourd’hui pour réaliser les investissements dans le parc nucléaire historique, dans le parc futur et dans les énergies renouvelables. La crise énergétique de 2021-2023 et l’erreur que nous avions dénoncée, du relèvement du plafond de l’ARENH ont convaincu les plus sceptiques de la nécessité de préparer son remplacement. A cet égard nous demandons depuis 2022 la présentation d’un projet de loi ad hoc qui permette un débat de fond sur la fixation des prix de l’électricité en France, sur l’avenir d’EDF et sur la compétitivité de nos entreprises. Pou
Amendement I-902 — Projet de loi de finances pour 2025
Référence : I-902
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain est l’un des amendements traduisant les 20 propositions de recettes proposées par les sénatrices et sénateurs du groupe à l’occasion de la présentation du projet de loi de finances par le gouvernement. Il propose la refonte du mode de calcul de l’impôt sur le revenu en instaurant un barème en dix tranches avec pour objectif d’assurer une réelle progressivité de la contribution citoyenne à cette cotisation sociale. En cela, il s’agit d’un amendement visant à susciter un débat et les auteurs du présent amendement appellent les Sénatrices et Sénateurs favorables au principe d’une augmentation du nombre de tranches à voter cet amendement, quitte à le sous-amender pour en ajuster les tranches et les paliers ainsi proposés. La régressivité de notre système fiscal est un constat alarmant et bien documenté. Les travaux de Thomas Piketty ainsi que l’étude de l’Institut des Politiques Publiques, « Quels impôts les milliardaire
Amendement I-948 — Projet de loi de finances pour 2025
Référence : I-948
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à plafonner le bénéfice du pacte Dutreil dans la limite de 5 millions d’euros pour la valeur des titres, ce plafond assure que le bénéfice d’un tel dispositif ne profite qu’aux TPE et PME. Le pacte Dutreil permet la défiscalisation de la donation en ligne directe de 75% des parts d’une entreprise à la condition que l’héritier exerce une fonction de direction. Cette exonération fiscale massive pour éviter les cessions d’entreprises lorsque survient la mort de son dirigeant propriétaire a démontré des effets d’aubaine notables et ce, au détriment de nos finances publiques. Par ailleurs, en cas de non-respect des engagements de l'héritier, l'exonération n'est absolument pas remise en cause, ce qui interroge sur les visées de cette niche. Dans son rapport de juin 2024 la Cours des Comptes souligne que pour la transmission en ligne directe d’un patrimoine de 2,5 millions d’euros le taux moyen devrait être de 30% alors que le taux moyen effectif n’est que de 15%. Le pacte
Amendement I-946 — Projet de loi de finances pour 2025
Référence : I-946
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du groupe SER, proposé par Canopée, soumet un tiers de l’exonération de droits de succession/donation (DMTG) qui existe sur les propriétés forestières à la prise d’engagements pour augmenter le puit de carbone et améliorer l’état de conservation de l’habitat forestier. Cet amendement propose ainsi une modernisation du régime dit « Sérot-Monichon » qui résulte d’une loi du 16 avril 1930. Dans le cadre des successions et donations à titre gratuit, ce régime vise à exonérer des droits de mutation à titre gratuit 75 % de la valeur des propriétés forestières. Pour bénéficier de cette exonération, le bénéficiaire doit présenter une garantie de gestion durable prévue par le code forestier, c’est-à-dire disposer d’un document de gestion forestière ou adhérer au code de bonnes pratiques sylvicoles. Or, ces documents ne permettent qu’à minima une prise en compte des enjeux liés à la biodiversité et au climat. Pour favoriser une sylviculture plus proche des cycles naturels, il est
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle