
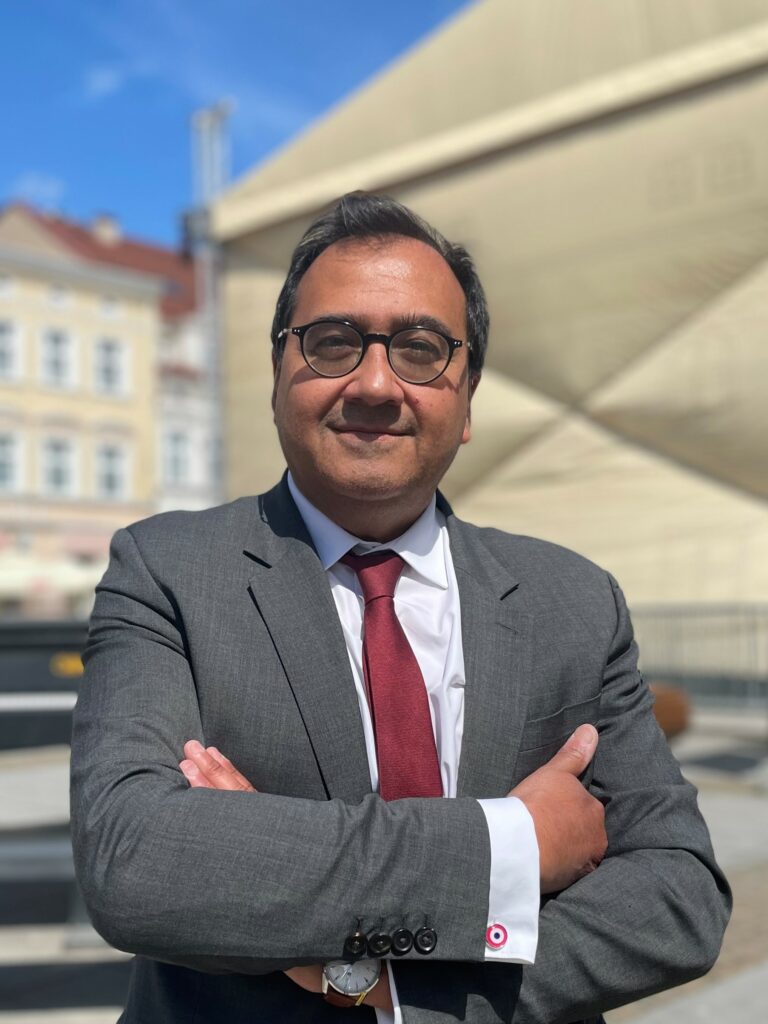
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 108 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-932 — Projet de loi de finances pour 2025
Référence : I-932
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement transpartisan issu des travaux de l'Assemblée Nationale, dont la première signataire est Sophie Panonacle, a été adopté à l’Assemblée nationale en première lecture. Il est issu des propositions émises par les membres du Comité National du Trait de Côte (CNTC), comité spécialisé du Conseil National de la Mer et des Littoraux (CNML). Le CNTC, créé par la loi Climat & Résilience du 22 août 2021, a pendant plus d’une année (mars 2023 - mai 2024) confronté les avis d’élus locaux, de scientifiques, d’acteurs socioprofessionnels, d’associations environnementales et des services de l’État. Il a été accompagné par des inspecteurs généraux de l’IGEDD et de l’IGA. En complément, le Cerema a été chargé de produire un rapport sur les enjeux du recul du trait de côte à différents horizons (5 ans, 30 ans et 100 ans). Des estimations en nombre et en valeur de biens (logements et bâtiments professionnels) et d’équipements publics menacés par l’érosion côtie
Amendement I-911 — Projet de loi de finances pour 2025
Référence : I-911
Acte observé : Cosignataire
État officiel : Tombé
Après avoir été la seule catégorie de collectivités à ne pas avoir retrouvé en 2021 et 2022 le niveau d’épargne brute constaté en 2019, la Cour des comptes a constaté « une situation financière en repli » pour les Régions « qui s’est dégradée en 2023 sous l’effet du ralentissement des produits et d’une accélération des charges de fonctionnement ». Les Régions ont ainsi vu leur épargne brute baisser de - 5,9 % en 2023, soit une diminution de - 400 M€, et leur capacité de désendettement atteindre 6,1 ans, soit un niveau plus dégradé que celui constaté lors de la crise sanitaire. En effet, les recettes des collectivités régionales ont augmenté de seulement + 2,9 % en 2023, soit une progression largement inférieure au taux d’inflation constaté (+ 4,9 %). Une part importante des recettes régionales dites carbonées - les parts variables de TICPE et le produit issu des cartes grises - est confrontée à une baisse structurelle sensible depuis 2020, liée notamment à la transformation des modes d
Amendement I-977 — Projet de loi de finances pour 2025
Référence : I-977
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Les enjeux climatiques et les objectifs fixés par la France dans le cadre de sa stratégie nationale bas carbone à l’horizon 2050 imposent une accélération de la décarbonation des mobilités dans laquelle nos réseaux de transport public, facilitant la mobilité du quotidien, ont toute leur place. Offrir des solutions de mobilité alternatives à tous les Français, quel que soit leur lieu de résidence ou d’activité, sur l’ensemble du territoire national, y compris dans les zones les moins peuplées, tel est le défi à relever pour les autorités organisatrices de la mobilité (AOM). Pour ce faire, ces dernières doivent à la fois poursuivre le développement de leurs réseaux de transport tout en favorisant leur intermodalité. Répondre à l’urgence environnementale nécessite un choc d’offre indispensable pour favorise
Amendement I-1003 — Projet de loi de finances pour 2025
Référence : I-1003
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER étend la Tascom aux entrepôts de plus de 10 000 m². La taxe sur les surfaces commerciales permet d’encourager les opérateurs et acteurs économiques du commerce assujettis à optimiser la consommation des surfaces bâties et contribue à l’objectif national de ralentissement des surfaces artificialisées. Elle s’applique aux surfaces commerciales de vente au détail, couvertes et accessibles au public de plus de 400 mètres carrés de surface de vente et réalisant un chiffre d’affaires supérieur à 460 000 euros. Le montant de cette taxe est déterminé par application à la surface de vente de l’établissement, d’un tarif qui varie en fonction du chiffre d’affaires annuel au mètre carré. Les entreprises du e-commerce qui ne disposent pas de surfaces commerciales accessibles au public et ne sont donc pas assujetties à la Tascom en l’état du droit. Or, leurs activités relèvent d’une activité commerciale au même titre que les entreprises d
Amendement I-966 — Projet de loi de finances pour 2025
Référence : I-966
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement travaillé en lien avec l’Association pour le Soutien au Théâtre Privé a pour objet de rehausser le plafond du produit de la taxe sur les spectacles perçu par l’association. Au titre de l’année 2025, le produit des ressources instituées par cette taxe, affectée à l’association pour le soutien du théâtre privé est plafonné à 8 000 000 euros conformément au montant inscrit à l’article 33 alinéa 5 du projet de loi de finances pour 2025. Or le même article, en son alinéa 2, prévoit que le rendement prévisionnel de cette taxe pour 2025 sera de 8 500 000 euros. La croissance importante des spectateurs et l’augmentation moyenne du prix des billets ont conduit à faire croître nettement le produit de cette taxe qui devrait atteindre davantage que les 8,5 millions inscrits dans le PLF 2025. Un récent rapport de l’Inspection Générale des Affaires Culturelles sur le système d’aide de l’ASTP dégage quatre pistes de financement, dont le premier levier identifié est le
Amendement I-909 — Projet de loi de finances pour 2025
Référence : I-909
Acte observé : Cosignataire
État officiel : Adopté
Après avoir été la seule catégorie de collectivités à ne pas avoir retrouvé en 2021 et 2022 le niveau d’épargne brute constaté en 2019, la Cour des comptes a constaté « une situation financière en repli » pour les Régions « qui s’est dégradée en 2023 sous l’effet du ralentissement des produits et d’une accélération des charges de fonctionnement ». Les Régions ont ainsi vu leur épargne brute baisser de - 5,9 % en 2023, soit une diminution de - 400 M€, et leur capacité de désendettement atteindre 6,1 ans, soit un niveau plus dégradé que celui constaté lors de la crise sanitaire. En effet, les recettes des collectivités régionales ont augmenté de seulement + 2,9 % en 2023, soit une progression largement inférieure au taux d’inflation constaté (+ 4,9 %). Une part importante des recettes régionales dites carbonées - les parts variables de TICPE et le produit issu des cartes grises - est confrontée à une baisse structurelle sensible depuis 2020, liée notamment à la transformation des modes d
Amendement I-980 — Projet de loi de finances pour 2025
Référence : I-980
Acte observé : Cosignataire
État officiel : Rejeté
Le plafonnement du versement mobilité additionnel (VMA) au regard d’un taux de versement mobilité appliqué sur un ressort territorial donné entraîne un déséquilibre entre territoires et pourrait entraver le financement des services express régionaux métropolitains (SERM). Le plafonnement peut en effet, dans certains cas, traduire un prélèvement priorisé en dehors du centre des agglomérations. Or, les mobilités concernent tous les territoires, indistinctement. Les modalités d’adaptation du taux de VMA, permettant de le réduire ou de le porter à zéro, facilitent déjà la modulation concertée entre territoires et garantissent une juste charge de celui-ci. Il apparaît donc nécessaire de confier aux autorités organisatrices des mobilités un pouvoir effectif de taux afin de garantir le financement suffisant et adapté pour le fonctionnement des SERM, en pleine responsabilité pour les élus concernés. Le présent amendement vise donc à faire du VMA un levier réellement additionnel sans condition
Amendement I-952 — Projet de loi de finances pour 2025
Référence : I-952
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe SER propose de taxer les rachats d’actions à hauteur de 4 % de leur valeur boursière, afin de générer de nouvelles recettes fiscales. Contrairement aux autres transactions financières, le rachat d’actions par une entreprise ne vise qu’à augmenter artificiellement la valeur des actions restantes, offrant aux actionnaires un gain indirect, que l'on pourrait qualifier d’évasion fiscale légale. Ces opérations, sans réelle justification économique, devraient donc être découragées par une taxe additionnelle. Le projet du gouvernement prévoit une taxe basée sur la valeur nominale des actions, soit leur valeur comptable. Par exemple, pour une entreprise comme L’Oréal, dont la valeur comptable du titre est de 20 centimes alors que sa valeur boursière atteint près de 400 euros, cette approche minimise drastiquement la contribution fiscale des rachats d'actions, rendant la mesure peu efficace. En comparaison, les États-Unis imposent déjà ces transactions à hauteur
Amendement I-970 — Projet de loi de finances pour 2025
Référence : I-970
Acte observé : Cosignataire
État officiel : Tombé
Le projet de loi de finances pour 2025 prévoit une réduction importante du Fonds de compensation de la TVA (FCTVA), qui correspond à une récupération (partielle) de la TVA supportée par les collectivités sur un certain nombre de leurs dépenses, notamment dépenses d’investissement. Le taux de récupération baisse, passant de 16,404% à 14,850%. Cela représente une perte importante pour les collectivités, et va directement venir obérer leurs capacités d’investissement, à l‘heure où les besoins d’investissement sont importants alors même que les capacités financières se tendent. Les plus petites communes, qui, limitées par la taille de leur budget, n’engagent souvent qu’un projet d’investissement par mandat, sont tout particulièrement concernées. Le présent amendement du groupe SER a donc pour objectif de les préserver en maintenant pour les communes situées dans une collectivité régie par l’article 73 de la Constitution le taux historique du FCTVA, 16,404% dans l'hypothèse où cet article d
Amendement I-1016 — Projet de loi de finances pour 2025
Référence : I-1016
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement de repli du groupe SER propose d'abaisser le seuil de chiffre d’affaires national de 25 millions d’euros à 5,5 millions d’euros, sans modification du taux de la taxe sur les services numériques (taxe GAFAM), qui reste fixé à 3 %. Cette mesure vise à élargir l'assiette de la taxe et à permettre une contribution plus juste des entreprises numériques aux finances publiques, en réponse aux besoins accrus de financement auxquels nous faisons face. Avec l’instauration de cette taxe en 2019, la France a été un précurseur en matière de fiscalité numérique. Toutefois, plusieurs autres pays nous ont depuis suivis, avec des seuils plus bas ou des taux plus élevés, voire les deux. Par exemple, en Italie et en Espagne, bien que le taux soit resté à 3 %, le seuil de chiffre d'affaires a été abaissé respectivement à 5,5 millions d’euros et 3 millions d’euros. En Turquie, le taux est de 7,5 %, avec un seuil de 550 000 euros, et au Canada, le seuil est fixé à 13,5 millions d’euros, bien
Amendement I-906 — Projet de loi de finances pour 2025
Référence : I-906
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du groupe SER, dans la ligne des précédents amendements adoptés dans les précédents PLF visant à obtenir une meilleure information du Parlement à propos de l'utilisation du crédit d’impôt relatifs aux services à la personne (CISAP), dont le coût s’élève à 6 milliards d’euros en 2023 pour environ 4,7 millions de foyers. En effet, l’article 18 de la loi de finances pour 2023 impose déjà au contribuable de préciser le type de service à la personne concerné. Cependant, les données actuellement disponibles ne permettent pas une évaluation complète de l’impact et de l’efficacité de ce dispositif fiscal. Pour compléter ces données, l’amendement propose d’ajouter une nouvelle rubrique dans la déclaration d’impôt, afin de préciser la nature de l’organisme, la personne morale ou physique ayant fait l’objet du crédit d’impôt et ainsi indiquer s’il s’agit d’un particulier employeur, d’un organisme de service à la personne ou d’un mandataire. Dans une d
Amendement I-1011 — Projet de loi de finances pour 2025
Référence : I-1011
Acte observé : Cosignataire
État officiel : Tombé
Les manœuvres de contournement de l’impôt sur les dividendes dites « Cumcums » coutent près de 3Md€ par an à l’État (plus de 33 Md€ depuis l’origine). Relevées en 2018, ces manipulations ont fait l’objet d’un premier dispositif de régulation en 2019, n’ayant pas permis de pleinement contrer le phénomène. Le présent amendement vise à combler l’une des failles du dispositif anti « CumCum internes ». Ces montages consistent pour un individu assujetti au prélèvement à la source sur les dividendes à mettre ses actions dans les mains de banques françaises exonérées de taxe le temps du versement de ces dividendes, puis à récupérer ensuite les titres et les dividendes, évitant ainsi l’impôt. Le dispositif instauré en juillet 2019 pour contrecarrer cette pratique est incomplet. En effet, il se limite aux montages financiers consistant en un prêt « réel » de l’action possédée par un individu assujetti à une banque. Il ignore cependant les mécanismes plus complexes consistant en : - L’échange de
Amendement I-973 — Projet de loi de finances pour 2025
Référence : I-973
Acte observé : Cosignataire
État officiel : Rejeté
Depuis la loi de finances pour 2024, l’Article 1414 A du Code général des impôts permet aux personnes domiciliées hors de France de bénéficier d’un dégrèvement de la taxe d'habitation sur les résidences secondaires et autres locaux meublés non affectés à l'habitation principale pour le logement qui constituait leur résidence principale à la date du transfert de leur domicile fiscal hors de France, au titre de l'année de leur retour en France, faisant suite à un appel à quitter la zone où était établie leur résidence ou à une opération de retour collectif décidé par le ministre des affaires étrangères ou le chef de la mission diplomatique. Si cette disposition fut la bienvenue, elle ne constitue que l’ébauche du cadre légal réclamé de longue date par nos concitoyens établis hors de France pour le statut de résidence de repli Le présent amendement du groupe SER vise donc à aller plus loin dans la création de ce statut en permettant d’assimiler à une résidence principale la résidence déte
Amendement I-1027 — Projet de loi de finances pour 2025
Référence : I-1027
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER propose de taxer tout yacht en fonction de ses émissions de gaz à effet de serre à partir du moment où il traverse l’espace maritime français, qu’il s’amarre ou non dans un de ses ports ou qu’il soit immatriculé en France ou non. Il est vital de désinciter à l’usage des yachts, leurs émissions étant terrifiantes : une heure de navigation du yacht de Bernard Arnault émet 5,3 tonnes de CO². Pour comparaison, l’empreinte carbone moyenne d’un Français est de 4,4 tonnes de CO². Le tarif de la taxe est calqué sur le tarif de la taxe carbone. Sont exclus du dispositif les navires concourant aux services publics et les bâtiments militaires. Sont également exclus du dispositif les navires de transport de marchandises. Si la question est écologique, c’est aussi une question de justice fiscale et sociale : comment faire accepter aux Françaises et aux Français la sobriété nécessaire dans le cadre de la transition énergétique, pendant qu’’en parallèle, une vie d’
Amendement I-972 — Projet de loi de finances pour 2025
Référence : I-972
Acte observé : Cosignataire
État officiel : Adopté
Le dispositif de crédit d’impôt en faveur du logement social outre-mer prévu à l'article 244 quater X du code général des impôts s'applique, sous conditions, aux organismes de logement social qui créent des logements sociaux dans les départements d'outre-mer. Ce dispositif est très encadré (procédure d’agrément, attribution des logements à des locataires sous plafonds de ressources, loyers plafonnés etc). Le texte de l’article 244 quater X précise que les logements peuvent être des logements foyers et qu’ils peuvent être spécialement adaptés à l'hébergement de personnes âgées de plus de soixante-cinq ans ou de personnes handicapées auxquelles des prestations de services de nature hôtelière peuvent être proposées. Toutefois, le bulletin officiel des impôts, BOI-IS-RICI-10-70-10 §150, indique qu’il convient que « les prestations éventuellement proposées en sus du logement soient uniquement de nature hôtelière (gardiennage, blanchisserie, ménage, restauration, etc.) et non de nature médic
Amendement I-1005 — Projet de loi de finances pour 2025
Référence : I-1005
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à lutter contre les pratiques d’évitement de l’impôt en soumettant au barème de l’impôt sur le revenu les montants versés à des sociétés sous la forme de holdings. En effet, en laissant les revenus distribués sur le compte des holdings qu’ils contrôlent au lieu de se verser des dividendes, certains actionnaires réussissent à échapper à toute taxation en plus de priver l'économie réelle d’investissements. Comme l’ont montré les travaux de l’institut des politiques publiques (IPP), les milliardaires français ne payent que 2% d’impôts sur le revenu en moyenne en instrumentalisant ces holdings afin d’organiser leur insolvabilité fiscale. Comme l’a révélé le scandale « OpenLux », BernardArnault possède à lui seul 31 sociétés au Luxembourg. Sur ces 31 holdings, seules 3 ont une activité identifiable. A quoi servent les 28 entités restantes si ce n’est à contourner l’impôt ? Les conséquences de ces pratiques sont fortement préjudiciables à la puissance
Amendement I-926 — Projet de loi de finances pour 2025
Référence : I-926
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Dans un contexte d’attrition du marché locatif et de hausse continue de la part du revenu consacrée au logement dans le revenu des ménages, cet amendement permet en premier lieu aux communes situées en « zone tendue » de porter le montant de la majoration de la taxe d’habitation sur les résidences secondaires jusqu’à 100 % (contre 60 % depuis le 1er janvier 2017) De plus, il permet à l’ensemble des communes, de fixer librement le taux de cette taxe sans être soumise au plafond de deux fois et demi le taux moyen national, qui résulte aujourd’hui des dispositions combinées du troisième alinéa de l’art. 1407 ter et du I de l’article 1636 B septies du CGI.
Amendement I-944 — Projet de loi de finances pour 2025
Référence : I-944
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe socialiste, écologiste et républicain vise à tirer les conséquences de la suppression de l’article 30 du projet de loi de finances relatif aux modifications de l’assiette et du taux du FCTVA.
Amendement I-942 — Projet de loi de finances pour 2025
Référence : I-942
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe SER a pour objectif de permettre aux collectivités de percevoir les recettes du FCTVA auxquelles elles peuvent légitimement prétendre au titre des dépenses, principalement d'investissement, qu'elles ont engagées. La réduction du taux de FCTVA de 16,404 % en 2024 à 14,85 %, (et la sortie de l’assiette d’éligibilité de certaines dépenses figurant en section de fonctionnement) représente un manque à gagner évalué à 800 millions d’euros par le gouvernement. Elle concernera aveuglement toutes les collectivités, et en particulier celles qui investissent le plus dans la transition écologique et contribuent, à ce titre, à permettre à la France d’atteindre ses engagements internationaux en matière de lutte contre le réchauffement climatique. Mettre à la charge des collectivités deux points de TVA n’est pas acceptable et correspond à une rupture brutale des engagements de l’Etat concernant ce remboursement. Qui plus est, cette disposition est rétroactive (25% des
Amendement I-1022 — Projet de loi de finances pour 2025
Référence : I-1022
Acte observé : Cosignataire
État officiel : Rejeté
Comment accepter aujourd’hui que le foncier ne soit plus abordable, ni même disponible pour des jeunes ménages qui souhaitent construire leur projet de vie au cœur des villes et des villages qui les ont vu naître. Ce phénomène d’éviction inquiète et impacte la vie des Français jusque dans les territoires ruraux. Les élus locaux doivent pouvoir répondre aux aspirations bien légitimes des habitants. Aussi notre amendement propose de donner la possibilité aux collectivités territoriales qui le souhaitent de prendre une délibération pour appliquer un abattement sur la taxe foncière sur les propriétés bâties due par les ménages (sous plafonds de ressources) qui acquièrent un bâti existant dégradé dont le coût des travaux de rénovation est supérieur à la valeur du bien dans des conditions à définir par décret. Par ailleurs, cette mesure favorise la mise en œuvre du "zéro artificialisation nette" puisqu’ils encourage les ménages à réinvestir le bâti existant. Cette proposition est mesurée : c
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle