
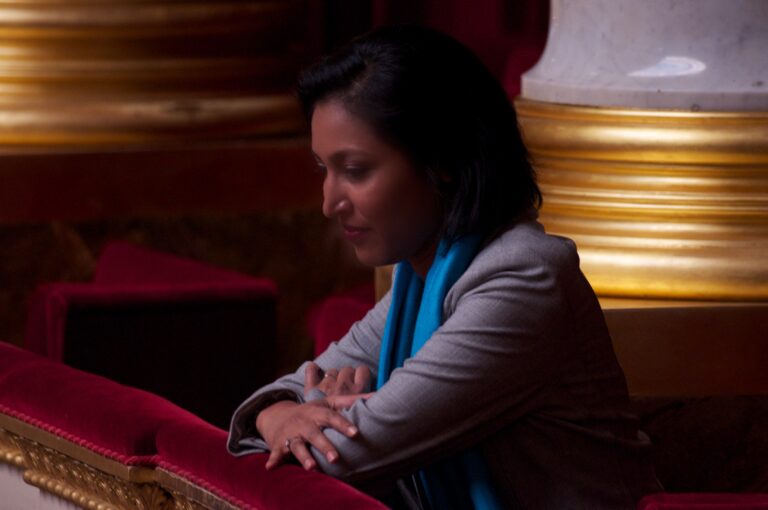
Fiche publique sourcée
Corinne Narassiguin
Conseiller municipal — Aubervilliers
Département : Seine-Saint-Denis (93)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Corinne Narassiguin, née le 7 mars 1975 au Port, sur l'île de La Réunion, est une femme politique française, membre du Parti socialiste et sénatrice de la Seine-Saint-Denis depuis 2023. Ancienne députée de la première circonscription des Français établis hors de France de 2012 à 2013, elle est porte-parole de son parti d'avril 2014 à juin 2017, puis à partir d'avril 2018, secrétaire nationale à la coordination et aux moyens. Depuis octobre 2023, elle siège au Sénat à la suite de son élection comme tête de liste en Seine-Saint-Denis.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q2997360Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Corinne_NarassiguinSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Corinne Narassiguin » — révision 238566943 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Vote solennel loi mariage 23042013 01.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Corinne Narassiguin — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Corinne NARASSIGUIN — Sénat Licence non spécifiée pour la notice HTML Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Aubervilliers
Source officielleVoir la sourceSeine-Saint-Denis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- La gauche et les écologistes rassemblés pour la Seine-Saint-Denis — 22,85 % des suffrages exprimés
- Au service des maires et des élus locaux — 21,10 % des suffrages exprimés
- RASSEMBLEMENT POUR NOS VILLES — 18,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (17)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 484 acte(s) correspondant aux filtres — page 101 sur 125. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1019 — Projet de loi de finances pour 2025
Référence : I-1019
Acte observé : Cosignataire
État officiel : Rejeté
Les conseils d'architecture, d'urbanisme et de l'environnement (CAUE) représentent une ingénierie locale essentielle auprès des collectivités dans la conception de leur projet, d'autant que les crédits alloués à l’ANCT dédiés à l'accompagnement sur mesures des petites collectivités, sont en forte baisse. Les 92 CAUE assurent une couverture quasi-totale du territoire et leur gouvernance permet d’associer tous les acteurs du cadre de vie : État (ABF, DDT, directeur académique), élus départementaux et municipaux, professionnels, représentants de la société civile et personnalités qualifiées. Compte tenu de leur fort ancrage local, les CAUE ont une approche fine et adaptée des projets de territoires. Le financement des CAUE repose principalement sur l’affectation d’une partie de la part départementale de la taxe d’aménagement (TA). Le conseil départemental fixe le taux de la part départementale de TA, jusqu’à un plafond de 2,5% ainsi que le taux de répartition de son rendement entre les CA
Amendement I-981 — Projet de loi de finances pour 2025
Référence : I-981
Acte observé : Cosignataire
Amendement I-956 — Projet de loi de finances pour 2025
Référence : I-956
Acte observé : Cosignataire
État officiel : Rejeté
Dans un contexte de tensions sur la ressource et d’évolution de la réglementation sur la qualité de l’eau au regard des « polluants émergents » (résidus de pesticides, PFAS…), les services publics d’eau et d’assainissement doivent engager d’importants investissements pour rattraper leur retard et adapter les services au changement climatique. Les rôles des Agences de l’eau est essentiel dans l’accompagnement des collectivités, pour soutenir le financement des projets de préservation des ressources en eau, de transition hydrique, d’amélioration de la qualité de l’eau, de lutte contre les pollutions. Face à l’amplification de ces défis, les Agences doivent avoir les capacités financières suffisantes pour répondre aux besoins croissants des services d’eau et d’assainissement. Le présent amendement du groupe SER vise à donc à augmenter le plafond de recettes des Agences de l’eau de 175 millions, comme prévu initialement pour financer le Plan Eau. Cet engagement financier est indispensable
Amendement I-1021 — Projet de loi de finances pour 2025
Référence : I-1021
Acte observé : Cosignataire
Amendement I-1010 — Projet de loi de finances pour 2025
Référence : I-1010
Acte observé : Cosignataire
État officiel : Rejeté
Notre amendement propose de mettre en place un barème progressif des droits de mutation pour plus d’équité. Le taux de la taxe de publicité foncière ou du droit d’enregistrement prévu à l’article 683 est fixé à 3, 80 %. Il peut être modifié par les conseils généraux sans que ces modifications puissent avoir pour effet de le réduire à moins de 1, 20 % ou de le relever au-delà de 4,50%. Il est proposé de mettre en place un dispositif de droit de mutation plus égalitaire avec la mise en place d’un barème progressif qui taxe moins les acquisitions de moins de 150 000 euros, et taxe davantage les transactions plus importantes pour conserver le même niveau de recettes fiscales. Sur ce dernier point, il est prévu que le Conseil départemental puisse, après avis conforme du représentant de l’État déroger à cet encadrement si la conséquence de ce dernier serait une perte de recettes par rapport à la moyenne des deux années antérieures.
Amendement I-1026 — Projet de loi de finances pour 2025
Référence : I-1026
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe SER a pour objet d’exclure les embarquements depuis les collectivités régies par l’article 73 de la Constitution de la taxe de solidarité sur les billets d’avions comme c’est le cas pour les embarquements depuis Saint-Barthélemy, Saint-Martin, la Polynésie française ou la Nouvelle-Calédonie. Face à la fièvre inflationniste subie ces derniers mois par les voyageurs ultramarins, cette proposition d’alignement aux DROM des exonérations dont bénéficient quelques collectivités d’outre-mer sur la taxe Chirac qui peut aller de 1 à 20 euros constitue une mesure de pouvoir d’achats attendue par nos compatriotes.
Amendement I-1008 — Projet de loi de finances pour 2025
Référence : I-1008
Acte observé : Cosignataire
État officiel : Rejeté
Notre amendement propose de consolider pour plus d’efficacité le dispositif fiscal Loc’Avantages qui constitue une priorité pour accompagner la montée en charge de l’intermédiation locative, qui présente le double intérêt de mobiliser le parc vacant et d’accompagner des ménages dans le cadre du plan Logement d’Abord. L’atteinte des objectifs du plan Logement d’Abord en matière d’Intermédiation locative ne pourra passer que par ce levier essentiel pour convaincre les propriétaires de mettre à disposition leur logement à des prix abordables. Le dispositif Loc’Avantages qui prend fin au 31 décembre 2024, prévoit une réduction d’impôt au profit des propriétaires qui mettent leur logement en location dans le cadre d’une convention conclue avec l’Anah sous condition de plafond de loyer. La massification attendue du dispositif Loc’Avantages ne s’est pas encore réalisée et apparaît freinée par les paramètres actuels du dispositif, trop complexes. Aussi, notre amendement propose de : - Prolonge
Amendement I-982 — Projet de loi de finances pour 2025
Référence : I-982
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à créer une taxe sur les dépenses de publicité en faveur des véhicules polluants. S’inspirant de la « taxe sur certaines dépenses de publicité », elle sera due par toute personne physique ou morale assujettie à la TVA engageant des dépenses concourant à la réalisation (conception de la campagne, recherche de l’argumentation, réalisation de maquettes finalisées ou non...) et à la distribution de tout type de publicité (affiche, télévision, internet…) en faveur des véhicules polluants. Le seuil de pollution retenu correspond à celui retenu dans le cadre de la nouvelle réglementation européenne (le parc vendu par les constructeurs automobiles devant avoir, à partir de 2020, une moyenne d’émissions inférieure à 95 grammes de CO2 / km.). Nous ne disposons pas de chiffres permettant d’estimer correctement le montant des recettes attendues. Néanmoins, étant donné que tous les ans, en France, l’industrie automobile dépense environ 3,3 milliards d’euros
Amendement I-1006 — Projet de loi de finances pour 2025
Référence : I-1006
Acte observé : Cosignataire
État officiel : Tombé
La politique « du logement d’abord » repose en grande partie sur les activités assurées par les organismes du secteur « Accueil, Hébergement, Insertion » et de l’intermédiation locative. Ces structures accompagnent les ménages les plus vulnérables et éloignés du logement et mobilisent du patrimoine existant. Elles proposent en effet des solutions accompagnées d’hébergement, créent une offre locative sociale dans le parc privé, en sécurisant les propriétaires, et contribuer ainsi à lutter contre la vacance. Notre amendement propose d’exonérer d’office ces structures et associations de taxe d’habitation sur les résidences secondaires. Actuellement, des exonérations sont parfois accordées à titre gracieux par des Direction générale des finances publiques (DGFIP) locales lorsque les organismes en font la demande, sans que cela n’ait rien d’automatique. Cela implique, pour des organismes déjà éprouvés, un surcroît de bureaucratie liée à la demande gracieuse d’exonération, une incertitude fi
Amendement I-1028 — Projet de loi de finances pour 2025
Référence : I-1028
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain est l’un des amendements traduisant les 20 propositions de recettes proposées par les sénatrices et sénateurs du groupe à l’occasion de la présentation du projet de loi de finances par le gouvernement. Inspiré par WWF France, il n’a pu être débattu sereinement à l’Assemblée nationale du fait de la suppression de l’article 8, a pour objectif d’ajuster le barème de la taxe sur la masse en ordre de marche (malus poids). Ce mécanisme va en effet dans le bon sens mais il reste très peu incitatif. L’amendement a été ajusté à la suite des réflexions du groupe SER du Sénat. Il répond ainsi à un triple objectif de diminution du poids moyen des modèles commercialisés, de compensation des coupes budgétaires annoncées sur le verdissement du parc automobile et de compétitivité de l’industrie automobile française mieux positionnée sur le marché des véhicules légers. Le barème du malus écologique actuellement retenu demeure largeme
Amendement I-971 — Projet de loi de finances pour 2025
Référence : I-971
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement du groupe SER a pour objet de permettre au secteur productif de Saint-Martin de bénéficier du taux de réduction d’impôt sur le revenu à 45,9 % appliqué aujourd’hui dans les collectivités de Guyane et de Mayotte. Ce taux est aujourd’hui de 38,25 % à Saint- Martin. Alors que Saint-Martin est encore aujourd’hui un territoire en reconstruction qui a besoin d’incitations fortes pour attirer les investisseurs, il n’y a aucune justification au fait que cette collectivité subisse un taux minoré par rapport aux collectivités de Guyane et de Mayotte, qui connaissent aussi un certain nombre de difficultés spécifiques. En tant que collectivité d’Outre-mer, Saint-Martin bénéficie par ailleurs d’un nombre plus réduit d’incitations en faveur du développement touristique que les départements d’Outre- mer notamment en matière de crédits d’impôts.
Amendement I-932 — Projet de loi de finances pour 2025
Référence : I-932
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement transpartisan issu des travaux de l'Assemblée Nationale, dont la première signataire est Sophie Panonacle, a été adopté à l’Assemblée nationale en première lecture. Il est issu des propositions émises par les membres du Comité National du Trait de Côte (CNTC), comité spécialisé du Conseil National de la Mer et des Littoraux (CNML). Le CNTC, créé par la loi Climat & Résilience du 22 août 2021, a pendant plus d’une année (mars 2023 - mai 2024) confronté les avis d’élus locaux, de scientifiques, d’acteurs socioprofessionnels, d’associations environnementales et des services de l’État. Il a été accompagné par des inspecteurs généraux de l’IGEDD et de l’IGA. En complément, le Cerema a été chargé de produire un rapport sur les enjeux du recul du trait de côte à différents horizons (5 ans, 30 ans et 100 ans). Des estimations en nombre et en valeur de biens (logements et bâtiments professionnels) et d’équipements publics menacés par l’érosion côtie
Amendement I-911 — Projet de loi de finances pour 2025
Référence : I-911
Acte observé : Cosignataire
État officiel : Tombé
Après avoir été la seule catégorie de collectivités à ne pas avoir retrouvé en 2021 et 2022 le niveau d’épargne brute constaté en 2019, la Cour des comptes a constaté « une situation financière en repli » pour les Régions « qui s’est dégradée en 2023 sous l’effet du ralentissement des produits et d’une accélération des charges de fonctionnement ». Les Régions ont ainsi vu leur épargne brute baisser de - 5,9 % en 2023, soit une diminution de - 400 M€, et leur capacité de désendettement atteindre 6,1 ans, soit un niveau plus dégradé que celui constaté lors de la crise sanitaire. En effet, les recettes des collectivités régionales ont augmenté de seulement + 2,9 % en 2023, soit une progression largement inférieure au taux d’inflation constaté (+ 4,9 %). Une part importante des recettes régionales dites carbonées - les parts variables de TICPE et le produit issu des cartes grises - est confrontée à une baisse structurelle sensible depuis 2020, liée notamment à la transformation des modes d
Amendement I-977 — Projet de loi de finances pour 2025
Référence : I-977
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Les enjeux climatiques et les objectifs fixés par la France dans le cadre de sa stratégie nationale bas carbone à l’horizon 2050 imposent une accélération de la décarbonation des mobilités dans laquelle nos réseaux de transport public, facilitant la mobilité du quotidien, ont toute leur place. Offrir des solutions de mobilité alternatives à tous les Français, quel que soit leur lieu de résidence ou d’activité, sur l’ensemble du territoire national, y compris dans les zones les moins peuplées, tel est le défi à relever pour les autorités organisatrices de la mobilité (AOM). Pour ce faire, ces dernières doivent à la fois poursuivre le développement de leurs réseaux de transport tout en favorisant leur intermodalité. Répondre à l’urgence environnementale nécessite un choc d’offre indispensable pour favorise
Amendement I-1003 — Projet de loi de finances pour 2025
Référence : I-1003
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER étend la Tascom aux entrepôts de plus de 10 000 m². La taxe sur les surfaces commerciales permet d’encourager les opérateurs et acteurs économiques du commerce assujettis à optimiser la consommation des surfaces bâties et contribue à l’objectif national de ralentissement des surfaces artificialisées. Elle s’applique aux surfaces commerciales de vente au détail, couvertes et accessibles au public de plus de 400 mètres carrés de surface de vente et réalisant un chiffre d’affaires supérieur à 460 000 euros. Le montant de cette taxe est déterminé par application à la surface de vente de l’établissement, d’un tarif qui varie en fonction du chiffre d’affaires annuel au mètre carré. Les entreprises du e-commerce qui ne disposent pas de surfaces commerciales accessibles au public et ne sont donc pas assujetties à la Tascom en l’état du droit. Or, leurs activités relèvent d’une activité commerciale au même titre que les entreprises d
Amendement I-966 — Projet de loi de finances pour 2025
Référence : I-966
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement travaillé en lien avec l’Association pour le Soutien au Théâtre Privé a pour objet de rehausser le plafond du produit de la taxe sur les spectacles perçu par l’association. Au titre de l’année 2025, le produit des ressources instituées par cette taxe, affectée à l’association pour le soutien du théâtre privé est plafonné à 8 000 000 euros conformément au montant inscrit à l’article 33 alinéa 5 du projet de loi de finances pour 2025. Or le même article, en son alinéa 2, prévoit que le rendement prévisionnel de cette taxe pour 2025 sera de 8 500 000 euros. La croissance importante des spectateurs et l’augmentation moyenne du prix des billets ont conduit à faire croître nettement le produit de cette taxe qui devrait atteindre davantage que les 8,5 millions inscrits dans le PLF 2025. Un récent rapport de l’Inspection Générale des Affaires Culturelles sur le système d’aide de l’ASTP dégage quatre pistes de financement, dont le premier levier identifié est le
Amendement I-909 — Projet de loi de finances pour 2025
Référence : I-909
Acte observé : Cosignataire
État officiel : Adopté
Après avoir été la seule catégorie de collectivités à ne pas avoir retrouvé en 2021 et 2022 le niveau d’épargne brute constaté en 2019, la Cour des comptes a constaté « une situation financière en repli » pour les Régions « qui s’est dégradée en 2023 sous l’effet du ralentissement des produits et d’une accélération des charges de fonctionnement ». Les Régions ont ainsi vu leur épargne brute baisser de - 5,9 % en 2023, soit une diminution de - 400 M€, et leur capacité de désendettement atteindre 6,1 ans, soit un niveau plus dégradé que celui constaté lors de la crise sanitaire. En effet, les recettes des collectivités régionales ont augmenté de seulement + 2,9 % en 2023, soit une progression largement inférieure au taux d’inflation constaté (+ 4,9 %). Une part importante des recettes régionales dites carbonées - les parts variables de TICPE et le produit issu des cartes grises - est confrontée à une baisse structurelle sensible depuis 2020, liée notamment à la transformation des modes d
Amendement I-980 — Projet de loi de finances pour 2025
Référence : I-980
Acte observé : Cosignataire
État officiel : Rejeté
Le plafonnement du versement mobilité additionnel (VMA) au regard d’un taux de versement mobilité appliqué sur un ressort territorial donné entraîne un déséquilibre entre territoires et pourrait entraver le financement des services express régionaux métropolitains (SERM). Le plafonnement peut en effet, dans certains cas, traduire un prélèvement priorisé en dehors du centre des agglomérations. Or, les mobilités concernent tous les territoires, indistinctement. Les modalités d’adaptation du taux de VMA, permettant de le réduire ou de le porter à zéro, facilitent déjà la modulation concertée entre territoires et garantissent une juste charge de celui-ci. Il apparaît donc nécessaire de confier aux autorités organisatrices des mobilités un pouvoir effectif de taux afin de garantir le financement suffisant et adapté pour le fonctionnement des SERM, en pleine responsabilité pour les élus concernés. Le présent amendement vise donc à faire du VMA un levier réellement additionnel sans condition
Amendement I-952 — Projet de loi de finances pour 2025
Référence : I-952
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe SER propose de taxer les rachats d’actions à hauteur de 4 % de leur valeur boursière, afin de générer de nouvelles recettes fiscales. Contrairement aux autres transactions financières, le rachat d’actions par une entreprise ne vise qu’à augmenter artificiellement la valeur des actions restantes, offrant aux actionnaires un gain indirect, que l'on pourrait qualifier d’évasion fiscale légale. Ces opérations, sans réelle justification économique, devraient donc être découragées par une taxe additionnelle. Le projet du gouvernement prévoit une taxe basée sur la valeur nominale des actions, soit leur valeur comptable. Par exemple, pour une entreprise comme L’Oréal, dont la valeur comptable du titre est de 20 centimes alors que sa valeur boursière atteint près de 400 euros, cette approche minimise drastiquement la contribution fiscale des rachats d'actions, rendant la mesure peu efficace. En comparaison, les États-Unis imposent déjà ces transactions à hauteur
Amendement I-970 — Projet de loi de finances pour 2025
Référence : I-970
Acte observé : Cosignataire
État officiel : Tombé
Le projet de loi de finances pour 2025 prévoit une réduction importante du Fonds de compensation de la TVA (FCTVA), qui correspond à une récupération (partielle) de la TVA supportée par les collectivités sur un certain nombre de leurs dépenses, notamment dépenses d’investissement. Le taux de récupération baisse, passant de 16,404% à 14,850%. Cela représente une perte importante pour les collectivités, et va directement venir obérer leurs capacités d’investissement, à l‘heure où les besoins d’investissement sont importants alors même que les capacités financières se tendent. Les plus petites communes, qui, limitées par la taille de leur budget, n’engagent souvent qu’un projet d’investissement par mandat, sont tout particulièrement concernées. Le présent amendement du groupe SER a donc pour objectif de les préserver en maintenant pour les communes situées dans une collectivité régie par l’article 73 de la Constitution le taux historique du FCTVA, 16,404% dans l'hypothèse où cet article d
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Aubervilliers
Mandat depuis le 22 mars 2026
- Conseiller municipal
Mairie - Aubervilliers
2 rue de la Commune-de-Paris
93300 Aubervilliers
Sénateurs
En coursSénateur
Seine-Saint-Denis
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle