
Fiche publique sourcée
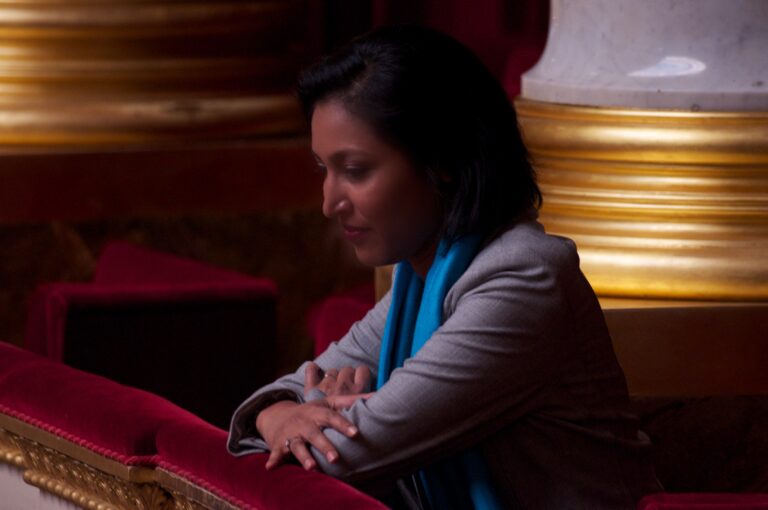
Corinne Narassiguin
Conseiller municipal — Aubervilliers
Département : Seine-Saint-Denis (93)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Corinne Narassiguin, née le 7 mars 1975 au Port, sur l'île de La Réunion, est une femme politique française, membre du Parti socialiste et sénatrice de la Seine-Saint-Denis depuis 2023. Ancienne députée de la première circonscription des Français établis hors de France de 2012 à 2013, elle est porte-parole de son parti d'avril 2014 à juin 2017, puis à partir d'avril 2018, secrétaire nationale à la coordination et aux moyens. Depuis octobre 2023, elle siège au Sénat à la suite de son élection comme tête de liste en Seine-Saint-Denis.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q2997360Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Corinne_NarassiguinSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Corinne Narassiguin » — révision 238566943 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Vote solennel loi mariage 23042013 01.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Corinne Narassiguin — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Corinne NARASSIGUIN — Sénat Licence non spécifiée pour la notice HTML Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Aubervilliers
Source officielleVoir la sourceSeine-Saint-Denis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- La gauche et les écologistes rassemblés pour la Seine-Saint-Denis — 22,85 % des suffrages exprimés
- Au service des maires et des élus locaux — 21,10 % des suffrages exprimés
- RASSEMBLEMENT POUR NOS VILLES — 18,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (17)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 484 acte(s) correspondant aux filtres — page 96 sur 125. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-983 — Projet de loi de finances pour 2025
Référence : I-983
Acte observé : Cosignataire
État officiel : Rejeté
Les plateformes de vente en ligne génèrent une concurrence déloyale en pratiquant un dumping considérable sur les coûts de livraison des biens qu’elles commercialisent, le plus souvent à perte. C’est en partie ce qui explique qu’un géant comme Amazon dégage un résultat net aussi faible en proportion de son chiffre d’affaires (environ 1 %). Alors que la législation avait interdit la livraison gratuite, les plateformes avaient contourné le problème en proposant une livraison à quelques centimes. Au-delà des contraintes de concurrence déloyale pour les commerces physiques, ces pratiques génèrent des flux de livraison non-optimisés et ainsi particulièrement impactant en termes d’émissions de gaz à effet de serre et de congestion routière du fait des nombreuses rotations de véhicules. La crise sanitaire a démultiplié le nombre de livraison de colis, corolaire de l’explosion du e-commerce. Ainsi le directeur général de Colissimo estimait au sortir du premier confinement avoir « gagné entre d
Amendement I-489 — Projet de loi de finances pour 2025
Référence : I-489
Acte observé : Cosignataire
État officiel : Rejeté
Dans le cadre de la suppression de la taxe d’habitation sur les résidences principales (THRP), les communes ont bénéficié du transfert de la taxe sur le foncier bâti de leur département en compensation. Cependant, afin d’éviter des situations d’aubaine (pour les communes qui auraient été surcompensées) et afin d’assurer une garantie « à l’euro prêt » (pour les communes sous-compensées), la loi de finances pour 2020 a prévu – à compter de 2021 - l’institution d’un prélèvement ou d’un reversement de fiscalité pour les communes respectivement surcompensées ou sous-compensées. Afin d’établir la situation individuelle de chacune, un coefficient correcteur (coco) vient donc augmenter ou réduire la fiscalité de TFB de chaque commune au regard de leur situation (sur ou sous-compensée). La loi a prévu que ce prélèvement ne s’appliquerait qu’aux communes dont la surcompensation dépasse 10 000 € (1° du C du IV de l'article 16 de la LF 2020), ce qui est un moyen pour le Gouvernement de permettre a
Amendement I-920 — Projet de loi de finances pour 2025
Référence : I-920
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain est l’un des amendements traduisant les 20 propositions de recettes proposées par les sénatrices et sénateurs du groupe à l’occasion de la présentation du projet de loi de finances par le gouvernement. Il vise à réformer le régime des plus-values de cessions immobilières pour sortir de la rétention foncière et fluidifier le marché. Le régime actuel vise à lutter contre la spéculation en favorisant les détentions longues, avec un taux d'imposition de 19 % et un régime d'abattement fiscal selon la durée de détention. Il est devenu évident que ce régime favorise la rétention immobilière, aggravant la pénurie de logements, notamment dans les zones à forts besoins. Il est nécessaire d’encourager la mobilisation des biens existants ou des terrains disponibles. L'accès à l'immobilier est devenu un facteur clé d'inégalité, menaçant la cohésion nationale. Le décrochage entre le coût du logement et les revenus des Français est
Amendement I-928 — Projet de loi de finances pour 2025
Référence : I-928
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER modifie le modèle des tarifs fixes de la taxe de séjour par catégorie d’hébergement, en permettant aux collectivités territoriales de définir des taux au prix de la nuitée, dans une fourchette allant de 0,5 % à 5 % du montant facturé pour tous les hébergements de tourisme. Un taux proportionnel s’appliquera à tous les hébergements, qu’ils soient classés, en attente de classement ou sans classement. L’amendement prévoit de maintenir la faculté de moduler le taux proportionnel en fonction de la catégorie d’hébergement afin de faire évoluer le tarif de la taxe de séjour en fonction du prestige des hébergements et pour de tenir compte des spécificités locales du territoire. Un passage à la proportionnelle permettrait une meilleure adéquation entre les tarifs de la taxe de séjour et les prix pratiqués par les hôteliers et autres hébergements touristiques. Par ailleurs, cet amendement vise également à donner davantage de marges de manœuvre budgétaires aux
Texte parlementaire 164
Référence : 164
Acte observé : Cosigner
1
Séance plénière - Projet de loi de finances pour 2025
Acte observé : Participant
Amendement I-2223 — Projet de loi de finances pour 2025
Référence : I-2223
Acte observé : Cosignataire
État officiel : Adopté
Le présent sous-amendement du groupe SER vise à ajuster le dispositif de réforme du CIR proposé par le rapporteur général. En effet, si le groupe SER partage la volonté de rationalisation de ce dernier, la sortie du dispositif des frais de prise et de maintenance des brevets d'une part et de défense des brevets d'autre part apparaît excessive.
Amendement I-998 — Projet de loi de finances pour 2025
Référence : I-998
Acte observé : Cosignataire
État officiel : Adopté
Afin de combattre les difficultés d’accès au logement, notre amendement propose d’élargir l’octroi du prêt à taux zéro (PTZ) à toutes les opérations neuves et anciennes sur l’ensemble du territoire, tant pour l’habitat collectif que pour l’habitat individuel.
Amendement I-951 — Projet de loi de finances pour 2025
Référence : I-951
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER avait été présenté par le Président de la commission des finances de l'Assemblée Nationale et tous les groupes politique de gauche . Il avait été adopté à l’occasion de l’examen de la première partie du PLF 2025. Il fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Il vise à renforcer l’efficacité de la taxe sur les transactions financières (TTF) en proposant plusieurs modifications majeures : - L’élargissement de l’assiette de la taxe aux opérations "intraday", afin d’inclure les transactions effectuées au cours d’une même journée. Néanmoins, cet amendement exonère les apporteurs de liquidité qui contribuent à la liquidité et au bon fonctionnement du marché. De plus, cette mesure étend également la TTF aux dérivés d’actions et aux dérivés négociés hors des marchés réglementés excepté les dérivés qualifiés d’instruments de couverture. - L’
Amendement I-976 — Projet de loi de finances pour 2025
Référence : I-976
Acte observé : Cosignataire
État officiel : Tombé
Le dispositif France ruralités revitalisation (FRR), créé par la loi de finances pour 2024, fixe des critères d’éligibilité auxquels ne répondent pas des collectivités bénéficiaires du dispositif des Zones de revitalisation rurale (ZRR), pourtant toujours fragiles. Elles perdaient ainsi le bénéfice des mécanismes de soutien à l’activité rattachés à ce zonage. Le gouvernement, conformément à ce qu’il avait annoncé, « rattrape » ces collectivités en leur permettant de bénéficier des dispositions du zonage FRR. Mais le texte, en l’état, limite cette possibilité jusqu’à fin 2027, alors que la date d’échéance du nouveau dispositif est le 31 décembre 2029. Cette différence de traitement n’est pas justifiée au regard de la fragilité des territoires concernées. Les mêmes conditions doivent être appliquées à l’ensemble des collectivités. Cet amendement a donc pour objectif d’appliquer la même date d’échéance à toutes les collectivités, « rattrapées » ou non, soit 2029. Pour des raisons de recev
Amendement I-1905 — Projet de loi de finances pour 2025
Référence : I-1905
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à augmenter le plafond de la taxe sur les paris sportifs affecté au sport, à hauteur de 187 millions d'euros. Alors que l'une des trois taxes finançant le sport, celle sur la FDJ hors partis sportifs, vient de lui être désaffectée, le rendement de la taxe sur les paris sportifs constitue plus que jamais le moteur des ressources fiscales du sport. Pourtant, son produit fiscal est verrouillé, depuis 2015, à 34,6M€ empêchant la croissance soutenue et permanente du rendement de cette taxe de bénéficier aux acteurs sportifs, nationaux et territoriaux. Si cette année son plafond est augmenté à 100 m€ c'est uniquement pour compenser la perte de la taxe FDJ hors paris sportif, sans pour autant dépasser les 34,6 m€ habituels de la seule taxe paris sportif. En 2015, le rendement de cette taxe représentait 61 M€ et 57% de ce produit était directement affecté au CNDS (anciennement ANS). Pour 2025, le PLF estime que cette taxe va générer 214 m€ (contre 181 m€ en 2024), mais le p
Amendement I-992 — Projet de loi de finances pour 2025
Référence : I-992
Acte observé : Cosignataire
État officiel : Rejeté
le présent amendement du groupe SER vise à limiter l'exonération fiscale accordée par la taxe au tonnage à un maximum de 500 millions d’euros, afin de préserver les finances publiques tout en soutenant la compétitivité des entreprises françaises face à la concurrence internationale. La niche fiscale de la taxe au tonnage est l’une des dépenses fiscales les plus coûteuses pour l’État, représentant 3,8 milliards d’euros en 2023 et 1,1 milliard d’euros en 2024 malgré le recul des prix du fret. Elle réduit ainsi le taux effectif d'imposition des entreprises concernées à environ 2 %. Dans un contexte où les recettes fiscales sont cruciales pour réduire le déficit public, maintenir cette niche en l’état n’est plus justifié. En 2024, le groupe CMA-CGM a vu une année bien meilleure que prévu et l’impôt dû en 2025 pour cette activité devrait augmenter. Toutefois, étant donné que cet avantage fiscal aide CMA-CGM à faire face aux entreprises chinoises concurrentes fortement subventionnées, une su
Amendement I-957 — Projet de loi de finances pour 2025
Référence : I-957
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain est l’un des amendements traduisant les 20 propositions de recettes proposées par les sénatrices et sénateurs du groupe à l’occasion de la présentation du projet de loi de finances par le gouvernement. Il fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Il vise à instaurer une contribution additionnelle à l’impôt sur les sociétés visant à taxer plus équitablement les bénéfices exceptionnels et à mettre en place une progressivité partielle de cet outil, autrement dit une taxe sur les superprofits. Dans un objectif de réduction des inégalités entre les entreprises les plus aisées et celles rencontrant plus de difficultés, à instaurer une contribution additionnelle à l’impôt sur les sociétés sur les bénéfices exceptionnels des grandes entreprises. L’épidémie de Covid‑19, la guerre en Ukraine et les pratiques
Amendement I-905 — Projet de loi de finances pour 2025
Référence : I-905
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement du groupe socialiste, écologiste et républicain est l’un des amendements traduisant les 20 propositions de recettes proposées par les sénatrices et sénateurs du groupe à l’occasion de la présentation du projet de loi de finances par le gouvernement. Il fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Il vise à réformer à taxer les super-distributions de dividendes, autrement appelés superdividendes. Cet amendement vise à majorer de 5 points le prélèvement forfaitaire unique sur les revenus distribués par les grandes entreprises supérieurs de 20 % à la moyenne des revenus distribués les trois années précédentes. Après deux années records pour les profits des entreprises du CAC 40 (13,6 milliards d’euros en 2021 et 20,5 milliards d’euros en 2022 pour Total, 17,9 milliards d’euros et 23 milliards d’euros pour CMA-CGM), l’année 2023 n’a pas marqu
Amendement I-1004 — Projet de loi de finances pour 2025
Référence : I-1004
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe SER vise à mettre un terme aux pratiques d’arbitrage de dividendes qui sont utilisées aujourd’hui à des fins de fraude et d’évasion fiscales. L’évasion fiscale coûte chaque année entre 80 et 120 milliards d’euros aux finances publiques. L’arbitrage de dividendes est une technique répandue d’optimisation fiscale qui profite aux actionnaires possédant des actions en France. Les banques françaises le pratiquent à grande échelle afin de permettre à leurs clients étrangers d’éviter la retenue à la source de 30% sur les dividendes par l’administration fiscale. Deux techniques principales existent : Le « CumCum » : un actionnaire transfère des titres ou des droits à une entité établie en France (montage « interne ») ou dans un pays avec lequel la France a signé une convention fiscale favorable (montage « externe ») – souvent une banque car la fiscalité sur les sociétés est plus avantageuse que celle sur les particuliers – juste avant de recevoir des dividendes
Amendement I-1039 — Projet de loi de finances pour 2025
Référence : I-1039
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER reprend un amendement travaillé avec la Fédération des Entreprises des Outre-mer (FEDOM) et présenté par les membres du groupe Gauche Démocrate et Républicaine à l’occasion de l’examen du PLF 2025. Il a été adopté par l’Assemblée nationale. Il vise à prendre en considération l’état des organismes de logements sociaux en Nouvelle-Calédonie confrontés à des difficultés financières accrues (52% de loyers impayés pour la seule Société Immobilière de la Nouvelle-Calédonie - SIC NC). Cet amendement envisage de remplacer le plafond d’éligibilité des opérations de rénovation de logements anciens engagées par les organismes de logements sociaux de Nouvelle-Calédonie, fixé actuellement à 50.000 € par logement, par un plafond à 2.000 euros par mètre carré. Même si la loi de finances pour 2024 a supprimé la condition de localisation géographique qui devait être remplie pour bénéficier de la réduction d’impôt au titre des travaux de rénovation ou de réhabilitatio
Amendement I-1037 — Projet de loi de finances pour 2025
Référence : I-1037
Acte observé : Cosignataire
État officiel : Tombé
Amendement de repli Cet amendement du groupe SER, présenté par plusieurs députés du groupe Ensemble pour la République, a été adopté par l’Assemblée nationale à l’occasion de l’examen de la première partie du PLF 2025. La loi de Finances pour 2024 a rendu éligibles au dispositif d’aide fiscale à l’investissement outre-mer l’acquisition des friches hôtelières ou industrielles ainsi que les travaux de réhabilitation lourde réalisés sur ces friches dans le but d’y redémarrer une activité respectivement hôtelière ou industrielle. Au regard de la situation critique dans laquelle se trouve actuellement la Nouvelle-Calédonie depuis les émeutes survenues à partir du mois mais en raison de l’adoption à marche forcée du projet de loi constitutionnelle modifiant le corps électoral pour les élections au congrès et aux assemblées de province, cet amendement a pour objectif d’ouvrir le dispositif d’aide fiscale à l’investissement outre-mer, à la possibilité d’acquérir et de réhabiliter ou de reconve
Amendement I-1634 — Projet de loi de finances pour 2025
Référence : I-1634
Acte observé : Cosignataire
État officiel : Rejeté
Le mécanisme du bail réel solidaire (BRS), créé en 2016, vise à favoriser des opérations d’accession sociale en instituant une dissociation de la propriété du foncier (foncier acquis par un organisme de foncier solidaire, organisme à but non lucratif agréé par l’État) et du bâti (acquis par le ménage). Il garantit, via un mécanisme juridique de « rechargement » de la durée du bail à chaque mutation et des dispositions anti-spéculatives strictes, une quasi-pérennité de l’affectation du logement à la résidence principale des ménages à revenus modestes. Compte tenu de ces caractéristiques, le législateur a prévu que ces opérations de BRS bénéficient du taux réduit de TVA de 5,5 %. Parallèlement, l’article 284 du code général des impôts prévoit que si les conditions d’application du taux réduit de TVA cessent d’être remplies dans les 15 ans qui suivent l’acquisition des droits par le ménage, l’organisme de foncier solidaire doit reverser au trésor public le différentiel de TVA (20 % - 5,5
Amendement I-1051 — Projet de loi de finances pour 2025
Référence : I-1051
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose de rétablir le taux de TVA de 5,5 % pour l’ensemble des opérations de construction de logements locatifs sociaux. Depuis 2018, le taux de 5,5 % concerne uniquement les opérations financées en PLAI et celles financées en PLUS dans le cadre du NPNRU – le taux applicable aux autres opérations, c’est-à-dire celles financées en PLUS hors NPNRU ou en PLS, ayant été augmenté à 10 %. Cette augmentation, décidée en 2018 dans un contexte de mise en place progressive de la réduction du loyer de solidarité (RLS), n’est plus justifiée aujourd’hui dès lors que la RLS a largement augmenté et que le contexte économique a profondément évolué, avec notamment une envolée des coûts de construction et un taux du Livret A beaucoup plus élevé. Les résultats d’exploitation des organismes seront significativement dégradés jusqu’en 2025 au moins et les marges dégagées pour l’investissement réduites d’autant. Dès lors, il semble urgent de rétablir un taux de TVA de 5,5 % sur l’ensem
Amendement I-1052 — Projet de loi de finances pour 2025
Référence : I-1052
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose de rétablir le taux de TVA de 5,5 % pour l’ensemble des travaux réalisés dans les logements sociaux existants. Cette mesure a pour objectif de soutenir l’effort des bailleurs sociaux pour accroitre la rénovation de leur patrimoine, en particulier en termes de performance énergétique mais également pour l’amélioration et l’entretien de celui-ci. Il convient de rappeler que le taux applicable à la plupart de ces travaux a été augmenté à 10 % en 2018 dans un contexte de mise en place progressive de la réduction du loyer de solidarité (RLS). Cette mesure n’est plus justifiée aujourd’hui dès lors que la RLS a largement augmenté et que le contexte économique a profondément évolué : envolée des coûts de construction, hausse du taux du Livret A etc. Les enjeux du retour à un taux de 5,5 % sur l’ensemble des travaux réalisés dans les logements sociaux sont multiples : - Faire face à l’urgence climatique et aux enjeux actuels relatifs aux coûts de l’énergie- Baisser
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Aubervilliers
Mandat depuis le 22 mars 2026
- Conseiller municipal
Mairie - Aubervilliers
2 rue de la Commune-de-Paris
93300 Aubervilliers
Sénateurs
En coursSénateur
Seine-Saint-Denis
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle