
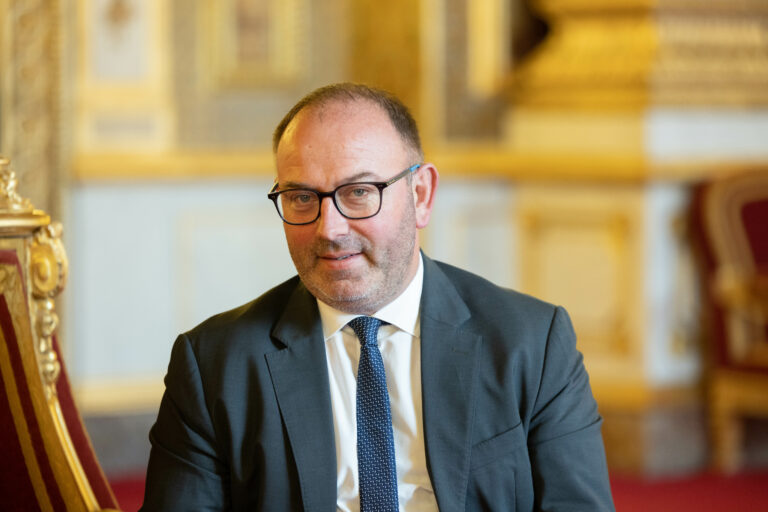
Fiche publique sourcée
Laurent Duplomb
Conseiller communautaire — Ca Du Puy-En-Velay
Département : Haute-Loire (43)
Agriculteur sur moyenne exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Laurent Duplomb, né le 24 octobre 1971 à Rive-de-Gier (Loire), est un homme politique, syndicaliste agricole et exploitant agricole laitier français. Membre du parti Les Républicains, il est sénateur de la Haute-Loire depuis 2017. Comme émissaire de la Fédération nationale des syndicats d'exploitants agricoles (FNSEA), il a été président de la chambre d’agriculture de Haute-Loire. Il a également été l'un des présidents régionaux du groupe laitier Sodiaal et membre du conseil de surveillance de la marque Candia. Élu sénateur de la Haute-Loire, il est à ce titre à l'origine de la controversée loi Duplomb, visant notamment à autoriser de nouveau un pesticide de la famille des néonicotinoïdes mis en cause pour sa toxicité sur l'humain et les insectes pollinisateurs.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40871303Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Laurent_DuplombSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Laurent Duplomb » — révision 239741522 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- LAURENT DUPLOMB SENATEUR HAUTE-LOIRE.jpg — Wikimedia Commons CC BY 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Laurent Duplomb — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Laurent DUPLOMB — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 février 2026
Déclaration modificative.
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 31 janvier 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Haute-Loire
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Olivier CIGOLOTTI — 79,14 % des suffrages exprimés
- Laurent DUPLOMB — 74,45 % des suffrages exprimés
- Pierre JUGE — 7,60 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (49)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 10 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
907 acte(s) correspondant aux filtres — page 14 sur 46. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-424 — Projet de loi de finances pour 2026
Référence : II-424
Acte observé : Cosignataire
État officiel : Adopté
Dans un contexte de crise agricole persistante, il est indispensable de renforcer l’ambition nationale en matière de productions sous Signes d’identification de la qualité et de l’origine (SIQO). Ces filières jouent un rôle essentiel : elles soutiennent l’activité économique dans l’ensemble de nos territoires ruraux et contribuent de manière déterminante à la valorisation de nos productions agricoles, tant sur le marché intérieur qu’à l’export. Pour atteindre ces objectifs, il est nécessaire de rétablir l’équilibre budgétaire de l’Institut national de l’origine et de la qualité (INAO), afin de lui permettre d’assurer pleinement ses missions de contrôle, d’accompagnement et de développement des SIQO. Cette ambition doit être partagée : si les filières ont, en responsabilité, accepté en période de crise d’augmenter les droits acquittés auprès de l’INAO afin de consolider son financement, l’État doit également assumer sa part et soutenir une politique volontariste en faveur des production
Amendement II-1054 — Projet de loi de finances pour 2026
Référence : II-1054
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à créer un fonds d’urgence de 15 millions d‘euros pour la filière « noisettes ». Il est scindé en deux enveloppes : ‣ 7,5 millions d’euros pour les producteurs (pertes de 50% de la récolte dues à 2 ravageurs : la punaise diabolique et le balanin)‣ 7,5 millions d’euros pour la coopérative UNICOQUE (90% de la collecte de noisettes françaises) pour les pertes cumulées depuis l’interdiction de l’utilisation de l’acétamipride (pertes estimées à 45 millions d’euros depuis 4 ans) L’interdiction de l’acétamipride, seul produit permettant de lutter contre ces ravageurs a mis la filière à genoux ( 250 salariés, 300 producteurs qui y adhèrent, 7000ha de vergers) alors que la demande en noisettes est en expansion et nous oblige à importer 80 % de notre consommation depuis la Turquie. La censure du Conseil constitutionnel, du 07 août 2025, d’une disposition, figurant dans la proposition de loi visant à lever les contraintes à l’exercice du métier d’agriculteur, proposant d’encad
Amendement II-1479 — Projet de loi de finances pour 2026
Référence : II-1479
Acte observé : Cosignataire
État officiel : Adopté
Le coût du fret pour l’alimentation animale est partiellement pris en charge par une aide spécifique : le régime spécifique d’approvisionnement (RSA). Compte tenu du poids de l’alimentation dans le coût de revient des volailles comme des porcs – qui sont très consommés en outre-mer – la compétitivité de la viande produite localement demeure très dépendante de cette aide. Or, celle-ci est plafonnée depuis près de dix ans ce qui engendre évidemment de graves problèmes pour les filières viande, œuf et lait. Le budget actuel du régime spécifique d’approvisionnement est de 26,9 millions d’euros, financés intégralement par le FEAGA. Depuis 2013, en dépit des surcoûts connus par les filières depuis lors, celui-ci n’a fait l’objet d’aucune revalorisation, pourtant nécessaire afin de faire face aux surcoûts de ces dernières années. À défaut, les producteurs seront contraints de répercuter la hausse de leurs charges sur les prix de vente, ce qui aurait inévitablement des répercussions sur le pou
Séance plénière - PLF 2026
Acte observé : Participant
Amendement II-1455 — Projet de loi de finances pour 2026
Référence : II-1455
Acte observé : Cosignataire
État officiel : Adopté
La politique immobilière de la gendarmerie nationale revêt un caractère stratégique, tant pour l’exercice effectif des missions de cette dernière que pour la qualité des conditions de travail et de vie des personnels. À la suite d’une période prolongée de sous-investissement, une part significative du parc immobilier, en particulier domanial, présente aujourd’hui un état de dégradation préoccupant. Le rapporteur spécial de la mission « Sécurités », M. Bruno Belin, en a fait le constat dans un rapport de 2024 sur le sujet. Parallèlement, la politique engagée de réinvestissement des territoires par la gendarmerie, illustrée par le plan de création de 239 nouvelles brigades, suppose la mise en œuvre d’une stratégie immobilière cohérente et soutenable. Celle-ci doit permettre d’assurer la réalisation effective des projets d’installation de casernes, tout en garantissant la maîtrise des coûts pour l’État et, pour ce qui concerne le parc locatif, les collectivités territoriales et les baille
Séance plénière - PLF 2026 articles de la première partie
Acte observé : Participant
Séance plénière - PLF 2026 articles de la première partie
Acte observé : Participant
Commission des affaires économiques - Audition de Jean-François Fallacher, DG d¿Eutelsat
Acte observé : Participant
Amendement I-1047 — Projet de loi de finances pour 2026
Référence : I-1047
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à intégrer le biogaz carburant (bioGNV) dans le mécanisme de la Taxe Incitative Relative à l’Utilisation de l’Énergie Renouvelable dans les Transports (TIRUERT) au même titre que le sont déjà l’électricité renouvelable et l’hydrogène bas carbone. Cette taxe vise à dynamiser le développement des carburants alternatifs. Or, le bioGNV, sous forme liquéfiée comme comprimée, est un carburant alternatif et renouvelable dont la technologie est éprouvée et dont la demande est sans cesse croissante sur le marché. Le bioGNV permet à la fois de défossiliser les véhicules roulant au GNV mais aussi de remplacer des véhicules diesels dont la conversion au bioGNV permet de réduire leur empreinte carbone de 85 %. Cet été, le mécanisme d’Incitation à la Réduction de l’Intensité Carbone dans les Carburants (IRICC), qui prévoyait bien de prendre en compte le bioGNV, a été reporté d’un an portant sa mise en œuvre au premier janvier 2027. Or, la Direction Générale de l’Energie et du Cli
Amendement I-1951 — Projet de loi de finances pour 2026
Référence : I-1951
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet d’éviter la double taxation abusive des meublés de tourisme destinés exclusivement à la location saisonnière touristique. En effet, si les locaux destinés à la location habituelle de courte durée relèvent, par nature, de la cotisation foncière des entreprises (CFE), le deuxième alinéa de l’article 1407 du code général des impôts prévoit explicitement de les exclure de l’assiette de la taxe d’habitation sur les résidences secondaires (THRS), dès lors qu’ils ne font pas l’objet d’une jouissance personnelle. Pourtant, malgré ce principe de bon sens, depuis la campagne d’envoi de la taxe d’habitation pour 2024, de nombreux meublés exclusivement affectés à la location saisonnière se voient assujettis à la fois la CFE et la THRS. Afin d’éviter cette double imposition, les redevables doivent pouvoir prouver l’absence de jouissance personnelle. Or, dans la pratique, l’administration fiscale n’admet quasiment aucun autre justificatif
Amendement I-531 — Projet de loi de finances pour 2026
Référence : I-531
Acte observé : Cosignataire
État officiel : Adopté
L’intégration de la TVA des Régions à la dotation globale de fonctionnement (DGF) aurait pour effet de fragiliser la situation financière des Régions, alors même qu’elles jouent un rôle déterminant dans le développement économique, la réindustrialisation du pays et l’accompagnement de nos PME et ETI, dans un contexte marqué par une forte incertitude pour l’ensemble des acteurs économiques. Le Groupe Les Républicains, via le présent amendement, propose donc de supprimer le rétablissement d’une DGF régionale et de maintenir la fraction de TVA aujourd’hui attribuée aux Régions, afin de leur garantir les ressources nécessaires à l’investissement, à l’action économique et, plus largement, au dynamisme de nos territoires.
Amendement I-1949 — Projet de loi de finances pour 2026
Référence : I-1949
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose d’exclure du champ de l’article 133 de la loi de finances de 2025 les aéroports dont le trafic est inférieur à un million de passagers par an. Cette mesure permettra de préserver l’équilibre financier des aéroports de petite taille, de sécuriser l’avenir du maillage aéroportuaire national et d’éviter que des collectivités territoriales, qui font déjà face à des difficultés budgétaires, ne soient contraintes de fermer des plateformes indispensables à la vitalité et à l’attractivité de leur territoire. Les aéroports de proximité constituent en effet une composante essentielle du maillage aéroportuaire national. Leur rôle dépasse la seule dimension commerciale en participant à l’aménagement du territoire et en garantissent une accessibilité indispensable aux bassins économiques et industriels qu’ils desservent, notamment pour les territoires dans lesquels l’offre ferroviaire est particulièrement dégradée. Or, ces plateformes se trouvent aujourd’hui dans une s
Amendement I-597 — Projet de loi de finances pour 2026
Référence : I-597
Acte observé : Cosignataire
État officiel : Adopté
La taxe de solidarité sur les billets d’avion, instituée par l’article 302 bis K du code général des impôts, contribue au financement des politiques de santé mondiales et du fonds de solidarité. Toutefois, son application uniforme à l’ensemble des aéroports fragilise fortement les petites plateformes régionales d’aménagement du territoire accueillant moins de 150 000 passagers par an et assurant des liaisons soumises à des obligations de service public (OSP). L’amendement propose donc de neutraliser l’augmentation de la taxe pour ces aéroports, tout en maintenant son application pour les aéroports de plus grande taille. Les plateformes concernées sont celles de Brive, Aurillac, Castres et Le Puy, qui desservent Paris sous régime d’OSP. Son coût estimatif est le suivant : 161000 passagers pour ces 4 aéroports (Brive 100 000, Aurillac 30 000, Castres 25 000 et Le Puy 6000) soit un montant de 1 191 400 € soit 0,10 % du produit de la TSBA en France. Cette mesure soutient la cohésion territ
Amendement I-2387 — Projet de loi de finances pour 2026
Référence : I-2387
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement a pour objet d’étendre la réintégration partielle de la déduction pour épargne de précaution aux aléas économiques accompagnés sous un plafond d’exonération égal à 40 % de 50 000 euros. La déduction pour épargne de précaution (DEP) est en effet un outil fiscal indispensable à la résilience des exploitations agricoles. Ce dispositif permet à l’exploitant, lors des « bonnes années » , de déduire fiscalement une somme de son chiffre d’affaires annuel (maximum 50 000 €) et sous condition d’en épargner au moins la moitié sur un compte bancaire. Lors de mauvaises années, l’exploitant peut prélever sur ce compte bancaire les liquidités nécessaires pour surmonter les difficultés qu’il rencontre : acquisition de fourrage ou d’aliments pour animaux en cas de mauvaise récolte, besoin de trésorerie suite à mévente de ses productions, ou tout autre dépense professionnelle. Cet outil permet donc aux agriculteurs de gérer leurs aléas de revenus en toute responsabilité. Avec la loi de f
Amendement I-1950 — Projet de loi de finances pour 2026
Référence : I-1950
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à mettre fin à une inégalité fiscale qui pénalise la mutualisation de la restauration scolaire en proposant d’étendre aux syndicat intercommunal à vocation unique (SIVU) l’exonération de TVA applicable à la fourniture de repas dans les cantines scolaires. En effet, la fourniture de repas dans les cantines situées au sein même des établissements scolaires, et pour le seul bénéfice de leurs élèves, constitue une prestation étroitement liée à l’enseignement scolaire. Elle est ainsi exonérée de TVA au titre de l’article 261 du code général des impôts (CGI). Le premier alinéa de l’article 256 B du CGI précise d’ailleurs que les personnes morales ne sont pas assujetties à la TVA pour l’activité relevant des services éducatifs. Or, un syndicat intercommunal à vocation unique (SIVU) qui dispose d’une compétence exclusivement limitée à l’exploitation d’une cuisine territoriale, capable de répondre aux besoins de plusieurs communes, n’est pas chargé de l’enseignement et par c
Amendement I-2388 — Projet de loi de finances pour 2026
Référence : I-2388
Acte observé : Auteur principal
État officiel : Rejeté
L’objet du présent amendement est d’ajouter à l’exonération fiscale des indemnités d’abattage, une exonération sociale correspondante. L’indemnité perçue au titre de l’abattage des animaux affectés à la reproduction d’un cheptel est la valeur nette à l’actif de ces animaux à la date de leur abattage. Si cette exonération fiscale est tout à fait bienvenue compte tenu des nombreuses crises sanitaires qui frappent l’élevage (telles que, dernièrement, la Dermatose Nodulaire contagieuse), il n’en demeure pas moins que le dispositif serait incomplet si ne s’y ajoutait pas une exonération sociale portant sur les sommes exonérées.
Amendement I-2391 — Projet de loi de finances pour 2026
Référence : I-2391
Acte observé : Auteur principal
État officiel : Adopté
Afin de parachever le dispositif de la déduction pour épargne de précaution et permettre de répondre à la récurrence des crises agricoles de toute nature, cet amendement propose une extension de l’exonération partielle de 30 % portant sur la reprise de la déduction pour épargne de précaution, votée en loi de finances pour 2025, aux indemnisations versées par des organismes autres que le Fonds national agricole de mutualisation du risque sanitaire et environnemental, le FMSE. Or, d’autres organismes comme FranceAgrimer, procèdent également à des indemnisations en cas de crises sanitaires. De même, certains abattages administratifs ne sont pas couverts par les programmes du FMSE mais directement par l’État. Afin de garantir l’efficacité de la déduction pour épargne de précaution, il est donc nécessaire d’étendre l’exonération partielle aux autres indemnisations versées par l’État. Cette extension se ferait selon les mêmes modalités qu’au titre des indemnisations opérées par le FMSE puisq
Amendement I-817 — Projet de loi de finances pour 2026
Référence : I-817
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement transpartisan reprend, sous une forme remodelée et consolidée, l’article 4 de la proposition de loi n° 839 (2022‑2023) en faveur de la préservation et de la reconquête de la haie de M. Daniel SALMON et plusieurs de ses collègues, proposition de loi devenue ensuite l’article 38 de loi d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture. Il a pour objectif d’inciter financièrement les agriculteurs à une gestion durable des haies, compte tenu des intérêts qu’elles comportent. Pour ce faire, il prévoit la mise en place d’un crédit d’impôt d’un montant de 60 % des dépenses engagées pour les frais de certification (qui comprendrait en particulier la démarche « Label Haie – Référentiel Gestion » ) et de gestion durable de haies (recours à des entrepreneurs de travaux agricoles ou, si l’exploitant agricole effectue lui‑même les travaux, frais d’acquisition de matériel ou d’équipement, et dédommagement des travaux de gestion durable,
Amendement I-2390 — Projet de loi de finances pour 2026
Référence : I-2390
Acte observé : Auteur principal
État officiel : Non soutenu
Le présent amendement vise à supprimer le doublement de l’IFER pour les installations photovoltaïques antérieures à 2021. En effet, l’article 19 du PLF 2026 prévoit de porter le montant de l’Imposition forfaitaire des entreprises de réseau (IFER) applicable aux installations solaires photovoltaïques mises en service avant le 1er janvier 2021 de 8,51 € à 16,05 € par kilowatt de puissance électrique installée, soit un doublement de l’imposition. Une telle mesure entraînerait des conséquences économiques et structurelles importantes pour la filière photovoltaïque et ce d’autant plus que la mesure est rétroactive. Le mode de financement de ces installations a été déterminé en tenant compte du taux d’IFER en vigueur lors de leur mise en service. Doubler le taux d’IFER dû va conduire à fragiliser la stabilité économique de ces installations et immanquablement impacter leur rentabilité. Cette hausse du taux d’IFER est circonscrite aux installations mises en service avant le 1er janvier 2021.
Amendement I-2389 — Projet de loi de finances pour 2026
Référence : I-2389
Acte observé : Auteur principal
État officiel : Non soutenu
Le présent amendement a pour objet de maintenir les tarifs particuliers pour les biocarburants et ainsi de retirer du PLF 2026 la hausse brutale de la fiscalité applicable à l’E85 et au B100. Ce retrait permettrait alors d’engager une concertation approfondie avec l’ensemble des parties prenantes, en tenant compte des impacts économiques, agricoles, industriels, sociaux, environnementaux et de souveraineté. Il offrirait également le temps nécessaire pour clarifier les évolutions attendues du cadre européen et national. En, effet le projet de loi de finances pour 2026 prévoit une hausse brutale de la fiscalité applicable aux biocarburants français d’origine agricole, l’E85 et le B100, jusqu’à 400 %. Cette mesure, adoptée sans concertation préalable, ne s’appuie sur aucune étude d’impact, ni évaluation des conséquences économiques, sociales, agricoles, industrielles, environnementales ou de souveraineté. Elle repose sur des hypothèses techniques contestables, ignorant les effets sur le r
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseiller communautaire de l'agglomération du Puy en Velay
Ca Du Puy-En-Velay — Ca Du Puy-En-Velay
Titulaire — 1 juin 2019 au 31 janvier 2024
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 janvier 2018 au 31 janvier 2024
Syndicat public ou syndicat mixte
Membre du conseil d'administration
syndicat mixte du Pays du Velay — Haute-Loire (43)
Titulaire — 1 janvier 2018 au 31 décembre 2023
Établissement ou organisme public local
conseiller municipal
Commune de Saint-Paulien — Saint-Paulien
Titulaire — 1 octobre 2017 au 31 octobre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Du Puy-En-Velay
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Paulien
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Haute-Loire
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Les Républicains
Nuance électorale officielle