
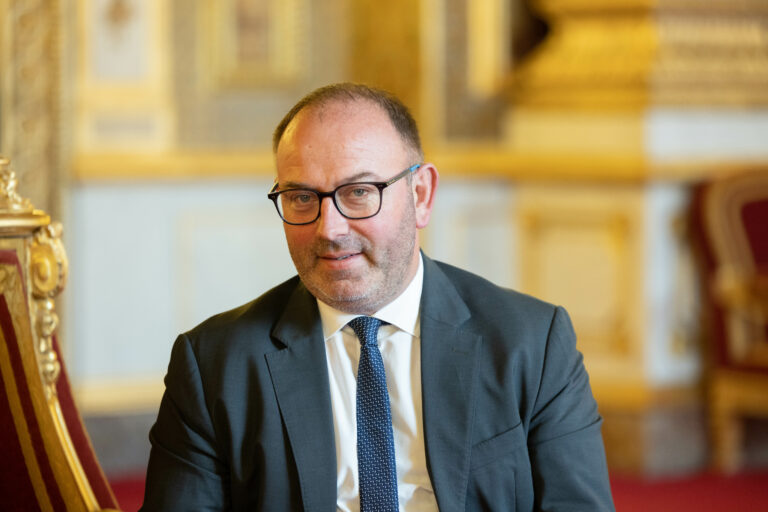
Fiche publique sourcée
Laurent Duplomb
Conseiller communautaire — Ca Du Puy-En-Velay
Département : Haute-Loire (43)
Agriculteur sur moyenne exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Laurent Duplomb, né le 24 octobre 1971 à Rive-de-Gier (Loire), est un homme politique, syndicaliste agricole et exploitant agricole laitier français. Membre du parti Les Républicains, il est sénateur de la Haute-Loire depuis 2017. Comme émissaire de la Fédération nationale des syndicats d'exploitants agricoles (FNSEA), il a été président de la chambre d’agriculture de Haute-Loire. Il a également été l'un des présidents régionaux du groupe laitier Sodiaal et membre du conseil de surveillance de la marque Candia. Élu sénateur de la Haute-Loire, il est à ce titre à l'origine de la controversée loi Duplomb, visant notamment à autoriser de nouveau un pesticide de la famille des néonicotinoïdes mis en cause pour sa toxicité sur l'humain et les insectes pollinisateurs.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40871303Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Laurent_DuplombSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Laurent Duplomb » — révision 239741522 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- LAURENT DUPLOMB SENATEUR HAUTE-LOIRE.jpg — Wikimedia Commons CC BY 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Laurent Duplomb — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Laurent DUPLOMB — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 février 2026
Déclaration modificative.
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 31 janvier 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Haute-Loire
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Olivier CIGOLOTTI — 79,14 % des suffrages exprimés
- Laurent DUPLOMB — 74,45 % des suffrages exprimés
- Pierre JUGE — 7,60 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (49)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 10 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
907 acte(s) correspondant aux filtres — page 15 sur 46. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Texte parlementaire 171
Référence : 171
Acte observé : Cosigner
1
Amendement II-136 — Projet de loi de finances pour 2026
Référence : II-136
Acte observé : Auteur principal
État officiel : Tombé
Cet amendement vise à donner les moyens au Centre national de la propriété forestière (CNPF) d’assurer sa mission de dynamisation de la gestion de la forêt privée, qui représente les trois quarts de la forêt hexagonale française. Le Gouvernement a pris l’engagement de stabiliser les effectifs du CNPF de 2024 à 2026. Toutefois, l’opérateur voit sa subvention pour charges de service public diminuer de 420 000 euros dans le projet de loi de finances pour 2026 tandis que, dans le même temps, les effectifs hors plafond d’emplois s’élèvent, d’après le projet annuel de performances de la mission, à 97 ETPT, soit une baisse de 3 ETPT. Or, ces emplois d’agents contractuels ne sont pas financés par le budget de l’État mais sur les ressources propres du CNPF par le biais de conventions conclues avec les collectivités territoriales. Le CNPF s’est vu confier des missions nouvelles par la loi d’initiative sénatoriale du 10 juillet 2023 visant à renforcer la prévention et la lutte contre l'intensific
Amendement II-135 — Projet de loi de finances pour 2026
Référence : II-135
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à annuler, pour l’année 2026, l’impact du schéma d’emplois de 37 équivalents temps plein (ETP) fixé pour l’Office national des forêts (ONF) par la loi de finances pour 2026. Ce schéma est réparti sur 2026 (- 19 ETPT) et 2027 (- 18 ETPT). Les effectifs de l’ONF, qui gère 25 % de la surface forestière hexagonale, ont diminué de 40 % entre 2002 et 2022, alors que l’Office s’est vu confier de nouvelles missions d’intérêt général en matière de biodiversité et de prévention des risques naturels (contrat d’objectifs et de performance 2012-2016) ou de gestion du réseau national de suivi à long terme des écosystèmes forestiers (RENECOFOR) dans le cadre du contrat État-ONF 2021-2025. La Cour des comptes avait ainsi conclu, dans son rapport d’initiative citoyenne de septembre 2024, que « les moyens humains de l’établissement apparaissent désormais insuffisants pour répondre aux missions croissantes qui lui sont assignées ». Pour cette raison, le Gouvernement avait accepté de s
Amendement II-134 — Projet de loi de finances pour 2026
Référence : II-134
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à porter l’enveloppe forêt de la planification écologique à 112,7 M€ (contre 97,7 M€ proposés dans le PLF, 195 M€ dans la loi de finances initiale 2025 et 509 millions d’euros dans la loi de finances 2024), et sanctuariser 80,7 M€ pour le renouvellement forestier ainsi que 5 M€ pour le développement de la filière bois aval. La filière forêt bois a unanimement salué le rétablissement d’un fonds pérenne de renouvellement forestier, qu’elle demandait depuis 1999 et l’arrêt du Fonds forestier national (FFN). Après l’engagement de 203 M€ via France Relance, ayant permis la reconstitution de 47 000 ha de forêts, la continuité de ce fonds est assurée par France 2030 (104 M€), que relaie France Nation Verte (planification écologique) sur le programme 149 depuis 2024. D’après le dernier inventaire forestier publié par l’Institut national de l’information géographique et forestière (IGN), le taux de mortalité des arbres a augmenté de 125 % en dix ans et les indicateurs sanita
Amendement II-133 — Projet de loi de finances pour 2026
Référence : II-133
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à augmenter de 1M€ la ligne budgétaire relative au pastoralisme et à la lutte contre la prédation. Cette sous-action est en effet en diminution alors même que la pression du loup, désormais installé sur une très large partie du territoire, n’a jamais été aussi grande. Si dans un contexte budgétaire contraint, il est entendable de stabiliser les moyens de cette ligne, ceux-ci ne sauraient diminuer temps que la pression du prédateur demeurera à un tel niveau. En outre, les crédits de la politique agricole commune n’ont pas vocation à subventionner une politique de réintroduction et ses conséquences sur les éleveurs, mais bien de soutenir l’agriculture. Il est donc proposé que le financement de cette sous-action demeure national. En raison des règles touchant à la recevabilité financière des initiatives parlementaires, cet amendement : - minore de 1 000 000 euros (hors titre 2) en AE et en CP l’action 4 « Moyen commun » du programme 215 « Conduite et pilotage des polit
Amendement II-122 — Projet de loi de finances pour 2026
Référence : II-122
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à soutenir la profession de vétérinaire en milieu rural par la mise en place d’une rémunération forfaitaire destinée à compenser, en partie, les coûts inhérents à la pratiques rurale. La multiplication des crises sanitaires en élevage, et singulièrement l’émergence de la dermatose nodulaire contagieuse, souligne l’importance cruciale de la préservation d’un maillage vétérinaire dense, pour assurer une veille sanitaire et entretenir une capacité rapide de réaction en cas de crise. Or, la pratique rurale est associée à d’importantes contraintes et à des coûts élevés pour les cabinets qui s’y engagent. C’est dans ce cadre que l’État a budgété, sur l’action 2 du programme 206, 10 millions d’euros (M€) (sans le mentionner dans le PAP) à l’adresse des vétérinaires, ce qui correspondrait à une aide équivalente à environ 28€ par élevage, là où les vétérinaires en demande 168. Les rapporteurs pour avis de la commission des affaires économiques proposent donc, dans une logiqu
Amendement II-121 — Projet de loi de finances pour 2026
Référence : II-121
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à porter l’enveloppe de la sous-action « Modernisation des coopératives d’utilisation de matériel agricole » de l’action 23 du programme 149 à 1,5 millions d’euros (M€), montant de l’enveloppe, modeste, figurant au PLF pour 2025. Les Cuma sont en effet un moyen efficace de mutualiser des coûts importants relatifs à la mécanisation des exploitations. Par suite, les Cuma sont un vecteur de réduction des charges et de l’endettement. Ces structures doivent ainsi pouvoir bénéficier d’un soutien pérenne quoique modeste de cette sous-action, qui finance les conseils stratégiques à leur destination. En raison des règles touchant à la recevabilité financière des initiatives parlementaires, cet amendement : - minore de 500 000 euros (hors titre 2), en AE et en CP l’action 2 « Évaluation de l’impact des politiques publiques et information économique » du programme 215 « Conduite et pilotage des politiques de l’agriculture » ; - majore de 500 000 euros en AE et en CP l’action 2
Amendement II-120 — Projet de loi de finances pour 2026
Référence : II-120
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à (re)créer un fonds d’allègement de charges pour soutenir les exploitations les plus en difficulté et notamment les filières des grandes cultures et de la viticulture, toutes deux confrontées à une crise profonde mettant en danger la pérennité même, et à court terme, de nombreuses structures. En raison des règles touchant à la recevabilité financière des initiatives parlementaires, cet amendement : - minore de 25 000 000 euros (hors titre 2) en AE et en CP le programme 215 « Conduite et pilotage des politiques de l’agriculture », et son action 1 « Moyens de l’administration » à hauteur de 8 000 000 euros et son action 4 « Moyens commun », à hauteur de 17 000 000 euros ; - majore de 25 000 000 euros en AE et en CP l’action 22 « Gestion des crises et des aléas de la production agricole » du programme 149 « Compétitivité et durabilité de l’agriculture, de l’agroalimentaire et de la forêt ».
Amendement II-119 — Projet de loi de finances pour 2026
Référence : II-119
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à augmenter de 4M€ l’aide à la restructuration des exploitations agricole, figurant à l’action 22 du programme 149. Le niveau de cette aide était fixé, en PLF 2025, à 5,6M€ en CP. Ce niveau s’établit, en PLF 2026, à 1,3M€. Or, dans un contexte de crises multiples (grandes cultures, élevage, viticulture etc.), il ne parait pas opportun d’affaiblir ce dispositif, mais au contraire, d’en faciliter les critères d’accès pour les exploitations en difficultés. Conscients de la difficulté de l’équation budgétaire, les rapporteurs pour avis de la commission des affaires économiques ne proposent que de minorer la forte la baisse de cette aide. En raison des règles touchant à la recevabilité financière des initiatives parlementaires, cet amendement : - minore de 4 000 000 euros (hors titre 2) en AE et en CP l’action 2 « Évaluation de l’impact des politiques publiques et information économique » du programme 215 « Conduite et pilotage des politiques de l’agriculture » ; - major
Amendement I-2393 — Projet de loi de finances pour 2026
Référence : I-2393
Acte observé : Auteur principal
État officiel : Adopté
Afin de corriger une injustice fiscale et de mieux prendre en compte l’évolution de l’activité professionnelle de l’exploitant agricole et de son statut (entrée dans une nouvelle société agricole, retour en exploitation individuelle après un passage en société…), cet amendement prévoit de limiter la taxation de l’excédent de bénéfice agricole sur la moyenne triennale à la seule hypothèse où elle se justifie, à savoir lorsque, pour quelque cause que ce soit, le contribuable ne sera plus soumis au dispositif de la moyenne triennale les années suivantes : soit qu’il ait renoncé à l’option, soit qu’il ait cessé toutes activités génératrices de bénéfices agricoles. En effet, Lorsqu’un contribuable, déclarant des bénéfices agricoles, opte pour le mécanisme de la moyenne triennale, prévue à l’article 75‑0 B du CGI, le bénéfice agricole retenu pour l’assiette de l’impôt sur le revenu est égal à la moyenne des bénéfices de l’année d’imposition et des deux années précédentes. Ce dispositif, form
Amendement I-2392 — Projet de loi de finances pour 2026
Référence : I-2392
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement vise à simplifier des modalités d’imposition des indemnités destinées à couvrir les dommages causés aux récoltes. Il propose ainsi d’élargir la portée du dispositif de l’article 72 B du CGI : en supprimant la nécessité d’une indemnisation antérieure à la perte, en l’ouvrant à tout type d’indemnité dès lors qu’elle a pour objectif la compensation d’une perte de récolte et enfin, en le qualifiant de choix de gestion pour l’exploitant. En effet, en cas de survenance d’un évènement climatique, l’exploitant perçoit une indemnité afin de couvrir en tout ou partie la perte de récolte qui en résulte. Les règles fiscales de rattachement des créances imposent à l’exploitant de comptabiliser et fiscaliser cette indemnité dans les résultats de l’exercice au cours duquel elle présente les caractéristiques d’une créance acquise, certaine dans son principe et dans son montant. Pour autant, la perte que les dommages aux cultures vont engendrer ne sera constatée qu’au cours de l’exercice
Amendement I-594 — Projet de loi de finances pour 2026
Référence : I-594
Acte observé : Cosignataire
État officiel : Adopté
Cet présent amendement vise à rétablir la revalorisation annuelle du plafond de la Taxe Additionnelle à la Taxe sur le Foncier Non‑Bati (TATFNB, la taxe affectée pour frais de chambres d’agriculture) via son indexation sur l’indice des prix à la consommation (comme la TFNB) et, par conséquent, à relever le montant de taxe affectée aux Chambres d’agriculture pour 2026 de 1,1 % soit 3,6 millions d’euros. La TATFNB est principalement payée par les agriculteurs, cette mesure n’aura pas d’impact budgétaire pour l’État. La loi d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture a mis en place le réseau France Services Agriculture. Dans le cadre de France Services Agriculture, les chambres d’agriculture se verront confiées à compter du 1er janvier 2027 une mission d’accueil, d’information et d’orientation des porteurs de projets en agriculture, ainsi que l’animation et la coordination du dispositif FSA. Cette mission d’animation et de coordinatio
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-1370 — Projet de loi de finances pour 2026
Référence : I-1370
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à exclure les produits issus du chanvre dépourvus de nicotine (“chanvre bien‑être”, produits contenant du CBD) du champ de l’accise instaurée par l’article 23 du projet de loi de finances pour 2026. La filière française du CBD représente aujourd’hui plus de 2 000 points de vente, plusieurs centaines de producteurs agricoles et des grossistes répartis sur l’ensemble du territoire. Cette activité, en plein essor, constitue un complément de revenu essentiel pour de nombreux agriculteurs, les buralistes et un levier de diversification durable dans les territoires ruraux. L’application d’une accise identique à celle des produits du tabac, en sus d’un taux plein de TVA provoquerait un choc avec une hausse immédiate des prix de 30 à 50 %, rendant la filière économiquement non viable. Elle réduirait considérablement les marges des distributeurs agréés. Selon les estimations professionnelles, plus de 75 % des points de vente seraient contraints de fermer, entraînant l
Amendement I-1371 — Projet de loi de finances pour 2026
Référence : I-1371
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à exclure du champ de l’accise instaurée par l’article 23 les dispositifs sans nicotine : vapotage non nicotiné et cannabidiol (CBD). Ces produits ne présentent aucun risque de dépendance à la nicotine et s’inscrivent au contraire dans une logique de réduction du tabagisme. Leur inclusion dans l’accise reviendrait à nier la hiérarchie du risque, principe fondamental des politiques de santé publique, alors même que le vapotage sans nicotine et le CBD, dont l’OMS a reconnu la non‑dangerosité et le caractère non addictif dans son rapport de 2017, constituent pour de nombreux Français des outils de sevrage. Une telle taxation aurait des effets contre‑productifs : elle rendrait ces alternatives moins accessibles, incitant certains consommateurs à se tourner de nouveau vers le tabac ou vers le cannabis contenant du THC, ou vers l’achat de produits par la vente à distance difficilement contrôlable, et favoriserait le développement du marché noir. Elle fragiliserait
Commission des affaires économiques - PLF 2026 - Examen d'avis budgétaire
Acte observé : Participant
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Audition rapporteur - Commission des affaires économiques - MI Dermatose nodulaire contagieuse
Acte observé : Participant
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseiller communautaire de l'agglomération du Puy en Velay
Ca Du Puy-En-Velay — Ca Du Puy-En-Velay
Titulaire — 1 juin 2019 au 31 janvier 2024
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 janvier 2018 au 31 janvier 2024
Syndicat public ou syndicat mixte
Membre du conseil d'administration
syndicat mixte du Pays du Velay — Haute-Loire (43)
Titulaire — 1 janvier 2018 au 31 décembre 2023
Établissement ou organisme public local
conseiller municipal
Commune de Saint-Paulien — Saint-Paulien
Titulaire — 1 octobre 2017 au 31 octobre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Du Puy-En-Velay
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Paulien
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Haute-Loire
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Les Républicains
Nuance électorale officielle