
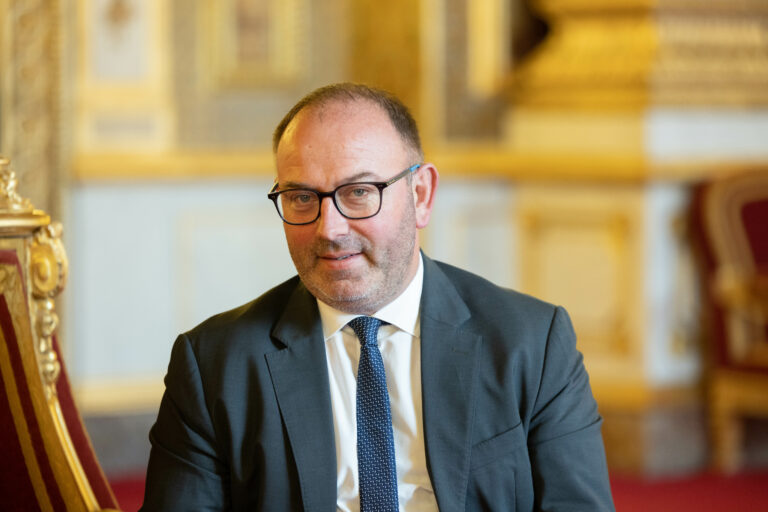
Fiche publique sourcée
Laurent Duplomb
Conseiller communautaire — Ca Du Puy-En-Velay
Département : Haute-Loire (43)
Agriculteur sur moyenne exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Laurent Duplomb, né le 24 octobre 1971 à Rive-de-Gier (Loire), est un homme politique, syndicaliste agricole et exploitant agricole laitier français. Membre du parti Les Républicains, il est sénateur de la Haute-Loire depuis 2017. Comme émissaire de la Fédération nationale des syndicats d'exploitants agricoles (FNSEA), il a été président de la chambre d’agriculture de Haute-Loire. Il a également été l'un des présidents régionaux du groupe laitier Sodiaal et membre du conseil de surveillance de la marque Candia. Élu sénateur de la Haute-Loire, il est à ce titre à l'origine de la controversée loi Duplomb, visant notamment à autoriser de nouveau un pesticide de la famille des néonicotinoïdes mis en cause pour sa toxicité sur l'humain et les insectes pollinisateurs.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40871303Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Laurent_DuplombSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Laurent Duplomb » — révision 239741522 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- LAURENT DUPLOMB SENATEUR HAUTE-LOIRE.jpg — Wikimedia Commons CC BY 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Laurent Duplomb — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Laurent DUPLOMB — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 février 2026
Déclaration modificative.
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 31 janvier 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Haute-Loire
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Olivier CIGOLOTTI — 79,14 % des suffrages exprimés
- Laurent DUPLOMB — 74,45 % des suffrages exprimés
- Pierre JUGE — 7,60 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (49)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 10 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
907 acte(s) correspondant aux filtres — page 35 sur 46. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1914 — Projet de loi de finances pour 2025
Référence : I-1914
Acte observé : Auteur principal
État officiel : Rejeté
Afin de parfaire la déduction élevage adoptée en loi de finances pour 2024 et afin de renforcer cette mesure de soutien aux éleveurs qui subissent encore fortement les conséquences fiscales de la hausse de la valeur de leurs stocks d’animaux, l’article 18 propose l’introduction d’une provision comptable, déductible du résultat fiscal et de l’assiette sociale. Ce projet de texte nécessite une modification sur le fond afin d’assurer toute son efficience. Ainsi, le texte proposé prévoit le plafonnement du montant de la provision lorsque l’exploitant agricole n’est pas à la clôture de l’exercice partie à un engagement pluriannuel sur la vente de produits agricoles, et ce, de manière dégressive (90% pour l’exercice clos au 1er janvier 2025, puis 80 % pour l’exercice clos au 1er janvier 2026 et 75 % pour les exercices clos à compter du 1er janvier 2027). Les conditions de cette contractualisation doivent être précisées impérativement par décret compte tenu de leur complexité et des caractéri
Amendement I-1912 — Projet de loi de finances pour 2025
Référence : I-1912
Acte observé : Auteur principal
État officiel : Rejeté
En cas d’abattage du troupeau à la suite d’une crise sanitaire, il est proposé par le présent amendement de ne pas rapporter la provision sur l’exercice d’abattage des animaux (exercice de sortie des animaux). En effet, l’exploitant subissant la perte de ses animaux pourra difficilement supporter le poids fiscal de la réintégration de cette provision et n’aura pas les moyens de reconstituer son troupeau. Cette provision devra être réintégrée au bout du 6ème exercice par principe.
Amendement I-786 — Projet de loi de finances pour 2025
Référence : I-786
Acte observé : Auteur principal
État officiel : Rejeté
L'amendement a pour objet une répartition du bénéfice de l’exonération de la taxe foncière sur les propriétés non-bâties afférente aux terres agricoles, entre bailleur et preneur. La taxe foncière sur les propriétés non-bâties afférente aux terres agricoles et due par le propriétaire des terrains fait l’objet d’une exonération de 20% conformément aux dispositions de l’article 1394 B bis du CGI. Cette exonération bénéficie intégralement au preneur quand les terres sont mises à bail. L’article L.415-3 du code rural et de la pêche maritime prévoit actuelle une répartition de la manière suivante entre le bailleur et le preneur : - Lorsque qu’une part inférieure ou égale à 20% de la TFNB est à la charge du preneur, le bailleur réduit le montant du fermage le montant dû ; - Lorsque qu’un pourcentage supérieur à 20% de la TFNB est à la charge du preneur, il rembourse au bailleur la fraction due. La méthode de calcul de ce montant permettant de répercuter l’exonération de 20% sur le montant de
Amendement I-784 — Projet de loi de finances pour 2025
Référence : I-784
Acte observé : Auteur principal
État officiel : Rejeté
Le présent amendement propose d’élargir le champ d’application du dispositif de réintégration partielle à 70 % des sommes aux aléas économiques qui peuvent frapper les exploitants agricoles, ce qui permettra d’accroître l’efficacité du dispositif d’exonération partielle. Ce dispositif de réintégration partielle mis en place dans le cadre de la présente loi de finances permet de renforcer l’efficacité de la déduction pour épargne de précaution lors de la survenance de risques sanitaires, naturels ou climatiques. Cependant, les agriculteurs subissent également les conséquences de risques économiques (méventes, variation des cours de leurs productions, hausses de leurs charges d’approvisionnement…) pour la survenance desquels ils ne bénéficient pas de ce nouveau dispositif. Pourtant, ces aléas ont un impact majeur sur les exploitations.
Amendement I-788 — Projet de loi de finances pour 2025
Référence : I-788
Acte observé : Auteur principal
État officiel : Retiré
L'amendement vise à mettre en place une exonération totale d’imposition des indemnités perçues par les exploitants lors de crises sanitaires. En effet, les exploitations agricoles en élevage font face depuis déjà plusieurs années à une succession de crises sanitaires (épizootie, MHE, tuberculose…) qui mettent ainsi en danger de nombreuses entreprises contraintes notamment d’envisager le pire à savoir, la cessation d’activité. Si les exploitants, victimes de ces crises sanitaires, sont indemnisés à hauteur de leur perte, il n’en demeure pas moins que ces indemnités restent imposées au plan fiscal, ce qui freine considérablement la renaissance de leurs exploitations. Le dispositif fiscal visé à l’article à 750 A du CGI permettant d’étaler sur plusieurs années l’imposition du montant de l’indemnité est une mesure efficace mais elle n’est plus suffisante au regard de l’urgence de la situation. Ainsi, il est proposé de soulager la trésorerie des exploitants en exonérant totalement les indem
Amendement I-353 — Projet de loi de finances pour 2025
Référence : I-353
Acte observé : Auteur principal
État officiel : Tombé
Le présent amendement vise, sur le ressort de la Région ou de la collectivité de Corse, à élargir en leur faveur les dispositions du versement mobilité, sans remise en question du versement mobilité destiné aux autorités organisatrices de la mobilité « urbaines ». La mise en œuvre de la loi d’orientation des mobilités conduit aujourd’hui l’ensemble des autorités organisatrices locales et régionales de la mobilité à définir un contrat opérationnel demobilité. Ce contrat a pour objet d’identifier les besoins de mobilité propres à chaque bassin de mobilité, et fixe les trajectoires de mise en œuvre de nouveaux services ou infrastructures de transports.Cette nouvelle forme de gouvernance, souple, s’adapte à la réalité des territoires les plus urbains dans le cadre du déploiement des services express régionaux métropolitains (SERM), ainsi que des territoires les plus ruraux.Le contrat opérationnel de mobilité implique un dialogue responsable entre l’ensemble des collectivités territoriales
Amendement I-354 — Projet de loi de finances pour 2025
Référence : I-354
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement vise à définir le périmètre de perception du versement mobilité additionnel (VMA) à l’échelle des EPCI qui correspond à la réalité actuelle des besoins. Le VMA est régi par l’article L. 5722-7 du code général des collectivités territoriales qui prévoit que les syndicats SRU peuvent « prélever un versement destiné au financement des services de mobilité dans une aire urbaine d'au moins 50 000 habitants et dans les communes multipolarisées des grandes aires urbaines, au sens de l'Institut national de la statistique et des études économiques ». Or, cette définition ne correspond plus à la réalité des besoins, ni en termes de mobilités, ni en termes de gouvernance. Elle comporte en effet divers biais, entraînant iniquité et discontinuité territoriales. Il convient de l’adapter, pour la rendre plus efficace et plus équitable dans sa raison d’être. Sa complexité et son obsolescence deviennent de fait contre-productives pour les raisons suivantes :- Les notions issues de l’INSE
Amendement I-238 — Projet de loi de finances pour 2025
Référence : I-238
Acte observé : Cosignataire
Amendement I-115 — Projet de loi de finances pour 2025
Référence : I-115
Acte observé : Cosignataire
État officiel : Retiré
Aux termes du II de l’article 1378 octies du code général des impôts, l’administration fiscale est tenue de suspendre les avantages fiscaux des associations au titre des dons, versements et legs lorsqu’une décision pénale définitive a été rendue au titre de l’une des infractions limitativement énumérées dans ce dispositif. Depuis plusieurs années, les professionnels de l’agriculture ne cessent d’alerter les pouvoirs publics et les parlementaires sur la recrudescence d’actes de malveillance envers les agriculteurs de la part d’associations activistes. Ces associations se rendent coupables d’actions chocs d’une grande violence. Ces actions qui témoignent d’une forme de radicalité inquiétante se sont multipliées vis-à-vis des professionnels de la viande : éleveurs, abatteurs, professionnels de l’agroalimentaire, bouchers-charcutiers, etc. Toutefois, ces actions illicites subies par les agriculteurs, les professionnels de l’agroalimentaire et plus largement les professionnels de la viande
Amendement 436 — Financement de la sécurité sociale pour 2025
Référence : 436
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement propose de supprimer la règle de l’arrondi à l’entier le plus proche dans le calcul de la taxe sur les boissons sucrées. Actuellement, cette règle impose d’arrondir toute fraction de sucre ajouté égale à 0,5 au kilogramme supérieur. En appliquant la taxe sur la teneur réelle en sucre sans arrondi, cet amendement lui assure une meilleure proportionnalité en fonction du taux exact de sucre ajouté dans chaque boisson. Cette approche limite les effets de seuil et les basculements artificiels entre tranches, assurant une transparence accrue pour les industriels et les consommateurs. La suppression de la règle de l’arrondi permettrait en outre d’encourager les ajustements progressifs en matière de reformulation chez les industriels en s’appuyant sur une taxation linéaire et plus exacte, reconnaissante des efforts de réduction de sucre et conformément aux objectifs de santé publique. Dans le modèle britannique, qui a inspiré la rédaction de cet article, les contributions visant
Amendement I-1539 — Projet de loi de finances pour 2025
Référence : I-1539
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement transpartisan prévoit le renforcement du crédit d’impôt « bio », avec un plafond rehaussé à 6 000 € (contre 4 500 € dans le droit actuel), pour les agriculteurs s’inscrivant dans la démarche de l’agriculture biologique (au moins 40 % de leurs recettes) et qui contribuent de façon significative à la production agricole (exploitations dont l’activité engendre, pour l’exploitant, un revenu disponible agricole supérieur ou égal au montant annuel du Smic, soit autour de 17 000 € par an actuellement). En conséquence, le cumul de ce crédit d’impôt « bio » réhaussé avec l’aide à la conversion en AB serait permis à hauteur de 6 500€. Il paraît en effet souhaitable d’encourager l’agriculture biologique pour autant qu’elle participe de la souveraineté alimentaire de la France, notamment dans des filières dont les taux d’autoapprovisionnement se sont érodés ces dernières années. La dépense publique supplémentaire liée à cet amendement est estimée à environ 22,5 M€ (1 500 x 15 000, d
Agriculture, alimentation, forêt et affaires rurales
Référence : 145
Acte observé : Rapporteur
Agriculture, alimentation, forêt et affaires rurales
Séance plénière - PLFSS pour 2025
Acte observé : Participant
Séance plénière - PLFSS pour 2025
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Commission des affaires économiques - Avis budgétaires + Egalim
Acte observé : Participant
Séance plénière - PLFSS pour 2025
Acte observé : Participant
Audition rapporteur - Commission des affaires économiques - Audition - PPL Préservation et reconquête de la haie
Acte observé : Participant
Amendement 299 — Financement de la sécurité sociale pour 2025
Référence : 299
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement a pour objet d’étendre aux coopératives agricoles de fruits et légumes et leurs unions, le bénéfice du TO-DE. En effet, à ce jour, seuls les salariés des exploitations agricoles bénéficient de l’exonération des cotisations et contributions sociales patronales pour l’embauche de travailleurs occasionnels et demandeurs d’emploi du secteur agricole. Or, les coopératives de fruits et légumes sont dirigées par les exploitants agricoles produisant les fruits et légumes, et sont donc des employeurs agricoles. Elles constituent le prolongement de l’exploitation de leurs adhérents. À ce titre, et dans la même saisonnalité que les producteurs adhérents, les coopératives qui conditionnent des fruits et légumes sont amenées à embaucher un grand nombre de saisonniers. Cependant, l’exclusion du bénéfice du TO-DE freine ces embauches, ce qui pénalise le développement de l’emploi en agriculture, pourtant un élément important de la compétitivité de la ferme France.
Amendement 437 — Financement de la sécurité sociale pour 2025
Référence : 437
Acte observé : Auteur principal
État officiel : Rejeté
Le présent amendement vise à adapter à la situation française le modèle britannique de la taxe sur les boissons sucrées, tel que proposé et amendé par l’Assemblée nationale. L’idée d’une simplification du barème de la taxe sur les boissons sucrées identique à la taxe en trois paliers qui existe au Royaume-Uni, est portée depuis 2023 par des rapports sur la fiscalité comportementale, notamment de la MECSS de l’Assemblée nationale de juin 2023, et du Sénat de mai 2024. Il convient toutefois de souligner que le marché britannique des boissons sucrées est 30% plus important qu’en France. Si cette taxe a eu outre-Manche, depuis son entrée en vigueur en 2018, un impact sur les réductions de taux de sucre salué par divers travaux universitaires, c’est notamment parce qu’elle est intervenue dans un contexte vierge de toute fiscalité préexistante sur les boissons – tel n’est pas le cas en France où une taxe sur les boissons sucrées existe depuis 2012 et où les efforts de réductions des taux de
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseiller communautaire de l'agglomération du Puy en Velay
Ca Du Puy-En-Velay — Ca Du Puy-En-Velay
Titulaire — 1 juin 2019 au 31 janvier 2024
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 janvier 2018 au 31 janvier 2024
Syndicat public ou syndicat mixte
Membre du conseil d'administration
syndicat mixte du Pays du Velay — Haute-Loire (43)
Titulaire — 1 janvier 2018 au 31 décembre 2023
Établissement ou organisme public local
conseiller municipal
Commune de Saint-Paulien — Saint-Paulien
Titulaire — 1 octobre 2017 au 31 octobre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Du Puy-En-Velay
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Paulien
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Haute-Loire
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Les Républicains
Nuance électorale officielle