
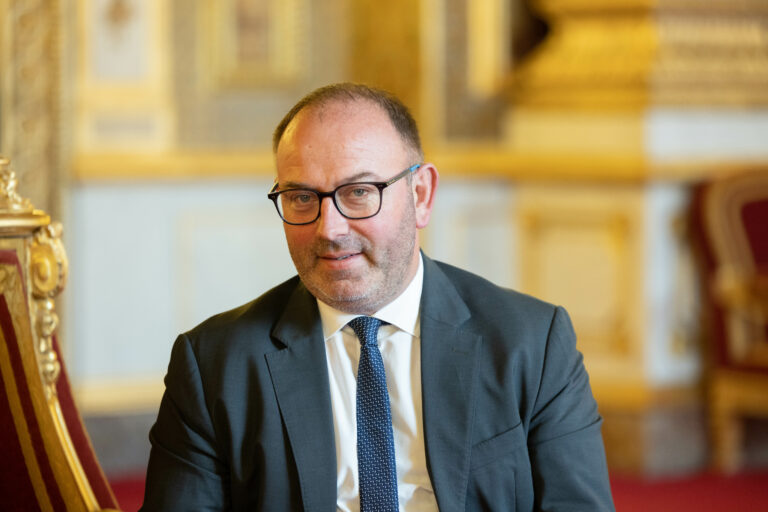
Fiche publique sourcée
Laurent Duplomb
Conseiller communautaire — Ca Du Puy-En-Velay
Département : Haute-Loire (43)
Agriculteur sur moyenne exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Laurent Duplomb, né le 24 octobre 1971 à Rive-de-Gier (Loire), est un homme politique, syndicaliste agricole et exploitant agricole laitier français. Membre du parti Les Républicains, il est sénateur de la Haute-Loire depuis 2017. Comme émissaire de la Fédération nationale des syndicats d'exploitants agricoles (FNSEA), il a été président de la chambre d’agriculture de Haute-Loire. Il a également été l'un des présidents régionaux du groupe laitier Sodiaal et membre du conseil de surveillance de la marque Candia. Élu sénateur de la Haute-Loire, il est à ce titre à l'origine de la controversée loi Duplomb, visant notamment à autoriser de nouveau un pesticide de la famille des néonicotinoïdes mis en cause pour sa toxicité sur l'humain et les insectes pollinisateurs.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40871303Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Laurent_DuplombSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Laurent Duplomb » — révision 239741522 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- LAURENT DUPLOMB SENATEUR HAUTE-LOIRE.jpg — Wikimedia Commons CC BY 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Laurent Duplomb — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Laurent DUPLOMB — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 février 2026
Déclaration modificative.
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 31 janvier 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Haute-Loire
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Olivier CIGOLOTTI — 79,14 % des suffrages exprimés
- Laurent DUPLOMB — 74,45 % des suffrages exprimés
- Pierre JUGE — 7,60 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (49)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 10 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
907 acte(s) correspondant aux filtres — page 33 sur 46. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-134 — Projet de loi de finances pour 2025
Référence : II-134
Acte observé : Cosignataire
État officiel : Adopté
Outre des délais très restreints, les maires se heurtent à une complexité croissante pour constituer leurs dossiers de demande de subventions d’investissement, en raison notamment du nombre important de pièces à fournir. Le présent amendement propose donc de donner de nouvelles prérogatives à la commission départementale d’attribution, afin d'alléger cette charge administrative. Parallèlement, il demande un rapport dans le but d'inciter l’administration à engager rapidement une simplification des procédures.
Amendement II-135 — Projet de loi de finances pour 2025
Référence : II-135
Acte observé : Cosignataire
État officiel : Adopté
La « commission départementale DETR » prévue à l’article L2334-37 du code général des collectivités territoriales a été instaurée pour mieux associer les élus locaux à la répartition de cette dotation, voire pour la contrôler et réguler son utilisation. Or, les membres de ces commissions disposent, dans les faits, d’une information partielle sur l’ensemble des demandes de DETR adressées en préfecture et leurs montants. Ce manque d’information empêcher les élus présents en commission de jouer pleinement leur rôle. Cet amendement a donc pour objet de compléter l’information des membres, en prévoyant que la liste de toutes les demandes DETR ainsi que leurs montants, leur soit communiquée.
Séance plénière - Mission Travail, emploi
Acte observé : Participant
Amendement COM-26 — Lever les contraintes à l'exercice du métier d'agriculteur
Référence : COM-26
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à préciser que les inspecteurs de l’environnement communiquent à leur supérieur hiérarchique leur procès-verbal d’infraction, ce dernier assurant la transmission, après signature, au procureur de la République. Cette précision permet un meilleur suivi des procès-verbaux à l’échelle du territoire ainsi qu’une meilleure remontée des problématiques rencontrées sur le terrain.
Amendement II-345 — Projet de loi de finances pour 2025
Référence : II-345
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objet de réinstituer une réserve parlementaire et d’en prévoir aussi le financement. En effet, afin de mieux répondre aux besoins essentiels de développement de nos communes, le texte propose que soit instituée, dans l’enveloppe globale de la DETR, une dotation parlementaire qui permettrait aux sénateurs et députés, de soutenir un projet de subvention, si son montant s’élève à moins de 100 000 €. Ainsi les parlementaires auraient la possibilité de demander à la commission DETR, l’attribution d’une dotation d’action parlementaire. Le montant de l’enveloppe DETR affectée à celle-ci, est de 20% de celle-là.
Amendement II-1027 — Projet de loi de finances pour 2025
Référence : II-1027
Acte observé : Auteur principal
État officiel : Retiré
Cet amendement vise à modifier le mode d'attribution de la dotation de soutien aux communes pour les aménités rurales, afin de le rendre plus équitable entre les communes rurales quelque soit leur nombre d'habitants. En effet, dans la suite logique du mode de calcul de cette dotation qui tient compte de la surface natura 2000 de la commune, l’enveloppe de la dotation doit être répartie sur le département selon ce même critère de surface, sans y ajouter le critère de population qui n’est pas pertinent et injuste pour les communes moins peuplées.
Amendement II-136 — Projet de loi de finances pour 2025
Référence : II-136
Acte observé : Cosignataire
État officiel : Rejeté
En plus de se heurter à de réelles contraintes dans le montage des dossiers de demande de DETR, les communes doivent composer avec un délai extrêmement restreint pour les déposer. Afin de leur permettre de constituer leur dossier dans de meilleurs conditions, cet amendement propose que les communes disposeront désormais d’un délai minimum à compter du lancement des appels à projets départementaux.
Amendement II-1530 — Projet de loi de finances pour 2025
Référence : II-1530
Acte observé : Auteur principal
État officiel : Adopté
Un objectif de diminution du nombre des opérateurs de l’État doit être recherché dans les années à venir, comme a pu l'annoncer le Gouvernement. À cet effet, le présent amendement procède à des annulations de crédits sur le programme 149 « Compétitivité et durabilité de l’agriculture, de l’agroalimentaire et de la forêt » à hauteur de 2,9 M€ en AE et 2,9 M€ en CP. Il en résulte un total d’annulations de 2,9 M€ en AE et 2,9 M€ en CP sur le périmètre de la mission. Cette annulation vise à supprimer la subvention pour charges de service public du GIP Agence française pour le développement et la promotion de l'agriculture biologique ou Agence bio. Cet opérateur serait ainsi supprimé, ses missions pouvant par exemple être reprises par FranceAgriMer ou réinternalisées par les services du ministère de l’agriculture, de la souveraineté alimentaire et de la forêt. Cette rationalisation se justifie notamment par la faible taille de l’opérateur (doté d’un plafond d’emplois de 20 ETPT), qui ne per
Amendement I-335 — Projet de loi de finances pour 2025
Référence : I-335
Acte observé : Cosignataire
État officiel : Adopté
I - Cet amendement est une version simplifiée de celui que le Sénat avait adopté, en vain, lors de la discussion du PLF pour 2024. L’article 146 de la loi de finances pour 2020 a prévu que la valeur locative des locaux d’habitation à caractère exceptionnel – catégorie comprenant la plupart des monuments historiques situés en zone rurale – sera déduite de leur valeur vénale en lui en appliquant un taux de 8 %. Ce taux avait été retenu sans aucune étude, ni aucune concertation. Sa pertinence ne pourra être vérifiée lors de la révision, par examen des loyers déclarés, car ce type de monuments, en raison de leurs caractéristiques (confort, chauffage, charges..) sont très rarement donnés en location. En 2023, l’étude par un institut indépendant d’un échantillon de 1809 habitations de grande taille, autres que des monuments, a dégagé un rendement brut médian de 4 %. Le rendement des monuments, qui subissent des contraintes plus importantes, du fait notamment de leur ancienneté, est nécessair
Amendement I-195 — Projet de loi de finances pour 2025
Référence : I-195
Acte observé : Cosignataire
État officiel : Adopté
La perception du produit de la mise aux enchères des quotas carbone dans le cadre du système européen d'échange des quotas d'émissions (ETS), fortement dynamique, confère à l'État un espace budgétaire important pour financer la transition écologique. Cette ressource devrait rester à un niveau élevé, voire s'accroître à nouveau dans les années à venir, en lien avec le renforcement progressif du marché du carbone mis en œuvre par la Commission européenne. La législation européenne prévoit expressément que cette ressource doit être fléchée, à hauteur de 50 % au moins, vers des actions tendant à réduire les émissions de gaz à effet de serre et plus largement à faire face aux conséquences du changement climatique. Pour ces raisons, une part de cette ressource a été affectée à l’Agence nationale de l’habitat (ANAH), sous réserve d’un plafond déterminé en loi de finances. 700 M€ lui sont ainsi affectés chaque année par la LFI. Mais ces 700 M€ ne représentent pas systématiquement 50 % du produ
Amendement I-352 — Projet de loi de finances pour 2025
Référence : I-352
Acte observé : Auteur principal
État officiel : Non soutenu
Cet amendement vise à relever et à encadrer par voie règlementaire la fixation du tarif régional des certificats d’immatriculation des véhicules, en prévoyant qu’il ne puisse pas dépasser un plafond relevé à 80 €. Une part importante des recettes « carbonées » des Régions - les parts variables de TICPE et le produit issu des cartes grises - est confrontée à une baisse structurelle sensible depuis 2020, liée notamment à la transformation des modes de déplacement. Malgré une hausse du tarif du cheval-vapeur qui se rapproche progressivement du plafond, actuellement fixé à 60 €, le produit de la taxe sur les certificats d’immatriculation perçu en 2023 (2 Md€) reste nettement inférieur à celui des années précédant la crise sanitaire et qui avait atteint 2,3 Md€. Cette situation résulte principalement de la non-compensation aux Régions de l’exonération de droit de cartes grises pour les véhicules 100 % électriques ou à l’hydrogène mise en œuvre depuis le 1er janvier 2020, alors même que la p
Amendement I-1764 — Projet de loi de finances pour 2025
Référence : I-1764
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement transpartisan reprend, sous une forme remodelée et consolidée, l’article 4 de la proposition de loi n° 839 (2022-2023) en faveur de la préservation et de la reconquête de la haie de M. Daniel Salmon et plusieurs de ses collègues. Il a pour objectif d’inciter financièrement les agriculteurs à une gestion durable des haies, compte tenu des intérêts qu’elles comportent. Pour ce faire, il prévoit la mise en place d’un crédit d’impôt d’un montant de 60 % des dépenses engagées pour les frais de certification (qui comprendrait en particulier la démarche « Label Haie – Référentiel Gestion ») et de gestion durable de haies (recours à des entrepreneurs de travaux agricoles ou, si l’exploitant agricole effectue lui-même les travaux, frais d’acquisition de matériel ou d’équipement, et dédommagement des travaux de gestion durable, via la conversion en euros d’un linéaire de haies ayant fait l’objet de tels travaux sur l’année). Ce crédit d’impôt serait accordé dans la limite d’un pla
Amendement I-1913 — Projet de loi de finances pour 2025
Référence : I-1913
Acte observé : Auteur principal
État officiel : Adopté
Afin de parfaire la déduction élevage adoptée en loi de finances pour 2024 et afin de renforcer cette mesure de soutien aux éleveurs qui subissent encore fortement les conséquences fiscales de la hausse de la valeur de leurs stocks d’animaux, l’article 18 propose l’introduction d’une provision comptable, déductible du résultat fiscal et de l’assiette sociale. En effet, les cas d’exception à la réintégration de la provision peuvent être complétés afin d’assurer le bon fonctionnement du dispositif. Par exemple, un exploitant se verrait actuellement contraint d’opérer la réintégration à chaque exercice en cas de sortie d’un animal de son cheptel, y compris lorsque cette sortie serait neutre en valeur globale de stock. Cette réintégration, avant l’expiration du délai de 6 ans, aurait non seulement pour conséquence de réduire l’efficacité du dispositif mais également d’affaiblir la trésorerie de l’exploitant. Ainsi, il est proposé de ne pas réintégrer la provision au cours de l’exercice de
Amendement I-899 — Projet de loi de finances pour 2025
Référence : I-899
Acte observé : Auteur principal
État officiel : Non soutenu
Le présent amendement vise à revaloriser annuellement le plafond de la Taxe Additionnelle à la Taxe sur le Foncier Non-Bati (TATFNB, la taxe affectée pour frais de chambres d’agriculture) via son indexation sur l'indice des prix à la consommation (comme la TFNB) et, par conséquent, à relever le montant de taxe affectée aux Chambres d’agriculture pour 2025. La TATFNB étant principalement payée par les agriculteurs, cette mesure n’a pas d’impact budgétaire pour l’Etat. La TATFNB, taxe pour frais de chambres d’agriculture représente 40% des ressources financières du réseau des Chambres d’agriculture. C’est une ressource essentielle pour notre réseau afin de pouvoir mener à bien nos missions de service public. Grâce à la mobilisation des parlementaires, et après 10 ans de stagnation à 292 M€, des revalorisations de la TATFNB - de 3% en 2023 (300,8 M€) et de 7,1% (322 M€) en 2024 - ont été adoptées par les deux chambres du Parlement français. Ces revalorisations n'ont pas empêché le décroch
Amendement I-351 — Projet de loi de finances pour 2025
Référence : I-351
Acte observé : Auteur principal
État officiel : Adopté
Alors que le PLF 2025 prévoit une baisse massive inédite des ressources régionales de l’ordre de 1,3 Md€, cet amendement vise à accorder aux Régions la possibilité, au même titre que pour les véhicules hybrides, de pouvoir moduler les exonérations du tarif des cartes grises sur les véhicules électriques. Après avoir été la seule catégorie de collectivités à ne pas avoir retrouvé en 2021 et 2022 le niveau d’épargne brute constaté en 2019, la Cour des comptes a constaté « une situation financière en repli » pour les Régions « qui s’est dégradée en 2023 sous l’effet du ralentissement des produits et d’une accélération des charges de fonctionnement ». Les Régions ont ainsi vu leur épargne brute baisser de - 5,9 % en 2023, soit une diminution de - 400M€, et leur capacité de désendettement atteindre 6,1 ans, soit un niveau plus dégradé que celuiconstaté lors de la crise sanitaire.En effet, les recettes des collectivités régionales ont augmenté de seulement + 2,9 % en 2023, soit une progressi
Amendement I-356 — Projet de loi de finances pour 2025
Référence : I-356
Acte observé : Auteur principal
État officiel : Tombé
Cet amendement vise à supprimer la réforme du financement du CAS Facé car elle fragilise l’avenir de la distribution d’électricité dans les zones rurales, en remettant en cause le financement des travaux que réalisent aujourd’hui les syndicats d’énergie sur 75 % de notre territoire pour assurer la modernisation et la résilience des réseaux. En s’appuyant sur le risque juridique lié au droit européen mais dont il n’est en réalité nullement fait état dans l’évaluation préalable des articles du PLF pour 2025, qui ne mentionne qu’un objectif de « simplification du droit fiscal en vigueur », au demeurant infondé puisque la contribution actuelle versée par les gestionnaires des réseaux de distribution (GRD) d’électricité au CAS Facé et l’accise sur l’électricité ne reposent pas sur la même assiette d’imposition contrairement à ce qui affirmé, cette réforme entre de surcroît en contradiction avec le principe selon lequel tout service public industriel ou commercial est financé, non par une ta
Amendement I-241 — Projet de loi de finances pour 2025
Référence : I-241
Acte observé : Cosignataire
État officiel : Tombé
Depuis le 1er janvier 2023, les taux de la taxe foncière sur les propriétés bâties (TFPB) et les taux de la taxe d'habitation sur les résidences secondaires et autres locaux meubles non affectés à l'habitation principale (THRS) sont liés et doivent évoluer dans la même proportion. La suppression de la taxe d'habitation sur les résidences principales a conduit à faire de la taxe foncière sur les propriétés bâties (TFPB) l'impôt pivot des mécanismes de lien entre les taux. Il en résulte comme effet paradoxal qu'une commune souhaitant agir contre la sous occupation des logements en augmentant le taux de la taxe d'habitation sur les résidences secondaires est obligée d'accroître la pression fiscale sur l'ensemble des propriétaires (dans la mesure où ces dernières sont soumises à la TFPB). Il n'y a en effet aucune logique à ce qu'une évolution du taux de THRS, levier politique du logement visant notamment à réduire la sous occupation et à promouvoir l'occupation des logements à titre de rés
Amendement I-783 — Projet de loi de finances pour 2025
Référence : I-783
Acte observé : Auteur principal
État officiel : Adopté
L’amendement proposé vise à permettre un accès sans ambiguïté au nouveau dispositif de fiscalisation partielle des réintégrations de sommes déduites au titre de l’épargne de précaution. Il permet la réintégration des sommes déduites en cas de survenance des risques listés sans qu’il soit besoin d’établir un lien entre les dépenses professionnelles réalisées et le risque constaté. En effet, établir un lien direct entre l’utilisation de la somme réintégrée et le risque constaté relève d’une appréciation subjective qui place les exploitants dans une situation d’incertitude : il sera impossible d’établir ce lien dans de nombreux cas. Mais surtout, le but de cette disposition, qui consiste à alléger le poids de l’impôt et des cotisations sociales lors de la survenance d’aléas constatés de manière objective en améliorant la trésorerie des agriculteurs, ne serait pas atteint. Enfin, ajouter de la complexité au régime, désormais simple et compréhensible de la DEP, risque d’aboutir à son rejet
Séance plénière - Débat 50-1 Mercosur
Acte observé : Participant
Amendement II-331 — Projet de loi de finances pour 2025
Référence : II-331
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à créer un nouveau programme au sein de la mission Agriculture, alimentation, forêt et affaires rurales (Maafar), consacré à la prévention et à la surveillance des aléas climatiques, et qui serait le pendant de ce que fait le programme 206 pour les aléas sanitaires. L’amendement est issu d’échanges avec le think tank Institute for Climate Economics (I4CE) qui, dans l’étude « Estimation des dépenses publiques liées aux crises agricoles en France entre 2013 et 2022 » suggère une telle évolution de la maquette budgétaire, afin de mieux identifier ces dépenses de prévention et de surveillance. Les crédits de la planification écologique sont en effet aujourd’hui malaisément greffés au programme 206 et surtout au programme 149, architecture qui est loin de garantir que la destination votée en loi de finances initiale soit pleinement respectée en cours de gestion. Un tel programme accueillerait logiquement la ligne transversale « accompagnement des agriculteurs à la transi
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseiller communautaire de l'agglomération du Puy en Velay
Ca Du Puy-En-Velay — Ca Du Puy-En-Velay
Titulaire — 1 juin 2019 au 31 janvier 2024
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 janvier 2018 au 31 janvier 2024
Syndicat public ou syndicat mixte
Membre du conseil d'administration
syndicat mixte du Pays du Velay — Haute-Loire (43)
Titulaire — 1 janvier 2018 au 31 décembre 2023
Établissement ou organisme public local
conseiller municipal
Commune de Saint-Paulien — Saint-Paulien
Titulaire — 1 octobre 2017 au 31 octobre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Du Puy-En-Velay
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Paulien
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Haute-Loire
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Les Républicains
Nuance électorale officielle