
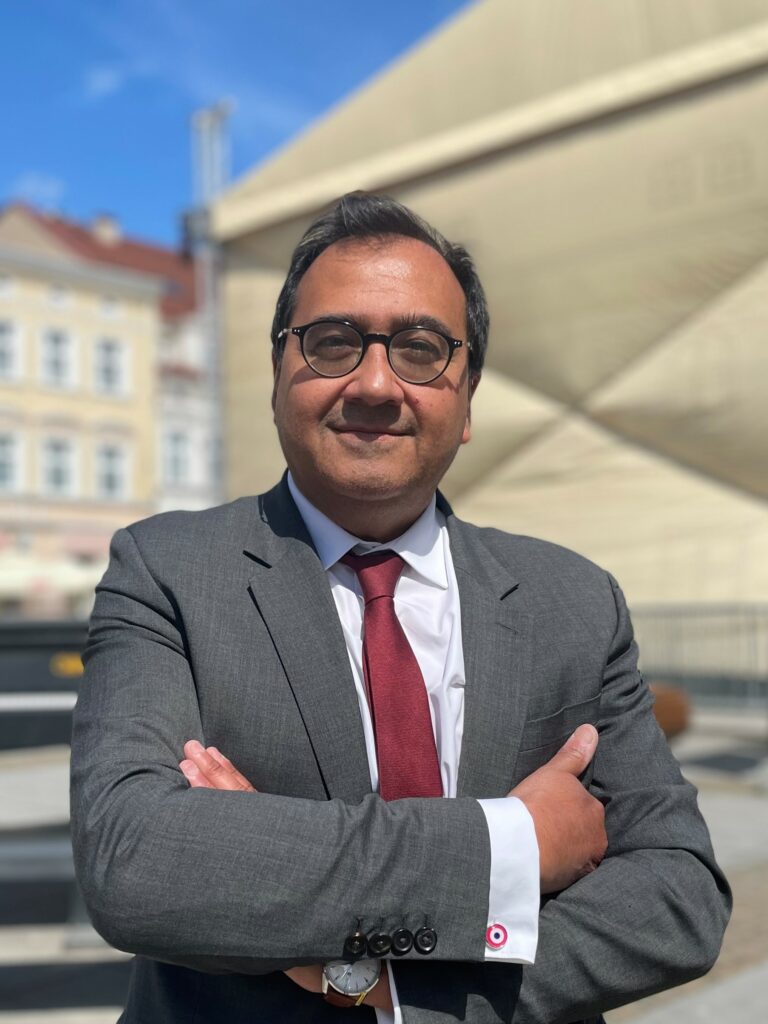
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 53 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-663 — Projet de loi de finances pour 2026
Référence : I-663
Acte observé : Cosignataire
État officiel : Rejeté
Il n’y a pas lieu d’alléger à nouveau la fiscalité des entreprises dans le contexte budgétaire actuel.
Amendement I-699 — Projet de loi de finances pour 2026
Référence : I-699
Acte observé : Cosignataire
État officiel : Rejeté
L’article 1407 ter du code général des impôts permet aux conseils municipaux des communes situées dans le périmètre d’application de la taxe sur les logements vacants (TLV) peuvent majorer d’un pourcentage compris entre 5 % et 60 % la part communale de la cotisation de taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale due au titre des logements meublés. Les communes situées dans le périmètre d’application de la TLV figurent sur la liste annexée au décret n° 2023‑822 du 25 août 2023 (3 697 communes sont concernées). Cependant, lorsqu’une commune nouvelle regroupe des communes dont tout ou partie avaient instituées la majoration de THRS, elle ne pourra pas instituer à son tour la majoration de THRS car seules les communes inscrites dans ce décret ont cette possibilité. Cela représente des pertes de recettes fiscales importantes qui freinent les projets de regroupement de communes. C’est pourquoi, le présent amendement du grou
Amendement I-716 — Projet de loi de finances pour 2026
Référence : I-716
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement du groupe SER vise à mettre en cohérence la hausse de la DSR (150 M €) et de la DSU (140M €) fixée à l’article 72 du présent projet de loi avec le gel de l’enveloppe globale de DGF (à périmètre constant), telle qu’arrêté au présent article. Ce PLF 2026 prévoit en effet une augmentation des dotations de péréquation communales à un niveau similaire à celui de la LFI pour 2025 mais sans financement associé. Ce faisant, il conduit à ce que l’augmentation de la DSR et de la DSU soit effectuée par prélèvement sur la dotation forfaitaire. Or, en 2025, il s’avère que plusieurs centaines de communes ont désormais une dotation forfaitaire égale à zéro. Ces communes sans dotation forfaitaire ne pourront ainsi pas participer au financement de la péréquation, ce qui est paradoxal, ou plus précisément « antipéréquateur » , étant donné que ce sont, schématiquement les communes dites « riches » qui ne disposent plus de dotation forfaitaire. Ainsi, le présent amendement, afin d’éviter qu
Amendement I-714 — Projet de loi de finances pour 2026
Référence : I-714
Acte observé : Cosignataire
État officiel : Tombé
L’article 31 du PLF 2026 prévoit une réduction de 25 % de la compensation de la réduction de moitié des valeurs locatives des locaux industriels soumis à la taxe foncière sur les propriétés bâties (TFPB) et à la cotisation foncière des entreprises (CFE). Lors de la diminution des valeurs locatives des locaux industriels décidée par l’État en 2021, les collectivités avaient été compensées de la perte de recettes correspondante sur les produits de CFE et de TFPB. L’État s’était en outre engagé sur une compensation dynamique, basée sur l’évolution des bases industrielles constatées localement, afin d’inciter les collectivités à agir pour l’accueil et du développement des activités industrielles sur leur territoire. La mesure prévue à l’article 31 du PLF viendrait brutalement priver les collectivités de la totalité de la croissance des bases observée depuis 2021. Pour certaines collectivités, la compensation se situerait même sous son niveau de 2021. Cette mesure constitue donc un retour i
Amendement I-660 — Projet de loi de finances pour 2026
Référence : I-660
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER propose d’appliquer le crédit d’impôt opérations d’accession sociale à la propriété s’appuyant sur un bail réel solidaire permettant ainsi des prix de sortie plus en cohérence avec les ressources des ménages des départements et régions d’Outre-mer. Contrairement au Prêt social location-accession qui peut faire l’objet de spéculation foncière lors de la revente par le ménage, le bail réel solidaire (BRS) est un logement durablement abordable. Les ménages qui en bénéficient ne pourront revendre le logement qu’à un prix de cession encadré, inférieur au prix du marché, et à un ménage répondant aux mêmes critères de ressources auxquels ils étaient soumis. Mais aujourd’hui, malgré les avantages évidents de ce modèle, le coût d’acquisition en BRS est équivalent voire plus cher que le PSLA pour le ménage, puisqu’il ne bénéficie d’aucune solution de financement. Ce dispositif pouvant être mobilisé notamment en RHI, ou dans les zones de menaces graves des vies
Amendement I-711 — Projet de loi de finances pour 2026
Référence : I-711
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à accorder une réduction d’impôt au titre des dépenses afférentes à la prise en charge des cotisations aux assurances de base proposée par la Caisse des Français de l’étranger (CFE) aux contribuables ne disposant pas de droits ouverts auprès d’un régime de sécurité sociale en France. Ainsi, seront déductibles du calcul de l’impôt l’ensemble des cotisations payées durant l’année fiscale à la CFE pour une ouverture de droits aux assurances de base de cette caisse, pour le cotisant et ses ayants‑droits.
Amendement I-677 — Projet de loi de finances pour 2026
Référence : I-677
Acte observé : Cosignataire
Amendement I-641 — Projet de loi de finances pour 2026
Référence : I-641
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à obtenir du Gouvernement des précisions sur la nature juridique du DILICO. S’agit‑il d’une imposition de toute nature ?
Amendement I-692 — Projet de loi de finances pour 2026
Référence : I-692
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER est issu des propositions émises par les membres du Comité national du trait de côte (CNTC), comité spécialisé du Conseil national de la mer et des littoraux (CNML). Le CNTC, créé par la loi Climat et Résilience du 22 août 2021, a confronté les avis d’élus locaux, de scientifiques, d’acteurs socioprofessionnels, d’associations environnementales et des services de l’État. Il a été accompagné par des inspecteurs généraux de l’IGEDD et de l’IGA. En complément, le Cerema a été chargé de produire un rapport sur les enjeux du recul du trait de côte à différents horizons (5 ans, 30 ans et 100 ans). Des estimations en nombre et en valeur de biens (logements et bâtiments professionnels) et d’équipements publics menacés par l’érosion côtière ont été présentées au CNTC. L’érosion côtière, phénomène naturel prévisible, n’est pas intégrée à la liste des risques naturels majeurs. À ce titre, le Fonds Barnier ne peut pas être mobilisé pour financer des actions d’adaptatio
Amendement I-736 — Projet de loi de finances pour 2026
Référence : I-736
Acte observé : Cosignataire
Cet amendement du groupe SER synthétise les demandes des Chambres de commerce et d’industrie (CCI), des Chambres de métiers et de l’artisanat (CMA) et des Chambres régionales de l’économie sociale et solidaire (CRESS). Il propose en effet de maintenir les trajectoires actuelles des taxes pour frais de CCI (TFCCI) et et de CMA (TFCMA) afin de préserver les missions de proximité des réseaux consulaires, tout en affectant une fraction de ces ressources au réseau des CRESS. Cette évolution permettrait de soutenir l’ESS, acteur majeur de la cohésion sociale, environnementale et territoriale, sans fragiliser les réseaux consulaires.
Amendement I-682 — Projet de loi de finances pour 2026
Référence : I-682
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à instaurer une taxe additionnelle visant spécifiquement les bouteilles en plastique de petit format, d’une contenance égale ou inférieur à 50 Cl. Les bouteilles d’eau de 50 cl, sont dans le top 5 des emballages de boissons les plus vendus hors domicile selon l’ADEME avec près de 900 millions d’unités en 2018. Ces petites bouteilles ne sont souvent utilisées qu’une seule fois avant d’être jetées, et cela pour une durée d’utilisation de seulement quelques minutes, voire quelques heures. Ces bouteilles finissent généralement dans les décharges ou dans la nature, car elles sont trop petites pour être rentables à recycler. Cette contribution supplémentaire permettrait la mise en place d’un signal prix pour inciter les acteurs de la filière des bouteilles en plastique à changer leurs modes de production, en particulier eut égard aux bouteilles en plastique de petit format qui sont un véritable non‑sens écologique et au consommateur de réduire sa cons
Amendement I-715 — Projet de loi de finances pour 2026
Référence : I-715
Acte observé : Cosignataire
État officiel : Rejeté
L’article 31 du PLF 2026 prévoit une réduction de 258 M€ de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP) des communes et des intercommunalités, soit une diminution moyenne de 28 %. Cette baisse amplifie très fortement celle déjà opérée en 2025 (-202 M€, soit -18 %). La DCRTP, instaurée en 2011, dans la foulée de la suppression de la taxe professionnelle (TP) pour compenser les collectivités les plus touchées par la réforme, est désormais perçue par un nombre très limité de collectivités. Du fait des règles de répartition de la baisse de la DCRTP entre collectivités, basée sur le poids de leurs recettes de fonctionnement, les diminutions enregistrées individuellement, difficilement prévisibles lors de l’élaboration des budgets locaux, pourront excéder largement la diminution moyenne de 28 %, voire se traduire par la disparition pure et simple de cette ressource pour certaines collectivités. Cet amendement du groupe SER propose donc de supprimer la baisse
Amendement I-720 — Projet de loi de finances pour 2026
Référence : I-720
Acte observé : Cosignataire
État officiel : Adopté
Le dispositif France ruralités revitalisation (FRR), créé par la loi de finances pour 2024, fixe des critères d’éligibilité auxquels ne répondent pas certaines collectivités bénéficiaires du dispositif des Zones de revitalisation rurale (ZRR), pourtant toujours fragiles. Elles perdaient ainsi le bénéfice des mécanismes de soutien à l’activité rattachés à ce zonage. Le Gouvernement, conformément à ce qu’il avait annoncé, a « rattrapé » ces collectivités en leur permettant de bénéficier des dispositions du zonage FRR dans le cadre de la loi de finances pour 2025. Cependant, le texte limite cette possibilité jusqu’à fin 2027, alors que la date d’échéance du nouveau dispositif est le 31 décembre 2029. Cette différence de traitement n’est pas justifiée au regard de la fragilité des territoires concernées. Les mêmes conditions doivent être appliquées à l’ensemble des collectivités. Le présent amendement du groupe SER a donc pour objectif d’appliquer la même date d’échéance à toutes les colle
Amendement 1732 — Financement de la sécurité sociale pour 2026
Référence : 1732
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à limiter le cumul d’une retraite liquidée par un régime d’assurance vieillesse de base avec la poursuite ou la reprise d’une activité visée dans les arrêtés départementaux mentionnés à l’article L. 722‑5‑1 du code rural et de la pêche maritime (activités assujetties en fonction de la surface mise en valeur) et exercée dans un cadre sociétaire emportant rattachement des dirigeants au régime des salariés agricoles en qualité de salariés assimilés. Les exploitants agricoles retraités qui, après avoir cessé leur activité non salariée agricole, reprennent une activité en qualité de dirigeants assimilés salariés peuvent actuellement cumuler leur retraite non salariée agricole avec les revenus de leur activité assimilée salariée, contrairement à ceux qui continuent d’exercer en qualité de non‑salariés, lesquels sont tenus de réduire la superficie exploitée en se conformant à la parcelle de subsistance prévue dans chaque département par arrêté préfectoral (sauf dérogations
Amendement 1739 — Financement de la sécurité sociale pour 2026
Référence : 1739
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement a pour objet de protéger la stratégie de transformation du secteur médico‑social en assurant la pérennité des expérimentations dont la pertinence a pu être vérifiée. Il modifie ainsi l’article L. 313-7 du code de l’action sociale et des familles afin de garantir la lisibilité et l’intelligibilité de la loi. Les expérimentations en matière sociales et médico‑sociales jouent un rôle déterminant dans le cadre de la transformation au long cours de l’offre médico‑sociale, visant à passer d’une réponse collective dans les établissements dédiés en fonction des caractéristiques des personnes handicapées, en particulier leur âge et leurs déficiences, à une réponse individualisée dans un parcours pensé en lien avec le projet de vie de la personne concernée. Ce sont notamment la loi du 28 décembre 2015 relative à l’adaptation de la société au vieillissement, et la loi « bien viellir » du 8 avril 2024 qui ont permis le renforcement de ces démarches innovantes jouant sur de no
Amendement 1695 — Financement de la sécurité sociale pour 2026
Référence : 1695
Acte observé : Cosignataire
État officiel : Tombé
Certains médicaments initialement commercialisés à des prix très élevés lors de leur autorisation de mise sur le marché (AMM) ou dans le cadre d’une autorisation temporaire d’utilisation (ATU) conservent un tarif inchangé, alors même que leur usage s’est généralisé au‑delà des indications initiales, leur efficacité comparative s’est dégradée au regard des nouvelles thérapeutiques disponibles et leur caractère innovant n’est plus justifié. Par exemple, un anticancéreux facturé 7 500 € par cure en 2019 est encore remboursé au même prix, bien qu’il ne soit plus prescrit qu’en deuxième ou troisième intention, et que plusieurs molécules plus performantes soient désormais disponibles. Ce constat appelle à une gestion plus dynamique et fondée sur les résultats réels de la dépense pharmaceutique. Le présent amendement propose donc la mise en place d’un réexamen systématique des prix des médicaments trois ans après leur AMM ou ATU, intégrant une évaluation des résultats thérapeutiques en vie ré
Amendement 1665 — Financement de la sécurité sociale pour 2026
Référence : 1665
Acte observé : Cosignataire
État officiel : Tombé
A ce jour, l’Assurance maladie rémunère deux fois une même prestation lorsque des patients sont pris en charge en secteur libéral au sein d’un établissement public de santé. En effet, le praticien hospitalier exerçant une activité libérale facture ses honoraires directement à la l’Assurance maladie, comme tout médecin libéral. Parallèlement l’établissement hospitalier facture un séjour hospitalier dont le tarif inclut déjà les honoraires médicaux des praticiens hospitaliers. Les tarifs appliqués aux établissements publics de santé intègrent en effet les coûts liés à la mobilisation des ressources humaines médicales. Cette situation a été explicitement dénoncée par la Cour des comptes dans son rapport d’octobre 2023 intitulé : « Les établissements de santé publics et privés, entre concurrence et complémentarité ». Le rapport recommande notamment de « Réformer la tarification de l’activité libérale dans les établissements publics de santé de manière à éviter que l’assurance maladie paye
Amendement 1675 — Financement de la sécurité sociale pour 2026
Référence : 1675
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à abroger toutes les exonérations de cotisations sociales sur les heures supplémentaires qui conduisent à une rémunération globale du salarié supérieure à 3 SMIC. Vendue comme une mesure de pouvoir d’achat, ce dispositif contrevient au partage du travail. En outre, il est non compensé et entraîne une perte de recettes pour la Sécurité sociale (de 2,2 milliards d’euros pour l’ensemble des exonérations touchant les heures supplémentaires). Cette perte déstabilise son autonomie financière et limite sa capacité à répondre aux besoins sociaux et sanitaires, pourtant si élevés en cette période (crise de l’hôpital public, financement des EHPAD, etc.) Cet amendement concilie assainissement financier de la sécurité sociale et maintien du pouvoir d’achat des salariés en dessous de 3 SMIC. Les sénateurs signataires du présent amendement plaident pour un partage du travail, et donc un assujettissement des heures supplémentaires réalisées par les salariés les mieux rémunérés au
Amendement 1768 — Financement de la sécurité sociale pour 2026
Référence : 1768
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement d’appel, du fait des conditions de recevabilité, vise à évaluer l'opportunité de créer un fonds d’urgence dédié au soutien financier des établissements sociaux et médico-sociaux en difficulté incluant l’ensemble des acteurs de l’action sociale et médico-sociale (établissements accueillant des personnes handicapées, les services de soins infirmiers à domicile et autres structures similaires.). En effet, face à une inflation conséquente et durable, de nombreuses structures, qu'elles soient sociales ou médico-sociales, peinent à absorber l'augmentation des coûts de fonctionnement, d'équipements sanitaires et de charges courantes, notamment en termes de salaires à la suite de la vague de revalorisations que le secteur a connu depuis la fin de la crise du Covid.
Amendement 1645 — Financement de la sécurité sociale pour 2026
Référence : 1645
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à augmenter de manière pérenne d’1 point la CSG applicable aux revenus du capital et d’y ajouter une hausse temporaire de 0,4 point en 2026 et de 1 point en en 2027 afin de financer la suspension de la réforme des retraites sur ces années‑là. Eu égard au déficit de la Sécurité sociale (‑24 milliards d’euros avant les mesures du Gouvernement), il convient de prendre des mesures de réduction de ce déficit touchant essentiellement les ménages les plus aisés, et d’épargner les ménages aux revenus modestes. En ce sens, la CSG sur les revenus du capital est aujourd’hui égale à celle pesant sur les revenus du travail (= 9,2), alors qu’elle était jusqu’en 2018 supérieure de 1 point. Outre une augmentation pérenne d’1 point, une simple augmentation de 0,4 point permettrait de financer la suspension de la réforme des retraites en 2026 (500 millions d’euros). En 2027, une augmentation d’1 point financerait le surcoût de 1,7 milliard d’euros liée à cette même suspension. Ce lev
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle