
Fiche publique sourcée
Claude Malhuret
Conseiller communautaire — Ca Vichy Communaute
Département : Allier (03)
Ancien cadre
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Claude Malhuret, né le 8 mars 1950 à Strasbourg, est un médecin, avocat et homme politique français. Président de Médecins sans frontières et cofondateur du site Doctissimo, il est maire de Vichy de 1989 à 2017, député européen de 1989 à 1993, député de la quatrième circonscription de l'Allier de 1993 à 1997 et secrétaire d'État chargé des Droits de l'homme de 1986 à 1988. Il est sénateur de l'Allier depuis 2014 et préside le groupe Les Indépendants – République et territoires (LIRT) au Sénat depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q389141Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Claude_MalhuretSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
65 boulevard Ledru-Rollin
03000 Moulins
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Claude Malhuret » — révision 239093634 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
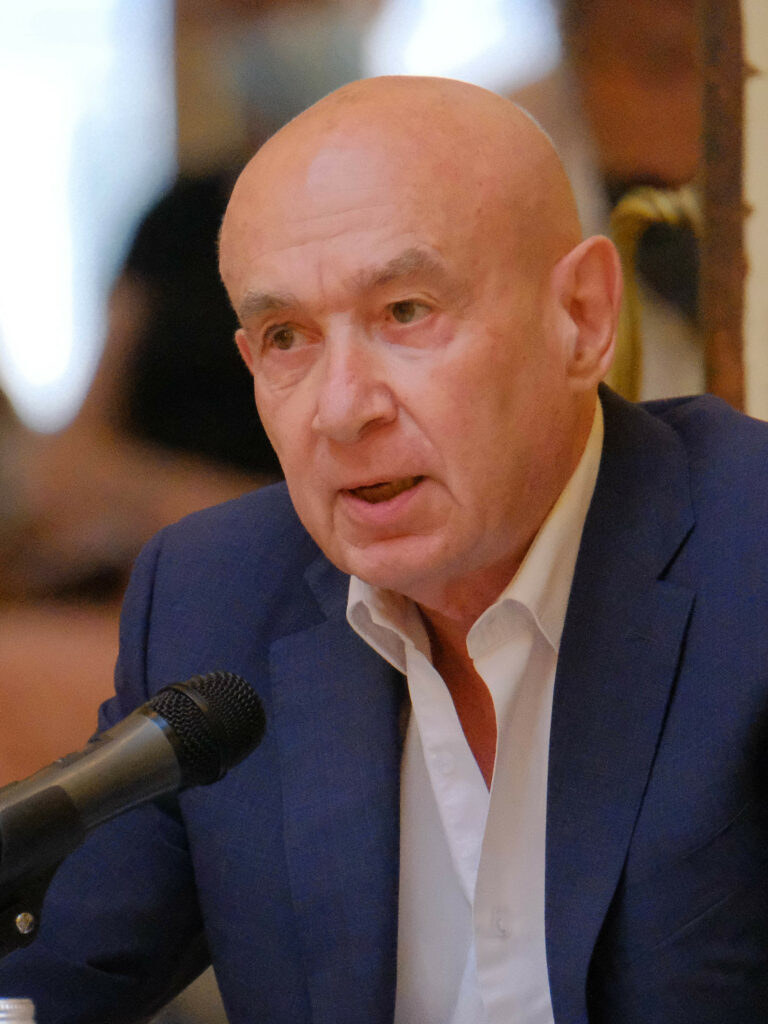
- Claude Malhuret, président du groupe Les Indépendants - Sénat (cropped).jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Claude Malhuret — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Claude MALHURET — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 27 avril 2021
Déclaration modificative.
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2014 à 31 octobre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Vichy
Source officielleVoir la sourceAllier
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 67,68 % des suffrages exprimés
- Claude MALHURET — 66,95 % des suffrages exprimés
- Loïc GENESTE — 20,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 64,92 % des suffrages exprimés
- Claude MALHURET — 63,85 % des suffrages exprimés
- Jean-Michel GUERRE — 31,87 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (36)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 038 acte(s) correspondant aux filtres — page 25 sur 52. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1287 — Projet de loi de finances pour 2025
Référence : I-1287
Acte observé : Cosignataire
État officiel : Rejeté
La franchise en base TVA permet aux petites entreprises (micro-entreprises) dans la limite d’un plafond de chiffre d’affaires de facturer leurs ventes et/ou prestations de services sans TVA. L’article 82 de la loi de finances 2024 a prévu d’étendre, au 1er janvier 2025, cette franchise en base TVA aux petites entreprises étrangères (CA ne dépassant pas 85 000€), pour leurs opérations réalisées en France. Pour en bénéficier, le CA européen de ces TPE doit, en outre, être inférieur à 100 K€. Cependant il n’existe pas d’obligation d'identification en France : l'ensemble des formalités sont, en effet, réalisées dans l’Etat de résidence de l’entreprise étrangère, qui ensuite transmet les informations à la France. La réciproque sera vraie pour les entreprises françaises pour leurs travaux réalisés dans les autres Etats membres. Le régime de TVA applicable aux microentreprises est déjà source de concurrence déloyale. Il permet à certaines entreprises d’avoir un avantage concurrentiel par rapp
Amendement I-853 — Projet de loi de finances pour 2025
Référence : I-853
Acte observé : Cosignataire
État officiel : Retiré
La période démographique qui s’ouvre devant nous avec le départ en retraite des babyboomers impose de s’assurer de la continuité de nos structures économiques et donc de leur transmission. Pour nos entreprises, la loi Dutreil du 1er août 2003 pour l'initiative économique a prévu de faciliter la transmission des entreprises familiales avec une exonération de 75 % sans plafond pour la transmission d’entreprises en échange de conditions de détention. Ce dispositif, qui manquait cruellement à nos entreprises, a permis une certaine stabilité des entreprises familiales dans l’économie de nos territoires. S’il existe un dispositif analogue pour la transmission du foncier agricole et viticole, ce dernier est moins-disant que le dispositif Dutreil pour les entreprises. A l’heure où la viticulture et l’agriculture française vont connaître un renouvellement de générations, il est important de permettre la transmission du foncier viticole et agricole. Par souci d’équité fiscale, et de pérennité de
Amendement I-1288 — Projet de loi de finances pour 2025
Référence : I-1288
Acte observé : Cosignataire
État officiel : Adopté
Si l’extinction du dispositif Pinel au 31 décembre 2024 devait malheureusement être confirmée, à tout le moins, une mesure transitoire serait nécessaire pour ne pas mettre en péril des programmes immobiliers actuellement en cours de commercialisation. En raison de la grave crise immobilière que connaît notre pays, les délais de commercialisation s’allongent alors même que la tension locative explose dans les zones tendues éligibles au dispositif Pinel. Le présent amendement propose que la date limite de signature de l’acte d’acquisition, initialement prévue le 31 décembre 2024, soit reportée au 31 mars 2025, le contrat préliminaire de réservation devant être conclu avant le 31 décembre 2024. Cette mesure transitoire rend possible la réservation d’un logement Pinel jusqu’au 31 décembre 2024, la signature de l’acte notariée pouvant être programmée sur le 1 er trimestre 2025
Amendement I-846 — Projet de loi de finances pour 2025
Référence : I-846
Acte observé : Cosignataire
État officiel : Rejeté
L’article 24 propose de revoir l’avantage fiscal de la location meublée exercée à titre non professionnelle. Ce régime fiscal, qui se voit affecter un plafond de recettes locatives annuelles maximal de 23 000 €, est en réalité le régime des petits et moyens propriétaires. C’est grâce à ce dispositif que nos concitoyens peuvent financer les travaux de rénovation des logements qu’ils entendent louer. Ces travaux sont d’autant plus nécessaires à l’heure où la rénovation énergétique est réclamée à juste titre par l’Etat. C’est pourquoi cet amendement vise à supprimer cet article, afin de ne pas empirer la crise immobilière que notre pays traverse déjà.
Amendement I-845 — Projet de loi de finances pour 2025
Référence : I-845
Acte observé : Cosignataire
État officiel : Rejeté
L’article 11 prévoit d’instaurer d’une contribution exceptionnelle sur les bénéfices des grandes entreprises. Cette mesure de rendement budgétaire vise seulement à faire contribuer les plus grandes entreprises du pays au redressement de nos comptes publics. Dans la situation actuelle, il peut s’entendre, même si elle n’est pas souhaitable, qu’une augmentation temporaire, ciblée et très encadrée de la fiscalité pesant sur les plus grandes entreprises du pays soit envisagée. Cependant, la rédaction actuelle de l’article 11 n’exclut pas les entreprises qui font partie d’un groupe fiscalement intégré. Le seuil de 1 milliard d’euros de chiffre d’affaires prévu par le présent article pourrait donc en l’état être appliqué à des groupes de sociétés dont aucune n’a un chiffre d’affaires supérieur ou égal à 1 milliard d’euros. C’est la raison pour laquelle le présent amendement exclut du paiement de la contribution exceptionnelle les groupes de sociétés fiscalement intégrées lorsqu’aucune sociét
Amendement I-844 — Projet de loi de finances pour 2025
Référence : I-844
Acte observé : Cosignataire
État officiel : Rejeté
L’article 8 prévoit de renforcer cette année encore le « malus CO² » et le « malus poids » sur les véhicules de tourisme après plusieurs augmentations ces dernières années. Cette mesure pèsera lourdement sur les ménages les plus modestes, notamment nos concitoyens qui vivent dans des zones rurales ou qui sont mal desservies par les transports publics. Dans le même temps, les ménages les plus fortunés, donc ceux les plus susceptibles d’acquérir des véhicules plus puissants et polluants, pourront se payer le luxe de cette taxe. Cet amendement propose d’atténuer l’augmentation de fiscalité, dans un esprit de justice.
Amendement I-1291 — Projet de loi de finances pour 2025
Référence : I-1291
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à inclure les véhicules électriques particuliers dans la Taxe sur la masse en ordre de marche (TMOM), qui ne concerne actuellement que les véhicules thermiques de plus de 1,6 tonne. Avec l’électrification croissante du parc automobile mondial, la demande de batteries va connaître une expansion significative, soulevant des questions quant à la sécurité de leur approvisionnement. Face à ce risque, il apparaît nécessaire de réduire les besoins en matières premières. Parmi les leviers identifiés figure la diminution de l’empreinte matière du parc automobile, soit la réduction des ressources critiques nécessaires à la fabrication des véhicules. Or, l’empreinte matière d’un véhicule est étroitement liée à son poids. Pour un véhicule électrique, cela se traduit par une batterie plus puissante, donc plus gourmande en métaux critiques. Par exemple, la batterie d’une Renault Zoe (1,5 tonne) nécessite 8 kg de lithium, tandis qu’un Hummer (4,1 tonnes) en demande le triple. D’ap
Amendement I-851 — Projet de loi de finances pour 2025
Référence : I-851
Acte observé : Cosignataire
État officiel : Tombé
Pour bénéficier des taux réduits de TVA (10 % ou 5,5 %) sur les travaux dans des logements achevés depuis plus de deux ans, une attestation signée par le client est obligatoire. Elle doit certifier que l’immeuble est une habitation, achevée depuis plus de deux ans, et que les travaux respectent les critères légaux sans modifier l’état neuf ou la surface du bâtiment. Cependant, cette obligation administrative pèse sur les entreprises, qui doivent collecter et conserver un certain temps ces documents. Pour alléger cette charge, il est proposé de remplacer l’attestation par une simple mention sur les factures signées par le client, sécurisant ainsi la déclaration tout en réduisant la complexité administrative.
Amendement I-1616 — Projet de loi de finances pour 2025
Référence : I-1616
Acte observé : Cosignataire
État officiel : Rejeté
La Loi d’Orientation des mobilités a instauré le « Forfait mobilités durables » qui permet à l’employeur de prendre en charge tout ou partie des frais engagés par ses salariés se déplaçant à vélo, faisant du covoiturage ou utilisant des mobilités douces pour se rendre au travail. Cependant, la location de véhicules propres par les salariés en est aujourd’hui exclue. Si l’objectif du forfait est d’encourager les salariés à utiliser des modes de transports plus propres et moins coûteux pour se rendre à leur travail, de nombreux freins à sa mise en place persistent, empêchant une réelle prise en main du dispositif par les entreprises. Cet amendement propose d’inclure les services de location de véhicules propres dans le dispositif du forfait mobilités durables.
Amendement I-1085 — Projet de loi de finances pour 2025
Référence : I-1085
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement a pour objet d’aménager la contribution des exploitants d’infrastructures de transport au rétablissement des comptes publics, au travers de la taxe sur l’exploitation des infrastructures de transport de longue distance (TEITLD) introduite par la loi de finances initiales pour 2024, compte tenu de la création de nouvelles mesures fiscales auxquelles seront assujettis certains de ces opérateurs, notamment la contribution exceptionnelle sur les bénéfices des grandes entreprises prévue à l’article 11. Cette contribution exceptionnelle est assise sur l’impôt sur les sociétés, calculé sur l’ensemble des résultats imposables, lesquels sont établis sous déduction de toutes charges à l’exception notamment de la TEITLD. S’agissant des exploitants d’aéroport, le cadre de régulation des redevances aéroportuaires permet de répercuter une part de la TEITLD et de la contribution exceptionnelle sur les compagnies aériennes, qui s’ajouterait ainsi aux mesures fiscales spécifiques
Amendement I-121 — Projet de loi de finances pour 2025
Référence : I-121
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a été déposé à l'Assemblée Nationale par le député Corentin le Fur et la députée Anne le Hénanff. Il vise à prévenir les actions d'associations activistes qui n'ont de cesse de se multiplier, ces dernières années, contre les agriculteurs. Il prend appui, pour ce faire, sur le II de l'article 1378 octies du code général des impôts qui stipule que l'administration fiscale est tenue de suspendre les avantages fiscaux des associations au titre des dons, versements et legs lorsqu'une décision pénale définitive a été rendue au titre de l'une des infractions limitativement énumérées dans ce dispositif. Ainsi cet amendement vise à ce que soit complétée la liste des infractions pénales susceptibles d'exclure les associations du champ de la réduction d'impôt accordée au titre des dons réalisés par les particuliers (article 1378 octies du CGI) en visant : l'entrave aux conditions de travail et à l'activité économique par discrimination (article L 225-2 du Code pénal), l'introductio
Amendement I-848 — Projet de loi de finances pour 2025
Référence : I-848
Acte observé : Cosignataire
État officiel : Tombé
Les collectivités doivent pouvoir participer à l’effort qui est actuellement rendu nécessaire par la situation budgétaire que connaît notre pays. La réduction des dépenses de l’Etat, des organismes de sécurité sociale et des collectivités locales doit cependant se concentrer sur les dépenses de fonctionnement, pas sur les dépenses d’investissement. En proposant de moduler et de réduire le taux du Fonds de compensation de la TVA de 16,4 % à 14,85 %, l’article 30 du PLF fait craindre le pire pour nos territoires. En effet, le FCTVA permet aux collectivités d’être partiellement remboursées de la TVA que l’Etat perçoit sur leurs dépenses d’investissement. La révision du FCTVA va donc nécessairement diminuer ces dépenses d’investissement de nos collectivités qui sont pourtant absolument vitales pour notre futur et pour l’économie locale, qu’elles irriguent. Pour ces raisons, le présent amendement de repli propose d’atténuer la baisse du taux de compensation FCTVA en faisant passer le taux p
Amendement I-1621 — Projet de loi de finances pour 2025
Référence : I-1621
Acte observé : Cosignataire
État officiel : Tombé
La baisse du FCTVA est applicable aux attributions versées à compter du 1er janvier 2025. Les dispositions de l’article 30 font que cette baisse serait rétroactive et viendrait mettre à mal tous les plans de financements des collectivités pour 2023 et 2024. Cet amendement de repli propose donc de revenir sur cette rétroactivité.
Amendement I-1619 — Projet de loi de finances pour 2025
Référence : I-1619
Acte observé : Cosignataire
État officiel : Tombé
Le dispositif de prêt à taux zéro (PTZ) constitue le principal dispositif de soutien aux primo-accédants à la propriété. Dans un contexte marqué par la hausse des taux d’intérêt, le PTZ avait fait l’objet d’une refonte importante, concomitamment à sa prorogation pour quatre ans, jusqu’au 31 décembre 2027, par l’article 71 de la loi de n° 2023-1322 du 29 décembre 2023 de finances pour2024. Afin d’amplifier le soutien à l’accession à la propriété des ménages, notamment ceux aux revenus les plus modestes, et conformément à la déclaration de politique générale du Premier ministre, le présent amendement propose d’étendre temporairement l’éligibilité au PTZ neuf aux zones détendues pour les habitations individuelles et les logements situés dans un bâtiment d’habitation collectif. Cette extension temporaire serait applicable aux offres de prêt émises du 1er janvier 2025 au 31 décembre 2027. Dans un esprit d’équilibre entre l’indispensable soutien à l’accession à la propriété des ménages modes
Amendement I-1617 — Projet de loi de finances pour 2025
Référence : I-1617
Acte observé : Cosignataire
État officiel : Rejeté
Les TPE/PME doivent, elles aussi, réduire leur empreinte carbone. Elles doivent se conformer au décret tertiaire qui impose aux bâtiments à usage tertiaire de réduire leur consommation énergétique de plus de 40% d'ici 2030, de 50% d'ici 2040 et de 60 % d’ici à 2050. Pour les y aider, la loi de finances initiale pour 2021 a instauré pour les TPE et PME un crédit d’impôt en faveur de la rénovation énergétique des bâtiments à usage tertiaire affectés à leur activité. Ce dispositif, qui leur permet de financer leur transition écologique, arrive cependant à échéance au 31 décembre 2024. Le présent amendement propose donc de le proroger de deux ans.
Amendement I-852 — Projet de loi de finances pour 2025
Référence : I-852
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à mettre fin à la prolifération des logiciels de comptabilité dits permissifs auto-certifiés qui occupent une place centrale dans les pratiques courantes de fraude à la taxe sur la valeur ajoutée (TVA). En l’état actuel, une entreprise peut effectuer ses opérations comptables sur le logiciel de son choix à condition que ce dernier ait fait l’objet d’une certification délivrée par un organisme accrédité ou d’une attestation individuelle de l’éditeur du logiciel lui-même s’engageant à être conforme au modèle fixé par l’administration. La conformité repose sur quatre conditions cumulatives : inaltérabilité, sécurisation, conservation et archivage des données. Dans les faits, l’auto-attestation des éditeurs de logiciels comptables pose un nombre important de problèmes. Il s’agit d’abord d’un travail supplémentaire de vérification de la conformité des logiciels par l’administration fiscale lorsque celle-ci opère des contrôles sur des entreprises en particulier. Ce contrô
Amendement I-331 — Projet de loi de finances pour 2025
Référence : I-331
Acte observé : Cosignataire
Cet amendement reprend la proposition de loi créant une dérogation à la participation minimale pour la maîtrise d'ouvrage pour les communes rurales adoptée par le Sénat le 14 février 2024. Il vise à introduire une nouvelle dérogation, à destination des communes rurales, au taux de participation minimale de 20 % exigé des collectivités territoriales pour les projets d'investissement dont elles assurent la maîtrise d'ouvrage. L'application de cette règle de participation minimale apparaît en effet disproportionnée pour les communes rurales, dont les budgets sont particulièrement contraints et qui ne peuvent, en conséquence, lancer les projets d'investissement dont elles ont pourtant cruellement besoin. Face à ces difficultés et afin de soutenir l'investissement des communes rurales, ce dispositif propose de baisser le taux de participation minimale exigé aux communes pour les opérations d'investissement dont elles assurent la maîtrise d’ouvrage. Cet amendement propose :- de maintenir un
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Commission des affaires étrangères - Examen rapport P129 (action du Gouvernement) et P185, 151 (action extérieure de l'Etat)
Acte observé : Participant
Commission des affaires étrangères - Audition de Mme Anne-Marie Descôtes
Acte observé : Participant
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller communautaire
Ca Vichy Communaute — Ca Vichy Communaute
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement ou organisme public local
conseiller municipal
Commune de Vichy — Vichy
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement public de l’État
sénateur
Sénat — France
Titulaire — 1 octobre 2014 au 31 octobre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Vichy Communaute
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Vichy
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Allier
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Indépendants - République et Territoires
Groupe politique ou parlementaire
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Divers droite
Nuance électorale officielle