
Fiche publique sourcée
Corinne Narassiguin
Conseiller municipal — Aubervilliers
Département : Seine-Saint-Denis (93)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Corinne Narassiguin, née le 7 mars 1975 au Port, sur l'île de La Réunion, est une femme politique française, membre du Parti socialiste et sénatrice de la Seine-Saint-Denis depuis 2023. Ancienne députée de la première circonscription des Français établis hors de France de 2012 à 2013, elle est porte-parole de son parti d'avril 2014 à juin 2017, puis à partir d'avril 2018, secrétaire nationale à la coordination et aux moyens. Depuis octobre 2023, elle siège au Sénat à la suite de son élection comme tête de liste en Seine-Saint-Denis.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q2997360Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Corinne_NarassiguinSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Corinne Narassiguin » — révision 238566943 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
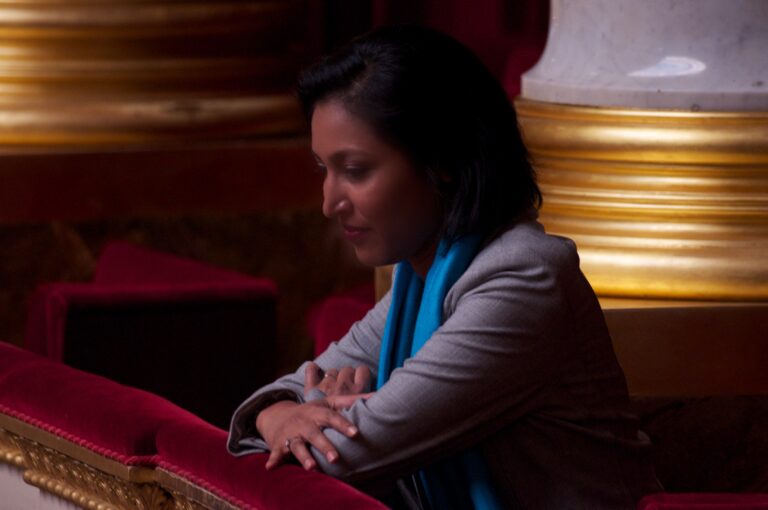
- Vote solennel loi mariage 23042013 01.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Corinne Narassiguin — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Corinne NARASSIGUIN — Sénat Licence non spécifiée pour la notice HTML Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Aubervilliers
Source officielleVoir la sourceSeine-Saint-Denis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- La gauche et les écologistes rassemblés pour la Seine-Saint-Denis — 22,85 % des suffrages exprimés
- Au service des maires et des élus locaux — 21,10 % des suffrages exprimés
- RASSEMBLEMENT POUR NOS VILLES — 18,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (17)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 484 acte(s) correspondant aux filtres — page 44 sur 125. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-687 — Projet de loi de finances pour 2026
Référence : I-687
Acte observé : Cosignataire
État officiel : Rejeté
Les plateformes de vente en ligne génèrent une concurrence déloyale en pratiquant un dumping considérable sur les coûts de livraison des biens qu’elles commercialisent, le plus souvent à perte. C’est en partie ce qui explique qu’un géant comme Amazon dégage un résultat net aussi faible en proportion de son chiffre d’affaires (environ 1 %). Alors que la législation avait interdit la livraison gratuite, les plateformes avaient contourné le problème en proposant une livraison à quelques centimes. Au‑delà des contraintes de concurrence déloyale pour les commerces physiques, ces pratiques génèrent des flux de livraison non‑optimisés et ainsi particulièrement impactant en termes d’émissions de gaz à effet de serre et de congestion routière du fait des nombreuses rotations de véhicules. La crise sanitaire a démultiplié le nombre de livraison de colis, corolaire de l’explosion du e‑commerce. Ainsi le directeur général de Colissimo estimait au sortir du premier confinement avoir « gagné entre d
Amendement I-669 — Projet de loi de finances pour 2026
Référence : I-669
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à la création d’un crédit d’impôt recherche « vert » (CIR « vert »). Le taux est actuellement fixé à 30% pour les dépenses allant jusqu’à 100 millions d’euros et à 5% pour les dépenses excédant ce solde. En premier lieu, cet amendement vise à supprimer le taux de 5% pour les dépenses excédant le solde de 100 millions d’euros. En deuxième lieu, il permet d’orienter les dépenses de recherche et développement vers l’écologie en s’intéressant à des investissements durables au titre de la taxonomie européenne. Les auteurs du présent amendement estiment que l’amendement est gagé par la restriction du champ d’utilisation du crédit impôt recherche.
Amendement I-681 — Projet de loi de finances pour 2026
Référence : I-681
Acte observé : Cosignataire
État officiel : Rejeté
Les opérations de bail réel solidaire (BRS) portant sur des logements anciens sont soumises à la perception de droits au taux plein une première fois lors de l’acquisition réalisée par l’organisme de foncier solidaire, puis une seconde fois lorsque les droits sur le bâti sont cédés aux ménages. Afin d’éviter cette situation, il est proposé de soumettre les acquisitions immobilières réalisées par les organismes de foncier solidaire au droit fixe de 125 euros, la cession des droits aux ménages restant, quant à elle, soumise aux droits d’enregistrement selon les règles de droit commun. Cet amendement est proposé en lien avec l’Union sociale pour l’habitat.
Amendement I-703 — Projet de loi de finances pour 2026
Référence : I-703
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain étend la Tascom aux entrepôts de plus de 10 000 m². La taxe sur les surfaces commerciales permet d’encourager les opérateurs et acteurs économiques du commerce assujettis à optimiser la consommation des surfaces bâties et contribue à l’objectif national de ralentissement des surfaces artificialisées. Elle s’applique aux surfaces commerciales de vente au détail, couvertes et accessibles au public de plus de 400 mètres carrés de surface de vente et réalisant un chiffre d’affaires supérieur à 460 000 euros. Le montant de cette taxe est déterminé par application à la surface de vente de l’établissement, d’un tarif qui varie en fonction du chiffre d’affaires annuel au mètre carré. Les entreprises du e‑commerce qui ne disposent pas de surfaces commerciales accessibles au public ne sont donc pas assujetties à la Tascom en l’état du droit. Or, leurs activités relèvent d’une activité commerciale au mê
Amendement I-713 — Projet de loi de finances pour 2026
Référence : I-713
Acte observé : Cosignataire
État officiel : Rejeté
Le contrôle des investissements étrangers en France (IEF) est un dispositif juridique qui permet à l’État de vérifier, autoriser ou encadrer certaines prises de participation étrangères dans des entreprises françaises, lorsque ces investissements touchent à des secteurs considérés comme essentiels à la sécurité nationale, à l’ordre public ou aux intérêts stratégiques du pays. Il implique : Une obligation d’autorisation préalable : tout investisseur non européen (et, dans certains secteurs, européen) doit demander l’accord du ministère de l’Économie avant de réaliser l’opération.Un champ sectoriel défini : défense, énergie, transports, eau, santé, télécoms, IA, spatial, infrastructures sensibles, etc.Une analyse au cas par cas : l’État peut autoriser, autoriser avec conditions, ou refuser l’investissement si les risques pour la souveraineté ou la sécurité sont trop élevés.Un contrôle a posteriori en cas de non‑respect des règles, avec sanctions possibles. C’est donc un outil efficace de
Amendement I-807 — Projet de loi de finances pour 2026
Référence : I-807
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet d’instaurer une simplification administrative des procédures fiscales permettant aux collectivités de ne plus être redevable de l’impôt qu’elles se payent à elle‑même. Il ajoute un 14° alinéa au I de l’article 1382 du CGI, et prévoit une exonération de droit de taxe foncière sur les propriétés bâties de l’ensemble des locaux communaux et intercommunaux ou loués par la collectivité, et situé sur le territoire de la collectivité pour la part d’impôt qu’elle se paye à elle‑même. Cette simplification administrative a un coût « nul » dans le budget de l’État. Il a été préparé en lien avec une association d’élus.
Amendement I-671 — Projet de loi de finances pour 2026
Référence : I-671
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à réguler le « régime des sociétés mère‑fille » , source particulière de l’érosion des bases imposables en matière d’impôt sur les sociétés (IS) pour les groupes disposant de filiales hors Union européenne (UE). Il propose donc de limiter le jeu des déductions de bases imposables pour la réintégration des résultats des filiales étrangères pour le cas de celles établies dans des pays hors UE. Ainsi, le dispositif proposé consiste à limiter l’actuel régime des sociétés mère‑fille aux pays de l’Union européenne et à remettre en place, pour les pays hors UE et les flux concernés, un mécanisme de crédits d’impôt plafonnés.
Amendement I-1397 — Projet de loi de finances pour 2026
Référence : I-1397
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à instaurer une taxe exceptionnelle sur les super‑dividendes distribués par les très grandes entreprises qui ont profité́ de la succession des crises. La contribution ici proposée s’applique uniquement aux entreprises faisant plus d’un milliard de chiffre d’affaires par an, et dont les distributions de dividendes dépassent de 20 % la moyenne des dividendes distribués les 5 années précédentes. La fraction qui dépasse ces 20 % se voit alors appliquer un taux de 5 %. Selon le rapport n° 45 du gestionnaire d’actifs Janus Henderson en date de mars 2025, les grandes entreprises françaises ont continué́ de verser des dividendes à des niveaux records avec plus de 66 milliards d’euros en 2024, en hausse de 5,6 % sur un an après une hausse de 8,7 % l’année précédente.
Amendement I-804 — Projet de loi de finances pour 2026
Référence : I-804
Acte observé : Cosignataire
État officiel : Rejeté
Les cessions de droits sociaux sont soumises à un droit d'enregistrement dont le taux est fixé à l’article 726 du code général des impôts. Actuellement, des acteurs opérant sur un même marché de référence (bailleurs sociaux) se voient appliquer des taux de droits d’enregistrement différents. En effet, les organismes d'habitation à loyer modéré (HLM) et les sociétés d'économie mixte exerçant une activité de construction ou de gestion de logements sociaux sont soumises à un droit d’enregistrement de 0,1%, ainsi que certaines foncières solidaires agréées ESUS et sous mandat SIEG. En revanche, certaines foncières solidaires ESUS et SIEG sont soumises à un taux de 5% ; les foncières ESUS sans mandat SIEG, elles aussi, sont soumises à ce taux de 5%. Pourtant, toutes ces structures opèrent sur les mêmes marchés de référence : celui de l’immobilier à vocation sociale. Cet amendement propose d’aligner tous les acteurs solidaires, titulaires de l’agrément ESUS, sur le même taux de 0,1%. Cet amen
Amendement I-1233 — Projet de loi de finances pour 2026
Référence : I-1233
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à élargir le bénéfice de l’exonération partielle de 30 % applicable lors de la reprise de la DEP aux indemnisations versées par d’autres organismes que le Fonds national agricole de mutualisation du risque sanitaire et environnemental (FMSE), Instaurée par la loi de finances pour 2025, le dispositif actuel de l’article 73 du code général des impôts est limitée aux seules compensations attribuées par le Fonds national agricole de mutualisation sanitaire et environnementale (FMSE). Or, en cas de crises sanitaires majeures, d’autres organismes procèdent également aux indemnisations comme FranceAgrimer. Le présent amendement propose donc de prévoir ces cas de figure, particulièrement au regard de la multiplication des aléas sanitaires qui mettent à mal nos élevages depuis plusieurs années.
Amendement I-712 — Projet de loi de finances pour 2026
Référence : I-712
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à conditionner les aides publiques au sens large au respect d’un certain nombre de standards par les acteurs économiques. C’est l’ambition de la présente proposition qui vise à retenir une approche d’ensemble de cette ambition : en effet, au‑delà d’une simple démarche sectorielle, les auteurs du présent amendement considèrent que dans un contexte de rareté de l’argent public, il n’est plus acceptable d’engager des montants conséquents d’argent public à destination des entreprises sans contrepartie aucune et sans considération pour l’intérêt général. Dans cette perspective, le dispositif retenu cible les entreprises soumises à l’obligation de déclaration de performance extrafinancière (DPEF). Sont ainsi a minima concernées les sociétés cotées de plus de 500 salariés et dont le chiffre d’affaires est supérieur à 40 millions d’euros, ainsi que les sociétés non cotées de plus de 500 salariés dont le chiffre d’affair
Amendement I-665 — Projet de loi de finances pour 2026
Référence : I-665
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à limiter l’exonération fiscale accordée par la taxe au tonnage à un maximum de 500 millions d’euros, afin de préserver les finances publiques tout en soutenant la compétitivité des entreprises françaises face à la concurrence internationale. La niche fiscale de la taxe au tonnage est l’une des dépenses fiscales les plus coûteuses pour l’État, représentant 3,8 milliards d’euros en 2023, 1,1 milliard d’euros en 2024 et 1,4 milliard malgré le recul des prix du fret. Elle réduit ainsi le taux effectif d’imposition des entreprises concernées à environ 2 %. Dans un contexte où les recettes fiscales sont essentielles pour réduire le déficit public, maintenir cette niche en l’état n’est plus justifié. Dans la mesure où cet avantage fiscal permet à CMA‑CGM de faire face à la concurrence d’entreprises chinoises fortement subventionnées, une suppression totale du dispositif ne serait pas opportune. Cet amendement propose donc d’en plafonner le bénéfice à 500 mil
Amendement I-1398 — Projet de loi de finances pour 2026
Référence : I-1398
Acte observé : Cosignataire
État officiel : Adopté
Par le présent amendement, le groupe SER propose que la fraction des cotisations versées par les organismes de logement social au titre du Fonds national des aides à la pierre (FNAP) soit fixée à 275 millions d’euros pour l’année 2026 (contre 75 millions d’euros en 2025) par dérogation à l’article L. 435‑1 du CCH qui prévoit un versement de 375 millions d’euros. Cette proposition du mouvement Hlm doit s’accompagner d’un engagement du Gouvernement qui seul peut réduire la RLS à 800 millions d’euros pour 2026. L’objectif est de compenser l’effort demandé aux bailleurs sociaux pour financer le FNAP et de maintenir un niveau global de prélèvements stable : 800 M € de RLS et 275 M € de cotisations en 2026, à comparer à 1 100 M € de RLS et 75 M € de cotisations en 2025). Le Mouvement Hlm a fait des propositions, dans le cadre du GT du FNAP qui s’est réuni plusieurs fois au cours du 1er semestre 2025, pour renforcer les moyens du FNAP et ouvrir les aides aux rénovations thermiques qui constit
Amendement I-710 — Projet de loi de finances pour 2026
Référence : I-710
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à lutter contre les montages dits « CumCum internes » en instaurant un agrément autorisant les établissements financiers à pratiquer l’exonération de retenue à la source, cet agrément étant susceptible de leur être retiré en cas d’abus. Ce mécanisme est inspiré du dispositif en vigueur aux États‑Unis et son effet désincitatif a fait ses preuves outre‑Atlantique. Les manœuvres de contournement de l’impôt sur les dividendes dites « Cumcums » coûtent plus de 3Md € par an à l’État (plus de 35 Md € depuis l’origine). Relevées en 2018, ces manipulations ont fait l’objet d’un premier dispositif de régulation en 2019, n’ayant pas permis de pleinement contrer le phénomène. Ces montages consistent pour un individu assujetti au prélèvement à la source sur les dividendes à mettre ses actions dans les mains de banques françaises exonérées de taxe le temps du versement de ces dividendes, puis à récupérer ensuite les titres et les dividendes, évitant ainsi l’i
Amendement I-664 — Projet de loi de finances pour 2026
Référence : I-664
Acte observé : Cosignataire
État officiel : Rejeté
Le présent projet de loi de finances prolongeant, à son article 4, la contribution exceptionnelle sur les bénéfices des grandes entreprises, il serait anormal que la contribution exceptionnelle sur les armateurs, qui ne paient pas d’impôt sur les sociétés, ne soit pas également reconduite. Tel est l’objet du présent amendement du groupe SER.
Amendement I-748 — Projet de loi de finances pour 2026
Référence : I-748
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement, a été adopté par les deux chambres du Parlement lors des discussions budgétaires l’an passé et a été à nouveau adopté à l’Assemblée nationale cette année avant le rejet du texte. Il vise à soutenir la production d’EHPAD dans des territoires des DROM en permettant aux organismes Hlm de bénéficier du crédit d’impôt au titre de la création d’EHPAD destinés à des personnes de revenus modestes dans les départements d’outre‑mer. Le dispositif de crédit d’impôt en faveur du logement social outre‑mer prévu à l’article 244 quater X du code général des impôts (CGI) s’applique, sous conditions, aux organismes de logement social (OLS) qui créent des logements sociaux dans les départements d’outre‑mer (DOM). Ce dispositif est très encadré (procédure d’agrément, attribution des logements à des locataires sous plafonds de ressources, loyers plafonnés etc.). Le texte de l’article 244 quater X précise que les logements peuvent être des logements foyers et qu’ils peuvent être spéc
Amendement I-702 — Projet de loi de finances pour 2026
Référence : I-702
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à soumettre les centres de données à la taxe foncière sur les propriétés bâties et de les inclure spécifiquement dans la taxation annuelle des locaux à usage de bureaux, commerciaux ou de stockage. Cette évolution fiscale répondrait à un double objectif : d’une part, assurer une répartition plus juste des charges fiscales car ces entreprises peuvent contribuer à l’effort national ; d’autre part, redonner aux collectivités territoriales une marge de manœuvre leur permettant de mieux intégrer ces structures dans leur environnement économique et social. L’installation de centres de données d’entreprises internationales en France, et particulièrement en Ile‑de‑France, a connu une forte croissance. Aujourd’hui, cette région accueille plus de 160 centres de données sur les 322 installés en France. Cette concentration accrue entraîne des défis importants pour les collectivités locales. Les centres de données, bien qu’e
Amendement I-1756 — Projet de loi de finances pour 2026
Référence : I-1756
Acte observé : Cosignataire
État officiel : Tombé
Avec cet amendement, les sénatrices et sénateurs du groupe SER proposent de mettre en place une fiscalité incitative permettant de remettre des logements abordables sur le marché locatif traditionnel, dans la continuité des travaux engagés par les députés Inaki Echaniz et Annaig Le Meur qui ont permis de donner aux élus locaux des outils de régulation des locations meublées et de réduire la fiscalité avantageuse dont bénéficient les loueurs de meublés soumis au régime BIC réel. Il s’agit de mettre en place un mécanisme d’amortissement fiscal encadré pour l’acquisition de logements neufs ou à rénover, et mis en location nue de longue durée avec des conditions de loyers et de ressources des locataires. Dans un esprit constructif, l’amendement du groupe SER propose de reprendre le compromis trouvé à l’Assemblée nationale à partir des amendements identiques déposés par les députés Charles de Courson et Mickaël Cosson, et sous‑amendés de manière transpartisane. Ce compromis s’appuie largeme
Amendement I-655 — Projet de loi de finances pour 2026
Référence : I-655
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à faire contribuer les plateformes de travail, telle que la société Uber, alors même qu’elles ne payent pas les cotisations sociales qu’elles devraient si elles étaient « employeurs » et les travailleurs qu’elles emploient de véritables « salariés ». En effet, ces plateformes d’emploi profitent de la législation pour contourner le droit du travail en n’ayant recours qu’à des auto et micro‑entrepreneurs, s’épargnant ainsi de toute cotisation sociale comme patronale. La Cour de Cassation a d’ailleurs qualifié le 4 mars 2020 un chaffeur Uber d’indépendant « fictif ». L’auteur de l’amendement défend avec le groupe socialiste, écologiste et républicain depuis des années une présomption de salariat pour ces travailleurs, ce qui aurait un impact direct et conséquent tant sur leurs conditions de travail que sur leur protection sociale, et par voie de conséquence sur les comptes sociaux. Dès lors qu’il n’a pas, encore !, réussi à convaincre le Gouvernement de c
Amendement I-668 — Projet de loi de finances pour 2026
Référence : I-668
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER avait déjà été adopté par le Sénat dans le cadre des débats de la loi de finances pour 2025. Il vise à corriger les effets d’aubaine des transactions en share deals qui sont des montages financiers permettant la cession d’actifs immobiliers. De nombreuses transactions immobilières – qu’il s’agisse de résidences principales ou secondaires, d’immeubles de bureaux, de centres commerciaux, d’entrepôts – s’effectuent en effet par le biais de cessions de titres de sociétés à prépondérance immobilière. Ces montages destinés à céder des titres de société dont l’actif immobilier est souvent le seul sous‑jacent sont appelés des share deals. Actuellement, la méthode de calcul en vigueur pour ces transactions engendre des comportements d’optimisation fiscale. Cette niche bénéficie d’un traitement fiscal très favorable en termes de taux mais surtout d’assiette taxable. Si les taux sont presque similaires, la subtilité réside dans le calcul de l’assiette taxable d
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Aubervilliers
Mandat depuis le 22 mars 2026
- Conseiller municipal
Mairie - Aubervilliers
2 rue de la Commune-de-Paris
93300 Aubervilliers
Sénateurs
En coursSénateur
Seine-Saint-Denis
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle