
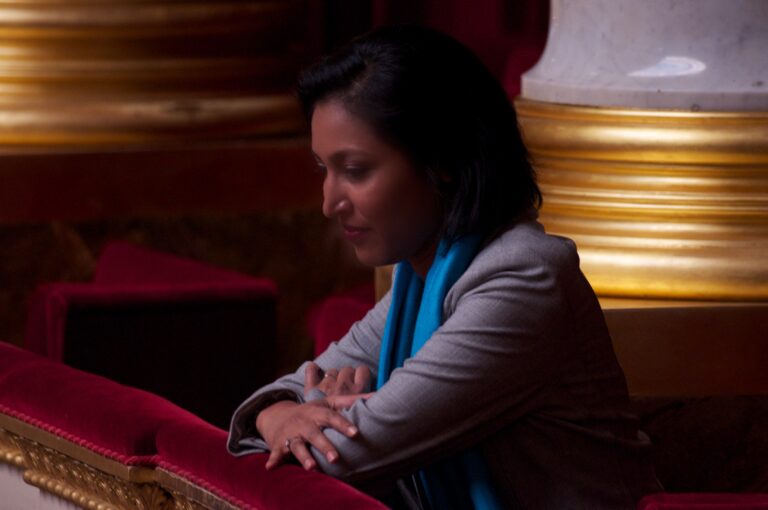
Fiche publique sourcée
Corinne Narassiguin
Conseiller municipal — Aubervilliers
Département : Seine-Saint-Denis (93)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Corinne Narassiguin, née le 7 mars 1975 au Port, sur l'île de La Réunion, est une femme politique française, membre du Parti socialiste et sénatrice de la Seine-Saint-Denis depuis 2023. Ancienne députée de la première circonscription des Français établis hors de France de 2012 à 2013, elle est porte-parole de son parti d'avril 2014 à juin 2017, puis à partir d'avril 2018, secrétaire nationale à la coordination et aux moyens. Depuis octobre 2023, elle siège au Sénat à la suite de son élection comme tête de liste en Seine-Saint-Denis.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q2997360Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Corinne_NarassiguinSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Corinne Narassiguin » — révision 238566943 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Vote solennel loi mariage 23042013 01.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Corinne Narassiguin — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Corinne NARASSIGUIN — Sénat Licence non spécifiée pour la notice HTML Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Aubervilliers
Source officielleVoir la sourceSeine-Saint-Denis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- La gauche et les écologistes rassemblés pour la Seine-Saint-Denis — 22,85 % des suffrages exprimés
- Au service des maires et des élus locaux — 21,10 % des suffrages exprimés
- RASSEMBLEMENT POUR NOS VILLES — 18,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (17)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 484 acte(s) correspondant aux filtres — page 42 sur 125. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-705 — Projet de loi de finances pour 2026
Référence : I-705
Acte observé : Cosignataire
État officiel : Adopté
L’article L 3261‑2 du code du travail prévoit une obligation pour l’employeur de prendre en charge les prix des titres d’abonnements souscrits par ses salariés pour leurs déplacements entre leur lieu de résidence habituelle et leur lieu de travail « dans une proportion et des conditions déterminées par voie réglementaire ». Ce montant est fixé à 50 % par l’article R. 3261‑2 du code du travail. À l’initiative du Sénat, la loi de finances rectificatives pour 2022 a mis en place une incitation pour les employeurs à porter à 75 % la prise en charge des abonnements de transport public de leurs salariés pour les années 2023 et 2024. Dans l’attente qu’un Gouvernement modifie l’article R. 3261‑2 du code du travail, il est nécessaire de prolonger ce dispositif au gré des dates butoirs inscrites à l’article de la loi de finances rectificatives du 16 août 2022. Cet amendement du groupe SER vise donc à le pérenniser jusqu’en 2030 et ainsi de permettre de placer les salariés du secteur privé et de
Amendement II-528 — Projet de loi de finances pour 2026
Référence : II-528
Acte observé : Cosignataire
État officiel : Adopté
Le PLF 2026 prévoit l’arrêt définitif du versement de subventions exceptionnelles à la collectivité territoriale de Guyane (CTG) au regard, selon le gouvernement, de l’amélioration de sa situationfinancière constatée dans les deux derniers comptes administratifs, à l’exception de 15 millions d’euros de CP au titre de la dernière tranche d’engagements restant à verser. Selon la CTG, cette décision va à l'encontre de l'accord passé avec l'État qui devait substituer cette dotation exceptionnelle par un panier de recettes élargi. En effet, tous les rapports (CEGEFI, Cour des Comptes...) soulignent le sous-financement structurel de la CTG qui, malgré une pression fiscale locale supérieure aux autres territoires, bénéficie de recettes de fonctionnement par habitant inférieures à la moyenne de la France hexagonale, inférieures de 15% à la moyenne des DROM et même inférieures de près de 30% à la Martinique et à la Guadeloupe. La CTG fonctionne ainsi (recette exceptionnelle de l'État incluse) a
Amendement II-527 — Projet de loi de finances pour 2026
Référence : II-527
Acte observé : Cosignataire
État officiel : Tombé
La Nouvelle-Calédonie fait face à une crise financière, sociale et institutionnelle d'une ampleur inédite. Les conséquences des émeutes de 2024 continuent d'affecter profondément le territoire : chute de 13 % du PIB, destruction de 11 000 emplois, baisse de 26 % des recettes fiscales et aggravation de l'endettement liée à l'imminence du remboursement du prêt garanti par l'État. Cette situation fragilise directement les collectivités locales, confrontées à l'appauvrissement de la population, à la diminution de leurs ressources et à de fortes tensions sur la continuité des services publics essentiels.Parallèlement, le nouveau report des élections provinciales au plus tard à juin 2026 doit permettre la poursuite des discussions sur l'avenir institutionnel du territoire. Toutefois, l'urgence budgétaire et la dégradation rapide des conditions de vie imposent une intervention immédiate et ciblée de l'État afin de garantir la stabilité économique et la soutenabilité des finances locales. Le p
Amendement I-1235 — Projet de loi de finances pour 2026
Référence : I-1235
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement propose de créer un crédit d’impôt au titre des charges de mécanisation collective afin d’encourager la mutualisation des matériels au sein des coopératives d’utilisation de matériel agricole (CUMA). La mécanisation représente aujourd’hui un poste de dépense majeur pour les exploitations agricoles françaises. Selon les données d’Agreste, elle s’élève à près de 18 milliards € par an, soit 25 à 30 % des charges d’exploitation, quand les pays voisins présentent des niveaux significativement inférieurs : 20 à 27 % en Allemagne, 20 à 25 % aux Pays‑Bas, 15 à 22 % en Italie, 15 à 20 % en Pologne, 18 à 24 % en Belgique et seulement 12 à 14 % en Espagne. Cette charge élevée s’explique notamment par un faible niveau de mutualisation des équipements agricoles : moins de 10 % des agriculteurs partagent aujourd’hui leur matériel au sein d’une structure collective. Or, la hausse continue du coût des agroéquipements accentue cette situation. Selon les données d’Axema, le prix de vente
Amendement I-1000 — Projet de loi de finances pour 2026
Référence : I-1000
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à réforme le crédit d’impôt pour les services à la personne (CISAP). Il est la deuxième dépense fiscale la plus coûteuse pour les finances publiques avec un montant estimé à 7,21 milliards d’euros en 2025. Dans le souci de concilier la lutte contre le travail dissimulé et le redressement des comptes publics, cet amendement propose de réduire le coût du crédit d’impôt pour les services à la personne (CISAP) en abaissant les plafonds de dépenses éligibles. Il exclut toutefois de cette réduction les familles monoparentales dont les réalités de vie sont différentes. Il est actuellement fixé à 12 000 €. Abaissé à 10 000 €, il permettrait de réaliser une économie de dizaines de millions d’euros. La diminution de ce plafond impliquerait de réduire en parallèle les plafonds de dépense pour la première année de recours au CISAP (13 000 € au lieu de 15 000 € actuellement). Pour chaque enfant à charge ou membre du foyer de plus de 65 ans, la majoration de 1 500 €
Amendement I-803 — Projet de loi de finances pour 2026
Référence : I-803
Acte observé : Cosignataire
État officiel : Adopté
Les entreprises solidaires d’utilité sociale (ESUS) répondent à des besoins non pourvus par l’initiative privée, du fait notamment de la lucrativité limitée du service fourni (dans le logement social, le grand âge, l’insertion par l’emploi…). La réponse à de tels besoins implique ainsi un modèle économique et de financement différent de celui des PME classiques : il leur est difficile d’attirer des souscripteurs en raison de leur très faible rentabilité, encadrée par l’agrément d’État ESUS. L’incitation IR‑PME‑ESUS, instaurée en 2020, a eu un effet multiplicateur significatif sur la collecte d’épargne des ESUS (8 souscripteurs sur 10 sont très attentifs à l’incitation, et une sortie du dispositif entraîne une baisse des souscriptions de plus de 40 %) pour un coût fiscal très mesuré (2,3M €/an maximum selon les chiffres de l’IGF). Cela est à mettre en perspective avec les 137Mds € d’aides publiques aux entreprises accordées l’an dernier : ce dispositif ne coûte que très peu, et est larg
Amendement I-688 — Projet de loi de finances pour 2026
Référence : I-688
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer le mécanisme de double taxation à la TVA applicable aux colis postaux échangés entre particuliers à destination et au départ des Outre‑mer, qui constitue une discrimination fiscale injustifiée entre les territoires et frappe disproportionnément les populations ultramarines. La mission flash sur l’augmentation des prix des colis postaux, remise le 24 juin 2025 au sein de la délégation aux outre‑mer, a identifié et documenté un mécanisme fiscal problématique : les colis postaux envoyés entre particuliers en Outre‑mer supportent une double taxation à la TVA, qui n’existe pas pour les colis échangés en Hexagone. Concrètement, il faut distinguer les deux taux de TVA : Première TVA : la marchandise subit la TVA au moment de son achat initial (dans le pays d’origine ou en Hexagone) ;Deuxième TVA : le même bien subit à nouveau la TVA lors du dédouanement du colis postal en Outre‑mer, car les Outre‑mer, bien que faisant partie du territoire douanier europé
Amendement I-690 — Projet de loi de finances pour 2026
Référence : I-690
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise augmenter le taux de la taxe sur la publicité diffusée au moyen de services d’accès à des contenus audiovisuels à la demande, en particulier lorsque cette publicité se décline sur des services hébergeant des contenus pornographiques ou incitant à la violence. Il vise également à supprimer l’abattement de 66 % dont bénéficient les opérateurs permettant l’accès à des contenus audiovisuels créés par des utilisateurs privés à des fins de partage (YouTube, TikTok, etc.). En effet, le modèle économique de ces plateformes a évolué ces dernières années. Elles sont désormais des acteurs systémiques ayant une superficie financière massive, profitant notamment des asymétries réglementaires par rapport aux « médias traditionnels ». D’ailleurs, les États généraux de l’Information érigent en priorités absolues la lutte contre les asymétries réglementaires en matière de publicité et la nécessité de rééquilibrer le partage des recettes publicitaires. Or, l’abat
Amendement I-1764 — Projet de loi de finances pour 2026
Référence : I-1764
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du groupe SER, adopté à l’Assemblée nationale avec un avis favorable du Gouvernement, propose que la taxe sur les friches commerciales (TFC) puisse être appliquée sur le seul périmètre d’une opération de revitalisation de territoire qui comprend des actions ou opérations favorisant, en particulier en centre-ville, la création, l’extension, la transformation ou la reconversion de surfaces commerciales ou artisanales. La taxe sur les friches commerciales (TFC) constitue un levier potentiel de revitalisation des centres-villes, de lutte contre la vacance relative aux bâtiments commerciaux et au bureaux. Toutefois, son efficacité demeure limitée en raison d’une contrainte majeure : l’obligation actuelle de mise en œuvre uniforme sur l’ensemble du territoire communal. Afin de renforcer l’impact de cet outil fiscal, il est proposé de permettre aux communes, et le cas échéant aux établissements publics de coopération intercommunale à fiscalité propre ayant une compétence d’amén
Amendement I-1388 — Projet de loi de finances pour 2026
Référence : I-1388
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il vise à rétablir le système d’imposition des plus‑values latentes lors du transfert par les contribuables de leur domicile fiscal hors de France, plus communément appelé exit tax, antérieur à 2019. Ce dispositif, de lutte contre l’évasion fiscale, issu de la Présidence Sarkozy s’appliquait avant la loi de finances pour 2019 à tout résident fiscal français qui transfère son domicile fiscal hors de France et concerne les plus‑values potentielles qu’il pourrait faire s’il vendait son patrimoine moins de 15 ans après son départ. La loi de finances pour 2019 a considérablement restreint l’exit tax pour des raisons purement idéologiques. Le dispositif proposé vise à revenir au régime initial de l’exit tax. Alors que la situation socio‑économique touche dure
Amendement I-691 — Projet de loi de finances pour 2026
Référence : I-691
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à renforcer et rendre pleinement opérante la taxe sur les rachats d’actions, en alignant son assiette sur la valeur réelle des actions rachetées par les entreprises et non plus sur leur seule valeur nominale. Le rachat d’actions accroît mécaniquement la valeur des titres restants et les dividendes par action, sans création de richesse nouvelle. Il constitue une forme indirecte de distribution de dividendes, fiscalement plus avantageuse pour les actionnaires mais improductive pour l’économie réelle. Les montants consacrés à ces opérations ont atteint un niveau record : plus de 30 milliards d’euros en 2023 pour les entreprises du CAC 40, contre 11 milliards en 2019. Or, la taxe actuelle, assise sur la valeur nominale des actions, en réduit considérablement la portée. Ainsi, pour une action L’Oréal d’une valeur comptable de 0,20 € mais d’une valeur boursière de plus de 390 €, la taxe ne s’applique qu’à la première, soit une sous‑imposition d’un fac
Amendement I-676 — Projet de loi de finances pour 2026
Référence : I-676
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à généraliser la possibilité, pour les régions, de mettre en place une écocontribution sur la circulation des véhicules de transport routier de marchandises empruntant les voies du domaine public routier national mises à leur disposition, en supprimant les conditions liées au report de trafic. À la suite du transfert entre 2019 et 2021 à la Collectivité européenne d’Alsace de la voirie nationale non concédée située sur son territoire, l’ordonnance n° 2021-659 du 26 mai 2021, prise sur le fondement de la loi n° 2019-816 du 2 août 2019 relative aux compétences de la Collectivité européenne d’Alsace, a permis à cette collectivité de soumettre à une taxe les véhicules de transport de marchandises utilisant certaines parties de son réseau. La même année, la loi « Climat et résilience » d’août 2021 a ouvert la voie à des écocontributions régionales visant les poids lourds. En conséquence, en juillet 2023, l’ordonnance
Amendement I-1003 — Projet de loi de finances pour 2026
Référence : I-1003
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du groupe SER propose d’augmenter la durée de détention minimale actions transmises dans le cadre du Pacte Dutreil.
Amendement I-751 — Projet de loi de finances pour 2026
Référence : I-751
Acte observé : Cosignataire
État officiel : Adopté
Le crédit d’impôt international (C2I) soutient la production en France d’œuvres cinématographiques et audiovisuelles initiées par des producteurs étrangers. Depuis sa création, il a démontré son efficacité : chaque euro de dépense fiscale génère 3,75 €de dépenses directes en France et 1,31 euro de recettes fiscales et sociales pour l’État. En l’état, le dispositif s’arrête fin 2026, ce qui crée une incertitude pour les projets dont la production s’étale sur plusieurs années. Le présent amendement du groupe SER a été déposé et adopté à l'Assemblée nationale avant que le rejet du texte n'intervienne. Il est inspiré des propositions portées par la Fédération des industries du cinéma, de l’audiovisuel et du multimédia (FICAM), vise à prolonger le crédit d’impôt international jusqu’au 31 décembre 2028. Il assure ainsi la visibilité nécessaire aux producteurs et investisseurs étrangers, renforce la compétitivité fiscale de la France face à ses concurrents européens et soutient l’activité des
Amendement I-643 — Projet de loi de finances pour 2026
Référence : I-643
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à rendre pérenne la contribution différentielle sur les hauts revenus. Dans un projet de loi de finances très inégalitaire comme celui‑ci, la solidarité nationale ne saurait être temporaire. Aux plus aisé de ce pays il est demandé seulement un effort fiscal ponctuel. Pourtant pour les classes populaires et moyennes, qu’il s’agisse du gel des pensions, des hausses de franchise médicale ou de la dégradation aggravée des services publics et de notre système de santé, ce sont des mesures qui vont de fait s’imposer et provoquer une perte de pouvoir d’achat durable. Il semble donc important d’ancrer dans le temps cette mesure afin qu’elle soit réellement une mesure de justice fiscale, même si les mesures les plus pertinentes pour assurer la redistribution des richesses doivent cibler prioritairement le patrimoine, comme nous le proposons dans d’autres amendements, et notamment la taxe Zucman. En effet, le problème de manque de recettes qui a causé le
Amendement I-684 — Projet de loi de finances pour 2026
Référence : I-684
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER propose de porter la taxe sur la distance parcourue sur le réseau autoroutier concédé de base à 9 € par 1 000 km, afin de faire contribuer davantage un secteur particulièrement rentable et d’augmenter les moyens financiers destinés aux infrastructures de transport. Cette hausse pourrait potentiellement rapporter 160 millions d’euros supplémentaires par an. La taxe sur la distance parcourue sur le réseau autoroutier concédé, recodifiée dans les articles L. 421‑175 à L. 421‑180 du CIBS, s’applique au nombre de kilomètres parcourus sur les autoroutes concédées et constitue une ressource de l’État depuis 2013. Le tarif unitaire, fixé à 7,32 € par 1 000 km, n’a jamais été réévalué malgré la hausse continue du trafic et les bénéfices importants des sociétés concessionnaires. Cette mesure permettrait notamment de renforcer les moyens de l’AFITF, qui finance les projets d’infrastructures ferroviaires, fluviales et routières ainsi que la transition écologique des mo
Amendement I-2571 — Projet de loi de finances pour 2026
Référence : I-2571
Acte observé : Cosignataire
État officiel : Rejeté
Alors même que certaines prestations sociales essentielles, comme le RSA, font désormais l’objet de conditions renforcées, l’absence d’encadrement équivalent pour certaines aides publiques versées à des acteurs privés interroge. L’Igas et l’IGF, dans une revue des dépenses publiée en 2017, relevaient déjà que le marché des crèches privées lucratives représentait, en 2015, un chiffre d’affaires de 958 millions d’euros, soit près du double du niveau de 2009, et que cette forte progression a été favorisée par la mise en place du Crédit d’impôt familles (CIFAM) en 2004 et par la généralisation des micro‑crèches PAJE en 2010. Selon les deux inspections, ces chiffres s’expliquent par le fait que les entreprises privées de crèches bénéficient d’un modèle économique pouvant leur offrir de hauts niveaux de rentabilité, grâce à une « contribution élevée des financeurs publics » , en soutien notamment aux dépenses engagées par les entreprises en faveur de la réservation de berceaux. L’émergence d
Amendement I-695 — Projet de loi de finances pour 2026
Référence : I-695
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER instaure une taxe de séjour forfaitaire pour les croisiéristes, perçue par les communes où les navires font escale. La ville de Marseille a par exemple accueilli plus de 2,5 millions de passagers de bateaux de croisières en 2024. La taxe de séjour existe partout en Europe dans le secteur de l’hôtellerie et touche les hôtels, les campings, les auberges collectives depuis 2019 et les locations de courte durée. Par conséquent et pour remédier à cette rupture d’inégalité entre les professionnels du tourisme, cet amendement vise à mettre en place une taxe de séjour pour tous les touristes, y compris les croisiéristes. La somme récoltée par cette taxe pourrait être engagée par les communes pour notamment développer des actions d’amélioration de l’accueil des touristes et de régulation de la fréquentation touristique.
Séance plénière - PLF 2026 Art liminaire et art 45
Acte observé : Participant
Séance plénière - PLF pour 2026
Acte observé : Participant
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Aubervilliers
Mandat depuis le 22 mars 2026
- Conseiller municipal
Mairie - Aubervilliers
2 rue de la Commune-de-Paris
93300 Aubervilliers
Sénateurs
En coursSénateur
Seine-Saint-Denis
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle