
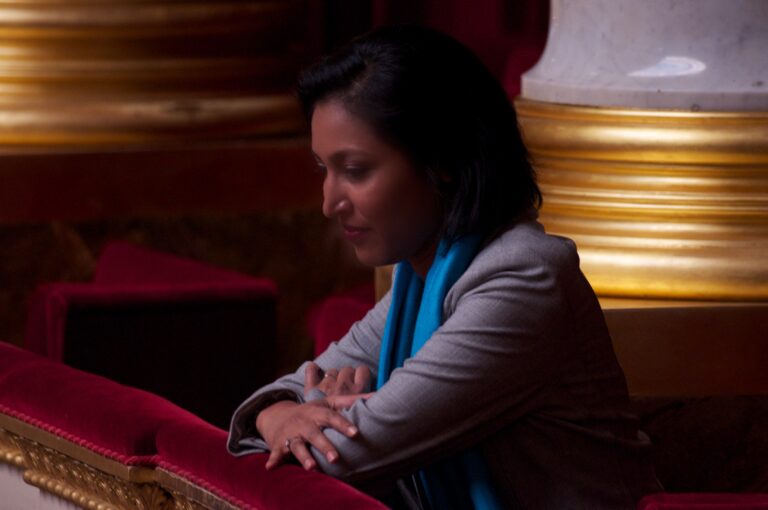
Fiche publique sourcée
Corinne Narassiguin
Conseiller municipal — Aubervilliers
Département : Seine-Saint-Denis (93)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Corinne Narassiguin, née le 7 mars 1975 au Port, sur l'île de La Réunion, est une femme politique française, membre du Parti socialiste et sénatrice de la Seine-Saint-Denis depuis 2023. Ancienne députée de la première circonscription des Français établis hors de France de 2012 à 2013, elle est porte-parole de son parti d'avril 2014 à juin 2017, puis à partir d'avril 2018, secrétaire nationale à la coordination et aux moyens. Depuis octobre 2023, elle siège au Sénat à la suite de son élection comme tête de liste en Seine-Saint-Denis.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q2997360Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Corinne_NarassiguinSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Corinne Narassiguin » — révision 238566943 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Vote solennel loi mariage 23042013 01.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Corinne Narassiguin — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Corinne NARASSIGUIN — Sénat Licence non spécifiée pour la notice HTML Consulter
Situation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Aubervilliers
Source officielleVoir la sourceSeine-Saint-Denis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- La gauche et les écologistes rassemblés pour la Seine-Saint-Denis — 22,85 % des suffrages exprimés
- Au service des maires et des élus locaux — 21,10 % des suffrages exprimés
- RASSEMBLEMENT POUR NOS VILLES — 18,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (17)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 484 acte(s) correspondant aux filtres — page 43 sur 125. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2403 — Projet de loi de finances pour 2026
Référence : I-2403
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose d’étendre le bénéfice du taux réduit de la TVA de 5,5 % dont bénéficient certains travaux de rénovation énergétique à l’installation des pompes à chaleur air/air lorsque leurs caractéristiques répondent à des objectifs de performance environnementale et durabilité fondés sur une analyse de leur cycle de vie. Jusqu’à présent, cette catégorie de pompes à chaleur ne bénéficie pas du taux réduit de la TVA, l’arrêté pris en application de l’article 278‑0 bis A du code général des impôts ne l’envisageant que pour certaines pompes à chaleur géothermiques et air/eau répondant à certaines caractéristiques techniques. Or, en tant que solution performante et décarbonée, les pompes à chaleur air/air éco‑scorées sont appelées à jouer un rôle majeur dans la transition énergétique et dans la décarbonation des bâtiments. Cela justifie que leur installation bénéficie du présent dispositif de taux réduit de la TVA de 5,5 %.
Amendement I-1008 — Projet de loi de finances pour 2026
Référence : I-1008
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER transforme la réduction d’impôt sur les dépenses pour accueil et hébergement en établissement spécialisé en crédit d’impôt, afin que chaque personne puisse en bénéficier, quel que soit son revenu. En effet, l’actuelle rédaction de l’article permet de connaître une réduction d’impôts d’un quart des frais engagés, dans la limite de 10 000 euros par personne. Cependant de très nombreux retraités ont des revenus bien trop modestes pour véritablement avoir usage de cette réduction d’impôts. Pour être assujetti à 2 500 euros d’impôt sur le revenu, il faut disposer d’une retraite d’environ 3 500 euros, ce qui touche une toute petite minorité de retraités. Le dispositif actuel présente donc une iniquité fiscale assez grave : seuls les retraités les plus aisés peuvent défiscaliser une partie de leur dépense d’EHPAD, quand les retraités les plus modestes doivent subvenir à la totalité des frais, le plus souvent en revendant de leur vivant le peu de patrimoine accumul
Amendement I-672 — Projet de loi de finances pour 2026
Référence : I-672
Acte observé : Cosignataire
État officiel : Rejeté
Le groupe socialiste, écologiste et républicain porte de longue date, conformément à ses valeurs, le renforcement de la progressivité de l’impôt. Alors que le marché immobilier connait aujourd’hui une situation extrêmement complexe et que la plupart de nos concitoyens ont des difficultés à se loger, il n’est plus acceptable que la fiscalité du logement ne soit pas adaptée aux revenus des particuliers. Actuellement, le taux de la taxe de publicité foncière ou du droit d'enregistrement prévu à l'article 683 est fixé à 3, 80 %. Il peut être modifié par les conseils départementaux sans que ces modifications puissent avoir pour effet de le réduire à moins de 1, 20 % ou de le relever au-delà de 5 %. Ces taux s’appliquent de manière illogique à l’identique, quelle que soit la valeur du bien faisant l’objet d’une mutation à titre onéreux. Il est ainsi proposé de mettre en place un dispositif de droit de mutation plus égalitaire avec la mise en place d'un barème progressif tout en conservant le
Amendement I-729 — Projet de loi de finances pour 2026
Référence : I-729
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à préserver l’équilibre territorial que garantissent les Départements. Pour les collectivités à compétences départementales, la situation financière atteint son niveau le plus critique depuis 2010. Cette dégradation résulte d’un effet ciseaux particulièrement marqué : d’une part, l’augmentation des dépenses, notamment sociales, imposées par l’État ; d’autre part, par l’effondrement des recettes, liées à la conjoncture. Cette situation est aggravée par la suppression, depuis 2019, de tout levier fiscal propre aux Départements. Le fonds de sauvegarde pour les Départements en difficulté, créé en 2020, est abondé par la dynamique de TVA, associée à la part supplémentaire de TVA reçue en compensation de la perte du foncier bâti. Malgré les efforts de péréquation horizontale important dans un contexte contraint (1,5 milliard d’euros en 2025), le nombre de Départements ayant des difficultés à boucler leur budget s’accroît. Un soutien aux Départements en diffi
Amendement I-1390 — Projet de loi de finances pour 2026
Référence : I-1390
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il vise à permettre aux Départements qui le souhaitent d’augmenter le taux de la taxe de publicité foncière ou du droit d’enregistrement jusqu’à 8 %, seulement de manière dérogatoire sur les transactions immobilières d’un montant supérieur à deux millions d’euros. Du fait de la crise de l’immobilier, les DMTO chutent de 2,9 % en 2025. L’augmentation du taux de DMTO leur permettrait notamment d’avoir de nouvelles ressources pour accompagner les publics dans le besoin, et ce en pesant faiblement sur les acheteurs de biens immobiliers particulièrement onéreux. Car bien que l’immobilier ne soit pas épargné par la crise, et ce par l’effet brutal de redressement des taux d’emprunt, conjugué à un marché où les prix ont augmenté beaucoup plus vite que les salai
Amendement I-2573 — Projet de loi de finances pour 2026
Référence : I-2573
Acte observé : Cosignataire
État officiel : Rejeté
L’alcool est à l’origine de 41 000 morts par an en France. Le coût social est estimé à 102 milliards d’euros. Les entreprises qui incitent à la consommation d’alcool doivent être mises à contribution financièrement. Alors que 79 % des 15‑21 ans voient des publicités pour de l’alcool toutes les semaines sur les réseaux sociaux, 23 % des adolescents avouent que celles‑ci leur ont donné envie de boire de l’alcool. Les jeunes sont effectivement les plus réceptifs aux messages publicitaires, et ils le sont davantage sur les réseaux sociaux où les messages sont portés par l’intermédiaire des influenceurs, contournant ainsi la loi Evin déjà largement amoindrie. Les travaux de recherche confirment sans équivoque l’impact du marketing des industriels de l’alcool sur les comportements de consommation, notamment chez les plus jeunes. L’OMS met en avant l’utilisation croissante d’un marketing ciblé et agressif par les industries, et la nécessité d’une réglementation plus efficace. En France, selon
Amendement I-744 — Projet de loi de finances pour 2026
Référence : I-744
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER propose d’une part, d’étendre la contribution versée aux communes à toute exploitation d’eau souterraine et non plus seulement aux eaux minérales naturelles et, d’autre part, de supprimer l’exonération de contribution pour la production exportée. Le régime fiscal des eaux minérales crée effectivement une distorsion qui tient à ce que la contribution sur les eaux minérales n’est versée aux communes que pour la production d’eau minérale stricto sensu, c’est‑à‑dire sans traitement. Il est important de libérer les communes de cette crainte d’une perte substantielle de revenus, mais aussi l’autorité de contrôle qui peut hésiter à faire des choix drastiques en matière d’appellation compte tenu des impacts prévisibles. C’est la raison pour laquelle l’extension de cette contribution à toute exploitation d’eau souterraine paraît nécessaire. Par ailleurs, l’exonération de la contribution pour la production exportée n’a guère de sens et peut inciter des industr
Amendement I-871 — Projet de loi de finances pour 2026
Référence : I-871
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe SER vise à permettre aux sociétés publiques locales (SPL) de bénéficier du mécénat culturel en modifiant l’article 238 bis du code général des impôts. Cette disposition a été adoptée plusieurs fois par le Parlement, mais jamais de manière définitive. Il est temps de remédier à cela. Il s’agit ainsi de renforcer le soutien aux acteurs culturels locaux en facilitant leur accès à ce levier de financement essentiel pour leurs projets. L’ajout d’un article L. 1531‑2 au code général des collectivités territoriales vise à prévoir que le conseil d’administration ou le conseil de surveillance d’une SPL statue sur l’acceptation des dons qui lui sont consentis au titre des activités culturelles ou patrimoniales visées. La proposition de loi de la sénatrice Sylvie Robert, portant sur ce sujet, avait été votée à l’unanimité par le Sénat en juin 2023. Cet amendement avait également été adopté à l’occasion de la précédente discussion budgétaire. Ce large consensus témo
Texte parlementaire 169
Référence : 169
Acte observé : Cosigner
1
Amendement I-1004 — Projet de loi de finances pour 2026
Référence : I-1004
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à supprimer la fiscalisation des indemnités journalières versées aux personnes atteintes d’affections de longue durée (ALD). Cette mesure, inscrite dans le PLF, est inadmissible : elle reviendrait à augmenter l’impôt payé par des patients souffrant de maladies chroniques ou graves, alors qu’ils bénéficient actuellement d’une exonération totale sur ces indemnités. Pour financer d’autres orientations budgétaires — notamment la réduction de certaines taxes sur les grandes entreprises — le Gouvernement prévoit ainsi d’intégrer ces indemnités au revenu imposable. Près de 14 millions de personnes reconnues en ALD seraient concernées, parmi lesquelles des patients atteints de diabète, de cancer, d’insuffisance cardiaque, de sclérose en plaques ou d’autres pathologies chroniques invalidantes. À cela s’ajoute l’annonce d’une réduction de 7,1 milliards d’euros des dépenses d’assurance‑maladie, qui pourrait également affecter la qualité de prise en charge. Nous e
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Amendement I-747 — Projet de loi de finances pour 2026
Référence : I-747
Acte observé : Cosignataire
État officiel : Rejeté
Dans sa version initiale, la proposition de loi visant à faciliter la transformation des bâtiments de destination autre qu’habitation en habitations, prévoyait d’élargir l’assiette de la taxe d’aménagement à ces opérations, incluant à la fois les parts communale et départementale. Cependant, dans sa version reprise en loi de finances 2025, la part départementale de cette taxe a été supprimée. Dans un souci de cohérence et dans un contexte où les finances départementales sont particulièrement contraintes, le présent amendement du groupe SER prévoit le retour de cette part départementale, qui permettrait également de soutenir les conseils d'architecture, d'urbanisme et de l'environnement (CAUE). Premièrement, un assujettissement partiel à la taxe d’aménagement accroît la complexité du régime fiscal de cette taxe déjà peu lisible pour les contribuables, compte-tenu de nombreux abattements et exonérations. La dissociation des parts communale et départementale crée par ailleurs un précédent
Amendement I-973 — Projet de loi de finances pour 2026
Référence : I-973
Acte observé : Auteur principal
État officiel : Rejeté
Le présent amendement applique le taux réduit de 5,5 % de TVA aux prestations externalisées de collecte, lavage et remise en circulation des contenants, ustensiles et vaisselle réemployables utilisés pour le service des repas dans les établissements d’enseignement du premier et du second degrés, dans les établissements d’enseignement supérieur ainsi que dans les établissements et services d’accueil des enfants de moins de six ans. Aujourd’hui, lorsque ces opérations sont assurées directement par la structure qui prépare les repas, elles bénéficient du taux réduit de 5,5 % applicable à la restauration collective, car considérées comme des prestations accessoires. Lorsqu’elles sont externalisées, elles sont soumises au taux normal de 20 %. À activité identique, le traitement fiscal diffère donc exclusivement selon le mode d’organisation, ce qui crée une distorsion injustifiée pour les collectivités ne pouvant internaliser ces opérations. Jusqu’en 2022, les taux réduits de TVA étaient lim
Amendement I-2572 — Projet de loi de finances pour 2026
Référence : I-2572
Acte observé : Cosignataire
État officiel : Rejeté
Le protoxyde d’azote fait l’objet depuis plusieurs années d’un usage détourné à des fins récréatives, particulièrement chez les jeunes adultes et adolescents. Selon Santé publique France, 14 % des 18‑24 ans en auraient déjà consommé. Facilement accessible via internet ou en épiceries de proximité, son faible coût et la perception erronée d’un produit “inoffensif” contribuent à banaliser un usage dangereux. Cette consommation entraîne des risques sérieux pour la santé, avec des troubles neurologiques, des paralysies, des pertes de mémoire ou des séquelles irréversibles, et altère le discernement, notamment en matière de sécurité routière. Le protoxyde d’azote a également des impacts environnementaux, jouant un rôle dans le réchauffement climatique et la destruction de la couche d’ozone, et pose des problèmes pour la collecte et le traitement des déchets. Malgré l’interdiction de vente aux mineurs (loi du 1er juin 2021), l’accès pour les jeunes majeurs reste trop facile. Les élus locaux,
Amendement I-2570 — Projet de loi de finances pour 2026
Référence : I-2570
Acte observé : Cosignataire
Cet amendement vise à protéger les familles et proches de personnes décédées de pratiques abusives de la part d’opérateurs funéraires, notamment des 4 à 5 grands groupes capitalisés, certains par des fonds de pension étrangers, qui seraient susceptibles de privilégier la recherche de profit au détriment d’une juste tarification du service. De nombreux rapports et ouvrages – notamment celui coécrit par les journalistes Brianne Huguerre‑Cousin et Matthieu Slisse intitulé Les Charognards – ont mis en lumière la recherche effrénée de profit par des opérateurs privés à but lucratif opérant auprès des familles qui, fragilisées par le deuil et donc en situation de vulnérabilité, se retrouvent confrontées à des décisions imposées et captives. Depuis l’ouverture à la concurrence en 1993 et pour reprendre les termes de la Cour des comptes dans son rapport de 2019, « l’indice de prix des prestations funéraires a augmenté deux fois plus vite que celui de l’ensemble des prix à la consommation » , r
Amendement I-2417 — Projet de loi de finances pour 2026
Référence : I-2417
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objectif de proposer une modernisation et une simplification de la fiscalité des non‑résidents en soumettant automatiquement les revenus de sources française et étrangère des non‑résidents au taux moyen, et donc au barème progressif de l’impôt sur les revenus de source française. Les revenus de source française des non‑résidents sont soumis à un taux minimum d’imposition de 20 % (pour un revenu net imposable jusqu’à 28 797 €) ou 30 % (au‑delà de cette somme). Toutefois, il est également proposé aux Français établis hors de France de pouvoir bénéficier d’un taux moyen, calculé sur les revenus mondiaux, si le taux est inférieur aux taux fixés par le système actuel. Au regard de ces éléments, nous constatons que les Français font donc face à une grande incertitude fiscale et une grande injustice générée par le système actuel. En l’état actuel de la législation fiscale, les plus hauts revenus – pour le paiement de l’impôt sur le revenu de source française – se voient
Amendement I-2415 — Projet de loi de finances pour 2026
Référence : I-2415
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à étendre le bénéfice de la réduction d’impôt au titre de dons et versements aux œuvres aux contribuables non‑résidents. En effet, le bénéfice de cette réduction d’impôt est aujourd’hui strictement limité aux contribuables résidents, ce qui est une source d’incompréhension pour les contribuables établis hors de France, qui souhaitent par ces dons maintenir un lien avec la France et soutenir des causes qui leur sont chères. L’intention de l’article 200 du code général des impôts est donc louable. Toutefois, cette extension doit être strictement encadrée : un non‑résident ne doit pas pouvoir bénéficier, dans son État de résidence, d’un avantage fiscal lui permettant de minorer son imposition au titre des dons effectués en France au profit des organismes listés à l’article 200 du code général des impôts. Tel est l’objet de cet amendement. Ainsi modifié, le dispositif permet d’allier solidarité nationale et équité fiscale. Notons que cet amendement a été adopté e
Amendement I-2416 — Projet de loi de finances pour 2026
Référence : I-2416
Acte observé : Cosignataire
État officiel : Rejeté
L’article 13 de la loi du 28 décembre 2018 de finances pour 2019 a autorisé les personnes fiscalement domiciliées hors de France à déduire de leurs revenus mondiaux les pensions alimentaires lorsqu’elles sollicitent l’application du taux moyen d’imposition. Le bénéfice de cette déduction est conditionné au fait que les pensions versées sont imposables en France et qu’elles n’ont pas déjà donné lieu, pour le contribuable, à un avantage fiscal dans son État de résidence. Cet amendement a pour objet d’étendre ce dispositif aux prestations compensatoires qui sont imposables en France. Il a été adopté au Sénat à l’occasion des Projets de loi de finances pour 2023 et 2025.
Commission des lois - Budget 2026 - Avis AGTE, Administration pénitentiaire, PJJ, Justice, Juridictions fin.
Acte observé : Participant
Amendement I-646 — Projet de loi de finances pour 2026
Référence : I-646
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à encadrer les salaires sur une échelle de 1 à 20. Dès 2013, l’OCDE s’est inquiétée de l’écart croissant des rémunérations entre salariés et dirigeants au sein de l’entreprise. Selon une étude réalisée la même année par la fédération des syndicats américains (AFL‑CIO), la rémunération moyenne d’un dirigeant d’entreprise américain était ainsi 354 fois supérieure à celle moyenne d’un salarié. Et si la France ne connaît pas de situation aussi extrême, du fait notamment du niveau des minima sociaux et de l’État providence, la progression constante de cet écart de rémunération et la concentration croissante des revenus autour du SMIC, témoignent des mêmes dynamiques. Selon Oxfam, « entre 2011 et 2021, l’écart de rémunération moyen entre les PDG et le salaire moyen dans les 100 plus grandes entreprises françaises cotées en bourse est passé de 64 à 97. Au sein du CAC 40, cet écart de rémunération passe de 93 à 163 » et « l’écart entre le SMIC et la rém
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Aubervilliers
Mandat depuis le 22 mars 2026
- Conseiller municipal
Mairie - Aubervilliers
2 rue de la Commune-de-Paris
93300 Aubervilliers
Sénateurs
En coursSénateur
Seine-Saint-Denis
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle