
Fiche publique sourcée
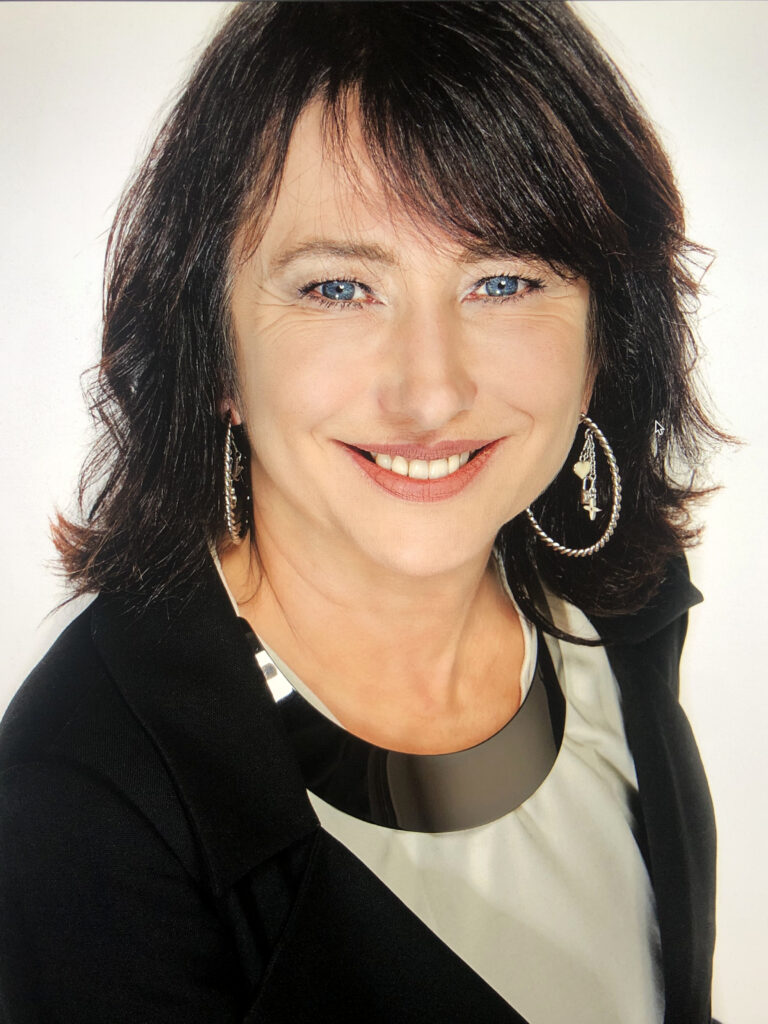
Marie-Claire Carrere-Gee
Conseiller d’arrondissement — Paris
Département : Paris (75)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Marie-Claire Carrère-Gée, née le 23 mars 1963 à Pau, est une haute fonctionnaire et femme politique française. Secrétaire générale adjointe de l'Élysée sous la seconde présidence de Jacques Chirac après avoir été sa conseillère sociale, elle a été présidente du Conseil d'orientation pour l'emploi. Elle est élue de Paris depuis 2008 : conseillère de Paris (de 2008 à 2014 et depuis 2018), conseillère régionale d'Île-de-France (de 2004 à 2010 et de 2021 à 2023) et conseillère de la métropole du Grand Paris (depuis juin 2020). Elle est élue sénatrice de Paris en septembre 2023. Elle est nommée ministre déléguée auprès du Premier ministre, chargée de la Coordination gouvernementale dans le gouvernement Barnier, le 21 septembre 2024. Elle redevient sénatrice de Paris le 14 janvier 2025.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3291675Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Marie-Claire_Carrère-GéeSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Marie-Claire Carrère-Gée » — révision 236076171 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Mccg.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Marie-Claire Carrère-Gée — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Marie-Claire CARRÈRE-GÉE — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 14 mai 2025
Déclaration modificative.
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 juillet 2020 à 31 décembre 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Paris
Source officielleVoir la sourceParis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Carine PETIT — 49,64 % des suffrages exprimés
- Maud GATEL — 38,19 % des suffrages exprimés
- Rodrigo ARENAS — 12,17 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- RASSEMBLEMENT DE LA GAUCHE ET DES ECOLOGISTES — 54,58 % des suffrages exprimés
- AU SENAT POUR CHANGER PARIS — 19,46 % des suffrages exprimés
- RASSEMBLEMENT DE LA DROITE ET DU CENTRE POUR PARIS AVEC AGNÈS EVREN — 11,64 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (27)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 15 janvier 2025 au 22 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
384 acte(s) correspondant aux filtres — page 10 sur 20. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1402 — Projet de loi de finances pour 2026
Référence : I-1402
Acte observé : Auteur principal
État officiel : Tombé
Le présent amendement reprend une disposition que j’avais proposée lors de l’examen du projet de loi de finances pour 2024 et qui avait alors été adoptée par le Sénat. Il prolonge les réformes récentes des taxes CNC, les plus récentes ayant abaissé le taux de la taxe sur les vidéogrammes en 2025 ou proposant cette année une nouvelle taxe à l’article 24 du PLF initial, et tire les conséquences des constats réitérés sur la situation financière du Centre national du cinéma et de l’image animée (CNC). Depuis plusieurs années, la Cour des comptes souligne en effet la solidité des ressources de l’établissement : la progression de la taxe sur les services de vidéo (TSV), alimentée par les plateformes internationales, conjuguée au rebond des autres taxes affectées (TSA, TST-D et TST-E), a permis au CNC de retrouver puis de dépasser très largement son niveau de ressources d’avant-crise. Ainsi, ses recettes fiscales sont passées de 681 M€ en 2019 à plus de 840 M€ dans le PLF 2026. Parallèlement,
Amendement I-2630 — Projet de loi de finances pour 2026
Référence : I-2630
Acte observé : Cosignataire
Le présent amendement vise à supprimer la possibilité pour le Gouvernement de fixer par arrêté la minoration du transfert de TVA transférée à l’Acoss qui est ensuite reversée à l’Unédic. En 2023, l'État décidait une non-compensation des exonérations d’assurance chômage jusqu'en 2026, pour un montant total d'environ 12 Md€. Alors que l'Unédic était en bonne voie pour désendetter le régime, ces prélèvements (qui ne devaient au départ porter que sur les excédents et non sur les recettes) ont mis les comptes de l'assurance-chômage dans le rouge. Ainsi, en 2026, le solde du régime sera de -1,3 Md€, si le prélèvement prévu de 4.1 Md€ est maintenu. En conséquence, afin que le régime d’assurance-chômage puisse retrouver toute sa capacité à mener à bien son désendettement, il est proposé de mettre fin à partir de 2027 au dispositif par lequel le Gouvernement peut décider de non-compensations des exonérations d’assurance chômage, qui pénalisent les finances du régime.
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Amendement I-238 — Projet de loi de finances pour 2026
Référence : I-238
Acte observé : Cosignataire
État officiel : Adopté
Le gel intégral du barème de l’impôt sur le revenu (IR), proposé par le Gouvernement, ferait entrer près de 200 000 foyers dans l’impôt sur le revenu. Pour éviter cette hausse massive de fiscalité sur les ménages, le Groupe Les Républicains propose, par le présent amendement, d’indexer la première tranche de l’IR à l’inflation.
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-158 — Projet de loi de finances pour 2026
Référence : I-158
Acte observé : Cosignataire
État officiel : Adopté
Alors que les ménages français accumulent une épargne abondante, faisant de la France l’un des pays de l’UE les plus épargnants, cette richesse circule difficilement entre les générations et reste insuffisamment orientée vers les investissements productifs. Soucieux de favoriser une allocation plus équitable et efficace de l’épargne, le Groupe Les Républicains propose d’étendre de trois à cinq ans la période pendant laquelle un contribuable peut utiliser la fraction non employée du plafond de déduction des versements volontaires réalisés sur un plan d’épargne retraite (PER). Selon le b) du 2. du I de l’article 163 quatervicies du code général des impôts, lorsqu’un contribuable n’a pas utilisé intégralement sa limite de déduction au titre d’une année, il peut actuellement reporter la fraction non utilisée sur les trois années suivantes. Étendre cette période à cinq ans permettrait aux personnes souscrivant tardivement un PER — notamment celles qui n’ont pas pu épargner davantage à un âg
Amendement I-154 — Projet de loi de finances pour 2026
Référence : I-154
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. En effet, en retenant le seul critère du chiffre d’affaires pour déterminer l’assujettissement, la mesure frapperait indistinctement des entreprises présentant une rentabilité élevée et d’autres dont la rentabilité est faible, voire marginale. Le présent amendement vise donc à épargner les grandes entreprises à faible rentabilité en ajoutant un critère complémentaire lié au taux de marge. Ainsi, la surtaxe ne serait applicable qu’aux entreprises remplissant le critère de chiffre d’affaires et présentant un taux de rentabilité (résultat d’exploitation / chiffre d’affaires) supérieur à 10 %. Cet ajustement permettrait de cibler les entreprises réalisant effectivement des bénéfices substantiels, tou
Amendement I-156 — Projet de loi de finances pour 2026
Référence : I-156
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. Dans une logique de juste répartition de l’effort de redressement des comptes publics entre les entreprises, en particulier lorsqu’elles sont directement concurrentes, le présent amendement étend l’assujettissement à la contribution exceptionnelle sur les bénéfices des grandes entreprises aux acteurs économiques exerçant leur activité par l’intermédiaire d’une société coopérative ou d’un groupement. Il s’agit ainsi, en premier lieu, d’une mesure d’équité fiscale visant à inclure l’ensemble des acteurs économiques, indépendamment de leur structuration juridique — et notamment des liens de dépendance entre entités — ou de leur appartenance à un groupe fiscal au sens de l’article 233 A du CGI. Cette
Amendement I-153 — Projet de loi de finances pour 2026
Référence : I-153
Acte observé : Cosignataire
État officiel : Adopté
La reconduction de la contribution exceptionnelle sur le bénéfice des grandes entreprises (CEBGE), dite « surtaxe d’impôt sur les sociétés » , constitue une rupture de l’engagement pris par le Gouvernement dans la dernière loi de finances, qui prévoyait explicitement sa limitation à un seul exercice budgétaire. Plus largement, nous réaffirmons notre opposition à toute hausse de la fiscalité pesant sur les entreprises. De telles mesures affaiblissent la compétitivité – déjà fragile – de notre tissu économique, dans un contexte de concurrence internationale toujours plus intense. En conséquence, le Groupe Les Républicains propose de supprimer la reconduction de la surtaxe d’IS pour l’année 2026.
Amendement I-298 — Projet de loi de finances pour 2026
Référence : I-298
Acte observé : Cosignataire
État officiel : Adopté
L’accession sociale à la propriété, dont l’objectif est de permettre aux ménages modestes d’acquérir leur résidence principale dans des conditions avantageuses, connaît aujourd’hui un net ralentissement. Le taux de propriétaires occupants, qui s’établissait à 57,4 % en 2022, ne progresse plus depuis une décennie, alors même qu’environ 80 % des Français sont propriétaires de leur logement ou souhaitent le devenir. Ainsi, malgré la difficulté croissante pour les ménages, notamment les plus modestes, d’obtenir des prêts bancaires, la propriété reste un objectif attractif pour de nombreux Français alors que le marché locatif ne peut absorber seul la forte augmentation de la demande. Dans ce contexte, le bail réel solidaire (BRS), soumis à conditions de ressources, constitue un dispositif particulièrement prometteur pour développer une offre de logements en accession sociale pérenne. Il permet en effet à des ménages d’accéder à la propriété à des prix 30 à 50 % plus faibles que sur le march
Amendement I-155 — Projet de loi de finances pour 2026
Référence : I-155
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. La référence au seul chiffre d’affaires pour déterminer le champ d’application de la contribution exceptionnelle conduit à pénaliser davantage les entreprises ayant une forte activité sur le territoire français, alors même qu’elles sont celles qui contribuent le plus à l’économie locale et nationale, à la croissance et à l’emploi. Or ces entreprises, particulièrement exposées à la surtaxe, figurent déjà parmi les plus importants contributeurs à l’impôt sur les sociétés en France. Afin de corriger cette distorsion, le présent amendement propose d’accorder une réduction du montant de la contribution aux entreprises qui ont fait le choix de maintenir une part significative de leur activité en France
Amendement I-560 — Projet de loi de finances pour 2026
Référence : I-560
Acte observé : Cosignataire
État officiel : Adopté
La contribution différentielle des hauts revenus (CDHR) a été conçue pour neutraliser les effets de l’optimisation fiscale pratiquée par certains contribuables. Or les dépenses de mécénat ne relèvent ni d’une optimisation, ni d’une niche fiscale. Au contraire, le mécène prend l’initiative d’une dépense, assortie d’une réduction d’impôt. La CDHR comporte, dans sa version applicable aux revenus de 2025, un grave inconvénient : elle supprime, pour les personnes physiques autres que les entrepreneurs individuels, cette incitation au mécénat. En effet, les intéressés doivent acquitter un impôt égal à 20 % de leurs revenus, qu’ils aient effectué ou non une action de mécénat. La prolongation de la CDHR, non seulement à l’année 2026, mais aussi peut‑être à toutes les années qui s’écouleront avant que le déficit des finances publiques ne retombe en‑dessous de 3 % du PIB, risque fort de tarir le mécénat des particuliers. Or certaines actions éducatives, scientifiques ou sociales, ainsi que la sa
Amendement I-342 — Projet de loi de finances pour 2026
Référence : I-342
Acte observé : Cosignataire
État officiel : Rejeté
Le secteur des loisirs sportifs marchands regroupe les salles de sport (fitness, yoga) ainsi que les activités sportives marchandes en intérieur comme en extérieur. Il s’agit d’une offre de loisirs sportifs payante, non rattachée à une fédération sportive. Bien que ces activités puissent relever d’un taux réduit de TVA, elles restent soumises au taux plein de 20 %, alors même que l’ensemble des activités ludiques et de loisir bénéficie de taux réduits. Par ailleurs, depuis la loi de finances pour 2024, l’équitation, sport olympique, ainsi que les compétitions de e‑sport sont soumises à un taux de TVA de 5,5 %, accentuant l’illisibilité et l’iniquité du cadre fiscal applicable au secteur du sport et du loisir. Dans un contexte où la sédentarité progresse et touche un public de plus en plus jeune, mettre en place une fiscalité incitative adaptée aux loisirs sportifs marchands apparaît politiquement pertinent. La pratique régulière d’une activité physique et sportive constitue en effet un
Amendement I-1550 — Projet de loi de finances pour 2026
Référence : I-1550
Acte observé : Cosignataire
État officiel : Rejeté
Les bailleurs personnes physiques (ménages) dominent le parc locatif en France. Ils détiennent 55 % des logements concernés en 2024, contre 42 % pour les bailleurs sociaux et moins de 3 % pour les autres personnes morales. La place des ménages‑bailleurs dans le parc locatif s’avère d’autant plus forte que les logements se situent dans des zones peu ou pas tendues. En territoires ruraux, il s’agit de la seule alternative à l’accession. Ce parc s’avère donc indispensable. Or, l’alimentation du parc locatif privé dépend uniquement de la production neuve de logements. Le solde des entrées et des sorties dans l’existant ressort structurellement négatif, plus encore avec l’interdiction de louer des logements avec un mauvais DPE, disposition entrée en vigueur en 2025. L’alimentation en neuf du segment du locatif privé détenu par des bailleurs personnes physiques s’avère très sensible aux dispositifs fiscaux de soutien. De fait, la suppression d’un dispositif puissant (Périssol, Robien, Scelli
Amendement I-88 — Projet de loi de finances pour 2026
Référence : I-88
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement propose de revenir sur la suppression au 1er janvier 2026 de la majoration d’accise sur les carburants spécifique à l’Île‑de‑France et affectée à l’établissement public local Île‑de‑France Mobilités (IDFM) pour environ 88 millions d’euros par an. Cette suppression avait été prévue par l’article 20 de la loi de finances pour 2025 avec un effet différé au 1er janvier 2026 afin de pouvoir identifier d’ici là une ressource de substitution destinée à préserver les équilibres financiers d’IDFM. Durant ce laps de temps, l’État n’est pas parvenu à trouver une solution de substitution appropriée. En effet, la majoration de taxe régionale sur les immatriculations proposée dans la version initiale du présent article suscite la désapprobation du principal intéressé, à savoir IDFM. Aussi est‑il nécessaire de prendre le temps d’une nouvelle concertation de façon à déterminer une solution pérenne et consensuelle permettant de garantir les équilibres financiers de long terme de l’autori
Amendement I-284 — Projet de loi de finances pour 2026
Référence : I-284
Acte observé : Cosignataire
État officiel : Rejeté
L’article 1609 sexdecies C du code général des impôts institue une taxe sur les services de communication au public en ligne proposant la mise à disposition de phonogrammes ou de vidéomusiques à la demande. Cette taxe constitue aujourd’hui l’une des ressources affectées au Centre national de la musique (CNM), dans la limite d’un plafond annuel. Le présent amendement poursuit deux objectifs : 1.Moderniser et clarifier la structure du taux en distinguant : ‑un taux réduit de 0,6 % sur le prix acquitté par les utilisateurs (1° du IV), ‑un taux de 3 % sur les recettes publicitaires et de parrainage (2° du IV), afin de mieux refléter la nature économique des différentes assiettes. 2.Supprimer le plafond annuel d’affectation, devenu inadapté à l’évolution du marché de la musique en ligne. Cette suppression permet d’assurer une recette plus proportionnelle à l’activité réelle du secteur et de sécuriser le financement du CNM. Ce dispositif améliore la cohérence du régime tout en garantissant u
Amendement I-287 — Projet de loi de finances pour 2026
Référence : I-287
Acte observé : Cosignataire
État officiel : Retiré
La réforme de la santé au travail des particuliers employeurs, introduite par la loi du 2 août 2021, prévoit qu’une contribution spécifique finance l’accès de ces salariés à un service de prévention et de santé au travail. Toutefois, faute d’accord de branche étendu, cette contribution n’a toujours pas trouvé de traduction opérationnelle, laissant les particuliers employeurs et les services concernés dans une situation d’incertitude préjudiciable. Le présent amendement vise à sécuriser juridiquement, financièrement et administrativement ce dispositif à compter du 1er janvier 2026. D’une part, il précise que la contribution due par les particuliers employeurs est proportionnelle à la masse salariale brute, avec un taux fixé en adéquation avec les dépenses prévisionnelles du service de prévention et de santé au travail. D’autre part, il prévoit une phase transitoire indispensable : en l’absence d’accord de branche étendu avant le 1er juillet 2026, un taux provisoire de 0,4 % s’appliquera
Amendement I-417 — Projet de loi de finances pour 2026
Référence : I-417
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à inciter les compagnies aériennes à accélérer le renouvellement de leur flotte en optant pour des avions qui permettent une réduction significative des émissions de CO2 par rapport aux aéronefs qu’ils remplacent. Il fixe à 30 % le taux de suramortissement pour les avions neufs qui seront acquis par les compagnies aériennes entre le 1er janvier 2026 et le 31 décembre 2029 afin de remplacer des aéronefs moins performants sur le plan environnemental, à la condition que les avions nouveaux permettent une réduction d’au moins 15 % des émissions de dioxyde de carbone par rapport aux seconds. Les nouveaux appareils permettront également une réduction de l’empreinte sonore de 30 % en moyenne.
Amendement I-414 — Projet de loi de finances pour 2026
Référence : I-414
Acte observé : Cosignataire
État officiel : Adopté
Face aux interprétations restrictives de l’administration fiscale, le présent amendement sécurise l’éligibilité au crédit d’impôt « services à la personne » des prestations de portage de repas à domicile. En pratique, l’administration fiscale écarte le bénéfice du crédit d’impôt lorsque le contribuable recourt, d’une part, à un prestataire pour le portage de repas et, d’autre part, à un autre prestataire pour une prestation réalisée au domicile. Elle subordonne ainsi l’avantage fiscal à une double condition : (i) la consommation effective d’au moins un autre service à domicile et (ii) l’unicité du prestataire. Or ces exigences ne résultent d’aucune disposition légale. Ainsi, un contribuable recourant à une société A pour le portage de repas et à une société B pour l’aide à domicile se voit refuser le crédit d’impôt au motif que deux prestataires distincts sont intervenus. L’article 199 sexdecies du CGI prévoit seulement que les prestations soient « comprises dans un ensemble de service
Amendement I-423 — Projet de loi de finances pour 2026
Référence : I-423
Acte observé : Cosignataire
La loi du 15 avril 2024 visant à soutenir l’engagement bénévole et à simplifier la vie associative a introduit, à son article 5, la possibilité pour les salariés de renoncer, sans contrepartie et dans une limite de trois jours par an, à des jours de repos non pris au bénéfice d’un organisme mentionné aux a ou b du 1 de l’article 200 du code général des impôts. Cette disposition encourage un nouveau mode de générosité en facilitant l’engagement des actifs. Toutefois, les fonds de dotation sont actuellement exclus de ce dispositif. Pourtant, les fonds de dotation sont des structures non lucratives destinées à collecter des dons pour aider un autre organisme sans but lucratif à réaliser une œuvre d’intérêt général. Cet amendement vise donc à corriger cette omission en élargissant la liste des structures éligibles au don de jours de repos aux fonds de dotation.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseillère de la Métropole du Grand Paris
Intercommunalité non précisée — HATVP
Titulaire — 1 juillet 2020 à aujourd’hui
Établissement public de l’État
Sénatrice de Paris
Sénat — France
Titulaire — 1 janvier 2024 au 31 octobre 2024
Autre organisme public ou parapublic
Membre du conseil d'administration sans fonction exécutive au titre de mon mandat de Conseillère régionale
Orchestre nationale d'Ile-de-France — Paris(75)
Titulaire — 1 janvier 2022 au 30 septembre 2023
Établissement public de l’État
Membre du conseil d'administration sans fonction exécutive au titre de mon mandat de Conseillère régionale
Université Paris Sciences et Lettres — Paris(75)
Titulaire — 1 septembre 2021 au 30 septembre 2023
Autre organisme public ou parapublic
Membre du conseil d'administration (représentante de la Ville de Paris) sans fonction exécutive
Ile-de-France-Mobilités — Paris(75)
Titulaire — 1 juillet 2020 au 31 octobre 2023
Autre organisme public ou parapublic
Conseillère de Paris
Organisme public non précisé — HATVP
Ancien titulaire — 1 juillet 2020 au 31 décembre 2024
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Paris
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Paris
Mandat depuis le 14 janvier 2025
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste d’union à droite
Nuance électorale officielle
- Les Républicains
Nuance électorale officielle