
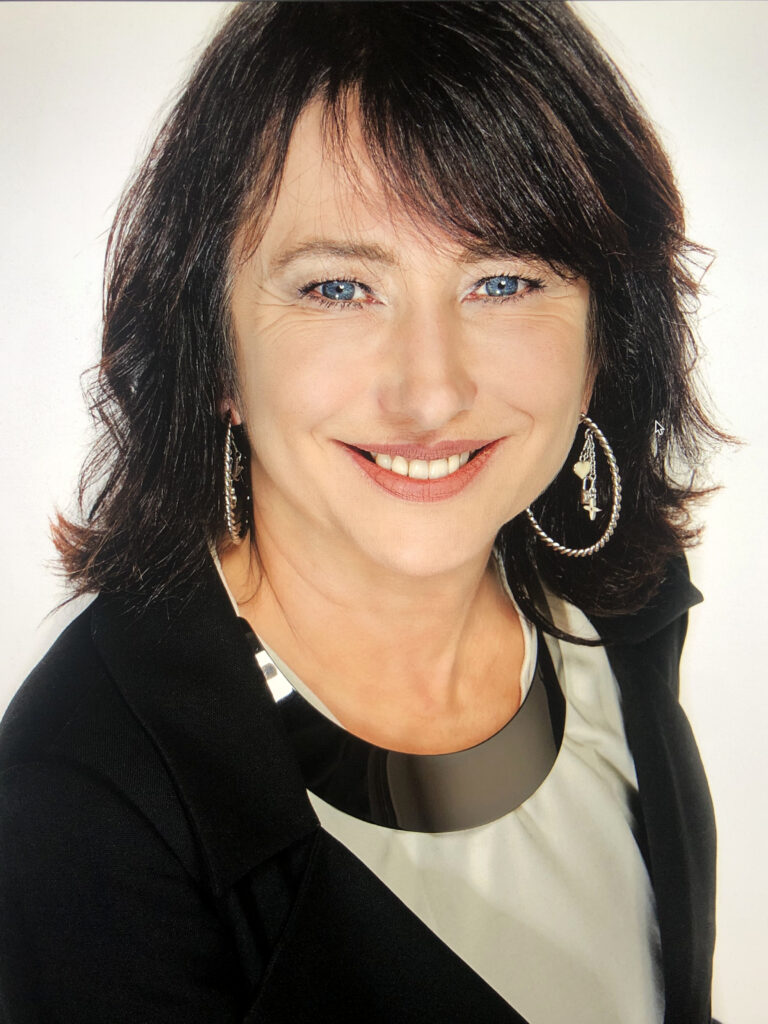
Fiche publique sourcée
Marie-Claire Carrere-Gee
Conseiller d’arrondissement — Paris
Département : Paris (75)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Marie-Claire Carrère-Gée, née le 23 mars 1963 à Pau, est une haute fonctionnaire et femme politique française. Secrétaire générale adjointe de l'Élysée sous la seconde présidence de Jacques Chirac après avoir été sa conseillère sociale, elle a été présidente du Conseil d'orientation pour l'emploi. Elle est élue de Paris depuis 2008 : conseillère de Paris (de 2008 à 2014 et depuis 2018), conseillère régionale d'Île-de-France (de 2004 à 2010 et de 2021 à 2023) et conseillère de la métropole du Grand Paris (depuis juin 2020). Elle est élue sénatrice de Paris en septembre 2023. Elle est nommée ministre déléguée auprès du Premier ministre, chargée de la Coordination gouvernementale dans le gouvernement Barnier, le 21 septembre 2024. Elle redevient sénatrice de Paris le 14 janvier 2025.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3291675Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Marie-Claire_Carrère-GéeSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Marie-Claire Carrère-Gée » — révision 236076171 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Mccg.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Marie-Claire Carrère-Gée — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Marie-Claire CARRÈRE-GÉE — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 14 mai 2025
Déclaration modificative.
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 juillet 2020 à 31 décembre 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Paris
Source officielleVoir la sourceParis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Carine PETIT — 49,64 % des suffrages exprimés
- Maud GATEL — 38,19 % des suffrages exprimés
- Rodrigo ARENAS — 12,17 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- RASSEMBLEMENT DE LA GAUCHE ET DES ECOLOGISTES — 54,58 % des suffrages exprimés
- AU SENAT POUR CHANGER PARIS — 19,46 % des suffrages exprimés
- RASSEMBLEMENT DE LA DROITE ET DU CENTRE POUR PARIS AVEC AGNÈS EVREN — 11,64 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (27)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 15 janvier 2025 au 22 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
384 acte(s) correspondant aux filtres — page 9 sur 20. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Séance plénière - CMP PLFG 2025
Acte observé : Participant
Séance plénière - PLF 2026 articles de la première partie
Acte observé : Participant
Commission des finances - PLENIERE 85 - PLF26 - Examen des amendements de séance première partie
Acte observé : Participant
Amendement II-97 — Projet de loi de finances pour 2026
Référence : II-97
Acte observé : Cosignataire
La confiance et la transparence sont au cœur de la relation entre les organismes à but non lucratif et leurs donateurs. Si ces organismes doivent, comme toutes personnes morales, faire l’objet de contrôles, il est cependant indispensable que ces contrôles soient proportionnés et adaptés aux spécificités du fonctionnement associatif et fondatif, qui repose très largement sur la générosité (don, bénévolat, mécénat) et ne viennent pas décourager ou pénaliser l’implication des citoyens dans des activités au service de l’intérêt général. Les organisations qui font appel aux dons sont déjà parmi les plus contrôlées par l’État (Cour des Comptes, IGAS/IGA, administration fiscale, Agence Française Anticorruption et, le cas échéant, représentations del’État au sein de leur gouvernance). Les organismes sans but lucratif sont soumis à ces contrôles dès 153 000 € de dons ou de subventions collectés sans que ce montant n’ait été révisés depuis sa création en 2003. Pour rappel, ce dépassement de ce s
Amendement II-935 — Projet de loi de finances pour 2026
Référence : II-935
Acte observé : Auteur principal
État officiel : Non soutenu
En décembre 2023, l’État et Voies navigables de France (VNF) ont conclu un contrat d’objectifs et de performance (COP) pour la période 2023‑2032 qui inclut une trajectoire financière pluriannuelle et prévoit un renforcement des investissements, une hausse des ressources de l’opérateur ainsi qu’une stabilisation de ses effectifs jusqu’en 2026. Ce dernier engagement n’a cependant pas été tenu par l’État, les emplois de l’opérateur ayant été réduits dès 2025 de 38 ETP. Le présent projet de loi de finances (PLF) prévoit une nouvelle réduction de 40 ETP des effectifs de VNF. Aussi, en 2026, le plafond d’emploi de l’opérateur représenterait 3 950 ETPT, soit 88 de moins que le niveau prévu par le COP (4 028 ETPT). Dans le cadre d’un plan de modernisation ambitieux, VNF entend réaliser des gains de productivité qui lui permettront de réduire ses effectifs permanents. Cependant, une réduction trop précoce de ses emplois risquerait de retarder, voire de compromettre la mise en œuvre de ce progra
Séance plénière - PLF 2026 articles de la première partie
Acte observé : Participant
Amendement I-522 — Projet de loi de finances pour 2026
Référence : I-522
Acte observé : Auteur principal
État officiel : Tombé
Le présent amendement tend à porter de 2 € à 3 € le montant de la taxe sur les petits colis importés et à en clarifier le redevable, afin de garantir à ce dispositif l’efficacité opérationnelle qui lui est assignée. Les flux de petits envois connaissent en effet une croissance sans précédent : près de 800 millions de colis ont été acheminés en 2024, tandis que le nombre de déclarations en douane a été multiplié par cinq depuis 2019. Dans ces conditions, les capacités actuelles de contrôle demeurent largement disproportionnées au regard des volumes à traiter : à peine 0,12 % des marchandises sont aujourd’hui inspectées, ce qui limite profondément la capacité de l’État à détecter les fraudes, les contrefaçons et les produits non conformes. Le rendement estimé à environ 500 M € pour une taxe à 2 € constitue une première avancée mais ne permettrait pas, à lui seul, de financer les investissements indispensables à un véritable renforcement des contrôles. L’acquisition d’un scanner logistiqu
Amendement I-531 — Projet de loi de finances pour 2026
Référence : I-531
Acte observé : Cosignataire
État officiel : Adopté
L’intégration de la TVA des Régions à la dotation globale de fonctionnement (DGF) aurait pour effet de fragiliser la situation financière des Régions, alors même qu’elles jouent un rôle déterminant dans le développement économique, la réindustrialisation du pays et l’accompagnement de nos PME et ETI, dans un contexte marqué par une forte incertitude pour l’ensemble des acteurs économiques. Le Groupe Les Républicains, via le présent amendement, propose donc de supprimer le rétablissement d’une DGF régionale et de maintenir la fraction de TVA aujourd’hui attribuée aux Régions, afin de leur garantir les ressources nécessaires à l’investissement, à l’action économique et, plus largement, au dynamisme de nos territoires.
Amendement I-488 — Projet de loi de finances pour 2026
Référence : I-488
Acte observé : Cosignataire
État officiel : Rejeté
Le logement des travailleurs saisonniers est désormais une condition indispensable à l’embauche, si bien que deux tiers des magasins de sport de montagne hébergent au moins la moitié de leurs salariés. Il s’agit de territoires où la pression immobilière est très forte. Une grande partie de ces magasins optent pour la location de biens à la saison, qui est soumise à la taxe d’habitation sur les résidences secondaires (THRS). L’article 1407 ter du code général des impôts permet aux conseils municipaux des communes mentionnées au I de l’article 232 de majorer d’un pourcentage compris entre 5 % et 60 % la part lui revenant de la cotisation de taxe d’habitation sur les résidences secondaires due au titre des logements meublés. De plus, il est déjà prévu une exonération de cette taxe pour les salariés devant louer un logement pour se rapprocher de leur lieu de travail. Cet amendement donc vise à en exonérer les logements loués par des entreprises pour l’hébergement de travailleurs saisonnier
Amendement I-394 — Projet de loi de finances pour 2026
Référence : I-394
Acte observé : Cosignataire
État officiel : Adopté
Le protocole État‑Régions en faveur des formations sanitaires et sociales signé le 14 mars 2022 a acté la nécessité de pérenniser les créations de places au sein des instituts de formation sanitaire et sociale prévues dans le cadre du Ségur de la Santé. Ce protocole arrête le principe d’un financement comprenant, outre ces créations de place, l’impact des mesures salariales prévues également dans le cadre du Ségur de la santé et une participation à l’effort d’investissement. Par un courrier en date du 8 janvier 2025, l’ancien Premier ministre a informé les Régions de l’engagement du Gouvernement d’inscrire, à compter de l’année 2025, 215 M €, au titre de l’augmentation des capacités de formations infirmières et que « le financement des places créées en 2025 sera assuré pendant les trois années que dure la formation, et donc jusqu’en 2027 ». La loi de finances pour 2025 a seulement acté ce financement pour l’année 2025 alors que les Régions prévoient un financement pluriannuel de l’ouve
Amendement I-613 — Projet de loi de finances pour 2026
Référence : I-613
Acte observé : Cosignataire
État officiel : Tombé
L’article 32 du PLF pour 2026 prévoit d’exclure un certain nombre de dépenses de fonctionnement du bénéfice du FCTVA : entretien des bâtiments publics et de la voirie, entretien des réseaux payés à compter du 1er janvier 2020 ou encore fourniture de solutions informatiques en nuage. Dans un contexte où l’équilibre réglementaire de la section de fonctionnement est de plus en plus difficile à trouver pour de nombreuses collectivités, la suppression d’une recette de fonctionnement est un contresens. Par ailleurs, la suppression du FCTVA sur les dépenses de fonctionnement et la diminution du FCTVA sur les dépenses d’investissement concernent des engagements financiers qui ont été réalisés à N‑2 ou N‑1. Cette mesure conduit donc à appliquer aux collectivités locales des conditions financières qu’elles ne maîtrisaient pas lorsqu’elles ont engagé leurs dépenses. L’objet du présent amendement est donc de conserver le bénéfice du FCTVA sur les dépenses de fonctionnement.
Amendement II-9 — Projet de loi de finances pour 2026
Référence : II-9
Acte observé : Auteur principal
État officiel : Adopté
En décembre 2023, l’État et Voies navigables de France (VNF) ont conclu un contrat d’objectifs et de performance (COP) pour la période 2023-2032 qui inclut une trajectoire financière pluriannuelle et prévoit un renforcement des investissements, une hausse des ressources de l’opérateur ainsi qu’une stabilisation de ses effectifs jusqu’en 2026. Ce dernier engagement n’a cependant pas été tenu par l’État, les emplois de l’opérateur ayant été réduits dès 2025 de 38 ETP. Le présent projet de loi de finances (PLF) prévoit une nouvelle réduction de 40 ETP des effectifs de VNF. Aussi, en 2026, le plafond d’emploi de l’opérateur représenterait 3 950 ETPT, soit 88 de moins que le niveau prévu par le COP (4 028 ETPT). Dans le cadre d’un plan de modernisation ambitieux, VNF entend réaliser des gains de productivité qui lui permettront de réduire ses effectifs permanents. Cependant, une réduction trop précoce de ses emplois risquerait de retarder, voire de compromettre la mise en œuvre de ce progra
Amendement I-119 — Projet de loi de finances pour 2026
Référence : I-119
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement reprend une proposition de loi transpartisane du député Olivier Marleix. Cette réforme vise à protéger les consommateurs de gaz des effets induits par la transition énergétique afin que la transition énergétique soit juste pour tous. La gestion des réseaux publics de distribution de gaz est réalisée en France par une pluralité d’opérateurs qui ont des tailles très différentes (desservant de quelques milliers de clients à plus de 11 millions) et ont des caractéristiques d’usagers hétérogènes (milieux urbains ou ruraux, secteurs industriels ou zones résidentielles, etc.). Les consommateurs de gaz s’acquittent, via leur facture, d’un tarif d’acheminement permettant de rémunérer le gestionnaire du réseau public de distribution de gaz pour l’entretien de ce réseau. Le tarif d’acheminement est donc une composante de la facture totale du client. Chaque opérateur (l’acteur dominant qu’est GRDF ainsi que les distributeurs publics locaux appartenant aux collectivités territ
Amendement I-876 — Projet de loi de finances pour 2026
Référence : I-876
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à prolonger jusqu’au 31 décembre 2027 le crédit d’impôt pour les travaux d’adaptation du logement à la perte d’autonomie ou au handicap, prévu à l’article 200 quater A du code général des impôts. Ce crédit d’impôt s’adresse aux ménages aux revenus intermédiaires et s’avère donc complémentaire de MaPrimeAdapt’, entrée en vigueur en 2024, qui s’adresse aux ménages modestes. Face à l’enjeu du vieillissement de la population et de la perte d’autonomie, il convient de poursuivre les efforts d’adaptation des logements pour soutenir le maintien à domicile des personnes et agir pour la prévention d’accidents. Si MaPrimeAdapt’ ambitionne de répondre à ces besoins, sa mise en œuvre est freinée par des obstacles importants : complexité administrative, délais de traitement, critères d’éligibilité parfois restrictifs. En particulier, le ciblage limité aux ménages modestes et très modestes exclut de nombreux ménages de la classe moyenne, qui ne sont pas éligibles à MaPrimeAdapt’,
Amendement I-36 — Projet de loi de finances pour 2026
Référence : I-36
Acte observé : Cosignataire
État officiel : Adopté
Cet article prévoit d’augmenter sur 3 ans les taxes sur le superéthanol‑E85 à partir du 1er janvier 2026. Une telle mesure augmenterait le prix à la pompe de 40 à 50 centimes par litre d’E85, si elle était intégralement répercutée sur ce carburant. Dans le cas où elle serait répartie, selon les choix des distributeurs, sur toutes les essences dont l’E85, la hausse des prix atteindrait 2,3 centimes pour chaque litre d’essence acheté par les 16 millions d’automobilistes français qui roulent à l’essence. Au 10 octobre 2025, le prix moyen du superéthanol E85 est de 0,71 €/l1, contre 1,68 €/l pour le SP95‑E10. Un automobiliste qui parcourt 13 000km/an, kilométrage moyen en France, peut ainsi économiser environ 700 € sur son budget carburant. Par ailleurs, le superéthanol‑E85 contient entre 60 % et 85 % de bioéthanol. La France est le premier producteur européen de bioéthanol, issu quasiment à 100 % de productions agricoles françaises, blé, maïs et betterave à sucre, ainsi que des déchets et
Séance plénière - PLF 2026 Art liminaire et art 45
Acte observé : Participant
Séance plénière - PLF pour 2026
Acte observé : Participant
Commission des finances - PLENIERE 83 - PLF pour 2026 Suite examen amendements de séance art. liminaire
Acte observé : Participant
Amendement I-487 — Projet de loi de finances pour 2026
Référence : I-487
Acte observé : Cosignataire
État officiel : Retiré
Le tourisme sportif est un facteur de dynamisme économique, d’attractivité des territoires et d’emploi. Sa pratique s’étend sur tous le territoire – montagne, littoral, plaine. A l’échelle des stations de montagne, les entreprises du commerce d’article de sport représentent 1400 magasins de station qui accueillent chaque année 7 millions de vacanciers et qui emploient 10 000 personnes. A l’échelle du littoral, c’est 185 marques qui contribuent à l’activité de 2,8 millions de touristes et 4000 emplois pour 1,8Mrds€ de chiffre d’affaires. Si bien que la filière de la glisse est considérée comme la deuxième filière économique en Nouvelle-Aquitaine. Près de 11 millions de Français sont adeptes du tourisme sportif de pratique, et 5 millions pratiquent le tourisme sportif d’itinérance. Le logement des travailleurs saisonniers est désormais une condition indispensable à l’embauche, à l’activité économique et à la fidélisation des travailleurs saisonniers. Si bien que deux tiers des magasins d
Amendement I-530 — Projet de loi de finances pour 2026
Référence : I-530
Acte observé : Cosignataire
État officiel : Rejeté
Le logement des travailleurs saisonniers est désormais une condition indispensable à l’embauche, si bien que deux tiers des magasins de sport de montagne hébergent au moins la moitié de leurs salariés. Il s’agit de territoires où la pression immobilière est très forte. Une grande partie de ces magasins optent pour la location de biens à la saison, qui est soumise à la taxe d’habitation sur les résidences secondaires (THRS). Cet amendement vise à exonérer les logements loués par des entreprises pour l’hébergement de travailleurs saisonniers de la taxe d’habitation sur les résidences secondaires, dans les communes touristiques. Cette taxation apparaît inéquitable pour les entreprises qui mettent en œuvre des efforts significatifs pour attirer et loger leurs salariés dans un contexte de pénurie de logements. De plus, elle constitue une charge supplémentaire qui pèse sur leur compétitivité et peut décourager les initiatives visant à améliorer les conditions de travail des saisonniers.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseillère de la Métropole du Grand Paris
Intercommunalité non précisée — HATVP
Titulaire — 1 juillet 2020 à aujourd’hui
Établissement public de l’État
Sénatrice de Paris
Sénat — France
Titulaire — 1 janvier 2024 au 31 octobre 2024
Autre organisme public ou parapublic
Membre du conseil d'administration sans fonction exécutive au titre de mon mandat de Conseillère régionale
Orchestre nationale d'Ile-de-France — Paris(75)
Titulaire — 1 janvier 2022 au 30 septembre 2023
Établissement public de l’État
Membre du conseil d'administration sans fonction exécutive au titre de mon mandat de Conseillère régionale
Université Paris Sciences et Lettres — Paris(75)
Titulaire — 1 septembre 2021 au 30 septembre 2023
Autre organisme public ou parapublic
Membre du conseil d'administration (représentante de la Ville de Paris) sans fonction exécutive
Ile-de-France-Mobilités — Paris(75)
Titulaire — 1 juillet 2020 au 31 octobre 2023
Autre organisme public ou parapublic
Conseillère de Paris
Organisme public non précisé — HATVP
Ancien titulaire — 1 juillet 2020 au 31 décembre 2024
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Paris
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Paris
Mandat depuis le 14 janvier 2025
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste d’union à droite
Nuance électorale officielle
- Les Républicains
Nuance électorale officielle