
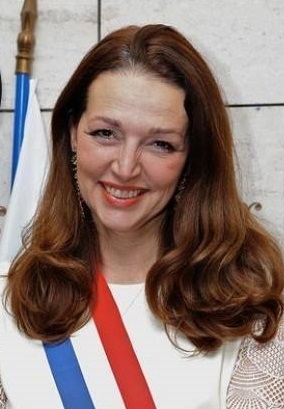
Fiche publique sourcée
Valérie Boyer
Conseiller d’arrondissement — Marseille
Département : Bouches-Du-Rhône (13)
Profession intermédiaire de la santé et du travail social
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Valérie Boyer, née le 11 juin 1962 à Bourges (Cher), est une femme politique française. Membre de l'UMP puis des Républicains, cadre supérieur de la Sécurité sociale, elle est adjointe au maire de Marseille de 2008 à 2014, maire du sixième secteur de Marseille de 2014 à 2017, députée de 2007 à 2020 et sénatrice depuis 2020. Membre de La Droite populaire au début des années 2010.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q465989Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Valérie_BoyerSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
Mairie des 11-12 arrondissements
Boulevard Bouyala d'Arnaud
13012 Marseille
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Valérie Boyer » — révision 238277323 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Valérie Boyer.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Valérie Boyer — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Valérie BOYER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 15 janvier 2021
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 décembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Marseille
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- À L'ÉCOUTE DES TERRITOIRES, AU SERVICE DES COMMUNES — 27,78 % des suffrages exprimés
- AU SERVICE DES COMMUNES POUR DÉFENDRE LES BOUCHES-DU-RHÔNE — 18,88 % des suffrages exprimés
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 16,01 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Olivier RIOULT — 49,59 % des suffrages exprimés
- Yannick OHANESSIAN — 36,09 % des suffrages exprimés
- Sylvain SOUVESTRE — 14,32 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 9 juin 2024 · Tour : 1 · Statut : Statut non précisé par la source
- LA FRANCE REVIENT ! AVEC JORDAN BARDELLA ET MARINE LE PEN — 31,37 % des suffrages exprimés
- BESOIN D'EUROPE — 14,60 % des suffrages exprimés
- RÉVEILLER L'EUROPE — 13,83 % des suffrages exprimés
Source : Ministère de l’intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 36,12 % des suffrages exprimés
- Pour un territoire solidaire, démocratique et écologique — 28,68 % des suffrages exprimés
- 13 AU COEUR — 15,63 % des suffrages exprimés
Source : Sénat.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (60)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 16 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 585 acte(s) correspondant aux filtres — page 24 sur 80. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2634 — Projet de loi de finances pour 2026
Référence : I-2634
Acte observé : Cosignataire
État officiel : Rejeté
Les centres de données constituent des infrastructures hautement stratégiques et fondamentales pour le développement de l’intelligence artificielle, ainsi que pour la digitalisation de l’économie française. Une fiscalité incitative et stable dans le temps favoriserait ainsi l’attractivité du territoire français pour l’accueil de ces infrastructures et serait un formidable relai de croissance et de compétitivité pour nos entreprises. Le passage d’une fiscalité de l’électricité de 0,5 à 10 euros/MWh en 2026 (soit une augmentation de + 1900 %) constitue par ailleurs un signal de marché très défavorable dans un contexte de concurrence internationale et européenne accrue, créant un risque d’effet d’éviction majeur pour la croissance et l’attractivité de nos territoires. Cet amendement a donc pour objectif d’aligner l’accise sur l’électricité des centres de données avec celle des activités électrosensibles (3 euros/MWh), puisque les centres de données sont effectivement électrosensibles, com
Amendement I-1185 — Projet de loi de finances pour 2026
Référence : I-1185
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à instaurer une fiscalité différenciée pour le carburant HVO100 (Hydrotreated Vegetable Oil), actuellement assujetti aux mêmes accises sur les produits pétroliers (TICPE) que le gazole conventionnel B7, alors même qu’il s’agit d’un carburant renouvelable. Le HVO100 est un biocarburant, produit à partir d’huiles végétales ou de déchets (graisses animales, huiles de cuisson usagées, etc.), entièrement substituable au diesel fossile sans aucune modification du moteur ni de l’infrastructure de distribution. Conformément à la règlementation européenne issue de la Directive RED, il permet, selon les matières premières utilisées, une réduction des émissions de CO₂ de 60 à 90 % sur l’ensemble du cycle de vie, ce qui en fait un levier concret pour accélérer la décarbonation des mobilités, qu’il s’agisse de véhicules légers, de véhicules utilitaires, de poids lourds ou d’engins et moteurs non routiers. Nonobstant ces atouts manifestes, sa diffusion demeure marginale. A
Amendement I-1181 — Projet de loi de finances pour 2026
Référence : I-1181
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement de repli instaure des nouvelles tranches pour le CIR et prévoit un premier taux de 30 % pour les dépenses de recherche jusqu’à 30 millions d’euros, un deuxième taux à 20 % pour les dépenses entre 30 millions d’euros et 60 millions d’euros, et enfin un dernier taux de 10 % pour les dépenses entre 60 millions d’euros et 100 millions d’euros. Le présent amendement supprime donc la tranche du CIR qui octroyait un crédit d’impôt de 5 % pour la fraction des dépenses de recherche supérieure à 100 millions d’euros. L’innovation, la recherche et le développement (R&D) sont les principales sources de gains de productivité et de croissance à long terme. Le crédit d’impôt recherche (CIR), conçu en 1983 pour encourager et soutenir les activités de recherche et développement des entreprises, est devenu la dépense fiscale la plus coûteuse depuis 2023, représentant 7,7 milliards d’euros de dépenses fiscales. Cette réforme du crédit d’impôt concourt à deux objectifs, d’une part l’amélior
Amendement I-1184 — Projet de loi de finances pour 2026
Référence : I-1184
Acte observé : Cosignataire
État officiel : Retiré
L’article 5 du projet de loi de finances prévoit une augmentation de la fiscalité applicable au Superéthanol‑E85 à hauteur de +380 %. Cette mesure, prévue sans concertation préalable, sera de nature à engendrer des conséquences majeures aux plans économique, industriel et agricole. Les dispositifs fiscaux incitatifs en faveur des carburants renouvelables doivent s’inscrire dans la durée afin de soutenir à la fois l’offre des producteurs français et la demande des automobilistes et transporteurs engagés dans la décarbonation de la mobilité. Cette mesure, reviendrait à favoriser les carburants fossiles importés et à pénaliser les filières nationales les plus vertueuses sur le plan environnemental et irait donc à l’encontre des objectifs de transition énergétique affichés. Le Superéthanol‑E85, qui contient jusqu’à 85 % de bioéthanol, est produit presque exclusivement à partir de matières premières françaises (blé, maïs, betterave, résidus de transformation et résidus viniques). Ce biocarb
Amendement I-1183 — Projet de loi de finances pour 2026
Référence : I-1183
Acte observé : Cosignataire
État officiel : Retiré
L’alinéa 33 de l’article 5 procède à la suppression de l’avantage fiscal dont bénéficiait le Gazole B100. Cette mesure, prévue dans le projet de loi de finances sans concertation préalable, sera de nature à engendrer des conséquences majeures aux plans économique, industriel et agricole. La disposition envisagée de refiscaliser le B100 représentera un surcoût de 11 centimes par kilomètre parcouru. Le B100 représente aujourd’hui la principale alternative au gazole fossile dans le secteur du transport routier, à hauteur de 5,8 % pour le transport de marchandises (TRM) et de 1,6 % pour le transport de voyageurs (TRV) en 2024. Le B100 constitue un carburant élaboré à partir d’huile de colza produite en France, soutenant ainsi l’économie agricole nationale et concourant à l’indépendance énergétique du pays. Solution immédiatement disponible, économiquement accessible et techniquement éprouvée, le B100 ne requiert ni transformation lourde des infrastructures ni rupture dans les usages opérat
Amendement I-1187 — Projet de loi de finances pour 2026
Référence : I-1187
Acte observé : Cosignataire
État officiel : Adopté
L’article 19 du projet de loi de finances pour 2026 prévoit une majoration significative du tarif de l’Imposition Forfaitaire sur les Entreprises de Réseaux (IFER) pour les centrales de production d’énergie électrique d’origine photovoltaïque installées avant 2021. Cette mesure porte le tarif de 8,51 €/kW à 16,05 €/kW, soit une augmentation de 88 %, et affecte le produit de cette hausse au budget de l’État. Quand bien même cette majoration, conformément au II de l’article 1519F du code général des impôts, ne s’appliquera pas aux centrales mises en service après le 1er janvier 2021, le signal envoyé à la filière des énergies renouvelables questionne. Augmenter l’IFER pourrait réduire la rentabilité de la filière, notamment les plus petites installations concernées et diminuerait l’attractivité des projets français. En effet, cela constituerait une différence de 400 % entre les anciennes installations et les nouvelles. En appliquant cette surtaxe aux installations déjà réalisées, une tel
Amendement I-1180 — Projet de loi de finances pour 2026
Référence : I-1180
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement de repli supprime le taux de 5 % du crédit d’impôt recherche pour les dépenses de recherche et développement au‑delà de 100 millions d’euros. L’innovation, la recherche et le développement (R&D) sont les principales sources de gains de productivité et de croissance à long terme. Le crédit d’impôt recherche (CIR), conçu en 1983 pour encourager et soutenir les activités de recherche et développement des entreprises, est devenu la dépense fiscale la plus coûteuse depuis 2023, représentant 7,7 milliards d’euros de dépenses fiscales. Cette réforme du crédit d’impôt concourt à deux objectifs, d’une part l’amélioration de l’efficience de la dépense publique et d’autre part rendre le CIR plus accessible aux petites et moyennes entreprises tout en maintenant l’investissement des entreprises dans les activités de recherche et développement. En effet, pour être pleinement efficace, le CIR doit concourir à subventionner des investissements en R&D qui n’auraient pu avoir lieu autreme
Amendement I-1040 — Projet de loi de finances pour 2026
Référence : I-1040
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à prolonger jusqu’au 31 décembre 2027 la possibilité pour les propriétaires bailleurs de déduire jusqu’à 21 400 euros de déficit foncier de leur revenu global lorsqu’ils réalisent des travaux de rénovation énergétique sur leur logement. Cette disposition s’applique dès lors que le logement passe d'une classe énergétique E, F ou G, à une classe de performance énergétique A, B, C ou D. Cette mesure incitative doit prendre fin le 31 décembre 2025 alors même que ses modalités techniques d’application n’ont été publiées au BOFIP que le 16 septembre 2025. Dès lors, il convient de laisser le temps nécessaire à la pleine application de cette mesure durant deux années, dans un contexte de recul d’activité sensible de la rénovation énergétique et d’interdiction à la location des logements classés F au 1er janvier 2028. Les travaux se feront au bénéfice des locataires, de leur confort et de leur pouvoir d’achat, autant qu’ils contribueront à la diminution de notre empre
Amendement I-457 — Projet de loi de finances pour 2026
Référence : I-457
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à corriger la réforme du régime fiscal de la location meublée non‑professionnelle (LMNP) intervenue dans la loi de finances pour 2025. Cette réforme, qui devait cibler les locations de type Airbnb, a eu une portée beaucoup plus large car elle a introduit l’obligation de réintégrer les amortissements fiscalement déduits dans le calcul de la plus‑value des ventes d’immeubles des LMNP. L’objectif de la loi était de supprimer « le biais fiscal en faveur du régime de la LMNP [qui] concourt à renforcer les incitations économiques en faveur de la location de courte durée et à accroître les tensions sur le marché locatif. » et de lutter contre « l’attrition de l’offre de logements affectés à la résidence principale, en incitant à la location meublée de courte durée et à vocation touristique. » (exposé des motifs de la loi). Pour cibler cette mesure uniquement aux logements construits pour de l’habitation, le nouvel article prévoit une exonération pour certaines catég
Amendement I-2641 — Projet de loi de finances pour 2026
Référence : I-2641
Acte observé : Cosignataire
État officiel : Rejeté
Les centres de données constituent des infrastructures hautement stratégiques et fondamentales pour le développement de l’intelligence artificielle, ainsi que pour la digitalisation de l’économie française. Une fiscalité incitative et stable dans le temps favoriserait ainsi l’attractivité du territoire français pour l’accueil de ces infrastructures et serait un formidable relai de croissance et de compétitivité pour nos entreprises. Le passage d’une fiscalité de l’électricité de 0,5 à 10 euros/MWh en 2026 (soit une augmentation de + 1900 %) constitue par ailleurs un signal de marché très défavorable dans un contexte de concurrence internationale et européenne accrue, créant un risque d’effet d’éviction majeur pour la croissance et l’attractivité de nos territoires. Cet amendement a donc pour objectif de limiter de moitié la hausse de la fiscalité sur l’électricité pour les datacenters. Il convient de noter que les centres de données constituent la seule industrie bénéficiant d’un tarif
Texte parlementaire 171
Référence : 171
Acte observé : Cosigner
1
Amendement I-2607 — Projet de loi de finances pour 2026
Référence : I-2607
Acte observé : Cosignataire
État officiel : Retiré
L’article 28 de la loi EGalim, en vigueur depuis le 1er janvier 2025, interdit les contenants alimentaires en plastique dans les cantines scolaires et universitaires. Cette mesure s’inscrit dans la démarche de transition écologique en réduisant les déchets plastiques et l’exposition des enfants aux perturbateurs endocriniens. De nombreuses collectivités ont déjà investi dans des solutions réemployables et des infrastructures de lavage adaptées (bacs en inox, verre). Toutefois, une incohérence fiscale freine cette dynamique : le lavage internalisé bénéficie d’un taux de TVA à 5,5 %, alors que le lavage externalisé sans lien avec un service de restauration collective est soumis au taux de 20 %. Environ 5 à 10 % des collectivités externalisent aujourd’hui cette activité. L’amendement propose donc d’appliquer un taux réduit de 5,5 % aux prestations de lavage des contenants réemployables dans le cadre de la restauration scolaire et universitaire, afin d’harmoniser la fiscalité, soutenir les
Amendement I-1973 — Projet de loi de finances pour 2026
Référence : I-1973
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à adapter le délai accordé aux communes et aux établissements publics de coopération intercommunale (EPCI) pour délibérer sur l’exonération de cotisation foncière des entreprises applicable aux établissements créés ou repris à partir du 1er janvier 2026. Cette exonération, dont la prise en charge repose financièrement sur les collectivités territoriales, nécessite une appréciation précise de son impact budgétaire. Le délai actuellement fixé à soixante jours, à compter de la publication de la loi, ne paraît pas suffisant en raison du contexte particulier des élections municipales de 2026. Ces élections impactent la disponibilité des conseils municipaux et communautaires, ainsi que des services de ces entités, rendant difficile la prise de décision à cet égard et dans un délai aussi court. La prolongation à cent vingt jours permettra aux collectivités territoriales concernées de disposer d’un délai réaliste et adapté pour examiner cette question avec la diligen
Amendement I-1696 — Projet de loi de finances pour 2026
Référence : I-1696
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer la déclaration DAS 2 en tant que déclaration annuelle obligatoire. Cette déclaration prévoit que, lorsque des honoraires ou des commissions sont versées à des personnes extérieures à l’entreprise, il faut déclarer ces sommes à l’administration fiscale. Elle est obligatoire lorsque leur montant excède 2400 € par an pour un même bénéficiaire. Or, l’établissement de la déclaration DAS 2 représente, pour les entreprises, une obligation déclarative complexe et chronophage. En effet, cette déclaration ne peut pas être directement produite à partir des écritures comptables : ‑ D’une part, doivent être déclarées les sommes effectivement payées au cours de l’année civile, et non les dépenses engagées, ce qui oblige à retraiter manuellement les données comptables. ‑ D’autre part, le seuil de déclaration doit être apprécié sur la base des montants toutes taxes comprises (TTC), alors même que la comptabilité est tenue en hors taxes (HT). Cela impose, pour cha
Amendement I-1697 — Projet de loi de finances pour 2026
Référence : I-1697
Acte observé : Cosignataire
État officiel : Adopté
L’article 25 prévoit une refonte en profondeur du régime de franchise en base de TVA, en substituant aux seuils actuels — différenciés selon les types d’activité — un seuil unique de chiffre d’affaires à 37 500 euros, tout en appliquant un seuil spécifique de 25 000 euros pour le secteur du bâtiment. Si l’objectif de simplification poursuivi par cette réforme peut être considéré comme légitime, de nombreux acteurs économiques ont exprimé leurs inquiétudes quant à ses effets potentiels. En effet, la réforme de ces seuils, envisagée par le Gouvernement, sera lourde de conséquence pour les auto‑entrepreneurs. En adoptant la proposition de loi visant à garantir un cadre fiscal stable, juste et lisible pour nos micro‑entrepreneurs et nos petites entreprises, le Sénat a récemment supprimé la réforme des seuils d’exonération de TVA pour les auto‑entrepreneurs pour 2025. Ce vote traduit la volonté de préserver un environnement fiscal clair, prévisible et adapté aux réalités du terrain. Compte
Amendement I-1333 — Projet de loi de finances pour 2026
Référence : I-1333
Acte observé : Cosignataire
État officiel : Adopté
Quelques rares collectivités locales rurales se trouvent dans une situation atypique mais qui menace pourtant leur capacité même à fonctionner. En effet, sous l’effet de la perte massive de bases de CFE non compensées, elles peuvent se retrouver avec un prélèvement au titre du FNGIR qui peut atteindre plus de 20 % des recettes réelles de fonctionnement de leur budget principal. Le législateur a prévu un prélèvement sur recettes pour traiter de cas extrêmes mais la rédaction actuelle de ce dispositif, issue de l’article 79 de la loi de finances pour 2021, et qui complète l’article 78 de la loi de finances pour 2010, est lacunaire. Il convient donc de la compléter pour la rendre plus effective.
Amendement I-1338 — Projet de loi de finances pour 2026
Référence : I-1338
Acte observé : Cosignataire
État officiel : Adopté
La contribution différentielle des hauts revenus (CDHR) a été conçue pour neutraliser les effets de l’optimisation fiscale. La CDHR comporte cependant un effet collatéral important pour le mécénat puisqu’elle supprime, pour les personnes physiques autres que les entrepreneurs individuels, toute incitation au mécénat. En effet, les redevables doivent acquitter un impôt égal à 20 % de leurs revenus, qu’ils aient effectué une action de mécénat ou non. Or des actions éducatives, culturelles, scientifiques ou sociales, ainsi que la sauvegarde de notre patrimoine, dépendent pour beaucoup de ce mécénat. A fortiori dans un contexte de contraintes budgétaires tant pour l’État que pour les collectivités locales. Il convient donc de maintenir cette incitation au mécénat. D’autant que la disparition, pour les particuliers concernés, de cette incitation se justifie d’autant moins que, pour les entrepreneurs individuels (article 238 bis du CGI), l’actuel article 224 maintient l’incitation. C’est pou
Amendement I-1376 — Projet de loi de finances pour 2026
Référence : I-1376
Acte observé : Cosignataire
État officiel : Adopté
Dans la loi de finances pour 2024, le législateur a prévu, à l’initiative du Sénat, que dans les zones France Ruralités Revitalisation (FRR), qui ont succédé aux Zones de Revitalisation Rurales (ZRR), une entreprise sédentaire pouvait réaliser jusqu’à 25 % de son chiffre d’affaires hors de cette zone FRR. Elle conserve les exonérations prévues pour la partie de l’activité réalisée en FRR et est imposée normalement pour la partie de l’activité réalisée hors FRR. Il est utile de prévoir cette possibilité pour les activités créées ou reprises sous le régime des ZRR (article 44 quindecies du CGI) pour la durée restant à courir sous ce régime. Cela permettrait de résoudre une inéquité entre les activités créées ou reprises avant et après le 1er juillet 2024 et qui empêche des professionnels de santé installés sous le régime de la ZRR de pouvoir exercer de façon ponctuelle hors ZRR afin d’améliorer l’accès aux soins de nos concitoyens.
Amendement I-826 — Projet de loi de finances pour 2026
Référence : I-826
Acte observé : Cosignataire
État officiel : Adopté
Dans la loi de finances pour 2024, le législateur a prévu, à l’initiative du Sénat, que dans les zones France Ruralités Revitalisation (FRR), qui ont succédé aux Zones de Revitalisation Rurales (ZRR), une entreprise sédentaire pouvait réaliser jusqu’à 25 % de son chiffre d’affaires hors de cette zone FRR. Par parallélisme, il est utile de prévoir cette possibilité pour une entreprise sédentaire dans les dispositions du code général des impôts régissant les ZRR. En effet, les professionnels qui s’y sont alors installés jusqu’au 1er juillet 2024 continuent d’être régis par l’article 44 quindecies du code général des impôts. Or, cet article ne couvre à ce stade que les activités non sédentaires, excluant ainsi les activités sédentaires. Parmi ces dernières, des professionnels de santé souhaiteraient aussi pouvoir exercer à temps très partiel hors ZRR pour le temps restant à courir du bénéfice des dispositions de l’article 44 quindecies. En l’état actuel de la législation, ces professionne
Amendement I-870 — Projet de loi de finances pour 2026
Référence : I-870
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement a pour objectif d’aligner la temporalité des communes relevant du régime des zones de revitalisation rurales (ZRR) sur celle des communes relevant du régime relevant de France Ruralités Revitalisation (FRR). Il est ainsi proposé de décaler la borne de temps du 31 décembre 2027 au 31 décembre 2029, ce qui est prévu pour les communes de FRR au terme de l’article 44 quindecies A du code général des impôts. Il s’agit de traduire fidèlement dans ce projet de loi de finances les annonces du Premier ministre d’alors qui avait annoncé le 4 juin 2024 « décider de maintenir dans le dispositif des Zones de revitalisation rurale (ZRR) les 2 200 communes qui devaient le quitter avec cette réforme ». Cet amendement permettra de rassurer les élus des 2.168 communes classées ZRR dont le régime vient pour l’instant à échéance 2 ans avant celui des communes classées FRR.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale
Collectivité municipale non précisée — HATVP
Titulaire — 1 juillet 2017 à aujourd’hui
Établissement ou organisme public local
maire de secteur
Commune de secteur — secteur
Ancien titulaire — 1 avril 2014 au 31 juillet 2017
Établissement ou organisme public local
conseillere communautiare
Intercommunalité non précisée — HATVP
Ancien titulaire — 1 avril 2014 au 31 décembre 2020
Autre organisme public ou parapublic
PRESIDENTE DU GIP
VILLE DE MARSEILLE — Bouches-du-Rhône(13)
Titulaire — 1 avril 2013 au 30 avril 2014
Établissement public de l’État
depute
Assemblée nationale — France
Ancien titulaire — 1 janvier 2012 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Marseille
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Bouches-Du-Rhône
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES
Liste électorale
- Liste union de la droite
Nuance électorale officielle