
Fiche publique sourcée
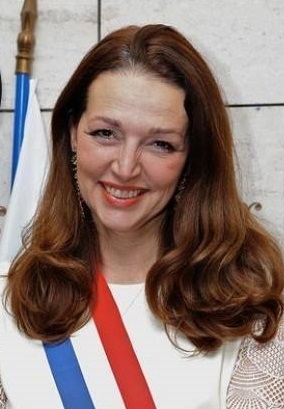
Valérie Boyer
Conseiller d’arrondissement — Marseille
Département : Bouches-Du-Rhône (13)
Profession intermédiaire de la santé et du travail social
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Valérie Boyer, née le 11 juin 1962 à Bourges (Cher), est une femme politique française. Membre de l'UMP puis des Républicains, cadre supérieur de la Sécurité sociale, elle est adjointe au maire de Marseille de 2008 à 2014, maire du sixième secteur de Marseille de 2014 à 2017, députée de 2007 à 2020 et sénatrice depuis 2020. Membre de La Droite populaire au début des années 2010.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q465989Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Valérie_BoyerSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
Mairie des 11-12 arrondissements
Boulevard Bouyala d'Arnaud
13012 Marseille
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Valérie Boyer » — révision 238277323 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Valérie Boyer.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Valérie Boyer — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Valérie BOYER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 15 janvier 2021
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 décembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Marseille
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- À L'ÉCOUTE DES TERRITOIRES, AU SERVICE DES COMMUNES — 27,78 % des suffrages exprimés
- AU SERVICE DES COMMUNES POUR DÉFENDRE LES BOUCHES-DU-RHÔNE — 18,88 % des suffrages exprimés
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 16,01 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Olivier RIOULT — 49,59 % des suffrages exprimés
- Yannick OHANESSIAN — 36,09 % des suffrages exprimés
- Sylvain SOUVESTRE — 14,32 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 9 juin 2024 · Tour : 1 · Statut : Statut non précisé par la source
- LA FRANCE REVIENT ! AVEC JORDAN BARDELLA ET MARINE LE PEN — 31,37 % des suffrages exprimés
- BESOIN D'EUROPE — 14,60 % des suffrages exprimés
- RÉVEILLER L'EUROPE — 13,83 % des suffrages exprimés
Source : Ministère de l’intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 36,12 % des suffrages exprimés
- Pour un territoire solidaire, démocratique et écologique — 28,68 % des suffrages exprimés
- 13 AU COEUR — 15,63 % des suffrages exprimés
Source : Sénat.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (60)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 16 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 585 acte(s) correspondant aux filtres — page 25 sur 80. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-254 — Projet de loi de finances pour 2026
Référence : I-254
Acte observé : Cosignataire
État officiel : Adopté
L’article 34 prévoit de remédier pour l’avenir à une erreur légistique de la loi de finances pour 2025 ayant eu des conséquences majeures dès 2025 pour les finances de certaines communes rurales. En effet, à la suite du vote d’un amendement par l’Assemblée nationale, validé ensuite par la commission mixte paritaire, il a été prévu de porter de 20 % à 30 % l’abattement de taxe sur le foncier non bâti (TFNB) pour les terres agricoles. En revanche, il n’a pas été prévu de compensation pour les collectivités locales bénéficiaires de la TFNB alors que l’intention du législateur est claire en la matière depuis la mise en place de l’abattement de 20 %, à l’occasion de la loi de finances pour 2006. Cette absence de compensation a eu un impact important dès 2025 pour les finances de communes rurales, avec des manques à gagner de l’ordre de plusieurs dizaines à plusieurs centaines de milliers d’euros ! C’est pourquoi, au‑delà de la correction bienvenue pour 2026 et après il est impératif de prév
Amendement I-1039 — Projet de loi de finances pour 2026
Référence : I-1039
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à prolonger jusqu’au 31 décembre 2027 l’exonération des donations intra‑familiales jusqu’à 100 000 euros visant à réaliser des travaux de rénovation énergétique d’un logement principal. Cette mesure, introduite par la loi de finances 2025, doit contribuer à débloquer le financement de travaux de rénovation au bénéfice de l’amélioration énergétique des logements. Or, cette mesure n’est concrètement entrée en vigueur qu’au mois de septembre dernier après les précisions de l’administration fiscale. Il convient donc de repousser la date de fin du dispositif afin qu’il soit pleinement opérant. Par ailleurs, l’amendement vise à sécuriser le périmètre des travaux et équipements éligibles à cette disposition afin d’éviter les conséquences d’instabilités réglementaires.
Amendement I-481 — Projet de loi de finances pour 2026
Référence : I-481
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à : ‑doubler les abattements disponibles dans le cadre des donations et succession ‑le cas échéant, doubler ces nouveaux abattements en cas : od’achat d’une résidence principale od’investissement locatif avec engagement de location minimal de 9 ans à des publics aux revenus modestes od’investissement locatif dans des zones où la demande en logement est tendue ode travaux de rénovation énergétique ode création d’entreprise ou d’investissement dans des entreprises françaises ou européennes ‑Réduire le délai entre deux actes, de 15 ans aujourd’hui à 10 ans. ‑Augmenter le barème de l’impôts sur les plus grosses successions, pour rester à rendements égaux pour les finances publiques une fois les abattements déduits. La fiscalité actuelle des donations et successions (jusqu’à 60 % du patrimoine) constitue un frein majeur à la mobilité du patrimoine entre générations. Dans un récent rapport de 2024, la Cour des Comptes rappelait que cet impôt est l’un des moins accepté par
Amendement I-542 — Projet de loi de finances pour 2026
Référence : I-542
Acte observé : Cosignataire
État officiel : Rejeté
Dans le premier fascicule de son rapport annuel consacré aux finances locales, la Cour des comptes constate que « malgré une évolution moins dynamique de leurs charges de fonctionnement » la situation financière des Régions « s’érode sous l’effet d’une divergence croissante entre l’évolution de leurs dépenses d’investissement et celle de leurs recettes ». En effet, les Régions ont réalisé un effort historique d’accroissement de leurs dépenses d’investissement : + 900 M € en 2024, pour atteindre 15,1 Md €, soit une hausse de + 4 Md € depuis 2019 (+ 35 %). Elles ont notamment doublé leurs dépenses d’investissement en faveur des transports et mobilités depuis 2018 (4,6 Md € en 2024). Alors que leurs recettes ont reculé de – 1,2 % en tenant compte de l’inflation, les Régions n’ont eu d’autres choix que d’aggraver leur endettement pour financer cet accroissement significatif de leurs investissements à la demande notamment de l’État pour accompagner les différents plans de relance et la déca
Amendement I-480 — Projet de loi de finances pour 2026
Référence : I-480
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à simplifier la fiscalité des droits sur les donations et les successions entre frères et sœurs, et entre personnes non parentes. Le barème de la fiscalité des droits sur les donations et successions entre frères et sœurs est aujourd’hui décorrélé des tranches d’impositions applicables aux autres liens familiaux. Cet amendement propose de leur appliquer les mêmes tranches d’impositions, avec un barème progressif. La création de nouvelles tranches devrait permettre, notamment pour les plus grosses transmissions, la création de recettes nouvelles tout en épargnant les transmissions plus modestes. Concernant les personnes non parentes, leur imposition peut atteindre actuellement jusqu’à 60 % du patrimoine transmis, que ce soit dans le cas d’une donation ou d’une succession. Or, il est inconcevable que l’État perçoive plus que le bénéficiaire de la transmission. L’excessivité de cette imposition est la raison même de sa non‑acceptabilité par les Français. Une excessivit
Amendement I-1402 — Projet de loi de finances pour 2026
Référence : I-1402
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement reprend une disposition que j’avais proposée lors de l’examen du projet de loi de finances pour 2024 et qui avait alors été adoptée par le Sénat. Il prolonge les réformes récentes des taxes CNC, les plus récentes ayant abaissé le taux de la taxe sur les vidéogrammes en 2025 ou proposant cette année une nouvelle taxe à l’article 24 du PLF initial, et tire les conséquences des constats réitérés sur la situation financière du Centre national du cinéma et de l’image animée (CNC). Depuis plusieurs années, la Cour des comptes souligne en effet la solidité des ressources de l’établissement : la progression de la taxe sur les services de vidéo (TSV), alimentée par les plateformes internationales, conjuguée au rebond des autres taxes affectées (TSA, TST-D et TST-E), a permis au CNC de retrouver puis de dépasser très largement son niveau de ressources d’avant-crise. Ainsi, ses recettes fiscales sont passées de 681 M€ en 2019 à plus de 840 M€ dans le PLF 2026. Parallèlement,
Amendement I-1668 — Projet de loi de finances pour 2026
Référence : I-1668
Acte observé : Auteur principal
État officiel : Retiré
Le présent amendement vise à renforcer la solidarité intergénérationnelle en facilitant la transmission anticipée de patrimoine au profit des jeunes ménages souhaitant accéder à la propriété. Il s’inscrit dans la continuité de l’esprit du dispositif dit « Balladur » , qui avait contribué à dynamiser les donations familiales et à favoriser l’installation des jeunes dans le logement. Afin de répondre à la difficulté croissante d’accéder à un premier logement, l’amendement propose la création d’un abattement fiscal temporaire applicable aux dons de sommes d’argent consentis au sein de la famille, qu’il s’agisse de transmissions entre parents et enfants, grands‑parents et petits‑enfants ou arrière‑grands‑parents et arrière‑petits‑enfants. Cet abattement s’appliquerait dans la limite de 100 000 euros lorsque les fonds sont intégralement affectés à l’acquisition ou à la construction de la résidence principale du bénéficiaire, ou encore à la réalisation de travaux de rénovation énergétique su
Amendement I-1834 — Projet de loi de finances pour 2026
Référence : I-1834
Acte observé : Cosignataire
État officiel : Retiré
L’actionnariat salarié constitue une application du principe constitutionnel de participation des travailleurs. Il est un héritage du Conseil National de la Résistance. L’objectif de 10 % du capital détenu par les actionnaires salariés d’ici 2030 affiché lors de la loi PACTE ne pourra être satisfait que si l’État, via ses entreprises publiques, remplit son rôle de modèle en la matière. C’est notamment dans cette optique qu’a été adoptée la modification de l’article 31‑2 de l’ordonnance du 20 aout 2014 qui prévoit que, lors d’une cession de gré à gré par l’État de ses actions au sein d’une entreprise publique, 10 % des titres cédés sont proposés aux salariés de l’entreprise. Cet amendement constitue le corollaire de l’article 31‑2, à savoir qu’à l’issue d’une nationalisation d’une entreprise entrainant l’éviction des actionnaires salariés, une opération doit être proposée à ces derniers pour réintégrer le capital de leur entreprise. La rédaction de cet amendement reprend donc en miroir
Amendement I-1689 — Projet de loi de finances pour 2026
Référence : I-1689
Acte observé : Cosignataire
État officiel : Adopté
Le Crédit d’Impôt Audiovisuel permet aux producteurs de récupérer 25 % de certaines dépenses de tournage ou de fabrication de leurs œuvres. Aujourd’hui, toutes les œuvres ne sont pas traitées de la même façon : une minute de fiction peut bénéficier d’un crédit d’impôt jusqu’à 10 000 €, tandis que l’animation est limitée à 3 000 € par minute. Ce plafond plus bas pour l’animation avait été pensé à une époque où les dessins animés étaient surtout destinés aux enfants et financés principalement en Europe. Mais la situation a beaucoup changé : les plateformes commandent désormais des séries d’animation pour tous les publics, y compris adultes, avec des budgets bien plus élevés qu’avant. Certaines séries familiales dépassent déjà largement les anciens plafonds, et les séries pour adultes peuvent coûter plusieurs millions d’euros par heure. Dans ce nouveau contexte, une telle différence de plafond entre fiction et animation n’apparaît plus justifiée. L’amendement propose donc de porter le pla
Amendement I-2016 — Projet de loi de finances pour 2026
Référence : I-2016
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à restaurer la compétitivité du crédit d’impôt international (C2I). Le crédit d’impôt international s’adresse aux productions d’initiative étrangère qui sont fabriquées en France, en tout ou partie. Il joue un rôle clé pour attirer les tournages étrangers sur le territoire, dans un contexte où des investissements majeurs ont été consentis, notamment par l’État à travers le plan « La Grande Fabrique de l’image » , pour implanter en France des infrastructures de tournage aux standards internationaux. Il a permis d’attirer près de 1 Md € de dépenses de tournage en France en 2023, au bénéfice de la filière des industries techniques du cinéma et de l’audiovisuel, mais aussi de l’hôtellerie et la restauration. Néanmoins, depuis 2024, le nombre de jours de tournage des productions étrangères, en particulier américaines, a fortement baissé en France. Un des facteurs qui expliquent cette baisse est l’érosion de la compétitivité du crédit d’impôt international. Le taux du cré
Amendement I-1295 — Projet de loi de finances pour 2026
Référence : I-1295
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement vise à proroger de trois ans, soit jusqu’en décembre 2028, la déduction spéciale en faveur des entreprises qui achètent des œuvres originales d’artistes vivants ou des instruments de musique. Créé en 1987, l’article 238 bis AB du code général des impôts permet aux entreprises soumises à l’impôt sur les sociétés de déduire, dans la limite de 20 000 euros ou de 0,5 % du chiffre d’affaires, le coût d’acquisition d’œuvres originales d’artistes vivants ou d’instruments de musique. En contrepartie, les œuvres doivent être exposées au public ou aux salariés, et les instruments prêtés gratuitement à des artistes‑interprètes. Aujourd’hui chiffré à 5 millions d’euros par an, ce dispositif, simple et maîtrisé, soutient depuis près de quarante ans la création artistique française. Il renforce le lien entre entreprises et culture, favorise la diffusion de l’art dans la sphère économique et consolide la vitalité du marché français de l’art qui représente désormais près de 7 % d
Amendement I-2017 — Projet de loi de finances pour 2026
Référence : I-2017
Acte observé : Cosignataire
État officiel : Adopté
Le Fonds national des aides à la pierre (FNAP) constitue un instrument indispensable à la réalisation de logements sociaux sur l’ensemble du territoire. À ce titre, de nombreux élus locaux y demeurent attachés, puisqu’il s’agit de l’un des leviers dont ils disposent, par délégation, pour soutenir cette politique. Ainsi, près d’une centaine de collectivités, parmi lesquelles une trentaine de départements, mobilisent aujourd’hui les crédits du FNAP afin d’accompagner la production de logements sociaux. Depuis sa création en 2016, les modalités de financement du FNAP ont connu d’importantes évolutions. En 2024 comme en 2025, sa trésorerie a été sollicitée pour maintenir un niveau élevé d’appui à la construction de logements sociaux, sans qu’il soit nécessaire de recourir à un abondement supplémentaire des acteurs du secteur ou de l’État. Il apparaît toutefois désormais indispensable, en vue de l’exercice 2026, d’identifier une nouvelle source de financement. Telle est la conclusion du gro
Narcotrafic à Marseille
Référence : 0575G
Acte observé : Questioner
État officiel : Réponse reçue
Réponse : non publiée dans la version contrôlée.
Thèmes : Police et sécurité
Délégation française à l'Assemblée parlementaire de l'Organisation pour la Sécurité et la Coopération en Europe (O.S.C.E - MOE Kirghizistan
Acte observé : Participant
Amendement I-1743 — Projet de loi de finances pour 2026
Référence : I-1743
Acte observé : Cosignataire
État officiel : Adopté
L’article 33 de la loi n° 2025‑127 du 14 février 2025 de finances pour 2025 a ouvert, temporairement et sous conditions, le bénéfice des réductions d’impôt prévues aux articles 199 undecies B et 244 quater Y du code général des impôts (CGI) aux acquisitions d’immeubles, autres que ceux à usage d’habitation, situés en Nouvelle‑Calédonie et faisant l’objet de travaux de réhabilitation lourde. Les immeubles concernés sont ceux détruits lors des émeutes survenues en Nouvelle‑Calédonie entre le 13 mai 2024 et le 31 août 2024 inclus et exploités dans le cadre d’une activité éligible ou, par dérogation, d’une activité relevant du secteur du commerce. Toutefois, le champ d’application de cette mesure ne permet pas actuellement de couvrir l’ensemble des immeubles à usage commercial partiellement ou entièrement détruits pendant les émeutes. Le ministre des Outre‑mer a donc annoncé, le 29 mars 2025, une mesure de soutien aux travaux de réhabilitation lourde d’immeubles effectués directement par l
Amendement I-1745 — Projet de loi de finances pour 2026
Référence : I-1745
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose de permettre le déploiement en Nouvelle‑Calédonie du dispositif de paiement de proximité applicable dans l’hexagone, en l’adaptant aux spécificités de ce territoire. Le numéraire reste un mode de règlement très répandu en Nouvelle‑Calédonie notamment dans le nord, l’est et les îles Loyauté, où une fracture numérique importante résulte d’une mauvaise couverture 4G ou d’une absence de matériel adéquat. Par ailleurs, une partie significative de la population ne dispose pas de compte bancaire. Le réseau territorial de la direction locale de Nouvelle‑Calédonie, composé de cinq trésoreries dont une seule située dans la province Nord, ne permet pas à l’heure actuelle d’offrir un maillage de services de proximité suffisant aux usagers souhaitant régler en espèces leurs factures locales (secteur public local et hospitalier) et leurs amendes. Le dispositif de paiement de proximité mis en place en métropole depuis 2020 produit les résultats escomptés, tant vis‑à‑vis
Amendement I-1744 — Projet de loi de finances pour 2026
Référence : I-1744
Acte observé : Cosignataire
État officiel : Rejeté
Les émeutes de mai 2024 ont profondément fragilisé la Nouvelle‑Calédonie, entraînant une crise aiguë du logement : vacance accrue, impayés, montée de l’habitat informel. Les bailleurs sociaux doivent désormais rénover en urgence près de 500 logements, souvent âgés d’une quinzaine d’années, pour reloger les familles et remettre leur parc à niveau. Pourtant, le cadre fiscal actuel rend ces rénovations inatteignables :– un plafond uniforme de 50 000 € par logement, très inférieur aux coûts réels ;– une condition d’ancienneté de 20 ans, inadaptée au contexte tropical qui génère une vétusté accélérée. L’amendement proposé corrige ces blocages en :– fixant un plafond par mètre carré (2 000 €/m²), conforme aux coûts observés ;– abaissant l’ancienneté minimale à 15 ans. Il prévoit également l’actualisation du plafond par décret. L’objectif est simple : rendre enfin effectif un dispositif fiscal aujourd’hui inopérant, afin de permettre la rénovation rapide du parc social calédonien et d’apporte
Amendement I-1182 — Projet de loi de finances pour 2026
Référence : I-1182
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à maintenir le seuil de déclenchement du malus poids à 1,6 tonne durant une année supplémentaire et de considérer différemment une partie des exonérations pour les véhicules électriques, hybrides rechargeables et à hydrogène. La loi de finances pour 2025 prévoit d’abaisser le seuil de déclenchement du malus poids à 1,5 tonne en 2026, alors que les consommateurs et les entreprises ont plus que jamais besoin de visibilité dans les dispositifs. Dans le contexte actuel, une nouvelle augmentation de la fiscalité aurait un effet délétère sur l’activité des entreprises. La dynamique de reprise et de soutien aux entreprises est plus que jamais nécessaire, en particulier dans une perspective de stabilisation et de prévisibilité pour tous les acteurs économiques. En effet, les entreprises du secteur des mobilités subissent une hyperfiscalisation, sans commune mesure avec nos voisins européens, des blocages dus aux incessants changements réglementaires (durcissement du malus C
Amendement I-1188 — Projet de loi de finances pour 2026
Référence : I-1188
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à élargir le dispositif de suramortissement de l’article 39 decies F du code général des impôts aux agriculteurs, aux groupements d’agriculteurs ainsi qu’aux entreprises de travaux agricoles et forestiers, afin de favoriser la transition énergétique et le verdissement des activités agricoles et forestières. L’objectif est de permettre à ces acteurs de bénéficier d’un soutien fiscal pour l’acquisition de matériels non routiers à faibles émissions, fonctionnant au gaz naturel notamment le biométhane, à l’hydrogène ou à l’électricité, et contribuant ainsi à la transition énergétique et au verdissement de leurs activités. Les filières agricoles et forestières, essentielles à l’économie et à la gestion durable des territoires, font face à des défis importants en matière de modernisation de leurs équipements. Ces secteurs, bien que stratégiques, ne sont pas encore éligibles au dispositif de suramortissement, contrairement à d’autres comme le BTP ou les exploitants aéropor
Amendement I-1189 — Projet de loi de finances pour 2026
Référence : I-1189
Acte observé : Cosignataire
État officiel : Adopté
L’énergie osmotique constitue une ressource énergétique naturelle qui exploite les gradients de salinité présents dans les estuaires et les deltas. Elle revêt un caractère renouvelable, souverain et pilotable. Elle est par ailleurs reconnue comme « industrie stratégique » par le règlement européen NZIA du 13 juin 2024 et mentionnée dans le rapport Draghi comme constituant une innovation majeure concourant à la souveraineté industrielle et énergétique européenne. Portée par l’innovation académique et industrielle française, cette énergie représente une opportunité majeure pour renforcer la souveraineté énergétique nationale et répondre aux objectifs français de transition énergétique et de redéploiement industriel. Le potentiel de production d’électricité sur le territoire national s’avère particulièrement significatif dans le delta du Rhône (500 MW de puissance installable) et atteint environ 4 000 MW en incluant les territoires ultramarins. Les centrales osmotiques sont compatibles av
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale
Collectivité municipale non précisée — HATVP
Titulaire — 1 juillet 2017 à aujourd’hui
Établissement ou organisme public local
maire de secteur
Commune de secteur — secteur
Ancien titulaire — 1 avril 2014 au 31 juillet 2017
Établissement ou organisme public local
conseillere communautiare
Intercommunalité non précisée — HATVP
Ancien titulaire — 1 avril 2014 au 31 décembre 2020
Autre organisme public ou parapublic
PRESIDENTE DU GIP
VILLE DE MARSEILLE — Bouches-du-Rhône(13)
Titulaire — 1 avril 2013 au 30 avril 2014
Établissement public de l’État
depute
Assemblée nationale — France
Ancien titulaire — 1 janvier 2012 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Marseille
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Bouches-Du-Rhône
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES
Liste électorale
- Liste union de la droite
Nuance électorale officielle