
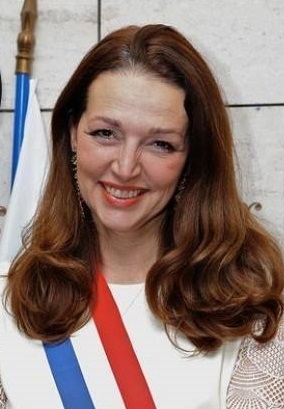
Fiche publique sourcée
Valérie Boyer
Conseiller d’arrondissement — Marseille
Département : Bouches-Du-Rhône (13)
Profession intermédiaire de la santé et du travail social
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Valérie Boyer, née le 11 juin 1962 à Bourges (Cher), est une femme politique française. Membre de l'UMP puis des Républicains, cadre supérieur de la Sécurité sociale, elle est adjointe au maire de Marseille de 2008 à 2014, maire du sixième secteur de Marseille de 2014 à 2017, députée de 2007 à 2020 et sénatrice depuis 2020. Membre de La Droite populaire au début des années 2010.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q465989Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Valérie_BoyerSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
Mairie des 11-12 arrondissements
Boulevard Bouyala d'Arnaud
13012 Marseille
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Valérie Boyer » — révision 238277323 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Valérie Boyer.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Valérie Boyer — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Valérie BOYER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 15 janvier 2021
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 décembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Marseille
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- À L'ÉCOUTE DES TERRITOIRES, AU SERVICE DES COMMUNES — 27,78 % des suffrages exprimés
- AU SERVICE DES COMMUNES POUR DÉFENDRE LES BOUCHES-DU-RHÔNE — 18,88 % des suffrages exprimés
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 16,01 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Olivier RIOULT — 49,59 % des suffrages exprimés
- Yannick OHANESSIAN — 36,09 % des suffrages exprimés
- Sylvain SOUVESTRE — 14,32 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 9 juin 2024 · Tour : 1 · Statut : Statut non précisé par la source
- LA FRANCE REVIENT ! AVEC JORDAN BARDELLA ET MARINE LE PEN — 31,37 % des suffrages exprimés
- BESOIN D'EUROPE — 14,60 % des suffrages exprimés
- RÉVEILLER L'EUROPE — 13,83 % des suffrages exprimés
Source : Ministère de l’intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 36,12 % des suffrages exprimés
- Pour un territoire solidaire, démocratique et écologique — 28,68 % des suffrages exprimés
- 13 AU COEUR — 15,63 % des suffrages exprimés
Source : Sénat.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (60)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 16 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 585 acte(s) correspondant aux filtres — page 27 sur 80. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-455 — Projet de loi de finances pour 2026
Référence : I-455
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à conditionner le bénéfice du taux réduit de TVA de 5,5 % aux installations de production photovoltaïque disposant d’un système de stockage par batterie, et à étendre ce bénéfice au dispositif de stockage lui‑même. Actuellement, le code général des impôts incite principalement à installer des panneaux photovoltaïques sans stockage : l’onduleur est éligible au taux réduit lorsqu’il est seul, mais ne l’est plus lorsqu’il fait partie d’un système intégrant une batterie. En permettant de consommer l’électricité aux heures de pointe, les batteries augmentent la valeur de l’énergie produite pour le consommateur, tout en réduisant les besoins de renforcement du réseau et le recours aux centrales de pointe. Il est donc logique, et souhaitable d’un point de vue de sécurité juridique et de cohérence fiscale, que l’ensemble du système – panneaux, onduleur et batterie – bénéficie d’un même traitement lorsqu’il est installé de manière conjointe. L’extension du bénéfice au
Amendement I-456 — Projet de loi de finances pour 2026
Référence : I-456
Acte observé : Cosignataire
État officiel : Rejeté
Cette proposition vise à introduire un critère de résilience en application de l’article 28 du Net Zero Industry Act. Ce règlement européen prévoit que les dispositifs de soutien en faveur des technologies « net zéro » , comme le photovoltaïque, doivent inclure des critères de durabilité environnementale et de résilience. Cet amendement vient donc compléter les dispositions de l’article 278‑0 bis P afin de les rendre conforme au droit communautaire. Il permettra également de soutenir les projets de production industrielle de panneaux photovoltaïques français, qui pourraient créer plus de 5000 emplois directs d’ici à 2030.
Amendement I-458 — Projet de loi de finances pour 2026
Référence : I-458
Acte observé : Cosignataire
État officiel : Non soutenu
Cet amendement vise à renforcer le crédit d’impôt en faveur de l’agriculture biologique. Il propose de prolonger le crédit d’impôt jusqu’en 2028 plutôt que 2027 afin de donner davantage de visibilité aux exploitations engagées dans la démarche. Cette prolongation respecte le bornage temporel de trois exercices fiscaux privilégié par l’administration.
Amendement I-1081 — Projet de loi de finances pour 2026
Référence : I-1081
Acte observé : Cosignataire
État officiel : Rejeté
L’article 200 quindecies duCode général des impôtspermet aux contribuables de bénéficier d’un crédit d’impôt en cas d’investissement liés à la réalisation de travaux sylvicoles (DEFI Travaux). Pour les dépenses liées aux travaux forestiers, il est proposé de relever le taux du crédit d’impôt de 25 % à 35 %. Cette hausse vise à encourager les propriétaires à adopter une gestion sylvicole plus dynamique, dans un contexte rendu particulièrement difficile par le dérèglement climatique. Elle permettra également de soutenir la réalisation des nombreux travaux sylvicoles et sanitaires indispensables à la bonne santé des forêts.
Amendement I-342 — Projet de loi de finances pour 2026
Référence : I-342
Acte observé : Cosignataire
État officiel : Rejeté
Le secteur des loisirs sportifs marchands regroupe les salles de sport (fitness, yoga) ainsi que les activités sportives marchandes en intérieur comme en extérieur. Il s’agit d’une offre de loisirs sportifs payante, non rattachée à une fédération sportive. Bien que ces activités puissent relever d’un taux réduit de TVA, elles restent soumises au taux plein de 20 %, alors même que l’ensemble des activités ludiques et de loisir bénéficie de taux réduits. Par ailleurs, depuis la loi de finances pour 2024, l’équitation, sport olympique, ainsi que les compétitions de e‑sport sont soumises à un taux de TVA de 5,5 %, accentuant l’illisibilité et l’iniquité du cadre fiscal applicable au secteur du sport et du loisir. Dans un contexte où la sédentarité progresse et touche un public de plus en plus jeune, mettre en place une fiscalité incitative adaptée aux loisirs sportifs marchands apparaît politiquement pertinent. La pratique régulière d’une activité physique et sportive constitue en effet un
Amendement I-1836 — Projet de loi de finances pour 2026
Référence : I-1836
Acte observé : Cosignataire
État officiel : Adopté
La réforme des redevances des agences de l’eau, entrée en vigueur au 1er janvier 2025, entraine de très fortes augmentations de redevances sur la consommation d’eau potable dans des exploitations agricoles de maraîchage, d’horticulture ou d’arboriculture, obligées, du fait de leur situation, de prélever dans des réseaux d’eau potable. Ainsi, dans le département des Alpes‑Maritimes, où ce sont les anciens canaux d’irrigation qui servent désormais pour l’eau potable, le coût total est estimé à plus d’un million d’euros pour les irrigants et de l’ordre de 1 000 € / ha. Ces charges supplémentaires ne sont pas supportables pour les exploitations agricoles concernées. Cet impensé de la réforme des redevances des agences de l’eau, d’ailleurs non‑documentée dans l’étude d’impact de la loi de finances pour 2024, doit rapidement être corrigé. Le Gouvernement a proposé, dans son projet de loi de finances pour 2026, un abattement de 20 000 m3 d’eau par an sur la redevance sur la consommation d’eau
Amendement I-1080 — Projet de loi de finances pour 2026
Référence : I-1080
Acte observé : Cosignataire
État officiel : Rejeté
L’article 200 quindecies du code général des impôts permet aux contribuables de bénéficier d’un crédit d’impôt en cas d’investissement portant sur des terrains en nature de bois et forêts ou de terrains nus à boiser (DEFI Acquisition), sous réserve de remplir certaines conditions. Parmi les conditions requises, le DEFI Acquisition impose que l’unité de gestion atteigne au moins 4 hectares après l’acquisition. Ce seuil exclut de facto les petits propriétaires qui souhaitent agrandir progressivement leur propriété sans pouvoir atteindre immédiatement ces 4 hectares. Or, la forêt française est fortement morcelée : la surface moyenne d’une propriété n’est que de 2,6 hectares, et 2,2 millions de propriétaires détiennent moins d’un hectare. Il est donc nécessaire d’encourager la constitution progressive de parcelles plus cohérentes, afin d’améliorer la gestion forestière. Dans cette perspective, les acquisitions qui n’atteignent pas encore le seuil de 4 hectares devraient elles aussi pouvoir
Amendement I-1082 — Projet de loi de finances pour 2026
Référence : I-1082
Acte observé : Cosignataire
Amendement I-292 — Projet de loi de finances pour 2026
Référence : I-292
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à adapter temporairement le régime de l’engagement de revendre prévu à l’article 1115 du code général des impôts, compte tenu des difficultés rencontrées sur le marché immobilier depuis 2021. La conjonction de plusieurs facteurs – hausse brutale des taux, raréfaction du crédit, allongement des délais de commercialisation, ralentissement marqué des transactions – a empêché de nombreux opérateurs de respecter dans les temps le délai de cinq ans attaché à ce régime. Or, en cas de dépassement de ce délai, ceux‑ci se voient appliquer les droits de mutation au taux normal, majorés d’intérêts de retard, ce qui peut représenter des sommes très importantes et fragiliser des opérations pourtant viables. Afin d’éviter ces situations manifestement excessives, le présent amendement propose une prolongation automatique et uniforme de deux ans pour les acquisitions réalisées entre 2021 et 2025, période correspondant au choc immobilier. La mesure s’applique uniquement aux en
Amendement I-295 — Projet de loi de finances pour 2026
Référence : I-295
Acte observé : Cosignataire
Le présent amendement vise à dresser un état des lieux précis des conséquences du transfert, opéré récemment, de la liquidation des taxes d’urbanisme vers la direction générale des finances publiques (DGFiP). De nombreuses collectivités territoriales signalent des dysfonctionnements importants : retards de liquidation, bases erronées, titres non émis, pertes de recettes, ainsi qu’un affaiblissement du financement des Départements, des communes et des établissements publics locaux, notamment des CAUE, pour lesquels ces taxes constituent une ressource essentielle. Ce rapport permettra : ·d’identifier clairement les pertes de recettes observées, ·d’évaluer les montants non reversés du fait des retards ou erreurs de liquidation, ·de proposer des mesures correctives, ·de sécuriser la continuité du financement des politiques d’aménagement et de soutien à la qualité architecturale et environnementale.
Amendement I-289 — Projet de loi de finances pour 2026
Référence : I-289
Acte observé : Cosignataire
Certaines communes accueillent sur leur territoire une partie seulement de l’emprise foncière d’une centrale nucléaire. Elles en subissent pleinement les contraintes : risques industriels, servitudes, restrictions d’urbanisme, impacts sur l’image du territoire et sur l’aménagement local. Pourtant, elles ne perçoivent aucune part de l’imposition forfaitaire sur les entreprises de réseaux (IFER) versée par cette installation, alors même que cette imposition a précisément pour vocation de compenser les charges supportées par les collectivités d’accueil. La Cour des comptes a elle‑même souligné cette incohérence, notamment dans son rapport d’observations sur la commune de Pierrelatte (2008‑2012), indiquant que « la présence de l’industrie nucléaire est source de contraintes autant que de recettes ». Le présent amendement vise à corriger cette injustice fiscale en prévoyant que le produit communal de l’IFER « nucléaire » soit désormais réparti au prorata des surfaces d’emprise effectivement
Amendement I-293 — Projet de loi de finances pour 2026
Référence : I-293
Acte observé : Cosignataire
Le présent amendement vise à moderniser et renforcer le suivi médical des salariés, aujourd’hui assuré par la médecine du travail selon une périodicité pouvant atteindre cinq ans. Ce délai trop long, conjugué à une pénurie persistante de médecins du travail, ne permet plus un suivi pertinent ni une prévention efficace. L’amendement propose donc de confier le suivi médical annuel au médecin traitant, qui connaît déjà les antécédents du patient et peut assurer un suivi de santé plus complet et plus régulier. L’entreprise prend en charge un forfait annuel limité (30 €), modulable par décret, sans qu’il constitue un avantage en nature. Les missions collectives et d’évaluation des risques des services de santé au travail sont maintenues, garantissant la cohérence de la politique de prévention en entreprise. Enfin, un rapport annuel permettra d’évaluer le dispositif et d’assurer sa montée en charge.
Amendement I-291 — Projet de loi de finances pour 2026
Référence : I-291
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement a pour objet d’encourager la construction de logements et la reconquête des friches urbaines, en cohérence avec la politique nationale de zéro artificialisation nette (ZAN) et les objectifs de sobriété foncière. Les friches représentent un important potentiel foncier, mais leur reconversion est souvent freinée par les coûts de dépollution, de démolition et d’aménagement. L’application d’un taux réduit de TVA à 5,5 % aux opérations de logements réalisées sur ces sites permettrait de compenser ces surcoûts, de rendre les projets économiquement viables et de favoriser la densification dans les zones déjà urbanisées. Cette mesure soutient à la fois la transition écologique, la revitalisation des territoires et la production de logements accessibles pour les ménages modestes, sous condition de ressources.
Amendement I-294 — Projet de loi de finances pour 2026
Référence : I-294
Acte observé : Cosignataire
Le présent amendement vise à rationaliser la gouvernance de la planification nationale en fusionnant deux structures aux compétences largement chevauchantes : – le Haut‑commissariat au Plan, chargé de la réflexion prospective et de la stratégie économique et territoriale de long terme ; – le Secrétariat général à la planification écologique, responsable de la coordination des politiques de transition écologique. Cette dualité institutionnelle entraîne une dispersion des moyens, une absence de lisibilité et un cloisonnement des approches. La création d’un Haut‑commissariat à la planification et à la transition permettra : • d’unifier la stratégie nationale de long terme en intégrant les enjeux économiques, sociaux, territoriaux et écologiques ; • d’assurer la cohérence entre planification, trajectoires budgétaires et politiques sectorielles ; • d’optimiser l’emploi des ressources publiques en supprimant les doublons administratifs. Cette réforme réaffirme l’ambition historique du Plan,
Amendement I-285 — Projet de loi de finances pour 2026
Référence : I-285
Acte observé : Cosignataire
État officiel : Retiré
La lutte contre l’artificialisation des sols et la promotion d’une utilisation plus économe du foncier supposent de mieux valoriser les terrains déjà situés au cœur des villes et villages. Aujourd’hui, le régime des valeurs locatives des propriétés non bâties ne tient pas compte du potentiel réel de constructibilité, ce qui encourage la rétention foncière et retarde la mobilisation de foncier pourtant constructible. Cet amendement propose d’intégrer explicitement la constructibilité dans la détermination des valeurs locatives cadastrales des terrains, en s’appuyant sur les règles des documents d’urbanisme opposables. Il prévoit également une mise à jour annuelle spécifique, indispensable pour assurer la cohérence et la lisibilité du dispositif. L’objectif est double : – créer une incitation fiscale à mobiliser les terrains constructibles situés en zone déjà urbanisée, plutôt que d’ouvrir de nouveaux secteurs à l’urbanisation ; – simplifier et moderniser l’évaluation foncière, aujourd’h
Amendement I-284 — Projet de loi de finances pour 2026
Référence : I-284
Acte observé : Cosignataire
État officiel : Rejeté
L’article 1609 sexdecies C du code général des impôts institue une taxe sur les services de communication au public en ligne proposant la mise à disposition de phonogrammes ou de vidéomusiques à la demande. Cette taxe constitue aujourd’hui l’une des ressources affectées au Centre national de la musique (CNM), dans la limite d’un plafond annuel. Le présent amendement poursuit deux objectifs : 1.Moderniser et clarifier la structure du taux en distinguant : ‑un taux réduit de 0,6 % sur le prix acquitté par les utilisateurs (1° du IV), ‑un taux de 3 % sur les recettes publicitaires et de parrainage (2° du IV), afin de mieux refléter la nature économique des différentes assiettes. 2.Supprimer le plafond annuel d’affectation, devenu inadapté à l’évolution du marché de la musique en ligne. Cette suppression permet d’assurer une recette plus proportionnelle à l’activité réelle du secteur et de sécuriser le financement du CNM. Ce dispositif améliore la cohérence du régime tout en garantissant u
Amendement I-287 — Projet de loi de finances pour 2026
Référence : I-287
Acte observé : Cosignataire
État officiel : Retiré
La réforme de la santé au travail des particuliers employeurs, introduite par la loi du 2 août 2021, prévoit qu’une contribution spécifique finance l’accès de ces salariés à un service de prévention et de santé au travail. Toutefois, faute d’accord de branche étendu, cette contribution n’a toujours pas trouvé de traduction opérationnelle, laissant les particuliers employeurs et les services concernés dans une situation d’incertitude préjudiciable. Le présent amendement vise à sécuriser juridiquement, financièrement et administrativement ce dispositif à compter du 1er janvier 2026. D’une part, il précise que la contribution due par les particuliers employeurs est proportionnelle à la masse salariale brute, avec un taux fixé en adéquation avec les dépenses prévisionnelles du service de prévention et de santé au travail. D’autre part, il prévoit une phase transitoire indispensable : en l’absence d’accord de branche étendu avant le 1er juillet 2026, un taux provisoire de 0,4 % s’appliquera
Amendement I-286 — Projet de loi de finances pour 2026
Référence : I-286
Acte observé : Cosignataire
Commission des affaires étrangères - PPRE Mercosur / Mission défense / PJL Monténégro
Acte observé : Participant
Amendement I-2499 — Projet de loi de finances pour 2026
Référence : I-2499
Acte observé : Cosignataire
État officiel : Retiré
Dans un contexte de maintien des prix de l’immobilier avec des ménages de plus en plus contraints, qui accèdent difficilement à l’emprunt, il est envisagé de développer l’accession intermédiaire, pour le logement intermédiaire, la location‑accession prévue par la loi n° 84‑595 du 12 juillet 1984. L’objectif est de permettre à des accédants sous plafonds intermédiaires, d’acheter leur logement à un prix abordable, dans un cadre sécurisé, avec une réversibilité et avec une phase locative leur permettant de se constituer un apport. Durant la phase locative, une redevance est versée avec une fraction locative pour la jouissance du bien et une autre fraction, dite acquisitive, capitalisée tous les mois et s’imputant sur le prix de vente lors de la levée d’option. Ce dispositif s’appuie également sur les dispositions fiscales relatives au logement locatif intermédiaire, tel que défini à l’article 279‑0 Bis A du CGI. Le maintien du taux de TVA réduit à 10 % et le crédit d’impôt (article 1384
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale
Collectivité municipale non précisée — HATVP
Titulaire — 1 juillet 2017 à aujourd’hui
Établissement ou organisme public local
maire de secteur
Commune de secteur — secteur
Ancien titulaire — 1 avril 2014 au 31 juillet 2017
Établissement ou organisme public local
conseillere communautiare
Intercommunalité non précisée — HATVP
Ancien titulaire — 1 avril 2014 au 31 décembre 2020
Autre organisme public ou parapublic
PRESIDENTE DU GIP
VILLE DE MARSEILLE — Bouches-du-Rhône(13)
Titulaire — 1 avril 2013 au 30 avril 2014
Établissement public de l’État
depute
Assemblée nationale — France
Ancien titulaire — 1 janvier 2012 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Marseille
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Bouches-Du-Rhône
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES
Liste électorale
- Liste union de la droite
Nuance électorale officielle