
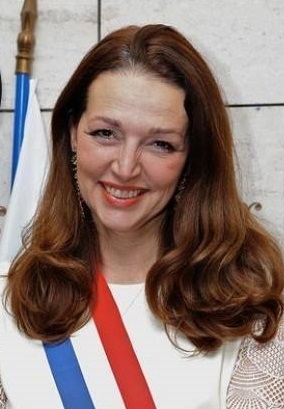
Fiche publique sourcée
Valérie Boyer
Conseiller d’arrondissement — Marseille
Département : Bouches-Du-Rhône (13)
Profession intermédiaire de la santé et du travail social
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Valérie Boyer, née le 11 juin 1962 à Bourges (Cher), est une femme politique française. Membre de l'UMP puis des Républicains, cadre supérieur de la Sécurité sociale, elle est adjointe au maire de Marseille de 2008 à 2014, maire du sixième secteur de Marseille de 2014 à 2017, députée de 2007 à 2020 et sénatrice depuis 2020. Membre de La Droite populaire au début des années 2010.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q465989Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Valérie_BoyerSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
Mairie des 11-12 arrondissements
Boulevard Bouyala d'Arnaud
13012 Marseille
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Valérie Boyer » — révision 238277323 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Valérie Boyer.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Valérie Boyer — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Valérie BOYER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 15 janvier 2021
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 décembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Marseille
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- À L'ÉCOUTE DES TERRITOIRES, AU SERVICE DES COMMUNES — 27,78 % des suffrages exprimés
- AU SERVICE DES COMMUNES POUR DÉFENDRE LES BOUCHES-DU-RHÔNE — 18,88 % des suffrages exprimés
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 16,01 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Olivier RIOULT — 49,59 % des suffrages exprimés
- Yannick OHANESSIAN — 36,09 % des suffrages exprimés
- Sylvain SOUVESTRE — 14,32 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 9 juin 2024 · Tour : 1 · Statut : Statut non précisé par la source
- LA FRANCE REVIENT ! AVEC JORDAN BARDELLA ET MARINE LE PEN — 31,37 % des suffrages exprimés
- BESOIN D'EUROPE — 14,60 % des suffrages exprimés
- RÉVEILLER L'EUROPE — 13,83 % des suffrages exprimés
Source : Ministère de l’intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 36,12 % des suffrages exprimés
- Pour un territoire solidaire, démocratique et écologique — 28,68 % des suffrages exprimés
- 13 AU COEUR — 15,63 % des suffrages exprimés
Source : Sénat.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (60)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 16 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 585 acte(s) correspondant aux filtres — page 23 sur 80. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1701 — Projet de loi de finances pour 2026
Référence : I-1701
Acte observé : Cosignataire
État officiel : Retiré
Le 31 janvier 2025, en l’absence de toute concertation, le Gouvernement a pris la décision d’augmenter de 3 points par an le montant de la cotisation vieillesse des employeurs territoriaux jusqu’en 2028, ce qui équivaudra à terme à une dépense supplémentaire non compensée d’environ 4,2 milliards d’euros par an pour les employeurs territoriaux et impliquera 1,05 milliard d’euros par an d’accroissements de charges successifs selon les données établies par le Gouvernement lui-même et communiquées fin 2024 au conseil national d’évaluation des normes (CNEN). Cette mesure augmentera mécaniquement d’au moins deux points par an la masse salariale des collectivités territoriales, sans que ces dernières ne procèdent au moindre recrutement et aboutira, comme le rappelle la Cour des comptes, à une hausse des charges de retraites des employeurs territoriaux de plus de 40% en 4 ans, ce qu’aucune entreprise ne pourrait supporter sans être mise en péril. Si le redressement des comptes de la CNRACL – q
Amendement I-2446 — Projet de loi de finances pour 2026
Référence : I-2446
Acte observé : Cosignataire
Amendement I-1077 — Projet de loi de finances pour 2026
Référence : I-1077
Acte observé : Cosignataire
État officiel : Rejeté
Le projet de loi de finances pour 2026 étend la suppression d’exonération de la taxe d'apprentissage à l’ensemble des acteurs de l’économie sociale et solidaire (ESS). Seront ainsi concernés les associations, fondations, fonds de dotation, congrégations et syndicats exerçant des activités non lucratives, tels que définis au 1 bis de l’article 206 et aux 5°, 5° bis et 11° de l’article 207 du code général des impôts. Cette mesure alimente une dynamique préoccupante de fragilisation durable de ces structures, à rebours de leurs besoins et de l’intérêt des publics qu’elles accompagnent. Cette approche essentiellement comptable, déconnectée des réalités de terrain, risque de compromettre la continuité des services de soins, d’accueil et d’accompagnement sur l’ensemble du territoire. En tant que fondation reconnue d’utilité publique, l’Institut Pasteur sera directement affecté par cette suppression, tout comme les autres fondations de coopération scientifique (Institut Curie, Institut Imagin
Amendement I-1046 — Projet de loi de finances pour 2026
Référence : I-1046
Acte observé : Cosignataire
État officiel : Rejeté
Face aux défis du réchauffement climatique et de multiplication des risques, les services d'incendie et des secours sont de plus en plus sollicités et le seront encore davantage. Il est donc indispensable de faciliter et optimiser leur financement, assuré à hauteur de 60% par les Départements. Ces derniers bénéficient au titre du financement des SDIS d'une fraction de taxe spéciale sur les conventions d'assurance (TSCA), mais leur contribution est plus de deux fois supérieure aux montants ainsi perçus. La mission Sécurité civile, de son côté, prévoit une dotation de soutien à l'investissement des SDIS dont l'enveloppe n'est pas pérenne et ne permet, de ce fait, aucune projection.Pour faire face aux investissements à venir dans le domaine de la Sécurité civile, les moyens doivent être durablement augmentés, d'autant que les Départements font face à des difficultés financières majeures, subissant une chute de leurs recettes et une augmentation de leurs dépenses de solidarité. Afin d'augm
Amendement I-1078 — Projet de loi de finances pour 2026
Référence : I-1078
Acte observé : Cosignataire
État officiel : Adopté
L’article 279 du code général des impôts fixe un taux réduit de TVA à 10 % pour les travaux forestiers jusqu’au 31 décembre 2025. Cet amendement vise à prolonger le maintien du taux réduit de TVA jusqu’au 31 décembre 2028. Il existe deux régimes de TVA concernant les sylviculteurs : Les sylviculteurs qui sont obligatoirement assujettis à la TVA en raison d’un chiffre d’affaires supérieure à 92 000 euros sur deux années consécutives, ou ceux ayant opté volontairement au régime simplifié agricoles (article 298 bis du CGI). Sauf question de trésorerie, ces derniers sont peu concernés par le taux réduit car ils ont la possibilité de récupérer la TVA lors de la déclaration annuelle de régularisation. Les sylviculteurs non assujettis à la TVA, qui peuvent bénéficier du régime du remboursement forfaitaire de TVA. Ces sylviculteurs supportent la TVA sur leurs travaux et sont donc particulièrement concernés par ce dispositif. Le maintien de ce taux réduit vise surtout cette seconde catégorie, s
Amendement I-1186 — Projet de loi de finances pour 2026
Référence : I-1186
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à intégrer le biogaz carburant (bioGNV) dans le mécanisme de la Taxe Incitative Relative à l’Utilisation de l’Énergie Renouvelable dans les Transports (TIRUERT), à l’instar de l’électricité renouvelable et de l’hydrogène bas carbone. La France occupe une position de premier plan au niveau mondial dans le domaine du biométhane, énergie entièrement souveraine permettant de réduire substantiellement la dépendance nationale aux énergies fossiles. Le bioGNV contribue à la réalisation des objectifs fixés par la directive RED grâce à une réduction supérieure à 80 % des émissions de CO₂ en analyse de cycle de vie. Il constitue une énergie renouvelable dont la technologie est éprouvée et dont la demande connaît une croissance constante sur le marché, permettant concomitamment de défossiliser les véhicules fonctionnant au GNV et de se substituer à la consommation de gazole. La TIRUERT a pour objet de dynamiser le développement des carburants alternatifs. Le bioGNV est
Amendement I-461 — Projet de loi de finances pour 2026
Référence : I-461
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à corriger une disposition fiscale, issue de la loi de finances pour 2025 et mise en application par une publication au BOFIP, qui prévoit d’exclure du taux réduit de TVA à 5,5 % les systèmes de chauffage performants dits « hybrides » , tels que les pompes à chaleur hybrides et les systèmes solaires thermiques avec appoint. En faisant passer la TVA sur ces équipements de 5,5 % à 20 %, cette mesure pénalise des solutions technologiques pourtant essentielles à la décarbonation de notre parc de logements, fragilise notre tissu industriel et artisanal. Elle ignore les difficultés techniques de la rénovation : pour de nombreux logements, notamment anciens, la solution 100 % électrique est impossible ou extrêmement coûteuse. La PAC hybride est une solution viable pour sortir des énergies fossiles tout en garantissant le confort et en soulageant le réseau électrique lors des pics de froid hivernaux. Les installations solaires thermiques le permettent également. Elle
Amendement I-1190 — Projet de loi de finances pour 2026
Référence : I-1190
Acte observé : Cosignataire
État officiel : Non soutenu
La Taxe Incitative relative à l’Utilisation de l’Énergie Renouvelable dans les Transports (TIRUERT) constitue un instrument essentiel pour la décarbonation du secteur des transports. Dans le cadre de la transposition en droit national des objectifs fixés par la directive RED III pour le secteur des transports, il était initialement prévu que ce dispositif prenne fin au 31 décembre 2025 afin de laisser place au mécanisme d’Incitation à la Réduction de l’Intensité Carbone des Carburants (IRICC) à compter du 1er janvier 2026. En raison du report de l’entrée en vigueur de l’IRICC au 1er janvier 2027, le présent article prévoit la prolongation du mécanisme TIRUERT en 2026. Toutefois, il convient de mettre en œuvre, dès 2026, certaines des avancées prévues par l’IRICC dont la possibilité pour les redevables d’obtenir des droits de comptabilisation de quantités d’hydrogène éligibles auprès de plusieurs opérateurs économiques, et ainsi de faciliter l’atteinte de leurs obligations nationales et
Amendement I-1041 — Projet de loi de finances pour 2026
Référence : I-1041
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement vise à prolonger jusqu’au 31 décembre 2027 le crédit d’impôt pour les travaux d’adaptation du logement à la perte d’autonomie ou au handicap. Face à l’enjeu du vieillissement de la population et de la perte d’autonomie, il convient de poursuivre les efforts d’adaptation des logements pour soutenir le maintien à domicile des personnes et agir pour la prévention d’accidents. La poursuite de cette politique de prévention constitue un levier majeur pour améliorer la sécurité et la qualité de vie des personnes âgées ou en situation de handicap, en réduisant les risques d’accidents et en évitant des hospitalisations ou des placements souvent contraints. La France comptera plus de 20 millions de personnes âgées de plus de 60 ans d’ici 2030, dont près de 5 millions en situation de perte d’autonomie partielle ou totale. Adapter le logement constitue donc une priorité politique pour anticiper les besoins croissants liés au vieillissement et éviter une explosion des placemen
Amendement I-460 — Projet de loi de finances pour 2026
Référence : I-460
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à étendre de douze à vingt‑quatre mois le délai laissé aux exploitants agricoles pour reconstituer leur cheptel, après avoir perçu l’indemnisation prévue par l’article 10, en cas d’abattage d’animaux à la suite d’un évènement sanitaire. En effet, si l’indemnité d’abattage est exonérée d’impôt si elle permet de reconstituer le cheptel détruit, dans la pratique, le délai d’un an s’avère trop court. La reconstitution d’un cheptel ne se limite pas au simple rachat d’animaux, mais comprend l’élevage des génisses dans des conditions optimales, la remise en l’état des installations et le respect des contraintes sanitaires. C’est pourquoi cet amendement permet de mieux s’adapter aux réalités agricoles.
Amendement I-817 — Projet de loi de finances pour 2026
Référence : I-817
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement transpartisan reprend, sous une forme remodelée et consolidée, l’article 4 de la proposition de loi n° 839 (2022‑2023) en faveur de la préservation et de la reconquête de la haie de M. Daniel SALMON et plusieurs de ses collègues, proposition de loi devenue ensuite l’article 38 de loi d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture. Il a pour objectif d’inciter financièrement les agriculteurs à une gestion durable des haies, compte tenu des intérêts qu’elles comportent. Pour ce faire, il prévoit la mise en place d’un crédit d’impôt d’un montant de 60 % des dépenses engagées pour les frais de certification (qui comprendrait en particulier la démarche « Label Haie – Référentiel Gestion » ) et de gestion durable de haies (recours à des entrepreneurs de travaux agricoles ou, si l’exploitant agricole effectue lui‑même les travaux, frais d’acquisition de matériel ou d’équipement, et dédommagement des travaux de gestion durable,
Amendement I-159 — Projet de loi de finances pour 2026
Référence : I-159
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à remplacer l’IFI, impôt sur la fortune « immobilière », en une contribution des hauts patrimoines, conformément aux préconisations formulées par son auteur dans le cadre du rapport d’évaluation de la transformation de l’impôt de solidarité sur la fortune (ISF) en IFI d'octobre 2019. En premier lieu, par rapport à l’IFI actuel, le seuil d’assujettissement serait relevé à 2,57 millions d’euros (contre 1,3 millions d’euros aujourd'hui), afin de ne pas imposer les ménages devenus imposables du fait de la flambée des prix de l'immobilier mais qui ne disposent pas de revenus suffisants pour pouvoir être qualifiés de fortunés. Ensuite, l’assiette de cette contribution évoluerait. Aujourd'hui composée des actifs immobiliers non affectés à l’activité professionnelle de leur propriétaire, elle apparaît incohérente économiquement. D’une part, la « pierre-papier » et l’investissement locatif sont inclus dans le périmètre de l’IFI, alors même qu’il s’agit indéniablement
Amendement I-161 — Projet de loi de finances pour 2026
Référence : I-161
Acte observé : Cosignataire
État officiel : Adopté
Alors que le dispositif dit « Pacte Dutreil » fait régulièrement l’objet de critiques, le Groupe Les Républicains, convaincu de son rôle central dans la transmission des entreprises, souhaite en renforcer l’efficacité, tout en prévenant les effets de bord qui pourraient le fragiliser ou ouvrir la voie à des pratiques d’optimisation fiscale préjudiciables à l’économie française. L’objectif est de consolider le Pacte Dutreil en sécurisant ses conditions d’application et en limitant les dérogations abusives. Le Groupe Les Républicains propose donc, via le présent amendement : - de recentrer le Pacte Dutreil sur la seule fraction de la valeur des parts ou actions transmises correspondant à la détention de biens professionnels nécessaires à l’exercice de l’activité des sociétés transmises. Ceci afin d’éviter que des biens personnels bénéficient de l’exonération en étant inscrits à l’actif de l’entreprise ; - d’allonger la durée minimale de détention des actions transmises dans le cadre du d
Amendement I-2627 — Projet de loi de finances pour 2026
Référence : I-2627
Acte observé : Cosignataire
État officiel : Rejeté
Les centres de données constituent des infrastructures hautement stratégiques et fondamentales pour le développement de l’intelligence artificielle, ainsi que pour la digitalisation de l’économie française. Une fiscalité incitative et stable dans le temps favoriserait ainsi l’attractivité du territoire français pour l’accueil de ces infrastructures et serait un formidable relai de croissance et de compétitivité pour nos entreprises. Le passage d’une fiscalité de l’électricité de 0,5 à 10 euros/MWh en 2026 (soit une augmentation de + 1900 %) constitue par ailleurs un signal de marché très défavorable dans un contexte de concurrence internationale et européenne accrue, créant un risque d’effet d’éviction majeur pour la croissance et l’attractivité de nos territoires. Cet amendement a donc pour objectif d’aligner l’accise sur l’électricité des centres de données avec celle des activités électrosensibles (3 euros/MWh), puisque les centres de données sont effectivement électrosensibles, com
Amendement I-1045 — Projet de loi de finances pour 2026
Référence : I-1045
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement a pour objectif de réduire la fiscalité sur l’huile végétale hydrotraitée (HVO) en l’ajoutant à la liste des biocarburants bénéficiant d’une réduction fiscale afin de favoriser le développement de la filière française et de contribuer à la décarbonation des flottes de véhicules. Le secteur des transports représente 31 % des émissions de gaz à effet de serre de la France. C’est le premier contributeur à l’empreinte carbone de la France. Face à ce constat, les acteurs de la filière transports doivent trouver des solutions. Cela passe notamment par le développement des biocarburants. Dans ce contexte, le HVO émerge comme une solution prometteuse. Ce biocarburant innovant se distingue par sa structure chimique identique à celle du diesel fossile, lui permettant d’être utilisé dans les moteurs diesel existants sans nécessiter de modifications techniques. L’attrait principal du HVO réside dans son impact environnemental considérablement réduit. Il est synonyme de : ‑Réduction
Amendement I-1698 — Projet de loi de finances pour 2026
Référence : I-1698
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour finalité de rétablir la réduction d’impôt auparavant accordée aux familles dont les enfants sont inscrits dans l’enseignement secondaire ou supérieur, réduction que l’article 5 du projet de loi de finances pour 2026 entend supprimer. Même modeste, cette mesure constitue pourtant un signe clair de reconnaissance pour les millions de parents qui assument l’effort financier nécessaire à la réussite scolaire et universitaire de leurs enfants. Elle incarne une vision équilibrée de la solidarité nationale, dans laquelle la contribution des familles à l’éducation trouvait une compensation juste au plan fiscal. En y renonçant au nom de la maîtrise de la dépense publique, on fragilise cet équilibre et on ignore les réalités économiques auxquelles les classes moyennes sont confrontées. Les frais liés à la scolarité n’ont fait qu’augmenter ces dernières années. Dans ce contexte, cette réduction d’impôt constitue non seulement une aide financière, mais aussi un soutien
Amendement I-1849 — Projet de loi de finances pour 2026
Référence : I-1849
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à annuler la suppression de l’abattement fiscal de 10 % applicable aux pensions de retraite prévue par le Gouvernement. Le projet de loi de Finances pour 2026 prévoit de substituer à l’abattement proportionnel actuel de 10 % un abattement forfaitaire uniforme de 2 000 € appliqué au montant total des pensions de retraite perçues par chaque membre du foyer fiscal. Ce dispositif conduit à demander un effort supplémentaire aux retraités qui, pour la plupart, ne verront déjà pas leur pension de retraite indexée en 2026. Par ailleurs, en individualisant l’abattement pour chaque membre du foyer fiscal, ce dispositif aurait des effets défavorables aux foyers qui ne perçoivent qu’une seule retraite à la suite de la disparition de leur conjoint ou parce qu’une seule personne perçoit une retraite au sein du foyer. Il convient donc de supprimer cette mesure.
Amendement I-2561 — Projet de loi de finances pour 2026
Référence : I-2561
Acte observé : Cosignataire
État officiel : Rejeté
Le dispositif actuel du Crédit d’impôt famille (CIFAM) permet notamment d’inciter les entreprises à financer des berceaux pour accueillir les enfants de leurs employés. Néanmoins, deux rapports publiés en 2024, celui réalisé conjointement par l’IGAS et l’IGF et celui de la Cour des Comptes, ont révélé certains effets d’aubaine. Ils ont aussi souligné qu’une adaptation était nécessaire afin de s’assurer que le crédit d’impôt profite pleinement aux familles. En 2025, le rapport sénatorial intitulé « Pour un contrôle des crèches au service de la qualité de l’accueil des enfants » , de nos collègues Laurence Muller‑Bronn, Émilienne Poumirol et Olivier Henno, soulignait que les pratiques d’intermédiation des grands groupes de crèches contribuent à « augmenter de manière non raisonnable le prix des places des berceaux tout en faisant supporter ce surcoût par la collectivité publique via l’éligibilité de ces dépenses au CIFAM ». Prenant acte de ces constats, le présent amendement propose d’in
Amendement I-1179 — Projet de loi de finances pour 2026
Référence : I-1179
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à abaisser le plafond du crédit d’impôt recherche tout en augmentant le taux de subvention pour accroître son efficacité à enveloppe budgétaire constante. L’innovation, la recherche et le développement (R&D) sont les principales sources de gains de productivité et de croissance à long terme. Le crédit d’impôt recherche (CIR), conçu en 1983 pour encourager et soutenir les activités de recherche et développement des entreprises, est devenu la dépense fiscale la plus coûteuse depuis 2023, représentant 7,7 milliards d’euros de dépenses fiscales. Cette réforme du crédit d’impôt concourt à deux objectifs, d’une part l’amélioration de l’efficience de la dépense publique et d’autre part rendre le CIR plus accessible aux petites et moyennes entreprises tout en maintenant l’investissement des entreprises dans les activités de recherche et développement. En effet, pour être pleinement efficace, le CIR doit concourir à subventionner des investissements en R&D qui n’auraient pu
Amendement I-36 — Projet de loi de finances pour 2026
Référence : I-36
Acte observé : Cosignataire
État officiel : Adopté
Cet article prévoit d’augmenter sur 3 ans les taxes sur le superéthanol‑E85 à partir du 1er janvier 2026. Une telle mesure augmenterait le prix à la pompe de 40 à 50 centimes par litre d’E85, si elle était intégralement répercutée sur ce carburant. Dans le cas où elle serait répartie, selon les choix des distributeurs, sur toutes les essences dont l’E85, la hausse des prix atteindrait 2,3 centimes pour chaque litre d’essence acheté par les 16 millions d’automobilistes français qui roulent à l’essence. Au 10 octobre 2025, le prix moyen du superéthanol E85 est de 0,71 €/l1, contre 1,68 €/l pour le SP95‑E10. Un automobiliste qui parcourt 13 000km/an, kilométrage moyen en France, peut ainsi économiser environ 700 € sur son budget carburant. Par ailleurs, le superéthanol‑E85 contient entre 60 % et 85 % de bioéthanol. La France est le premier producteur européen de bioéthanol, issu quasiment à 100 % de productions agricoles françaises, blé, maïs et betterave à sucre, ainsi que des déchets et
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale
Collectivité municipale non précisée — HATVP
Titulaire — 1 juillet 2017 à aujourd’hui
Établissement ou organisme public local
maire de secteur
Commune de secteur — secteur
Ancien titulaire — 1 avril 2014 au 31 juillet 2017
Établissement ou organisme public local
conseillere communautiare
Intercommunalité non précisée — HATVP
Ancien titulaire — 1 avril 2014 au 31 décembre 2020
Autre organisme public ou parapublic
PRESIDENTE DU GIP
VILLE DE MARSEILLE — Bouches-du-Rhône(13)
Titulaire — 1 avril 2013 au 30 avril 2014
Établissement public de l’État
depute
Assemblée nationale — France
Ancien titulaire — 1 janvier 2012 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Marseille
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Bouches-Du-Rhône
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES
Liste électorale
- Liste union de la droite
Nuance électorale officielle