
Fiche publique sourcée
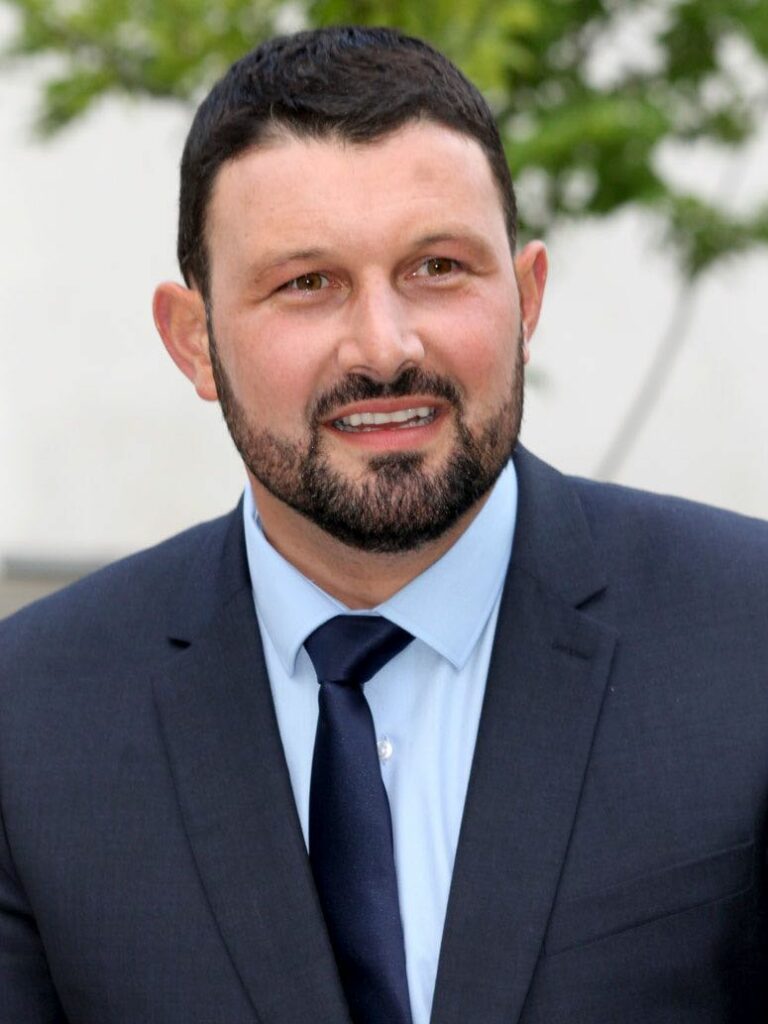
Xavier Iacovelli
Conseiller municipal — Suresnes
Département : Hauts-De-Seine (92)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Xavier Iacovelli, né le 31 mars 1981 à Suresnes (Hauts-de-Seine), est un homme politique français. Membre du Parti socialiste de 2002 à 2019 puis de Démocrates et progressistes depuis 2020, il est conseiller municipal de Suresnes depuis 2008, après avoir été candidat à la mairie à quatre reprises, et sénateur des Hauts-de-Seine depuis 2017. Au sein du parti à la rose, il est le premier secrétaire de la fédération des Hauts-de-Seine de 2015 à 2019 avant de rejoindre les rangs d'Emmanuel Macron, fondant en 2020 le parti Territoire de progrès avec d'anciens socialistes soutenant le président de la République. D'abord secrétaire puis délégué général du parti qui se présente comme l'aile social-démocrate de la majorité présidentielle, il en devient le président en 2025. En 2014, il est condamné à 1 500 € pour avoir financé la formation en communication d’une militante non élue avec des fonds destinés aux élus.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40954423Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Xavier_IacovelliSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Xavier Iacovelli » — révision 238130177 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Xavier Iacovelli.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Xavier Iacovelli — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Xavier IACOVELLI — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 septembre 2025
Déclaration modificative.
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 avril 2017 à 30 novembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 9 novembre 2023
5 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 avril 2012 à 31 juillet 2019.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Suresnes
Source officielleVoir la sourceHauts-De-Seine
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Unis pour nos communes des Hauts-de-Seine - Majorité sénatoriale — 26,91 % des suffrages exprimés
- Avec vous, pour nos communes — 18,96 % des suffrages exprimés
- Union de la gauche et des écologistes — 18,87 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (100)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 5 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 166 acte(s) correspondant aux filtres — page 19 sur 59. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-610 — Projet de loi de finances pour 2026
Référence : I-610
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’instaurer une contribution spécifique des grandes entreprises de services numériques proposant des services en lien avec le transport de personne afin de financer la transition énergétique, la rénovation des infrastructures routières et le développement des mobilités douces et partagées. Alors que les géants du numérique réalisent des profits considérables sur le territoire national grâce à l’utilisation des réseaux de transport, leur activité génère une pression accrue sur les infrastructures publiques et contribue à l’augmentation des émissions de gaz à effet de serre. Pourtant, leur participation à l’effort collectif de transition écologique et de modernisation des mobilités reste insuffisante. Il est demandé au Gouvernement d’orienter les recettes de cette taxe aux collectivités territoriales compétentes en matière de voirie et de mobilités.
Amendement I-1791 — Projet de loi de finances pour 2026
Référence : I-1791
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement a pour objet réévaluer la trajectoire de la TGAP incinération, notamment pour les installations les moins performantes. Cette corrélation est indispensable pour s’assurer que ces taxes remplissent réellement leurs objectifs environnementaux : réduction de la production de déchets, amélioration du tri et augmentation de la valorisation. En effet, si ce levier a été efficace pour limiter la mise en décharge, la plupart des tonnages ont été fléchés vers l’incinération plutôt que vers le recyclage, ne répondant que partiellement à l’objectif initial. Par ailleurs, il apparaît indispensable d’assurer, sur l’ensemble du territoire, un accès équitable aux différentes capacités de traitement pour l’ensemble des acteurs, qu’ils soient publics ou privés. En effet, la forte concentration des installations d’incinération à proximité des grandes métropoles crée des disparités territoriales et compromet l’efficacité globale de la gestion des déchets. Les trajectoires proposées
Amendement I-178 — Projet de loi de finances pour 2026
Référence : I-178
Acte observé : Cosignataire
État officiel : Adopté
Depuis l’adoption de la loi de finances pour 2022, les gratifications volontaires versées par la clientèle au titre du service bénéficient d’un régime fiscal et social dérogatoire, ces sommes n’étant soumises ni à l’impôt sur le revenu ni aux prélèvements sociaux obligatoires. Ce dispositif temporaire, dont la validité a été prolongée d’une année supplémentaire lors du vote de la loi de finances pour 2025, arrive à son terme le 31 décembre 2025. L’application de cette disposition a démontré son efficacité tant du point de vue des employeurs que des employés concernés. Elle contribue à renforcer l’attractivité de professions confrontées à d’importantes difficultés de recrutement, notamment dans les branches de l’hébergement touristique et de la gastronomie. Parallèlement, elle constitue un levier de soutien économique direct pour les travailleurs de ces secteurs, pour lesquels ces rémunérations complémentaires représentent fréquemment une fraction substantielle de leurs ressources mensu
Amendement I-177 — Projet de loi de finances pour 2026
Référence : I-177
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à revaloriser le revenu plafond de la première tranche (taux de 11 %) du barème de l’impôt sur les revenus à hauteur de l’inflation (soit 1 %). Cette mesure permettrait à 200 000 foyers fiscaux de ne pas entrer dans l’impôt sur le revenu en 2026. Sans cette revalorisation, ces ménages aux revenus modestes, dont les salaires ont progressé avec l’inflation, franchiraient le seuil d’imposition et deviendraient imposables pour la première fois. Face au gel du barème prévu dans le PLF 2026, cet amendement cible une protection ciblée des contribuables les plus modestes, ceux qui se situent juste au‑dessus du seuil de non‑imposition. Cet amendement constitue un compromis entre rigueur budgétaire et justice fiscale : il préserve l’essentiel des recettes attendues du gel du barème (1,7 milliard d’euros sur 1,9 milliard) tout en épargnant les contribuables aux revenus les plus faibles d’une hausse d’impôt qu’ils subiraient mécaniquement du fait de l’inflation.
Amendement I-2655 — Projet de loi de finances pour 2026
Référence : I-2655
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à réintroduire, en première partie du projet de loi de finances pour 2026, le « statut du bailleur privé » adopté par l’Assemblée nationale après l’article 12, tout en l’adaptant aux réalités des territoires ultramarins et, plus largement, des territoires où la crise du logement est particulièrement aiguë. Il reprend l’architecture de l’amendement n° I‑582 rectifié : création d’un nouveau i au 1° du I de l’article 31 du code général des impôts instituant un amortissement applicable aux logements loués nus à titre de résidence principale, sous conditions de durée de location et de plafonds de loyers. Trois ajustements sont proposés : ‑ Élargir le dispositif à l’ensemble des logements, sans le limiter de fait aux seuls immeubles d’habitation collectifs. Dans les départements et régions d’outre‑mer, comme dans de nombreuses zones rurales ou périurbaines de l’Hexagone, l’offre locative repose largement sur la maison individuelle ou de petits ensembles diffus. Res
Amendement I-1792 — Projet de loi de finances pour 2026
Référence : I-1792
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à encadrer strictement la distribution des sachets de nicotine et à les fiscaliser, en réservant leur commercialisation exclusive au réseau des buralistes. L’idée générale est largement partagée sur les bancs de l’Assemblée nationale comme du Sénat comme en attestent les nombreuses propositions de lois déposées en ce sens et pour plusieurs d’entre elles, transpartisanes. Contrairement au snus, dont la vente est interdite dans l’Union européenne (sauf en Suède), les sachets de nicotine ne contiennent pas de tabac et sont consommés sans combustion. Jusqu’à une période très récente, ils n’étaient soumis à aucun cadre juridique spécifique. Leur diffusion croissante, notamment auprès des jeunes, ainsi que plusieurs cas d’intoxication liés aux fortes teneurs en nicotine de certains produits (jusqu’à 50 mg par sachet), ont conduit le Gouvernement à adopter par décret une interdiction générale de leur commercialisation, applicable au 1er avril 2026. Si cette décision peut s
Amendement I-1209 — Projet de loi de finances pour 2026
Référence : I-1209
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement porté et adopté de manière transpartisane à l’Assemblée nationale vise à instituer un fonds national de 800 millions d’euros pour assurer la mise en œuvre concrète de la législation du 7 février 2022 sur la protection infantile. Cette réglementation représente indéniablement un progrès significatif pour les jeunes adultes pris en charge par les services de protection de l’enfance. Elle établit juridiquement, pour la première fois, l’exigence d’un suivi systématique prolongé jusqu’à 21 ans, témoignant ainsi de la reconnaissance du caractère essentiel de la continuité pédagogique lors du passage à l’indépendance. Cependant, après trois années d’existence de la réforme « Taquet » , l’enquête menée par le collectif « Cause Majeur ! » révèle une situation alarmante : de multiples collectivités territoriales n’honorent pas encore cette exigence légale. Par conséquent, de nombreux jeunes adultes quittant le système de protection se trouvent plongés dans une vulnérabilité économ
Amendement I-1277 — Projet de loi de finances pour 2026
Référence : I-1277
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à modifier l’article 735 du code général des impôts afin de simplifier et d’uniformiser le traitement fiscal des actes translatifs de propriété ou d’usufruit incluant des meubles et des immeubles. Aujourd’hui, les acquéreurs d’un bien immobilier ont la possibilité d’exclure du montant de la vente une somme forfaitaire correspondant aux meubles laissés par le vendeur, si tant est qu’ils soient désignés, estimés et stipulés dans le contrat. Ainsi, cette somme forfaitaire peut ne pas être taxée dans le montant retenu par le notaire lors du calcul final. Par ailleurs, il est important de rappeler que les prêts immobiliers octroyés par les banques ne concernent pas le montant des biens mobiliers. Il est donc proposé que le droit d’enregistrement soit désormais perçu sur la totalité du prix, incluant la valeur des meubles et des objets mobiliers associés, au taux réglé pour les immeubles. Toute tentative destinée à distinguer un prix particulier pour les objets mobiliers
Amendement I-2562 — Projet de loi de finances pour 2026
Référence : I-2562
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à prolonger jusqu’au 31 décembre 2027 le crédit d’impôt pour les travaux d’adaptation du logement à la perte d’autonomie ou au handicap. Face à l’enjeu du vieillissement de la population et de la perte d’autonomie, il convient de poursuivre les efforts d’adaptation des logements pour soutenir le maintien à domicile des personnes et agir pour la prévention d’accidents. La poursuite de cette politique de prévention constitue un levier majeur pour améliorer la sécurité et la qualité de vie des personnes âgées ou en situation de handicap, en réduisant les risques d’accidents et en évitant des hospitalisations ou des placements souvent contraints. La France comptera plus de 20 millions de personnes âgées de plus de 60 ans d’ici 2030, dont près de 5 millions en situation de perte d’autonomie partielle ou totale. Adapter le logement constitue donc une priorité politique pour anticiper les besoins croissants liés au vieillissement et éviter une explosion des placements en é
Amendement I-1224 — Projet de loi de finances pour 2026
Référence : I-1224
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objectif d’améliorer l’efficacité et le rendement de la taxe sur les transactions financières (TTF) à travers plusieurs ajustements substantiels. Premièrement, il procède à un élargissement de l’assiette de la taxe. Celle‑ci s’appliquera désormais aux opérations intraday, c’est‑à‑dire aux transactions réalisées dans la même journée de négociation. Toutefois, les teneurs de marché, qui assurent la fluidité des échanges, bénéficieront d’une exemption. Par ailleurs, le périmètre de la TTF sera élargi aux produits dérivés sur actions ainsi qu’aux dérivés échangés sur les marchés de gré à gré, à l’exception de ceux utilisés à des fins de couverture. Deuxièmement, l’amendement organise la centralisation afin d’améliorer le recouvrement de la taxe. La collecte de la TTF sera confiée à la Direction générale des Finances publiques (DGFiP), qui s’appuiera sur les données des registres RDT2 (Reporting Direct des Transactions). Ces registres, maintenus par l’Autorité des marc
Amendement I-1785 — Projet de loi de finances pour 2026
Référence : I-1785
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement entend ainsi transcrire le vœu d’une augmentation du crédit d’impôt pour les trois prochaines années ; formulé par 136 parlementaires de différents groupes dans leur récente proposition de résolution transpartisane visant à la sauvegarde du développement de l’agriculture biologique (déposée le 30 septembre 2025). Il inscrit, par rapport à la proposition du Gouvernement, un plafond rehaussé à 6 000 € (contre 4 500 € actuellement) pour les agriculteurs s’inscrivant dans la démarche de l’agriculture biologique (au moins 40 % de leurs recettes). En conséquence, le cumul de ce crédit d’impôt en faveur de l’agriculture biologique réhaussé avec l’aide conversion en AB serait permis à hauteur de 7 000 €. Il paraît en effet souhaitable d’encourager l’agriculture biologique, mode de production proscrivant l’usage de pesticides de synthèse, alors que les producteurs biologiques et la filière biologique traversent une crise depuis plusieurs années. Les surfaces en agriculture biolo
Amendement I-1795 — Projet de loi de finances pour 2026
Référence : I-1795
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à rétablir la revalorisation annuelle du plafond de la Taxe Additionnelle à la Taxe sur le Foncier Non‑Bati (TATFNB, la taxe affectée pour frais de chambres d’agriculture) via son indexation sur l’indice des prix à la consommation (comme la TFNB) et, par conséquent, à relever le montant de taxe affectée aux Chambres d’agriculture pour 2026 de 1,1 % soit 3,6 millions d’euros. La TATFNB étant principalement payée par les agriculteurs, cette mesure n’a pas d’impact budgétaire pour l’État. La loi d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture a mis en place le réseau France Services Agriculture. Dans le cadre de France Services Agriculture, les chambres d’agriculture se verront confiées à compter du 1er janvier 2027 une mission d’accueil, d’information et d’orientation des porteurs de projets en agriculture, ainsi que l’animation et la coordination du dispositif FSA. Cette mission d’animation et de coordination
Amendement I-1786 — Projet de loi de finances pour 2026
Référence : I-1786
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à étendre de douze à vingt‑quatre mois le délai laissé aux exploitants agricoles pour reconstituer leur cheptel, après avoir perçu l’indemnisation prévue par l’article 10, en cas d’abattage d’animaux à la suite d’un évènement sanitaire. En effet, si l’indemnité d’abattage est exonérée d’impôt si elle permet de reconstituer le cheptel détruit, dans la pratique, le délai d’un an s’avère trop court. La reconstitution d’un cheptel ne se limite pas au simple rachat d’animaux, mais comprend l’élevage des génisses dans des conditions optimales, la remise en l’état des installations et le respect des contraintes sanitaires. C’est pourquoi cet amendement permet de mieux s’adapter aux réalités agricoles.
Amendement I-1788 — Projet de loi de finances pour 2026
Référence : I-1788
Acte observé : Cosignataire
Le secteur des palettes en bois connaît depuis plusieurs années une dérive massive liée aux achats en espèces réalisés auprès de particuliers. Ce mode de paiement, toléré par la réglementation dans la limite de 1 000 €, alimente un marché parallèle estimé à 125 millions d’euros par an, échappant à toute traçabilité et générant une perte de recettes fiscales d’environ 33 millions d’euros de TVA et plus de 3 millions d’euros d’impôt sur les sociétés. Cette économie souterraine favorise également des infractions graves : – 500 000 palettes volées en 2023, préjudice de 6,9 M €, avec des enquêtes ouvertes au niveau européen ; – multiplication de vols à main armée sur les sites de reconditionnement ; – existence de filières illégales, dépôts sauvages et absence totale de contrôle environnemental ; – recours massif au travail dissimulé, estimé entre 550 et 600 personnes. Le précédent existe : en 2011, une modification identique du même article a permis d’assainir le secteur des métaux ferreux
Amendement I-1789 — Projet de loi de finances pour 2026
Référence : I-1789
Acte observé : Cosignataire
Cet amendement complète le précédent en étendant aux palettes en bois l’obligation de déclaration prévue à l’article 1649 bis du CGI pour les achats habituels de métaux. Cette obligation est indispensable pour : –tracer les flux de palettes, aujourd’hui massivement collectées en espèces ; –fournir aux services fiscaux et aux forces de l’ordre les informations permettant d’enquêter efficacement sur les fraudes et vols ; –restaurer une équité fiscale et assurer la perception de recettes estimées à 33 M € de TVA par an perdues à cause de l’économie parallèle L’obligation de déclarer l’identité des vendeurs et le cumul annuel des achats permettra de mettre fin à la multiplication de micro‑transactions destinées à contourner le plafond de paiement en espèces. Sans un tel encadrement, une part significative des palettes en bois échappera également aux futures obligations liées à la filière REP Emballages Industriels et Commerciaux, ce qui nuirait aux objectifs nationaux et européens de traça
Amendement I-1798 — Projet de loi de finances pour 2026
Référence : I-1798
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à remédier aux conséquences d’un changement de doctrine de l’administration fiscale, qui conduit à une double imposition récente et injustifiée à la CFE des logements meublés loués dans le cadre d'un bail commercial à des exploitants de résidences para-hôtelières. L’article 1447 du CGI pose le principe de l’assujettissement à la CFE de manière très large. Suivent de nombreuses dispositions d’exonérations, dont l’article 1459, qui pose les exonérations sur les locations de locaux dans l’habitation du bailleur, c’est-à-dire les meublés de tourisme, les gites, etc., mais pas les résidences para-hôtelières (ie les résidences gérées avec un exploitant de type Les Citadines, Adagio, Appart’City, etc.) Dans le cas des résidences para-hôtelières, un changement de doctrine fiscale conduit à une double imposition du bailleur et du preneur, sans fondement économique, alors que le bailleur n’exerce pas lui-même l’activité puisque le bien est loué en bail commercial à un
Amendement I-1787 — Projet de loi de finances pour 2026
Référence : I-1787
Acte observé : Cosignataire
État officiel : Rejeté
Le présent article vise à corriger la réforme du régime fiscal de la location meublée non professionnelle (LMNP) intervenue dans la loi de finances pour 2025. Cette réforme, qui devait cibler les locations de type Airbnb, a eu une portée beaucoup plus large car elle a introduit l’obligation de réintégrer les amortissements fiscalement déduits dans le calcul de la plus‑value des ventes d’immeubles des LMNP. L’objectif de la loi était de supprimer « le biais fiscal en faveur du régime de la LMNP [qui] concourt à renforcer les incitations économiques en faveur de la location de courte durée et à accroître les tensions sur le marché locatif. » et de lutter contre « l’attrition de l’offre de logements affectés à la résidence principale, en incitant à la location meublée de courte durée et à vocation touristique. » (exposé des motifs de la loi). Pour limiter cette mesure uniquement aux logements destinés à l’habitation, l’article prévoit une exonération pour certaines catégories de biens sou
Amendement I-1794 — Projet de loi de finances pour 2026
Référence : I-1794
Acte observé : Cosignataire
État officiel : Non soutenu
L’augmentation du droit de timbre applicable aux demandes de naturalisation, portée de 55 euros à 255 euros, constitue une hausse particulièrement significative. Une telle mesure risque d’introduire un frein financier réel pour de nombreuses personnes éligibles à la nationalité française, en particulier celles disposant de revenus modestes. La nationalité ne saurait devenir un critère dépendant des capacités financières, au risque de créer, de fait, une forme de « nationalité censitaire ». Or, l’accès à la nationalité repose aujourd’hui sur un ensemble de conditions déjà strictement encadrées et récemment renforcées, qu’il s’agisse de l’intégration, des ressources, de la stabilité du séjour ou de la maîtrise de la langue. Ajouter un obstacle financier supplémentaire va au‑delà des exigences légitimes liées à l’instruction du dossier. Du point de vue de l’efficacité administrative, une hausse de cette ampleur peut également produire un effet désincitatif, retardant ou dissuadant le dépô
Amendement I-1790 — Projet de loi de finances pour 2026
Référence : I-1790
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement a pour objet de limiter l’augmentation de la TGAP Stockage tout en réévaluant la trajectoire de la TGAP incinération, notamment pour les installations les moins performantes. Cette corrélation est indispensable pour s’assurer que ces taxes remplissent réellement leurs objectifs environnementaux : réduction de la production de déchets, amélioration du tri et augmentation de la valorisation. En effet, si ce levier a été efficace pour limiter la mise en décharge, la plupart des tonnages ont été fléchés vers l’incinération plutôt que vers le recyclage, ne répondant que partiellement à l’objectif initial. Par ailleurs, il apparaît indispensable d’assurer, sur l’ensemble du territoire, un accès équitable aux différentes capacités de traitement pour l’ensemble des acteurs, qu’ils soient publics ou privés. En effet, la forte concentration des installations d’incinération à proximité des grandes métropoles crée des disparités territoriales et compromet l’efficacité globale
Amendement I-1783 — Projet de loi de finances pour 2026
Référence : I-1783
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à tenir compte des dettes liées aux disponibilités et titres taxables. La taxe sur le patrimoine financier a pour objet d’imposer les actifs des sociétés dites « holdings » afin d’assurer une juste contribution des personnes les plus fortunées qui recourent à ce type de montage. La fortune des sociétés holdings, et indirectement de leurs associés, ne peut néanmoins se mesurer qu’à l’aune de leur patrimoine net, déduction faite des dettes liées à leurs éléments de fortune. C’est d’ailleurs sur cette base nette que l’assiette est calculée pour les biens immobiliers et les titres des filiales patrimoniales contrôlées par la holding. Pour assurer une imposition cohérente avec l’esprit du texte, l’amendement propose donc de n’inclure dans l’assiette imposable de la taxe que la valeur « nette » vénale des disponibilités et des titres taxables.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseiller Municipal de Suresnes
Commune de Suresnes — Suresnes
Titulaire — 1 janvier 2020 à aujourd’hui
Établissement public de l’État
Senateur des hauts de seine
Sénat — France
Titulaire — 1 septembre 2017 à aujourd’hui
Établissement ou organisme public local
Conseiller Municipal de Suresnes
Commune de Suresnes — Suresnes
Titulaire — 1 mars 2014 à aujourd’hui
Autre organisme public ou parapublic
Conseiller de territoire POLD
Organisme public non précisé — HATVP
Ancien titulaire — 1 juillet 2020 — fin non documentée
Entreprise ou société publique
membre du conseil d'administration
SEM Théatre Jean Vilar — Hauts-de-Seine(92)
Titulaire — 1 avril 2017 au 30 novembre 2020
Autre organisme public ou parapublic
charge de mission développement économique et commerces
Mairie d'Alfortville — Hauts-de-Seine(92)
Titulaire — 1 juin 2016 au 31 octobre 2017
Autre organisme public ou parapublic
Conseiller de territoire POLD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 — fin non documentée
Autre organisme public ou parapublic
Premier Secrétaire du Parti Socialiste des Hauts de seine
Organisme public non précisé — HATVP
Ancien titulaire — 1 juin 2015 au 31 juillet 2019
Entreprise ou société publique
membre du conseil d'administration
SEM Théatre Jean Vilar — Hauts-de-Seine(92)
Titulaire — 1 avril 2012 au 30 novembre 2017
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Suresnes
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hauts-De-Seine
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 6 événement(s)
- Groupe Rassemblement des démocrates, progressistes et indépendants
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers centre
Nuance électorale officielle
- Renaissance
Nuance électorale officielle