
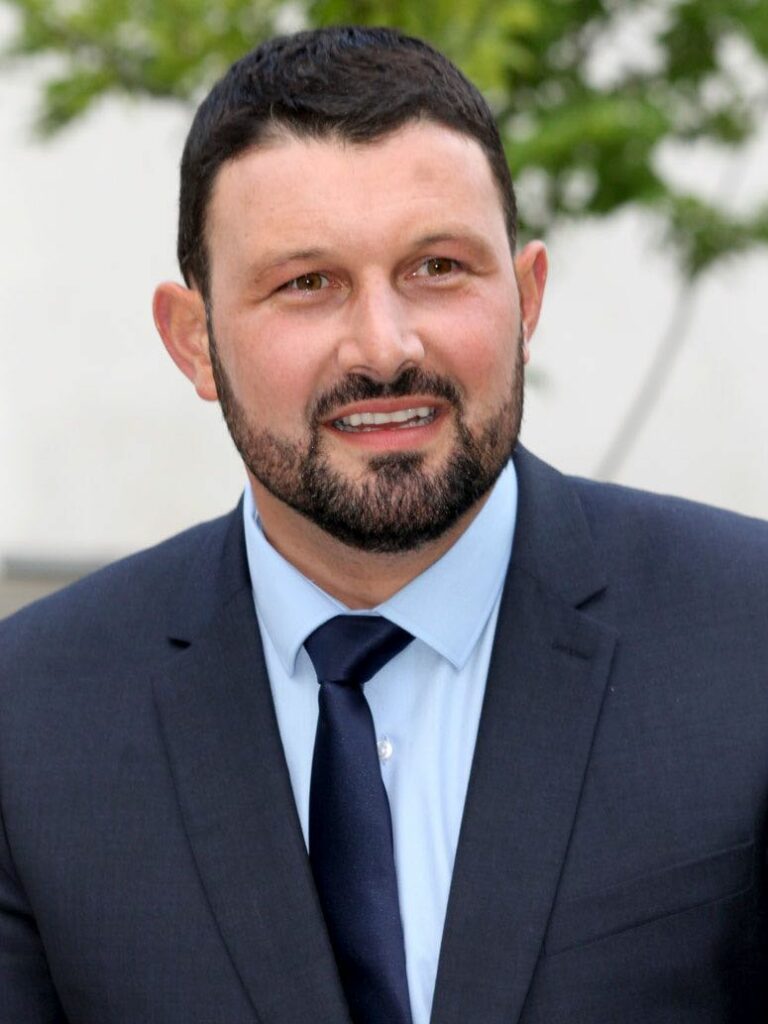
Fiche publique sourcée
Xavier Iacovelli
Conseiller municipal — Suresnes
Département : Hauts-De-Seine (92)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Xavier Iacovelli, né le 31 mars 1981 à Suresnes (Hauts-de-Seine), est un homme politique français. Membre du Parti socialiste de 2002 à 2019 puis de Démocrates et progressistes depuis 2020, il est conseiller municipal de Suresnes depuis 2008, après avoir été candidat à la mairie à quatre reprises, et sénateur des Hauts-de-Seine depuis 2017. Au sein du parti à la rose, il est le premier secrétaire de la fédération des Hauts-de-Seine de 2015 à 2019 avant de rejoindre les rangs d'Emmanuel Macron, fondant en 2020 le parti Territoire de progrès avec d'anciens socialistes soutenant le président de la République. D'abord secrétaire puis délégué général du parti qui se présente comme l'aile social-démocrate de la majorité présidentielle, il en devient le président en 2025. En 2014, il est condamné à 1 500 € pour avoir financé la formation en communication d’une militante non élue avec des fonds destinés aux élus.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40954423Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Xavier_IacovelliSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Xavier Iacovelli » — révision 238130177 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Xavier Iacovelli.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Xavier Iacovelli — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Xavier IACOVELLI — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 septembre 2025
Déclaration modificative.
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 avril 2017 à 30 novembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 9 novembre 2023
5 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 avril 2012 à 31 juillet 2019.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Suresnes
Source officielleVoir la sourceHauts-De-Seine
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Unis pour nos communes des Hauts-de-Seine - Majorité sénatoriale — 26,91 % des suffrages exprimés
- Avec vous, pour nos communes — 18,96 % des suffrages exprimés
- Union de la gauche et des écologistes — 18,87 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (100)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 5 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 166 acte(s) correspondant aux filtres — page 21 sur 59. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1278 — Projet de loi de finances pour 2026
Référence : I-1278
Acte observé : Cosignataire
État officiel : Retiré
Le dispositif « Denormandie » a été conçu pour encourager l’investissement locatif dans l’immobilier ancien et soutenir la rénovation de logements dégradés. Il s’applique actuellement jusqu’au 31 décembre 2027. D’après le rapport d’évaluation n° 1647 du programme « Action cœur de ville » , malgré certaines difficultés liées aux critères d’éligibilité et aux délais d’acquisition et de réalisation des travaux, ce dispositif présente des atouts majeurs. Les opérations menées sont le plus souvent de petite taille, bien intégrées au tissu urbain existant, et contribuent à rénover des logements anciens tout en améliorant leur performance énergétique. Ces interventions redynamisent ainsi des marchés locaux où l’offre de logements neufs demeure limitée. Cependant, compte tenu du temps nécessaire à l’acquisition des biens et à la réalisation des travaux, de nombreux projets d’investissement risquent d’être interrompus dès le printemps 2026, entraînant une perte d’opportunités de rénovation et u
Amendement I-1281 — Projet de loi de finances pour 2026
Référence : I-1281
Acte observé : Cosignataire
État officiel : Retiré
Notre pays traverse une crise du logement d’une ampleur inédite, caractérisée par un effondrement de la construction neuve, une envolée des prix, un accès à la propriété et à la location de plus en plus difficile, et une progression alarmante du nombre de personnes sans domicile. Cette situation fragilise la cohésion sociale, accentue les fractures territoriales et érode le pouvoir d’achat des ménages. Face à cette urgence, une relance ambitieuse de notre politique du logement s’impose pour stimuler l’offre, particulièrement dans les zones en tension, tout en garantissant un accès équitable au logement, notamment pour les ménages modestes et les jeunes générations. Cette politique doit simultanément s’inscrire dans les objectifs de transition écologique en accélérant la production de logements sobres en carbone, compatibles avec la neutralité climatique à l’horizon 2050. Le ralentissement du secteur immobilier engendre déjà des pertes massives de recettes publiques : environ 6 milliard
Amendement I-1284 — Projet de loi de finances pour 2026
Référence : I-1284
Acte observé : Cosignataire
État officiel : Rejeté
Le tourisme sportif est un facteur de dynamisme économique, d’attractivité des territoires et d’emploi. Sa pratique s’étend sur tout le territoire, de la montagne aux littoraux en passant par les plaines. A l’échelle des stations de montagne, les entreprises du commerce d’articles de sport représentent 1400 magasins de station qui accueillent chaque année 7 millions de vacanciers et qui emploient 10 000 personnes. S’agissant du littoral, c’est 185 marques qui contribuent à l’activité de 2,8 millions de touristes et 4 000 emplois pour 1,8 millards d’euros de chiffre d’affaires. Près de 11 millions de Français sont adeptes du tourisme sportif et 5 millions pratiquent le tourisme sportif d’itinérance. Le logement des travailleurs saisonniers est désormais une condition indispensable à l’embauche, si bien que deux tiers des magasins de sport de montagne hébergent au moins la moitié de leurs salariés. Il s’agit de territoires où la pression immobilière est très forte. Une grande partie de c
Amendement I-1282 — Projet de loi de finances pour 2026
Référence : I-1282
Acte observé : Cosignataire
État officiel : Rejeté
La sédentarité touche un public de plus en plus large et de plus en plus jeune. En effet, selon l’ANSES, 80 % des jeunes de 11 à 17 ans sont en dessous des seuils recommandés par l’OMS en termes d’activité physique et sportive ; 50 % des jeunes de 6 à 17 ans sont en précarité sanitaire en passant 4h30 par jour devant les écrans, et moins de 20 minutes à pratiquer une APS ; en outre, 95 % des adultes sont en fragilité sanitaire du fait d’un mode de vie trop sédentaire, avec des impacts sur l’incidence des maladies, notamment cardiovasculaires. Or la sédentarité n’est pas sans incidence sur la vie des Français et le budget de l’État. La sédentarité coûterait chaque année 17Mrds € au budget de l’État, et serait responsable de 9 % des décès en France. Face à cette situation, il est impératif que les Français inscrivent de l’activité physique et sportive dans leur quotidien. Nous disposons désormais de toutes les preuves et la littérature scientifique qui démontrent les effets bénéfiques su
Amendement I-1223 — Projet de loi de finances pour 2026
Référence : I-1223
Acte observé : Cosignataire
Amendement I-1211 — Projet de loi de finances pour 2026
Référence : I-1211
Acte observé : Cosignataire
État officiel : Rejeté
Le 25 juin 2024, le Gouvernement a agréé un accord étendant la prime « Ségur » à l’ensemble des professionnels du secteur sanitaire, social et médico‑social privé à but non lucratif. Cette décision, prise dans l’urgence sans validation préalable du comité des financeurs, impose aux départements une charge annuelle estimée par l’État à 170 millions d’euros. Conformément aux engagements pris par le Gouvernement, la moitié de cette charge – soit 85 millions d’euros – doit être compensée en 2025, 2026 et les années suivantes. L’année 2024 demeure toutefois non financée alors même que l’accord s’applique rétroactivement au 1er janvier 2024. Le présent amendement ouvre un prélèvement sur recettes de 85 millions d’euros, destiné à financer la part de l’État dans la compensation due aux départements, y compris au titre de l’exercice 2024. Il permettra ainsi aux départements de couvrir les dépenses générées par l’extension du Ségur aux structures relevant du champ de la branche associative sani
Amendement I-1210 — Projet de loi de finances pour 2026
Référence : I-1210
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objectif d’étendre les possibilités d’exonération de la taxe poids lourds (taxe sur les véhicules de transport de marchandises) en faveur du secteur agricole. Les mécanismes d’exonération que prévoit actuellement le code des impositions sur les biens et services produisent un effet nul, voire extrêmement limité, pour les exploitations agricoles. Pourtant, les activités agricoles s’appuient sur des flux indispensables au fonctionnement des exploitations : transport de minéraux, d’animaux, de végétaux ou de marchandises d’origine minérale, animale ou végétale, aussi bien pour la commercialisation de leur production que pour l’approvisionnement. L’État membre peut, selon l’article 6 de la directive « Eurovignette » (Directive 1999/62/CE), « maintenir des réductions ou des exonérations supplémentaires des taxes sur les véhicules, pour des raisons de politiques spécifiques de nature socio‑économiques ». L’agriculture entre pleinement dans cette catégorie de politique s
Amendement I-1205 — Projet de loi de finances pour 2026
Référence : I-1205
Acte observé : Cosignataire
Le vélo est un mode de déplacement rapide, bénéfique pour la santé et l’environnement. Il constitue un outil précieux au service de la transition écologique autant qu’un instrument pour la protection du pouvoir d’achat des ménages. Cet amendement vise à poursuivre les efforts en faveur d’une mobilité plus sobre et décarbonée, dans la suite des avancées du plan de sobriété 2022 et du plan vélo et marche 2023‐2027. La participation obligatoire par l’employeur à hauteur de 50 % des frais de location de vélo engagés par les employés, au même titre que les abonnements de transport collectif, est de nature à aider au développement de l’usage du vélo pour se rendre au travail L’amendement vise à étendre la prise en charge par l’employeur aux remboursements des frais de location de services privés de vélo et non des seuls services publics de location aujourd’hui inclus dans les obligations de l’employeur.
Amendement I-1208 — Projet de loi de finances pour 2026
Référence : I-1208
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à rétablir une équité en matière de taxe publicitaire appliquée aux biens et services « communication, numérique et culture » , en y incluant les jeux vidéo. La publicité dans les jeux vidéo peut être omniprésente, notamment dans les jeux gratuits à options d’achat intégrés en jeux. Ces publicités sont soit obligatoires et déclenchées automatiquement, soit optionnelles rapportant des bonus aux joueurs. Ces publicités de quelques secondes à plusieurs minutes ne font actuellement l’objet d’aucune régulation spécifique et ne rentre pas dans le champ d’application des mesures pour la télévision, la radio, les contenus audiovisuels à la demande, les documents imprimés ou la publicité extérieure. Il est proposé au Gouvernement d’affecter cette taxe au bénéfice du Centre national du cinéma et de l’image animée afin de soutenir l’industrie française du jeu vidéo.
Amendement I-1198 — Projet de loi de finances pour 2026
Référence : I-1198
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à proroger jusqu’au 31 décembre 2028 le régime d’exonération d’impôt sur les bénéfices, de taxe foncière et de contribution économique territoriale bénéficiant aux jeunes entreprises innovantes (JEI), dont l’échéance est actuellement fixée au 31 décembre 2025. Ces exonérations permettent de soutenir les petites et moyennes entreprises dans les premières années de leur existence tout en les incitant à investir dans la recherche et le développement. Ce dispositif concourt également à l’emploi des chercheurs et du personnel salarié associé à ces activités.
Amendement I-1197 — Projet de loi de finances pour 2026
Référence : I-1197
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à défiscaliser les dons des grands‑parents lorsqu’ils abondent un PER de leurs petits enfants. Ce dispositif a vocation à accompagner le développement d’une part de capitalisation dans notre système de retraite et mieux orienter l’épargne des Français vers l’épargne de long terme pour investir dans la croissance de l’économie.
Amendement I-1201 — Projet de loi de finances pour 2026
Référence : I-1201
Acte observé : Cosignataire
État officiel : Rejeté
Cette proposition s’inscrit dans un objectif d’accélération des projets sur friches, afin de faciliter la non-artificialisation des sols, dans une proposition complémentaire à l’objectif de zéro artificialisation nette. L’accélération des projets non artificialisants serait un axe puissant de progrès, positif, à la fois économique et écologique. À l’appui de cet axe, il conviendrait de travailler à la création d’un cadre dérogatoire bénéficiant aux projets sur friche pour leur donner un avantage comparé aux projets « artificialisants ». Ce dispositif global s’appuierait sur 4 piliers : -Dispenser les friches d’étude quatre saisons et d’études zones humides -Prioriser l’instruction par l’État des dossiers sur friche / « dossiers au-dessus de la pile » -Fiscalité incitative : payer la taxe d’aménagement uniquement sur la surface additionnelle créée. -Réduire fortement et garantir le délai de jugement des recours pour les projets sur friche. Cette proposition législative vise à répondre a
Amendement I-1202 — Projet de loi de finances pour 2026
Référence : I-1202
Acte observé : Cosignataire
État officiel : Rejeté
Le dispositif actuel de la taxe d’aménagement prévoit, pour les projets de grande envergure, que deux acomptes soient exigibles à échéances fixes — neuf et dix‑huit mois après la délivrance de l’autorisation d’urbanisme —, sans tenir compte du lancement effectif des travaux. Dans un contexte où les projets de construction connaissent des délais de mise en œuvre de plus en plus longs, en raison de conditions de financement tendues, de procédures administratives plus complexes et de recours contentieux nombreux, ce mécanisme crée une décorrélation croissante entre l’exigibilité de la taxe et la réalité du chantier. Cette anticipation fiscale, qui peut représenter plusieurs millions d’euros, mobilise des liquidités importantes avant même le démarrage effectif des opérations. Elle fragilise la capacité d’investissement des porteurs de projets, notamment dans les secteurs industriel, logistique et commercial, et accroît le risque de blocage ou d’abandon des opérations. Elle engendre égaleme
Amendement I-463 — Projet de loi de finances pour 2026
Référence : I-463
Acte observé : Cosignataire
État officiel : Retiré
Amendement de repli. Cet amendement vise à porter de 2 euros à 5 euros la taxe sur les petits colis en provenance de pays tiers dans les collectivités hors outre‑mer. Il est proposé par cette majoration de renforcer les objectifs poursuivis par le Gouvernement afin de mieux encadrer le e‑commerce en provenance de pays tiers, de lutter contre l’ultra fast fashion et de garantir une concurrence équitable avec nos industries textiles. Cela contribuerait en effet à protéger davantage l’industrie textile française, notamment en Bretagne, où des entreprises incarnent un savoir‑faire industriel, social et responsable largement valorisé, encore récemment à l’occasion du salon « Made in France, et qu’il est essentiel de préserver face à la concurrence déloyale des plateformes étrangères. Porter le montant à 10 euros donnerait à ce dispositif une portée plus dissuasive encore à l’égard des plateformes étrangères qui inondent le marché français de produits à bas coût, fabriqués dans des condition
Amendement I-411 — Projet de loi de finances pour 2026
Référence : I-411
Acte observé : Cosignataire
État officiel : Rejeté
Le projet de loi de finances pour 2026 opère un double durcissement du malus automobile. Elle prévoit, d’une part, d’abaisser le seuil de déclenchement du malus automobile à 108 grammes de CO2 émis par kilomètre dès 2026, et à 103 grammes de CO2 émis par kilomètre en 2027, et, d’autre part, d’abaisser le seuil de déclenchement du malus poids à 1,5 tonne en 2026. Ce durcissement s’inscrit dans un contexte fiscal plus large, marqué à la fois par un alourdissement continu de la fiscalité automobile et par un manque de visibilité dû aux modifications récurrentes des dispositifs en vigueur. Si ce cadre fiscal est défavorable aux particuliers comme professionnels de métropole, il frappe encore plus durement nos concitoyens ultramarins. Le malus touche directement plusieurs véhicules lourds particulièrement prisés dans les Outre‑mer, dont les pick‑ups par exemple. Ces véhicules, dont les prix sont déjà plus élevés que dans l’hexagone, essentiels à la vie économique et quotidienne de ces terri
Amendement I-412 — Projet de loi de finances pour 2026
Référence : I-412
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à maintenir le calendrier initial du dispositif de déduction exceptionnelle prévu à l’article 39 decies A du code général des impôts, en conservant son échéance au 31 décembre 2030. Ce dispositif, communément appelé « suramortissement », permet aux entreprises de déduire une fraction supplémentaire de la valeur d’origine des véhicules propres de leur résultat imposable. Il constitue un levier fiscal incitatif destiné à encourager l’acquisition de véhicules à motorisation alternative, dans une logique de transition énergétique. Le présent article prévoit de restreindre ce dispositif aux seuls véhicules à émission nulle, c’est‑à‑dire fonctionnant exclusivement à l’électricité ou à l’hydrogène. Cela signifie que les véhicules utilisant du B100 ou du biométhane carburant (bioGNV) ne seront plus éligibles à la déduction exceptionnelle à partir du 1er janvier 2027. Cette évolution constitue une réduction significative du soutien fiscal à deux technologies immédiate
Amendement I-28 — Projet de loi de finances pour 2026
Référence : I-28
Acte observé : Cosignataire
État officiel : Adopté
Alors que le taux de chômage et la pauvreté y demeurent des réalités très vives, ces réductions se font sans autre octroi de moyens en parallèle pour nos Outre‑mer. C’est pourquoi, je propose de supprimer cet article.
Amendement I-386 — Projet de loi de finances pour 2026
Référence : I-386
Acte observé : Cosignataire
État officiel : Adopté
Les exonérations en zone franche d’activité nouvelle génération (ZFANG), à destination des TPE‑PME, s’appliquent sur l’ensemble des départements et régions d’outre‑mer, et se concentrent sur les secteurs économiques les plus porteurs en termes de développement économique local et de créations d’emploi. Elles permettent de soutenir la compétitivité des acteurs de ces territoires ultramarins qui souffrent de contraintes structurelles. Le dispositif des ZFANG ouvre ainsi droit pour les entreprises des secteurs éligibles à un abattement de droit commun égal à 50 % du montant des bénéfices imposables à l’impôt sur les bénéfices, à 80 % de la base nette imposable de la cotisation foncière des entreprises (CFE) et à 50 % de la base d’imposition de la taxe foncière sur les propriétés bâties (TFPB). Cependant, à La Réunion, certaines communes faisant face à des difficultés structurelles ont vu leur situation aggravée en raison du cyclone Garance, qui a provoqué des dégâts dévastateurs en févrie
Amendement I-149 — Projet de loi de finances pour 2026
Référence : I-149
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à exonérer de droits de douane les produits agricoles, de la mer, métallurgiques et miniers des collectivités du Pacifique à leur entrée en métropole. Les collectivités du Pacifique, bien que faisant partie intégrante de la République française, demeure en dehors du territoire douanier de l’Union européenne. À ce titre, ses exportations vers la métropole sont soumis au régime des importations de pays tiers, entraînant l’application de droits de douane et de TVA à l’importation. Cette situation crée une distorsion de concurrence paradoxale entre un territoire français et le reste du territoire national, alors même que les produits concernés participent à la souveraineté économique et industrielle de la France. Cette exonération vise donc à aligner le régime douanier des collectivités du Pacifique sur celui appliqué aux autres collectivités françaises ultramarines, notamment les départements d’outre‑mer, où les échanges avec la métropole ne supportent pas de droits à
Amendement I-145 — Projet de loi de finances pour 2026
Référence : I-145
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose la création d’un dispositif fiscal incitatif destiné à encourager l’équipement en panneaux solaires photovoltaïques des foyers résidant en Outre‑mer. Depuis la suppression intervenue le 1er janvier 2014, aucun avantage fiscal spécifique ne vient soutenir ces installations chez les particuliers. L’abandon de cet outil au profit du seul dispositif MaPrimeRénov s’avère insuffisant pour lever le frein majeur que constitue le coût d’investissement initial, particulièrement dissuasif pour ces équipements. La réintroduction d’une incitation fiscale dédiée répond à un triple enjeu stratégique pour les territoires ultramarins. Elle favoriserait d’abord l’essor d’une énergie propre et renouvelable, pleinement cohérente avec les objectifs nationaux de transition écologique et de lutte contre le réchauffement climatique. Elle accompagnerait ensuite ces territoires, qui bénéficient d’un ensoleillement optimal et constant tout au long de l’année, vers une plus grande in
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseiller Municipal de Suresnes
Commune de Suresnes — Suresnes
Titulaire — 1 janvier 2020 à aujourd’hui
Établissement public de l’État
Senateur des hauts de seine
Sénat — France
Titulaire — 1 septembre 2017 à aujourd’hui
Établissement ou organisme public local
Conseiller Municipal de Suresnes
Commune de Suresnes — Suresnes
Titulaire — 1 mars 2014 à aujourd’hui
Autre organisme public ou parapublic
Conseiller de territoire POLD
Organisme public non précisé — HATVP
Ancien titulaire — 1 juillet 2020 — fin non documentée
Entreprise ou société publique
membre du conseil d'administration
SEM Théatre Jean Vilar — Hauts-de-Seine(92)
Titulaire — 1 avril 2017 au 30 novembre 2020
Autre organisme public ou parapublic
charge de mission développement économique et commerces
Mairie d'Alfortville — Hauts-de-Seine(92)
Titulaire — 1 juin 2016 au 31 octobre 2017
Autre organisme public ou parapublic
Conseiller de territoire POLD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 — fin non documentée
Autre organisme public ou parapublic
Premier Secrétaire du Parti Socialiste des Hauts de seine
Organisme public non précisé — HATVP
Ancien titulaire — 1 juin 2015 au 31 juillet 2019
Entreprise ou société publique
membre du conseil d'administration
SEM Théatre Jean Vilar — Hauts-de-Seine(92)
Titulaire — 1 avril 2012 au 30 novembre 2017
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Suresnes
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hauts-De-Seine
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 6 événement(s)
- Groupe Rassemblement des démocrates, progressistes et indépendants
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers centre
Nuance électorale officielle
- Renaissance
Nuance électorale officielle