
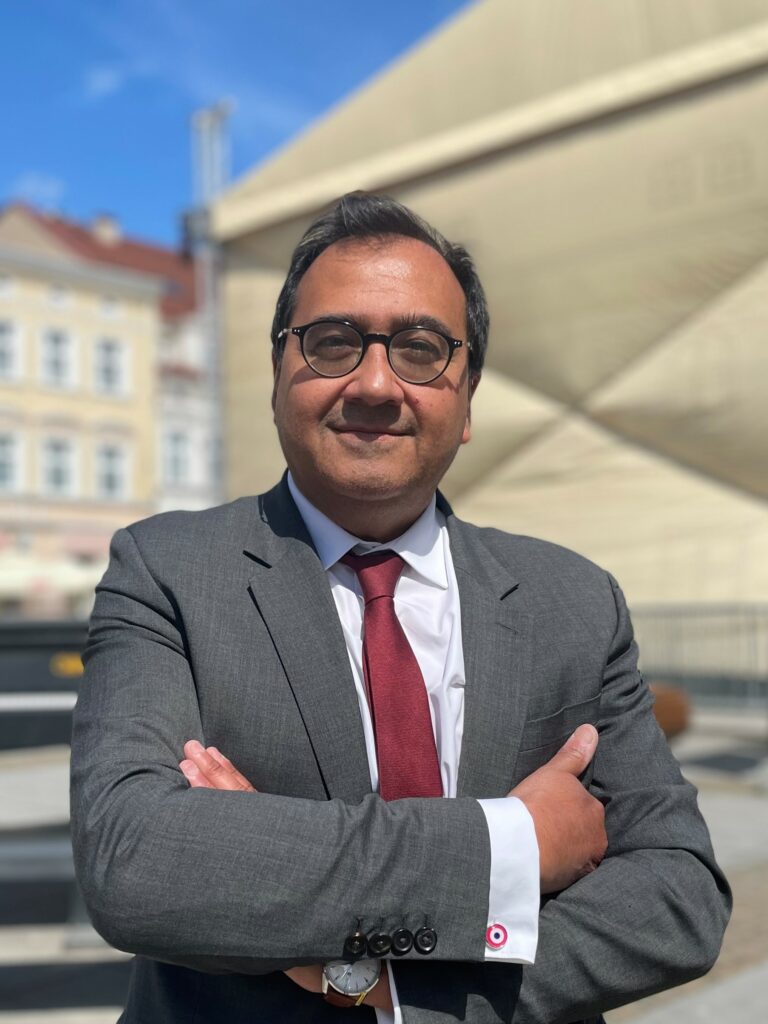
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 42 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2053 — Projet de loi de finances pour 2026
Référence : I-2053
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à intégrer le biogaz carburant (bioGNV) dans le mécanisme de la Taxe Incitative Relative à l’Utilisation de l’Énergie Renouvelable dans les Transports (TIRUERT) au même titre que le sont déjà l’électricité renouvelable et l’hydrogène bas carbone. Cette taxe vise à dynamiser le développement des carburants alternatifs. Or, le bioGNV, sous forme liquéfiée comme comprimée, est un carburant alternatif et renouvelable dont la technologie est éprouvée et dont la demande est sans cesse croissante sur le marché. Le bioGNV permet à la fois de défossiliser les véhicules roulant au GNV mais aussi de remplacer des véhicules diesels dont la conversion au bioGNV permet de réduire leur empreinte carbone de 85 %. Cet été, le mécanisme d’Incitation à la Réduction de l’Intensité Carbone dans les Carburants (IRICC), qui prévoyait bien de prendre en compte le bioGNV, a été reporté d’un an portant sa mise en œuvre au premier janvier 2027. Or, la Direction Générale de l’Energie et du Cli
Amendement II-670 — Projet de loi de finances pour 2026
Référence : II-670
Acte observé : Auteur principal
Le présent amendement vise à obtenir du Gouvernement la communication au Parlement des résultats de l’enquête conduite par la DGCCRF sur les pratiques concurrentielles dans le secteur funéraire, en particulier celles liées aux contrats obsèques en capital et aux désignations par défaut d’opérateurs funéraires partenaires. En mars 2025, une question orale avait alerté le Gouvernement sur les distorsions de concurrence constatées dans ce marché, où certains organismes financiers orientent les familles vers leurs opérateurs partenaires ou retardent le versement du capital lorsqu’un opérateur indépendant est choisi. Les chiffres disponibles alors faisaient état de 5,3 millions de contrats en cours en 2023 et d’une hausse de 15 % des nouveaux contrats cette même année (539 000 contre 467 000 en 2022). Depuis, les données 2024 confirment et accentuent cette dynamique : ‑5,7 millions de contrats en cours ; ‑550 800 nouveaux contrats (plus haut niveau depuis 2009) ; ‑près de 32,8 % des personn
Amendement II-672 — Projet de loi de finances pour 2026
Référence : II-672
Acte observé : Auteur principal
L’article L. 2223‑33‑1 du code général des collectivités territoriales prévoit que le capital versé au titre d’un contrat de financement d’obsèques doit être affecté à la réalisation des funérailles. Dans la pratique, ce droit est pourtant fragilisé par des pratiques qui pénalisent les familles souhaitant recourir à un opérateur funéraire indépendant, non partenaire de l’assureur. Deux difficultés principales sont constatées. D’une part, l’information est souvent inaccessible dans les délais très courts de l’organisation des obsèques : les ayants droit ne parviennent pas à connaître rapidement le montant du capital mobilisable, ce qui les expose à un risque financier au moment de signer un devis et les incite à se tourner vers l’opérateur partenaire de l’assureur, seul à disposer d’une information immédiate. Cette opacité conduit également certaines familles – notamment lorsqu’elles n’ont pas connaissance de l’existence du contrat souscrit par le défunt – à ne pas réclamer les sommes a
Amendement II-673 — Projet de loi de finances pour 2026
Référence : II-673
Acte observé : Auteur principal
Le marché de la prévoyance funéraire se divise en deux catégories distinctes, reconnues par le code général des collectivités territoriales : les contrats prévoyant des prestations d’obsèques à l’avance (dits « contrats en prestations » ), dont le contenu est détaillé et personnalisé conformément à l’article L. 2223‑34‑1, et les contrats d’assurance‑vie destinés au financement des obsèques (dits « contrats en capital » ). Si la désignation d’un opérateur funéraire dès la souscription est légitime dans le cadre d’un contrat en prestations, car elle reflète une volonté testamentaire organisée du vivant du souscripteur, cette logique ne saurait s’appliquer avec la même automaticité aux contrats en capital. Dans ces formules, l’objet du contrat est avant tout financier : constituer une épargne pour soulager les proches. Or, la pratique démontre que lors du dénouement de ces contrats en capital, les organismes assureurs ou leurs plateformes d’assistance orientent fréquemment les familles ve
Amendement II-671 — Projet de loi de finances pour 2026
Référence : II-671
Acte observé : Auteur principal
La liberté de choix de l’opérateur funéraire est un principe fondamental de la législation funéraire française depuis la loi de 1993. Cependant, dans la pratique, cette liberté est souvent entravée par des contraintes financières. De nombreux contrats d’assurance obsèques en capital prévoient un mécanisme de « tiers‑payant » (versement direct du capital à l’opérateur) qui est souvent réservé ou facilité pour les opérateurs funéraires partenaires de l’assureur. Si la famille choisit un opérateur indépendant non‑partenaire, elle est fréquemment contrainte de faire l’avance des frais, ce qui constitue un frein économique majeur et détourne les familles de leur choix initial. Le présent amendement vise à garantir la neutralité financière du choix de la famille. Il dispose que si un assureur propose une faculté de paiement direct à une entreprise funéraire, il doit l’ouvrir dans les mêmes conditions et délais à tout opérateur habilité choisi par les bénéficiaires, indépendamment de l’existe
Amendement I-1571 — Projet de loi de finances pour 2026
Référence : I-1571
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose la création d’un prélèvement, collecté par les agences de l’eau, dont l’objet est de contribuer au financement d’actions en matière de gestion des milieux aquatiques et de prévention des inondations (GEMAPI). Au préalable, la création d’un « prélèvement » est apparue plus pertinente que celle d’une nouvelle « redevance » , le Conseil constitutionnel ayant eu l’occasion de juger que les redevances perçues par les agences de l’eau relevaient en réalité de la catégorie des impositions de toute nature (cf. décision n° 82‑124 du 23 juin 1982). Sur le fond, plusieurs rapports du Sénat ont dressé le constat de la grande insuffisance des ressources issues de la taxe GEMAPI. Ainsi des conclusions de la mission conjointe de la commission des finances et de la commission de l’aménagement du territoire ( « Le défi de l’adaptation des territoires face aux inondations : simplifier l’action, renforcer la solidarité » , n° 775 [2023‑2024]) et du rapport d’information de l
Délégation française à l'Assemblée parlementaire du Conseil de l'Europe - APCE - Réunion COM JUR - Londres - 1 et 2/12/2025
Acte observé : Participant
Amendement I-1235 — Projet de loi de finances pour 2026
Référence : I-1235
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement propose de créer un crédit d’impôt au titre des charges de mécanisation collective afin d’encourager la mutualisation des matériels au sein des coopératives d’utilisation de matériel agricole (CUMA). La mécanisation représente aujourd’hui un poste de dépense majeur pour les exploitations agricoles françaises. Selon les données d’Agreste, elle s’élève à près de 18 milliards € par an, soit 25 à 30 % des charges d’exploitation, quand les pays voisins présentent des niveaux significativement inférieurs : 20 à 27 % en Allemagne, 20 à 25 % aux Pays‑Bas, 15 à 22 % en Italie, 15 à 20 % en Pologne, 18 à 24 % en Belgique et seulement 12 à 14 % en Espagne. Cette charge élevée s’explique notamment par un faible niveau de mutualisation des équipements agricoles : moins de 10 % des agriculteurs partagent aujourd’hui leur matériel au sein d’une structure collective. Or, la hausse continue du coût des agroéquipements accentue cette situation. Selon les données d’Axema, le prix de vente
Amendement I-1000 — Projet de loi de finances pour 2026
Référence : I-1000
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à réforme le crédit d’impôt pour les services à la personne (CISAP). Il est la deuxième dépense fiscale la plus coûteuse pour les finances publiques avec un montant estimé à 7,21 milliards d’euros en 2025. Dans le souci de concilier la lutte contre le travail dissimulé et le redressement des comptes publics, cet amendement propose de réduire le coût du crédit d’impôt pour les services à la personne (CISAP) en abaissant les plafonds de dépenses éligibles. Il exclut toutefois de cette réduction les familles monoparentales dont les réalités de vie sont différentes. Il est actuellement fixé à 12 000 €. Abaissé à 10 000 €, il permettrait de réaliser une économie de dizaines de millions d’euros. La diminution de ce plafond impliquerait de réduire en parallèle les plafonds de dépense pour la première année de recours au CISAP (13 000 € au lieu de 15 000 € actuellement). Pour chaque enfant à charge ou membre du foyer de plus de 65 ans, la majoration de 1 500 €
Amendement I-688 — Projet de loi de finances pour 2026
Référence : I-688
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer le mécanisme de double taxation à la TVA applicable aux colis postaux échangés entre particuliers à destination et au départ des Outre‑mer, qui constitue une discrimination fiscale injustifiée entre les territoires et frappe disproportionnément les populations ultramarines. La mission flash sur l’augmentation des prix des colis postaux, remise le 24 juin 2025 au sein de la délégation aux outre‑mer, a identifié et documenté un mécanisme fiscal problématique : les colis postaux envoyés entre particuliers en Outre‑mer supportent une double taxation à la TVA, qui n’existe pas pour les colis échangés en Hexagone. Concrètement, il faut distinguer les deux taux de TVA : Première TVA : la marchandise subit la TVA au moment de son achat initial (dans le pays d’origine ou en Hexagone) ;Deuxième TVA : le même bien subit à nouveau la TVA lors du dédouanement du colis postal en Outre‑mer, car les Outre‑mer, bien que faisant partie du territoire douanier europé
Amendement I-690 — Projet de loi de finances pour 2026
Référence : I-690
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise augmenter le taux de la taxe sur la publicité diffusée au moyen de services d’accès à des contenus audiovisuels à la demande, en particulier lorsque cette publicité se décline sur des services hébergeant des contenus pornographiques ou incitant à la violence. Il vise également à supprimer l’abattement de 66 % dont bénéficient les opérateurs permettant l’accès à des contenus audiovisuels créés par des utilisateurs privés à des fins de partage (YouTube, TikTok, etc.). En effet, le modèle économique de ces plateformes a évolué ces dernières années. Elles sont désormais des acteurs systémiques ayant une superficie financière massive, profitant notamment des asymétries réglementaires par rapport aux « médias traditionnels ». D’ailleurs, les États généraux de l’Information érigent en priorités absolues la lutte contre les asymétries réglementaires en matière de publicité et la nécessité de rééquilibrer le partage des recettes publicitaires. Or, l’abat
Amendement I-1764 — Projet de loi de finances pour 2026
Référence : I-1764
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du groupe SER, adopté à l’Assemblée nationale avec un avis favorable du Gouvernement, propose que la taxe sur les friches commerciales (TFC) puisse être appliquée sur le seul périmètre d’une opération de revitalisation de territoire qui comprend des actions ou opérations favorisant, en particulier en centre-ville, la création, l’extension, la transformation ou la reconversion de surfaces commerciales ou artisanales. La taxe sur les friches commerciales (TFC) constitue un levier potentiel de revitalisation des centres-villes, de lutte contre la vacance relative aux bâtiments commerciaux et au bureaux. Toutefois, son efficacité demeure limitée en raison d’une contrainte majeure : l’obligation actuelle de mise en œuvre uniforme sur l’ensemble du territoire communal. Afin de renforcer l’impact de cet outil fiscal, il est proposé de permettre aux communes, et le cas échéant aux établissements publics de coopération intercommunale à fiscalité propre ayant une compétence d’amén
Amendement I-1388 — Projet de loi de finances pour 2026
Référence : I-1388
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il vise à rétablir le système d’imposition des plus‑values latentes lors du transfert par les contribuables de leur domicile fiscal hors de France, plus communément appelé exit tax, antérieur à 2019. Ce dispositif, de lutte contre l’évasion fiscale, issu de la Présidence Sarkozy s’appliquait avant la loi de finances pour 2019 à tout résident fiscal français qui transfère son domicile fiscal hors de France et concerne les plus‑values potentielles qu’il pourrait faire s’il vendait son patrimoine moins de 15 ans après son départ. La loi de finances pour 2019 a considérablement restreint l’exit tax pour des raisons purement idéologiques. Le dispositif proposé vise à revenir au régime initial de l’exit tax. Alors que la situation socio‑économique touche dure
Amendement I-691 — Projet de loi de finances pour 2026
Référence : I-691
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à renforcer et rendre pleinement opérante la taxe sur les rachats d’actions, en alignant son assiette sur la valeur réelle des actions rachetées par les entreprises et non plus sur leur seule valeur nominale. Le rachat d’actions accroît mécaniquement la valeur des titres restants et les dividendes par action, sans création de richesse nouvelle. Il constitue une forme indirecte de distribution de dividendes, fiscalement plus avantageuse pour les actionnaires mais improductive pour l’économie réelle. Les montants consacrés à ces opérations ont atteint un niveau record : plus de 30 milliards d’euros en 2023 pour les entreprises du CAC 40, contre 11 milliards en 2019. Or, la taxe actuelle, assise sur la valeur nominale des actions, en réduit considérablement la portée. Ainsi, pour une action L’Oréal d’une valeur comptable de 0,20 € mais d’une valeur boursière de plus de 390 €, la taxe ne s’applique qu’à la première, soit une sous‑imposition d’un fac
Amendement I-1130 — Projet de loi de finances pour 2026
Référence : I-1130
Acte observé : Cosignataire
État officiel : Rejeté
La loi de finances pour 2023 (article 48 de la loi n° 2022‑1726 du 30 décembre 2022) a prévu l’exonération pérenne du malus automobile dit « écologique » pour les véhicules des services départementaux d’incendie et de secours (SDIS), en raison de leurs missions de service public. Les véhicules d’intervention du Service mobile d’urgence et de réanimation (SMUR), bien qu’ils assurent des missions analogues d’urgence vitale et médicale, ne bénéficient pas de ce régime dérogatoire, ce qui constitue une charge budgétaire non négligeable pour les établissements hospitaliers gestionnaires. En effet, compte tenu de leurs contraintes matérielles – dispositifs médicaux embarqués, faible compatibilité avec les motorisations hybrides ou électriques – ces véhicules pâtissent d’une configuration technique qui les soumet à une fiscalité carbone forte. Suivant la logique déjà retenue pour les véhicules des SDIS, il paraît cohérent d’étendre cette exonération aux véhicules des SMUR au titre de leur mis
Amendement I-1754 — Projet de loi de finances pour 2026
Référence : I-1754
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à favoriser la mutation rapide des sites industriels suite à une cessation d’activité afin de contribuer à la réindustrialisation et à réduire la survenue de friches industrielles. Il propose ainsi de déplafonner, pour les ICPE en cessation d’activité, la CFE de la valeur ajoutée pour lui substituer un nouveau plafonnement, limité aux garanties financières qui s’imposent à elles, permettant ainsi de leur préserver une juste capacité contributive. Il conforte ainsi l’esprit du nouvel article 1478 du code général des impôts incitant fiscalement les industriels à entamer rapidement la remise en état du site exploité.
Amendement I-676 — Projet de loi de finances pour 2026
Référence : I-676
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à généraliser la possibilité, pour les régions, de mettre en place une écocontribution sur la circulation des véhicules de transport routier de marchandises empruntant les voies du domaine public routier national mises à leur disposition, en supprimant les conditions liées au report de trafic. À la suite du transfert entre 2019 et 2021 à la Collectivité européenne d’Alsace de la voirie nationale non concédée située sur son territoire, l’ordonnance n° 2021-659 du 26 mai 2021, prise sur le fondement de la loi n° 2019-816 du 2 août 2019 relative aux compétences de la Collectivité européenne d’Alsace, a permis à cette collectivité de soumettre à une taxe les véhicules de transport de marchandises utilisant certaines parties de son réseau. La même année, la loi « Climat et résilience » d’août 2021 a ouvert la voie à des écocontributions régionales visant les poids lourds. En conséquence, en juillet 2023, l’ordonnance
Amendement I-1003 — Projet de loi de finances pour 2026
Référence : I-1003
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du groupe SER propose d’augmenter la durée de détention minimale actions transmises dans le cadre du Pacte Dutreil.
Amendement II-304 — Projet de loi de finances pour 2026
Référence : II-304
Acte observé : Cosignataire
La loi du 18 décembre 2023 prévoit un accompagnement financier destiné aux communes de plus de 3 500 habitants qui exercent de manière obligatoire l’ensemble des compétences d’autorité organisatrice relatives à l’accueil du jeune enfant, et ce même si cette compétence a été transférée à une intercommunalité. En revanche, ni ce texte ni le décret n° 2025‑678 du 21 juillet 2025 ne prévoit de dispositif équivalent pour les intercommunalités ayant reçu ces compétences par transfert de leurs communes membres. Pourtant, dès lors qu’elles exercent l’ensemble de ces compétences, les intercommunalités deviennent les seules autorités organisatrices compétentes. Elles doivent alors respecter toutes les obligations afférentes, notamment l’élaboration des schémas pluriannuels et la gestion des registres des places d’accueil (RPE), sans bénéficier du financement spécifique prévu pour les communes. L’Association des maires de France et des présidents d’intercommunalité a souligné, à plusieurs reprise
Amendement II-307 — Projet de loi de finances pour 2026
Référence : II-307
Acte observé : Cosignataire
État officiel : Adopté
Dans sa rédaction initiale, l’article 72 propose de renforcer les garanties qui sont versées aux communes, en cas de perte de la DSR « bourg‑centre » ou de la DSR « cible » : la mesure prévoit en effet de remplacer la garantie actuelle (limitée à une seule année, et à hauteur de 50 % du montant perçu antérieurement) par une garantie versée sur deux exercices (75 % puis 50 % du montant antérieur). Ces nouvelles garanties s’appliqueront quel que soit le motif de la perte d’éligibilité à la DSR bourg‑centre ou à la DSR cible. Le présent amendement propose de mettre en place une garantie spécifique au profit des communes qui perdent le bénéfice de la DSR en raison du dépassement du seuil de 10 000 habitants. Cette garantie serait elle aussi dégressive, mais serait versée pendant trois années (90 %, 75 % et 50 %). En effet, le dépassement du seuil de 10 000 habitants entraîne la sortie du champ de la DSR, et donc, sauf cas particulier, la perte concomitante de l’ensemble des fractions de la
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle