
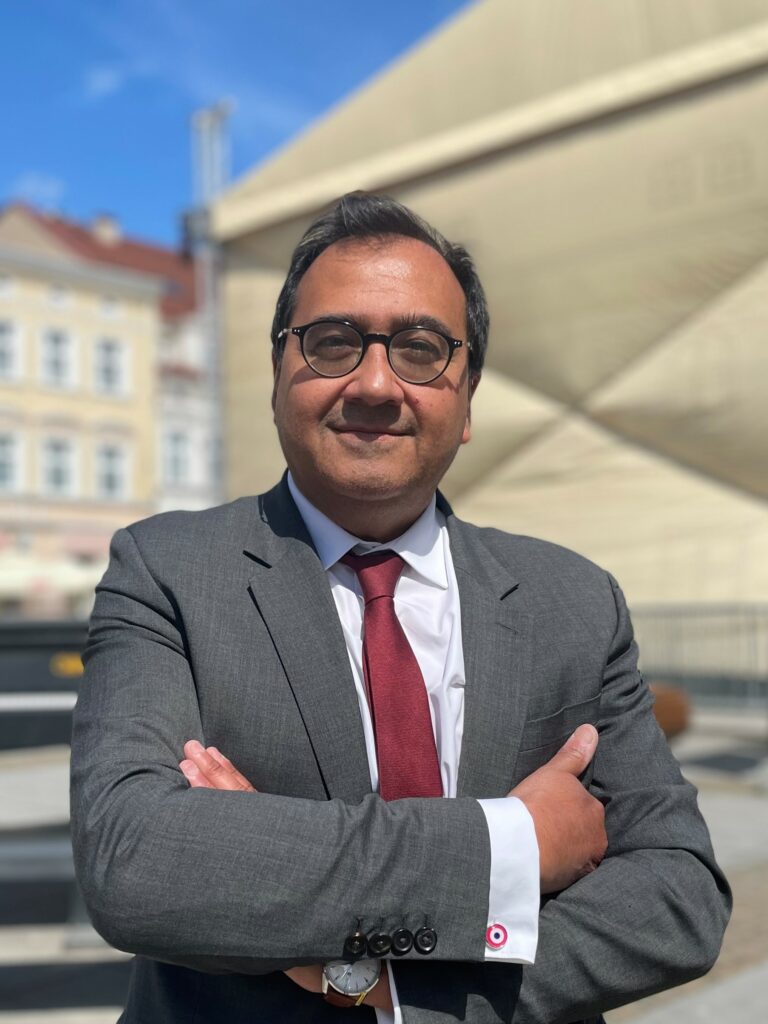
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 44 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-519 — Projet de loi de finances pour 2026
Référence : I-519
Acte observé : Cosignataire
État officiel : Tombé
En France, le tabac cause près de 75 000 décès chaque année, soit la première cause de mortalité évitable. Malgré des politiques antitabac mises en place depuis des années, environ 13 millions de Français continuent de fumer, s’exposant aux graves conséquences du tabagisme. Pourtant, de plus en plus de fumeurs tentent d’arrêter : selon le dernier baromètre de Santé Publique France, 24,7 % des fumeurs quotidiens ont essayé d’arrêter pendant au moins une semaine au cours des 12 derniers mois. Pour accompagner cette dynamique, la vape apparaît comme une solution efficace. Le Haut Conseil de la Santé Publique soulignait dès 2017 que 59 % des vapoteurs adultes avaient commencé à vapoter pour arrêter de fumer et 31 % pour réduire leur consommation. Selon une étude Ifop sur le vapotage (mars 2025), plus de la moitié des répondants considère que la cigarette électronique est un outil efficace de sevrage tabagique, et 61 % des fumeurs voulant arrêter pensent y avoir recours ou le font déjà. Enf
Amendement I-1004 — Projet de loi de finances pour 2026
Référence : I-1004
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à supprimer la fiscalisation des indemnités journalières versées aux personnes atteintes d’affections de longue durée (ALD). Cette mesure, inscrite dans le PLF, est inadmissible : elle reviendrait à augmenter l’impôt payé par des patients souffrant de maladies chroniques ou graves, alors qu’ils bénéficient actuellement d’une exonération totale sur ces indemnités. Pour financer d’autres orientations budgétaires — notamment la réduction de certaines taxes sur les grandes entreprises — le Gouvernement prévoit ainsi d’intégrer ces indemnités au revenu imposable. Près de 14 millions de personnes reconnues en ALD seraient concernées, parmi lesquelles des patients atteints de diabète, de cancer, d’insuffisance cardiaque, de sclérose en plaques ou d’autres pathologies chroniques invalidantes. À cela s’ajoute l’annonce d’une réduction de 7,1 milliards d’euros des dépenses d’assurance‑maladie, qui pourrait également affecter la qualité de prise en charge. Nous e
Amendement I-1683 — Projet de loi de finances pour 2026
Référence : I-1683
Acte observé : Cosignataire
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-747 — Projet de loi de finances pour 2026
Référence : I-747
Acte observé : Cosignataire
État officiel : Rejeté
Dans sa version initiale, la proposition de loi visant à faciliter la transformation des bâtiments de destination autre qu’habitation en habitations, prévoyait d’élargir l’assiette de la taxe d’aménagement à ces opérations, incluant à la fois les parts communale et départementale. Cependant, dans sa version reprise en loi de finances 2025, la part départementale de cette taxe a été supprimée. Dans un souci de cohérence et dans un contexte où les finances départementales sont particulièrement contraintes, le présent amendement du groupe SER prévoit le retour de cette part départementale, qui permettrait également de soutenir les conseils d'architecture, d'urbanisme et de l'environnement (CAUE). Premièrement, un assujettissement partiel à la taxe d’aménagement accroît la complexité du régime fiscal de cette taxe déjà peu lisible pour les contribuables, compte-tenu de nombreux abattements et exonérations. La dissociation des parts communale et départementale crée par ailleurs un précédent
Amendement I-1135 — Projet de loi de finances pour 2026
Référence : I-1135
Acte observé : Cosignataire
État officiel : Rejeté
L’installation de centres de données d’entreprises internationales en France, et particulièrement en Ile‑de‑France, connaît depuis plusieurs années une forte croissance. Aujourd’hui, cette région accueille plus de 160 centres de données sur les 322 installés en France. Cette concentration accrue entraîne des défis importants pour les collectivités locales. Les centres de données, bien qu’essentiels à l’économie numérique, génèrent des externalités négatives qui imposent une charge croissante sur les villes d’accueil. Ces impacts comprennent notamment une forte consommation d’énergie, des besoins en infrastructures spécifiques, des émissions de chaleur ainsi qu’une grande consommation d’eau nécessaire au refroidissement des installations. Compte tenu de l’augmentation des implantations du nombre de centres de données en Ile‑de‑France et alors que leur consommation d’eau est exponentielle à leur taille, cet amendement propose de soumettre ces derniers à une redevance pour prélèvement sur
Amendement I-1136 — Projet de loi de finances pour 2026
Référence : I-1136
Acte observé : Cosignataire
État officiel : Rejeté
Lors de la loi de finances de 2025, la prise en compte des dépenses liées aux prises et maintenance de brevets ont été supprimées de l’assiette du CIR. En moyenne, il faut compter entre 5 000 et 10 000 euros pour déposer un brevet en France, (taxes et honoraires du conseil ou la masse salariale du spécialiste en brevets en interne). Le coût d’un brevet européen varie entre 10 000 et 20 000 euros. Se couvrir de manière plus étendue coûte entre 50 000 et 100 000 euros selon le nombre de pays choisis. S’ajoutent ensuite les taxes annuelles pour maintenir le brevet en vigueur, ce qui peut durer vingt ans. Cette suppression accentue la tendance qu’ont les entreprises françaises à ne pas mettre les résultats de leur R&D dans le coffre-fort constitué par la propriété intellectuelle. Ces dépenses concernent essentiellement des entreprises françaises, les entreprises étrangères déposant leurs brevets dans leur pays d’origine. Retirer les brevets de l’assiette du CIR revient donc à cibler précis
Amendement I-973 — Projet de loi de finances pour 2026
Référence : I-973
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement applique le taux réduit de 5,5 % de TVA aux prestations externalisées de collecte, lavage et remise en circulation des contenants, ustensiles et vaisselle réemployables utilisés pour le service des repas dans les établissements d’enseignement du premier et du second degrés, dans les établissements d’enseignement supérieur ainsi que dans les établissements et services d’accueil des enfants de moins de six ans. Aujourd’hui, lorsque ces opérations sont assurées directement par la structure qui prépare les repas, elles bénéficient du taux réduit de 5,5 % applicable à la restauration collective, car considérées comme des prestations accessoires. Lorsqu’elles sont externalisées, elles sont soumises au taux normal de 20 %. À activité identique, le traitement fiscal diffère donc exclusivement selon le mode d’organisation, ce qui crée une distorsion injustifiée pour les collectivités ne pouvant internaliser ces opérations. Jusqu’en 2022, les taux réduits de TVA étaient lim
Amendement I-2570 — Projet de loi de finances pour 2026
Référence : I-2570
Acte observé : Cosignataire
Cet amendement vise à protéger les familles et proches de personnes décédées de pratiques abusives de la part d’opérateurs funéraires, notamment des 4 à 5 grands groupes capitalisés, certains par des fonds de pension étrangers, qui seraient susceptibles de privilégier la recherche de profit au détriment d’une juste tarification du service. De nombreux rapports et ouvrages – notamment celui coécrit par les journalistes Brianne Huguerre‑Cousin et Matthieu Slisse intitulé Les Charognards – ont mis en lumière la recherche effrénée de profit par des opérateurs privés à but lucratif opérant auprès des familles qui, fragilisées par le deuil et donc en situation de vulnérabilité, se retrouvent confrontées à des décisions imposées et captives. Depuis l’ouverture à la concurrence en 1993 et pour reprendre les termes de la Cour des comptes dans son rapport de 2019, « l’indice de prix des prestations funéraires a augmenté deux fois plus vite que celui de l’ensemble des prix à la consommation » , r
Amendement I-408 — Projet de loi de finances pour 2026
Référence : I-408
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à répondre à la crise de perception de la taxe d’aménagement et notamment à l’urgence du financement des Conseils d’Architectures, d’Urbanisme et de l’Environnement (CAUE) par la création d’un fonds de compensation de 300 millions d’euros pour les collectivités départementales afin de combler pour partie la perte de recettes de la taxe d’aménagement. Les CAUE sont des structures publiques d’ingénierie locale qui apportent une expertise indépendante, gratuite et un accompagnement aux collectivités locales dans leurs projets d’aménagement. À l’heure où nos territoires doivent faire face aux enjeux de transition et d’adaptation aux changements climatiques, nous ne pouvons nous permettre de remettre en question ce service public efficace. Cette mesure offre une solution pour répondre à l’urgence du financement des CAUE fortement impactés par les dysfonctionnements de la perception de la taxe d’aménagement qui est leur affectée.
Amendement I-407 — Projet de loi de finances pour 2026
Référence : I-407
Acte observé : Cosignataire
État officiel : Rejeté
Le transfert de la gestion de la taxe d’aménagement à la DGFiP a conduit à reporter la date d’exigibilité de la taxe d’aménagement – qui intervenait auparavant 12 mois après la délivrance de l’autorisation d’urbanisme – à la date de l’achèvement des travaux, soit une déclaration au plus tard 90 jours à compter de cette date. Loin des réalités locales, force est de constater que le décalage du fait générateur de la taxe a bouleversé le rendement de celle‑ci et fragilise aujourd’hui grandement les finances locales. Cet amendement vise donc à rétablir l’exigibilité de la taxe à la date de délivrance de l’autorisation d’urbanisme et non à la fin des travaux dans le but de redonner aux élus locaux la prévisibilité d’une taxe essentielle au financement des politiques publiques qu’ils mènent.
Amendement I-1127 — Projet de loi de finances pour 2026
Référence : I-1127
Acte observé : Cosignataire
État officiel : Tombé
L’article 32 du PLF pour 2026 modifie les conditions d’attribution du FCTVA. Il propose notamment de sortir du bénéfice du fonds les dépenses de fonctionnement actuellement éligibles, comme les travaux de voirie ou les solutions informatiques en nuage. Il prévoit également un décalage de la perception du FCTVA pour les intercommunalités : pour ces dernières, le FCTVA serait désormais perçu l’année suivante la réalisation des investissements, contre l’année même actuellement. La sortie des dépenses de fonctionnement qui figurent actuellement dans l’assiette de FCTVA constitue un retour en arrière sur des décisions d’élargissement prise récemment par le législateur. Ces élargissements visaient très justement à tenir compte de l’existence au sein des collectivités de différents modes de mise en œuvre d’opérations de même nature. Ils permettaient ainsi d’assurer une égalité de traitement entre collectivités. De plus, la sortie des solutions informatiques en nuage de la base de FCTVA risque
Amendement I-2051 — Projet de loi de finances pour 2026
Référence : I-2051
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à étendre aux communes la possibilité, donnée aux départements par la loi de finance 2025, de relever le plafond des droits de mutation à titre onéreux de 0,5 point, ce, jusqu’au 30 avril 2029. La France compte aujourd’hui plus de 3,7 millions de résidences secondaires, soit près de 10 % du parc de logements, un record européen et mondial par habitant. Ce développement massif contribue à raréfier l’offre de résidences principales dans les métropoles, sur le littoral et en montagne. Il alimente un cercle vicieux : baisse du nombre de logements disponibles, flambée des prix, éviction des ménages modestes et extension de l’artificialisation des sols. Dans le même temps, 350 000 personnes sont sans abri et des millions d’autres peinent à se loger. À Paris, le nombre d’offres locatives a chuté de 74 % en trois ans, dans d’autres collectivités le marché locatif s’assèche, les loyers explosent et la spéculation immobilière s’intensifie. En Bretagne, entre 2012 et 20
Amendement I-1551 — Projet de loi de finances pour 2026
Référence : I-1551
Acte observé : Cosignataire
État officiel : Rejeté
Les expérimentations et généralisation en matière de gratuité des transports en commun se multiplient dans les territoires. Ces mesures ambitieuses se trouvent à la croisée de plusieurs enjeux de taille : pouvoir d’achat, transition écologique, place des véhicules motorisés dans les zones urbaines, partage de l’espace entre piétons, vélos et conducteurs, amélioration de la qualité de l’air, droit à la mobilité… Or, l’engagement des autorités organisatrices de la mobilité (AOM) dans la gratuité nécessite des investissements onéreux en infrastructures et génèrent également d’importantes dépenses de fonctionnement. En effet, pour les AOM concernées, il est, d’une part, nécessaire de dégager une capacité d’autofinancement accrue en vue de l’augmentation de leurs dépenses et, d’autre part, de faire face à des charges d’exploitation plus importantes du fait du développement significatif de l’offre. Aussi, le présent amendement entend permettre une revalorisation du taux de versement mobilité
Amendement I-1340 — Projet de loi de finances pour 2026
Référence : I-1340
Acte observé : Cosignataire
État officiel : Rejeté
Le rapport de la commission des affaires économiques du Sénat publié le 15 octobre 2025 : « 25 clés pour le logement des jeunes » fait le constat que les jeunes en alternance ou en apprentissage qui se trouvent contraints de prendre un second logement hors d’un Crous ou d’une résidence conventionnée entrent dans le champ d’application de la taxe d’habitation sur les résidences secondaires. Il est possible de demander un dégrèvement sur réclamation adressée au service gestionnaire des impôts, lorsque la résidence dans un lieu distinct de l’habitation principale s’impose au particulier. Plus largement, le jeune peut également demander une remise gracieuse auprès du même service en application de l’article L. 247 du livre des procédures fiscales, pour cas de « gêne ». Dans un objectif de simplification, il est proposé de prévoir une exonération de plein droit pour ce cas précis qui ne concerner qu’un volume faible de cas. L’amendement propose que les jeunes alternants ou apprentis en situ
Amendement I-1508 — Projet de loi de finances pour 2026
Référence : I-1508
Acte observé : Cosignataire
État officiel : Rejeté
Le plan de Stratégie Nationale de lutte contre la Déforestation Importée, adopté le 14 novembre 2018, a pour but de “mettre fin d’ici 2030 à la déforestation causée par les importations françaises de produits forestiers ou agricoles non durables, concourant par là même à la mise en œuvre des objectifs de développement durable.” Bien que de nombreux acteurs, publics comme privés, se soient engagés à réévaluer leur cahier des charges, aucun changement significatif des pratiques d’achat et de production n’est encore visible. Le présent amendement propose, dans un premier temps, d’instituer une taxe sur tout produit importé, issus du bois, soja, huile de palme, cacao, bœuf et hévéa. L’amendement, propose dans un second temps, une exonération de la nouvelle taxe si l’opérateur économique qui a mis le produit sur le marché s’engage dans une démarche déclarative en renseignant des informations de traçabilité sur le produit, et obtient un certificat de conformité, certifiant que ledit produit
Amendement I-517 — Projet de loi de finances pour 2026
Référence : I-517
Acte observé : Cosignataire
État officiel : Rejeté
En France, le tabac cause près de 75 000 décès chaque année, soit la première cause de mortalité évitable. Malgré des politiques antitabac mises en place depuis des années, environ 13 millions de Français continuent de fumer, s’exposant aux graves conséquences du tabagisme. Pourtant, de plus en plus de fumeurs tentent d’arrêter : selon le dernier baromètre de Santé Publique France, 24,7 % des fumeurs quotidiens ont essayé d’arrêter pendant au moins une semaine au cours des 12 derniers mois. Pour accompagner cette dynamique, la vape apparaît comme une solution efficace. Le Haut Conseil de la Santé Publique soulignait dès 2017 que 59 % des vapoteurs adultes avaient commencé à vapoter pour arrêter de fumer et 31 % pour réduire leur consommation. Selon une étude Ifop sur le vapotage (mars 2025), plus de la moitié des répondants considère que la cigarette électronique est un outil efficace de sevrage tabagique, et 61 % des fumeurs voulant arrêter pensent y avoir recours ou le font déjà. Enf
Amendement I-518 — Projet de loi de finances pour 2026
Référence : I-518
Acte observé : Cosignataire
État officiel : Adopté
En France, le tabac cause près de 75 000 décès chaque année, soit la première cause de mortalité évitable. Malgré des politiques antitabac mises en place depuis des années, environ 13 millions de Français continuent de fumer, s’exposant aux graves conséquences du tabagisme. Pourtant, de plus en plus de fumeurs tentent d’arrêter : selon le dernier baromètre de Santé Publique France, 24,7 % des fumeurs quotidiens ont essayé d’arrêter pendant au moins une semaine au cours des 12 derniers mois. Pour accompagner cette dynamique, la vape apparaît comme une solution efficace. Le Haut Conseil de la Santé Publique soulignait dès 2017 que 59 % des vapoteurs adultes avaient commencé à vapoter pour arrêter de fumer et 31 % pour réduire leur consommation. Selon une étude Ifop sur le vapotage (mars 2025), plus de la moitié des répondants considère que la cigarette électronique est un outil efficace de sevrage tabagique, et 61 % des fumeurs voulant arrêter pensent y avoir recours ou le font déjà. Enf
Amendement I-521 — Projet de loi de finances pour 2026
Référence : I-521
Acte observé : Cosignataire
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle