
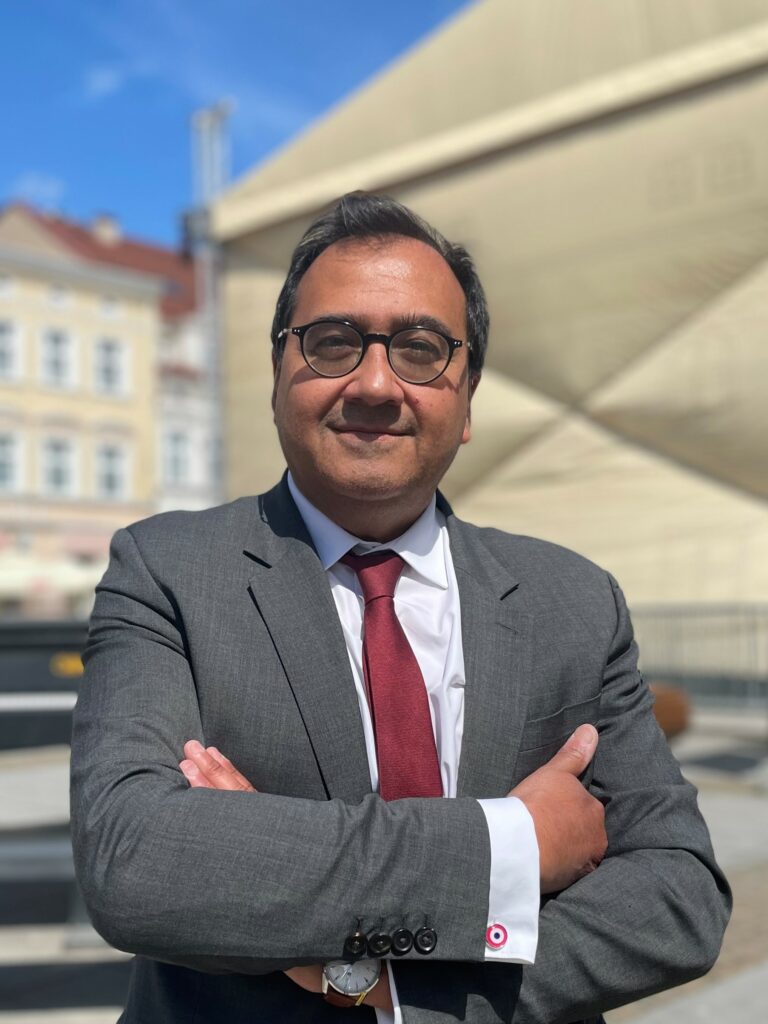
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 46 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-710 — Projet de loi de finances pour 2026
Référence : I-710
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à lutter contre les montages dits « CumCum internes » en instaurant un agrément autorisant les établissements financiers à pratiquer l’exonération de retenue à la source, cet agrément étant susceptible de leur être retiré en cas d’abus. Ce mécanisme est inspiré du dispositif en vigueur aux États‑Unis et son effet désincitatif a fait ses preuves outre‑Atlantique. Les manœuvres de contournement de l’impôt sur les dividendes dites « Cumcums » coûtent plus de 3Md € par an à l’État (plus de 35 Md € depuis l’origine). Relevées en 2018, ces manipulations ont fait l’objet d’un premier dispositif de régulation en 2019, n’ayant pas permis de pleinement contrer le phénomène. Ces montages consistent pour un individu assujetti au prélèvement à la source sur les dividendes à mettre ses actions dans les mains de banques françaises exonérées de taxe le temps du versement de ces dividendes, puis à récupérer ensuite les titres et les dividendes, évitant ainsi l’i
Amendement I-664 — Projet de loi de finances pour 2026
Référence : I-664
Acte observé : Cosignataire
État officiel : Rejeté
Le présent projet de loi de finances prolongeant, à son article 4, la contribution exceptionnelle sur les bénéfices des grandes entreprises, il serait anormal que la contribution exceptionnelle sur les armateurs, qui ne paient pas d’impôt sur les sociétés, ne soit pas également reconduite. Tel est l’objet du présent amendement du groupe SER.
Amendement I-748 — Projet de loi de finances pour 2026
Référence : I-748
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement, a été adopté par les deux chambres du Parlement lors des discussions budgétaires l’an passé et a été à nouveau adopté à l’Assemblée nationale cette année avant le rejet du texte. Il vise à soutenir la production d’EHPAD dans des territoires des DROM en permettant aux organismes Hlm de bénéficier du crédit d’impôt au titre de la création d’EHPAD destinés à des personnes de revenus modestes dans les départements d’outre‑mer. Le dispositif de crédit d’impôt en faveur du logement social outre‑mer prévu à l’article 244 quater X du code général des impôts (CGI) s’applique, sous conditions, aux organismes de logement social (OLS) qui créent des logements sociaux dans les départements d’outre‑mer (DOM). Ce dispositif est très encadré (procédure d’agrément, attribution des logements à des locataires sous plafonds de ressources, loyers plafonnés etc.). Le texte de l’article 244 quater X précise que les logements peuvent être des logements foyers et qu’ils peuvent être spéc
Amendement I-702 — Projet de loi de finances pour 2026
Référence : I-702
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe socialiste, écologiste et républicain vise à soumettre les centres de données à la taxe foncière sur les propriétés bâties et de les inclure spécifiquement dans la taxation annuelle des locaux à usage de bureaux, commerciaux ou de stockage. Cette évolution fiscale répondrait à un double objectif : d’une part, assurer une répartition plus juste des charges fiscales car ces entreprises peuvent contribuer à l’effort national ; d’autre part, redonner aux collectivités territoriales une marge de manœuvre leur permettant de mieux intégrer ces structures dans leur environnement économique et social. L’installation de centres de données d’entreprises internationales en France, et particulièrement en Ile‑de‑France, a connu une forte croissance. Aujourd’hui, cette région accueille plus de 160 centres de données sur les 322 installés en France. Cette concentration accrue entraîne des défis importants pour les collectivités locales. Les centres de données, bien qu’e
Amendement I-1756 — Projet de loi de finances pour 2026
Référence : I-1756
Acte observé : Cosignataire
État officiel : Tombé
Avec cet amendement, les sénatrices et sénateurs du groupe SER proposent de mettre en place une fiscalité incitative permettant de remettre des logements abordables sur le marché locatif traditionnel, dans la continuité des travaux engagés par les députés Inaki Echaniz et Annaig Le Meur qui ont permis de donner aux élus locaux des outils de régulation des locations meublées et de réduire la fiscalité avantageuse dont bénéficient les loueurs de meublés soumis au régime BIC réel. Il s’agit de mettre en place un mécanisme d’amortissement fiscal encadré pour l’acquisition de logements neufs ou à rénover, et mis en location nue de longue durée avec des conditions de loyers et de ressources des locataires. Dans un esprit constructif, l’amendement du groupe SER propose de reprendre le compromis trouvé à l’Assemblée nationale à partir des amendements identiques déposés par les députés Charles de Courson et Mickaël Cosson, et sous‑amendés de manière transpartisane. Ce compromis s’appuie largeme
Amendement I-655 — Projet de loi de finances pour 2026
Référence : I-655
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à faire contribuer les plateformes de travail, telle que la société Uber, alors même qu’elles ne payent pas les cotisations sociales qu’elles devraient si elles étaient « employeurs » et les travailleurs qu’elles emploient de véritables « salariés ». En effet, ces plateformes d’emploi profitent de la législation pour contourner le droit du travail en n’ayant recours qu’à des auto et micro‑entrepreneurs, s’épargnant ainsi de toute cotisation sociale comme patronale. La Cour de Cassation a d’ailleurs qualifié le 4 mars 2020 un chaffeur Uber d’indépendant « fictif ». L’auteur de l’amendement défend avec le groupe socialiste, écologiste et républicain depuis des années une présomption de salariat pour ces travailleurs, ce qui aurait un impact direct et conséquent tant sur leurs conditions de travail que sur leur protection sociale, et par voie de conséquence sur les comptes sociaux. Dès lors qu’il n’a pas, encore !, réussi à convaincre le Gouvernement de c
Amendement I-668 — Projet de loi de finances pour 2026
Référence : I-668
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER avait déjà été adopté par le Sénat dans le cadre des débats de la loi de finances pour 2025. Il vise à corriger les effets d’aubaine des transactions en share deals qui sont des montages financiers permettant la cession d’actifs immobiliers. De nombreuses transactions immobilières – qu’il s’agisse de résidences principales ou secondaires, d’immeubles de bureaux, de centres commerciaux, d’entrepôts – s’effectuent en effet par le biais de cessions de titres de sociétés à prépondérance immobilière. Ces montages destinés à céder des titres de société dont l’actif immobilier est souvent le seul sous‑jacent sont appelés des share deals. Actuellement, la méthode de calcul en vigueur pour ces transactions engendre des comportements d’optimisation fiscale. Cette niche bénéficie d’un traitement fiscal très favorable en termes de taux mais surtout d’assiette taxable. Si les taux sont presque similaires, la subtilité réside dans le calcul de l’assiette taxable d
Amendement I-666 — Projet de loi de finances pour 2026
Référence : I-666
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER a pour objectif de recentrer le crédit d’impôt recherche (CIR) sur les PME et les ETI, les entreprises pour lesquelles il est le plus efficace. Ainsi, le taux réduit de 5 % au‑delà de 100 millions d’euros est supprimé, générant une économie estimée à 750 millions d’euros, selon l’économiste Xavier Jaravel. Par ailleurs, le taux du CIR pour les grandes entreprises est abaissé de 30 % à 10 % afin de limiter les effets d’aubaine. Ces mesures génèrent des recettes fiscales supplémentaires, qui permettront d’augmenter le taux du CIR pour les PME et les ETI à 35 %. Le financement de cette mesure sera, en principe, assuré à enveloppe inchangée ; dans le cas contraire, elle sera financée par une taxe additionnelle sur les tabacs. Le CIR, conçu pour encourager l’innovation, permet un crédit d’impôt équivalent à 30 % des dépenses en recherche et développement. Cependant, son évaluation par France Stratégie et la CNEPI met en évidence des faiblesses structurell
Amendement I-806 — Projet de loi de finances pour 2026
Référence : I-806
Acte observé : Cosignataire
État officiel : Rejeté
Garantir à toutes les Françaises et à tous les Français la possibilité de se déplacer, en leur proposant des solutions de mobilité alternatives à la voiture individuelle, sur l’ensemble du territoire — qu’il s’agisse des zones urbaines, périurbaines ou rurales — s’impose aujourd’hui comme un impératif d’action publique. Il s’agit tant d’un enjeu social et économique que d’un enjeu climatique, alors que la France est liée par des engagements internationaux et sa stratégie nationale bas carbone à l’horizon 2050. Nos réseaux de transport public, acteurs de la décarbonation et facilitant la mobilité du quotidien, y ont un rôle central. Ce défi repose principalement sur les autorités organisatrices de la mobilité (AOM), qui doivent à la fois renforcer et moderniser leurs infrastructures existantes, améliorer leur intermodalité et poursuivre leur développement en décarbonant les flottes et en proposant des offres adaptées dans chaque territoire. Ces ambitions se heurtent toutefois au mur de
Amendement I-805 — Projet de loi de finances pour 2026
Référence : I-805
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à prolonger de cinq à dix ans la durée de la réduction des frais de gestion de la taxe d’enlèvement des ordures ménagères (TEOM), de 8 % à 3 %, en cas d’instauration d’une part incitative (TEOMi). Cette mesure est destinée à renforcer l’attractivité de la tarification incitative auprès des collectivités, en leur offrant un avantage financier plus durable, dans une logique de soutien à la transformation structurelle du mode de financement du service public de gestion des déchets. Elle répond également à un impératif d’équité fiscale : les frais de gestion sont aujourd’hui intégralement prélevés pour le budget général de l’État, sans retour pour les collectivités ni lien avec l’amélioration du service rendu au contribuable. La tarification incitative (TEOMi) est aujourd’hui reconnue pour son efficacité dans la réduction des déchets ménagers résiduels, avec des baisses observées allant de 20 à 50 % selon les territoires. Elle permet également une amélioration se
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Amendement I-1524 — Projet de loi de finances pour 2026
Référence : I-1524
Acte observé : Cosignataire
État officiel : Rejeté
Chaque mois ce ne sont pas moins de 200 millions de podcasts qui sont écoutés par près d’un Français sur deux (44 %), faisant de ce média un acteur incontournable. Les auditeurs se tournent ainsi facilement vers le podcast pour s’informer et apprendre : 43 % des Français écoutent ainsi des podcasts pour s’informer et 84 % des auditeurs considèrent le podcast comme un éclairage sur les sujets de société. Le podcast natif (contenu audio digital conçu spécifiquement pour une diffusion numérique contrairement aux podcasts de replays de programmes de télévisions ou radio) est ainsi en plein essor en France, en témoigne l’augmentation de 22,7 % de son marché entre 2023 et 2024 pour atteindre 43 millions d’euros. Il génère ainsi des milliers d’emplois directs et indirects, et investit plus de 5 millions d’euros dans la rémunération des créateurs (journalistes, auteurs, compositeurs...). Il est donc regrettable qu’il ne bénéficie d’aucune aide publique. L’absence de soutien public risque à ter
Amendement I-1523 — Projet de loi de finances pour 2026
Référence : I-1523
Acte observé : Cosignataire
État officiel : Rejeté
L’article 36 du projet de loi de finances pour 2026 prévoit une nouvelle baisse des concours publics alloués à l’audiovisuel public à hauteur de ‑70,8 M € par rapport aux moyens inscrits en loi de finances initiale pour 2025, répartis comme suit : ‑65,3M € pour France Télévisions, – 4M,1 € pour Radio France et ‑1,5M € pour l’Institut National de l’Audiovisuel. Cette réduction constitue la troisième baisse consécutive des ressources de l’audiovisuel public par rapport à la trajectoire arbitrée fin 2023 (4,026 Mds € en LFI 2024 ; 3,949Mds € en LFI 2025 ; 3,878Mds € en PLF2026), inscrite dans les projets de contrats d’objectifs et de moyens (COM) 2024‑2028 et sur la base de laquelle les sociétés étaient pilotées. Ces décisions successives privent l’audiovisuel public de ressources essentielles et d’une visibilité tout autant indispensable. Cette difficulté est accentuée par l’absence de COM, ceux de 2024‑2028 ayant été rejetés par le Parlement en novembre 2024, précisément en raison de la
Amendement I-1525 — Projet de loi de finances pour 2026
Référence : I-1525
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose d’augmenter le plafond de la taxe streaming destinée au Centre national de la musique (CNM) à 25 millions d’euros. Actuellement fixé à 21 millions d’euros, ce plafond va être dépassé en 2026, le produit de la taxe connaissant une forte dynamique, liée notamment à un meilleur recouvrement. Ce déplafonnement s’inscrit également dans l’objectif du CNM de développer ses ressources propres, comme prévu dans son contrat d’objectifs et de performance pour 2024‑2028, adopté par le conseil d’administration (y compris par le ministère de l’Économie et des Finances) et signé par la ministre de la Culture le 21 juin 2024.
Amendement I-1753 — Projet de loi de finances pour 2026
Référence : I-1753
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement de repli vise à exonérer de la Taxe Générale sur les Activités Polluantes (TGAP) les 150 premiers kilogrammes de déchets résiduels traités par habitant et par an dans les installations classées de valorisation énergétique par traitement thermique des déchets ayant un rendement énergétique supérieur à 90 %. Malgré tous les efforts de prévention, de tri et de valorisation matière, il existe une fraction de déchets résiduels incompressibles que les collectivités territoriales doivent obligatoirement traiter, estimés à 150 kilogrammes par an et par personne. Ils correspondent aux déchets qui ne peuvent être ni évités, ni réutilisés, ni recyclés avec les technologies et pratiques actuelles. Il s’agit de déchets véritablement subis, résultant de contraintes structurelles incompressibles telles que les emballages composites non recyclables, les résidus de tri, les déchets souillés, et autres fractions ultimes pour lesquelles aucune filière de valorisation matière n’exist
Amendement I-2358 — Projet de loi de finances pour 2026
Référence : I-2358
Acte observé : Cosignataire
État officiel : Rejeté
Les exploitations agricoles françaises traversent une période d’extrême fragilité. La succession de crises, la hausse continue des charges de production et la baisse des revenus mettent en péril l’équilibre économique de milliers d’exploitations, en particulier dans le secteur viticole. Ces entreprises, qui participent directement à la souveraineté alimentaire et représentent un atout majeur pour nos exportations, ont besoin d’un allègement fiscal significatif afin de maintenir leur activité et d’assurer l’avenir de la filière. Si la loi de finances pour 2025 a ouvert la voie en portant l’exonération de la Taxe Foncière sur les Propriétés Non Bâties (TFNB) à 30 %, cette mesure demeure insuffisante face à l’ampleur des difficultés rencontrées. Pour répondre concrètement à ces enjeux et redonner des marges de manœuvre aux exploitations, il convient d’élever ce taux d’exonération à 50 %. Cette réforme permettrait de soulager la trésorerie des exploitants et de renforcer la compétitivité d
Amendement I-2356 — Projet de loi de finances pour 2026
Référence : I-2356
Acte observé : Cosignataire
État officiel : Rejeté
Le 31 janvier 2025, en l’absence de toute concertation, le Gouvernement a pris la décision d’augmenter de 3 points par an le montant de la cotisation vieillesse des employeurs territoriaux jusqu’en 2028, ce qui équivaudra à terme à une dépense supplémentaire non compensée d’environ 4,2 milliards d’euros par an pour les employeurs territoriaux et impliquera 1,05 milliard d’euros par an d’accroissements de charges successifs selon les données établies par le Gouvernement lui‑même et communiquées fin 2024 au conseil national d’évaluation des normes (CNEN). Cette mesure augmentera mécaniquement d’au moins deux points par an la masse salariale des collectivités territoriales, sans que ces dernières ne procèdent au moindre recrutement et aboutira, comme le rappelle la Cour des comptes, à une hausse des charges de retraites des employeurs territoriaux de plus de 40 % en 4 ans, ce qu’aucune entreprise ne pourrait supporter sans être mise en péril. Si le redressement des comptes de la CNRACL –
Amendement I-2357 — Projet de loi de finances pour 2026
Référence : I-2357
Acte observé : Cosignataire
État officiel : Rejeté
L’Autorité de contrôle prudentiel et de résolution (ACPR) voit le périmètre de ses missions s’élargir afin d’intégrer les risques et enjeux du système financier et l’émergence de nouvelles menaces et pratiques. Ses missions actuelles – la préservation de la stabilité financière, la protection des clients et la lutte contre le blanchiment des capitaux et le financement du terrorisme – sont étendues et renforcées par les réglementations européennes (i) pour prendre en compte le risque de changement climatique et de perte de biodiversité dans le système de gestion des risques et les engagements des banques et des assureurs, (ii) en matière de résolution avec la mise en place d’un régime harmonisé à l’échelon européen pour la résolution des assureurs, (iii) et dans le domaine de la protection des clients, avec la RIS (Retail investment strategy) et la révision de la directive sur les services de paiement ‑DSP3. L’ACPR se voit également confier de nouvelles missions dans le cadre de la mise
Amendement I-2355 — Projet de loi de finances pour 2026
Référence : I-2355
Acte observé : Cosignataire
État officiel : Tombé
De 2014 à 2017, la DGF a diminué de 14 milliards d’euros. Elle est depuis 2018 gelé à son plus bas niveau. Au total, la contribution des collectivités au redressement des comptes publics par ce biais s’élève à plus de 22,2 milliards d’euros. Les conséquences ont été importantes dans les territoires, et notamment dans les petites villes : ‑ l’investissement dans les petites villes a chuté de 15,5 % par an pendant quatre ans entre 2014 et 2017 ; ‑ les subventions d’investissement des régions et des départements au bloc communal entre 2014 et 2017 ont diminué de 21,5 % ; ‑ dans de nombreuses petites villes, les montants de DGF perçus sont annulés par la contribution au dispositif de lissage conjoncturel des recettes fiscales des collectivités locales (DILICO 1) ; ‑ de plus en plus de petites villes présentent un besoin de financement de leur section d’investissement. Pour faire face à la baisse des capacités d’autofinancement de l’ensemble des collectivités locales, y compris celle des co
Amendement I-2354 — Projet de loi de finances pour 2026
Référence : I-2354
Acte observé : Cosignataire
Le gel de la dotation globale de fonctionnement (DGF), prévu à l’article 31 du PLF 2026, va amplifier la diminution de la dotation forfaitaire des communes et de la part « compensation part salaires » (CPS) des intercommunalités qui servent à financer l’accroissement des composantes de la DGF liées à la population et à la péréquation. Afin de ne pas déstabiliser plus fortement la part CPS des intercommunalités, le présent amendement propose de ne lui faire financer que l’accroissement de la péréquation intercommunale, et d’assurer le financement de l’accroissement de la péréquation communale uniquement au travers de la dotation forfaitaire des communes. Cet amendement a été préparé avec Intercommunalités de France.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle