
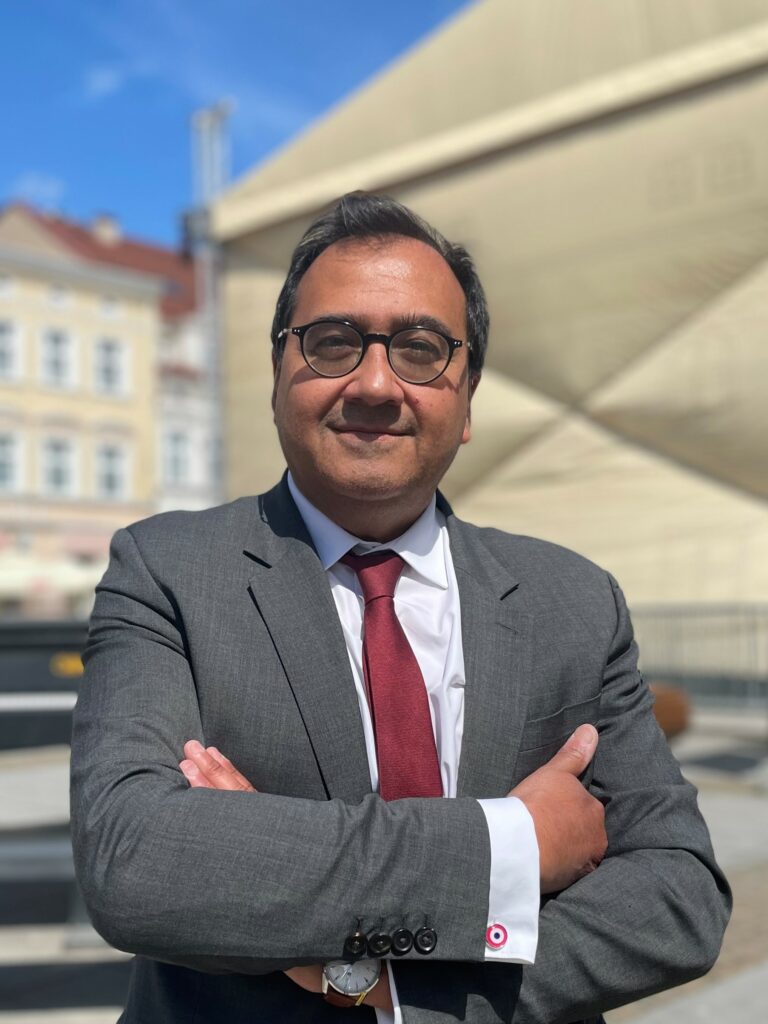
Fiche publique sourcée
Christophe Chaillou
Conseiller communautaire — Orleans Metropole
Département : Loiret (45)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Christophe Chaillou, né le 13 novembre 1964 à Orléans (Loiret), est un homme politique français, membre du Parti socialiste (PS). Maire de Saint-Jean-de-la-Ruelle (Loiret) de 1998 à 2023, il est élu sénateur du Loiret en septembre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63765254Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Christophe_ChaillouSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Christophe Chaillou » — révision 235305911 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Christophe Chaillou.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Christophe Chaillou — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Christophe CHAILLOU — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 avril 2026
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 19 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Jean-De-La-Ruelle
Source officielleVoir la sourceLoiret
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE GRANDE ENERGIE POUR NOS TERRITOIRES — 46,34 % des suffrages exprimés
- EQUILIBRE, SOLIDARITES ET TERRITOIRES — 26,39 % des suffrages exprimés
- ENSEMBLE, POUR UNE REPUBLIQUE DES TERRITOIRES — 17,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Christophe Chaillou / Hélène Lorme — 66,38 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 33,62 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Christophe Chaillou / Hélène Lorme — 47,62 % des suffrages exprimés
- Kadéjat Dahou / Guillem Leroux — 18,74 % des suffrages exprimés
- Agathe Essiane Nko'O / Grégory Valognes — 18,24 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (24)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 28 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
2 556 acte(s) correspondant aux filtres — page 43 sur 128. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-309 — Projet de loi de finances pour 2026
Référence : II-309
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à supprimer la création du fonds d’investissement pour les territoires (FIT), regroupant la dotation d’équipement des territoires ruraux (DETR), la dotation politique de la ville (DPV) et la dotation de soutien à l’investissement local (DSIL). Il prévoit, en conséquence, le maintien de ces trois dotations sous leur format actuel, en les abondant des crédits initialement destinés au FIT. Sous couvert d’unification du cadre juridique et des procédures applicables et de simplification des dispositifs de soutien, le Gouvernement procède à une réduction des marges de manœuvre financières des collectivités territoriales en diminuant encore davantage les enveloppes associées (-200 M€ par rapport aux enveloppes des dotations d’investissement qui le composent en LFI 2025, après – 150 M€ en 2025 s’agissant de la DSIL par rapport à la LFI 2024). Or, face à la réduction sans précédent des recettes à la main des décideurs locaux, notamment avec la disparition progressive
Amendement II-305 — Projet de loi de finances pour 2026
Référence : II-305
Acte observé : Cosignataire
État officiel : Rejeté
Bien que la loi prévoit la perception de la fraction de TVA en compensation de la suppression de la CVAE par les communes-communautés (article 55 de la loi de finances pour 2023), la loi ne prévoit pas cette perception pour la fraction de TVA perçue en compensation de la suppression de la THRP même si cela semble tout à fait logique. C’est pourquoi, le présent amendement corrige cet oubli qui pourrait freiner considérablement le regroupement de communes en communes-communautés. De la même manière, cet amendement corrige un autre oubli dans le cadre du calcul de la compensation de la suppression de 50% des bases fiscales des établissements industriels servant au calcul de la TFB et de la CFE. En cas de création de commune-communauté, le présent amendement propose de transférer ces allocations compensatrices à la commune nouvelle.
Amendement II-303 — Projet de loi de finances pour 2026
Référence : II-303
Acte observé : Cosignataire
Le service public de la petite enfance (SPPE), mis en place par la loi pour le plein emploi, se déploie depuis le 1er janvier 2025. Or, à ce jour, un doute demeure toujours sur le rôle de l’intercommunalité dans ce service public. A plusieurs reprises, les élus d’Intercommunalités de France ont alerté sur le risque de "déstabilisation" du système actuel, en raison du flou concernant le rôle de l’intercommunalité qui n’est pas directement désignée comme "autorité organisatrice" de la petite enfance aux côtés ou en lieu et place de ses communes membres. Ceci alors que les intercommunalités interviennent depuis longtemps dans le champ de la petite enfance : "Nos politiques de petite enfance sont en danger, et il est urgent de changer la loi", ont ainsi alerté quelque 180 maires, présidents d’intercommunalités et élus locaux, dans une tribune publiée le 6 juin 2024 dans le journal Le Monde. Dans les faits, elles sont donc nombreuses à s’être saisies des compétences définissant le service p
Amendement II-310 — Projet de loi de finances pour 2026
Référence : II-310
Acte observé : Cosignataire
État officiel : Tombé
L’article 76 prévoit que le dispositif de lissage conjoncturel des recettes fiscales des collectivités territoriales (DILICO), instauré en 2025 pour faire contribuer les collectivités à l’effort national de redressement des finances publiques, sera reconduit en 2026 avec un montant global doublé à 2 milliards d’euros, réparti entre les communes (720 millions), les EPCI à fiscalité propre (500 millions), les départements (280 millions) et les régions (500 millions). Le dispositif élargit considérablement le nombre de contributeurs, y compris de nombreuses communes moyennes et rurales, et conditionne désormais les modalités de reversement en fixant des objectifs inatteignables, ce qui transforme de dispositif de lissage en prélèvement assumé et s’apparente clairement à une résurgence des contrats de Cahors. Cette ponction privera les collectivités de marges de manœuvre pour l’investissement local alors qu’elles subissent déjà la stagnation de la DGF, la réduction des dotations spécifique
Amendement II-306 — Projet de loi de finances pour 2026
Référence : II-306
Acte observé : Cosignataire
État officiel : Tombé
Dans sa rédaction initiale, l’article 72 propose de renforcer les garanties qui sont versées aux communes, en cas de perte de la DSR « bourg‑centre » ou de la DSR « cible » : la mesure prévoit en effet de remplacer la garantie actuelle (limitée à une seule année, et à hauteur de 50 % du montant perçu antérieurement) par une garantie versée sur deux exercices (75 % puis 50 % du montant antérieur). Ces nouvelles garanties s’appliqueront aux communes perdant leur éligibilité à compter de 2026, et seront versées quel que soit le motif de cette perte d’éligibilité. Le présent amendement propose que les communes ayant perdu la DSR bourg‑centre et/ou la DSR cible en 2025, sous l’effet du passage de leur population au‑dessus des 10 000 habitants, bénéficient de cette nouvelle garantie, pour la seule année restant à courir, c’est‑à‑dire au titre de la seconde année de garantie. Concrètement, les communes ayant dépassé le seuil de population en 2025 percevraient, en 2026, une garantie à hauteur
Amendement I-751 — Projet de loi de finances pour 2026
Référence : I-751
Acte observé : Cosignataire
État officiel : Adopté
Le crédit d’impôt international (C2I) soutient la production en France d’œuvres cinématographiques et audiovisuelles initiées par des producteurs étrangers. Depuis sa création, il a démontré son efficacité : chaque euro de dépense fiscale génère 3,75 €de dépenses directes en France et 1,31 euro de recettes fiscales et sociales pour l’État. En l’état, le dispositif s’arrête fin 2026, ce qui crée une incertitude pour les projets dont la production s’étale sur plusieurs années. Le présent amendement du groupe SER a été déposé et adopté à l'Assemblée nationale avant que le rejet du texte n'intervienne. Il est inspiré des propositions portées par la Fédération des industries du cinéma, de l’audiovisuel et du multimédia (FICAM), vise à prolonger le crédit d’impôt international jusqu’au 31 décembre 2028. Il assure ainsi la visibilité nécessaire aux producteurs et investisseurs étrangers, renforce la compétitivité fiscale de la France face à ses concurrents européens et soutient l’activité des
Amendement I-643 — Projet de loi de finances pour 2026
Référence : I-643
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à rendre pérenne la contribution différentielle sur les hauts revenus. Dans un projet de loi de finances très inégalitaire comme celui‑ci, la solidarité nationale ne saurait être temporaire. Aux plus aisé de ce pays il est demandé seulement un effort fiscal ponctuel. Pourtant pour les classes populaires et moyennes, qu’il s’agisse du gel des pensions, des hausses de franchise médicale ou de la dégradation aggravée des services publics et de notre système de santé, ce sont des mesures qui vont de fait s’imposer et provoquer une perte de pouvoir d’achat durable. Il semble donc important d’ancrer dans le temps cette mesure afin qu’elle soit réellement une mesure de justice fiscale, même si les mesures les plus pertinentes pour assurer la redistribution des richesses doivent cibler prioritairement le patrimoine, comme nous le proposons dans d’autres amendements, et notamment la taxe Zucman. En effet, le problème de manque de recettes qui a causé le
Amendement I-684 — Projet de loi de finances pour 2026
Référence : I-684
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER propose de porter la taxe sur la distance parcourue sur le réseau autoroutier concédé de base à 9 € par 1 000 km, afin de faire contribuer davantage un secteur particulièrement rentable et d’augmenter les moyens financiers destinés aux infrastructures de transport. Cette hausse pourrait potentiellement rapporter 160 millions d’euros supplémentaires par an. La taxe sur la distance parcourue sur le réseau autoroutier concédé, recodifiée dans les articles L. 421‑175 à L. 421‑180 du CIBS, s’applique au nombre de kilomètres parcourus sur les autoroutes concédées et constitue une ressource de l’État depuis 2013. Le tarif unitaire, fixé à 7,32 € par 1 000 km, n’a jamais été réévalué malgré la hausse continue du trafic et les bénéfices importants des sociétés concessionnaires. Cette mesure permettrait notamment de renforcer les moyens de l’AFITF, qui finance les projets d’infrastructures ferroviaires, fluviales et routières ainsi que la transition écologique des mo
Amendement I-2571 — Projet de loi de finances pour 2026
Référence : I-2571
Acte observé : Cosignataire
État officiel : Rejeté
Alors même que certaines prestations sociales essentielles, comme le RSA, font désormais l’objet de conditions renforcées, l’absence d’encadrement équivalent pour certaines aides publiques versées à des acteurs privés interroge. L’Igas et l’IGF, dans une revue des dépenses publiée en 2017, relevaient déjà que le marché des crèches privées lucratives représentait, en 2015, un chiffre d’affaires de 958 millions d’euros, soit près du double du niveau de 2009, et que cette forte progression a été favorisée par la mise en place du Crédit d’impôt familles (CIFAM) en 2004 et par la généralisation des micro‑crèches PAJE en 2010. Selon les deux inspections, ces chiffres s’expliquent par le fait que les entreprises privées de crèches bénéficient d’un modèle économique pouvant leur offrir de hauts niveaux de rentabilité, grâce à une « contribution élevée des financeurs publics » , en soutien notamment aux dépenses engagées par les entreprises en faveur de la réservation de berceaux. L’émergence d
Amendement I-695 — Projet de loi de finances pour 2026
Référence : I-695
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER instaure une taxe de séjour forfaitaire pour les croisiéristes, perçue par les communes où les navires font escale. La ville de Marseille a par exemple accueilli plus de 2,5 millions de passagers de bateaux de croisières en 2024. La taxe de séjour existe partout en Europe dans le secteur de l’hôtellerie et touche les hôtels, les campings, les auberges collectives depuis 2019 et les locations de courte durée. Par conséquent et pour remédier à cette rupture d’inégalité entre les professionnels du tourisme, cet amendement vise à mettre en place une taxe de séjour pour tous les touristes, y compris les croisiéristes. La somme récoltée par cette taxe pourrait être engagée par les communes pour notamment développer des actions d’amélioration de l’accueil des touristes et de régulation de la fréquentation touristique.
Séance plénière - PLF pour 2026
Acte observé : Participant
Amendement I-1686 — Projet de loi de finances pour 2026
Référence : I-1686
Acte observé : Cosignataire
État officiel : Rejeté
Les auteurs de l’amendement proposent un barème de nuit de la taxe sur les nuisances sonores aériennes en établissant un barème nocturne (10 fois supérieur à celui de jour) ainsi qu’une modulation plus importante de la taxe en fonction de l’horaires de décollage, afin d’inciter à limiter les décollages de nuits, notamment des avions les plus bruyants, particulièrement nuisible pour la santé des riverains. La taxe sur les nuisances sonores (TNSA) est payée par les compagnies aériennes pour chaque décollage. Elle permet le financement d’un diagnostic acoustique et des travaux d’insonorisation. L’Autorité de contrôle des nuisances aéroportuaires (ACNUSA) estime qu’environ 20 % de la population européenne, soit plus de 100 millions d’habitants, est exposée à des niveaux de bruit préjudiciables à la santé humaine. Le bruit a des effets dramatiques sur le sommeil, le stress chronique, l’hypertension et les maladies cardio‑vasculaires, comme en attestent les études scientifiques. La surexposi
Amendement I-1008 — Projet de loi de finances pour 2026
Référence : I-1008
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER transforme la réduction d’impôt sur les dépenses pour accueil et hébergement en établissement spécialisé en crédit d’impôt, afin que chaque personne puisse en bénéficier, quel que soit son revenu. En effet, l’actuelle rédaction de l’article permet de connaître une réduction d’impôts d’un quart des frais engagés, dans la limite de 10 000 euros par personne. Cependant de très nombreux retraités ont des revenus bien trop modestes pour véritablement avoir usage de cette réduction d’impôts. Pour être assujetti à 2 500 euros d’impôt sur le revenu, il faut disposer d’une retraite d’environ 3 500 euros, ce qui touche une toute petite minorité de retraités. Le dispositif actuel présente donc une iniquité fiscale assez grave : seuls les retraités les plus aisés peuvent défiscaliser une partie de leur dépense d’EHPAD, quand les retraités les plus modestes doivent subvenir à la totalité des frais, le plus souvent en revendant de leur vivant le peu de patrimoine accumul
Amendement I-672 — Projet de loi de finances pour 2026
Référence : I-672
Acte observé : Cosignataire
État officiel : Rejeté
Le groupe socialiste, écologiste et républicain porte de longue date, conformément à ses valeurs, le renforcement de la progressivité de l’impôt. Alors que le marché immobilier connait aujourd’hui une situation extrêmement complexe et que la plupart de nos concitoyens ont des difficultés à se loger, il n’est plus acceptable que la fiscalité du logement ne soit pas adaptée aux revenus des particuliers. Actuellement, le taux de la taxe de publicité foncière ou du droit d'enregistrement prévu à l'article 683 est fixé à 3, 80 %. Il peut être modifié par les conseils départementaux sans que ces modifications puissent avoir pour effet de le réduire à moins de 1, 20 % ou de le relever au-delà de 5 %. Ces taux s’appliquent de manière illogique à l’identique, quelle que soit la valeur du bien faisant l’objet d’une mutation à titre onéreux. Il est ainsi proposé de mettre en place un dispositif de droit de mutation plus égalitaire avec la mise en place d'un barème progressif tout en conservant le
Amendement I-729 — Projet de loi de finances pour 2026
Référence : I-729
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER vise à préserver l’équilibre territorial que garantissent les Départements. Pour les collectivités à compétences départementales, la situation financière atteint son niveau le plus critique depuis 2010. Cette dégradation résulte d’un effet ciseaux particulièrement marqué : d’une part, l’augmentation des dépenses, notamment sociales, imposées par l’État ; d’autre part, par l’effondrement des recettes, liées à la conjoncture. Cette situation est aggravée par la suppression, depuis 2019, de tout levier fiscal propre aux Départements. Le fonds de sauvegarde pour les Départements en difficulté, créé en 2020, est abondé par la dynamique de TVA, associée à la part supplémentaire de TVA reçue en compensation de la perte du foncier bâti. Malgré les efforts de péréquation horizontale important dans un contexte contraint (1,5 milliard d’euros en 2025), le nombre de Départements ayant des difficultés à boucler leur budget s’accroît. Un soutien aux Départements en diffi
Amendement I-2052 — Projet de loi de finances pour 2026
Référence : I-2052
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à étendre l’abattement de la taxe sur les salaires aux fonds de dotation. Les fonds de dotation sont des structures non lucratives destinées à collecter des dons pour aider un autre organisme sans but lucratif à réaliser une œuvre d’intérêt général. Dès lors, ceux‑ci devraient pouvoir bénéficier de cet abattement, au même titre que les associations et les fondations reconnues d’utilité publique. Cet amendement vise donc à corriger cette omission en élargissant le champ de l’abattement sur la taxe sur les salaires posé par l’article 1679 A du CGI. Par ailleurs, cet abattement contribuera au développement de l’emploi au sein des fonds de dotation. Cet amendement a été travaillé avec le Centre Français des Fonds et Fondations et France générosités, le syndicat professionnel des organisations d’intérêt général faisant appel à la générosité du public.
Amendement I-1390 — Projet de loi de finances pour 2026
Référence : I-1390
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il vise à permettre aux Départements qui le souhaitent d’augmenter le taux de la taxe de publicité foncière ou du droit d’enregistrement jusqu’à 8 %, seulement de manière dérogatoire sur les transactions immobilières d’un montant supérieur à deux millions d’euros. Du fait de la crise de l’immobilier, les DMTO chutent de 2,9 % en 2025. L’augmentation du taux de DMTO leur permettrait notamment d’avoir de nouvelles ressources pour accompagner les publics dans le besoin, et ce en pesant faiblement sur les acheteurs de biens immobiliers particulièrement onéreux. Car bien que l’immobilier ne soit pas épargné par la crise, et ce par l’effet brutal de redressement des taux d’emprunt, conjugué à un marché où les prix ont augmenté beaucoup plus vite que les salai
Amendement I-744 — Projet de loi de finances pour 2026
Référence : I-744
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER propose d’une part, d’étendre la contribution versée aux communes à toute exploitation d’eau souterraine et non plus seulement aux eaux minérales naturelles et, d’autre part, de supprimer l’exonération de contribution pour la production exportée. Le régime fiscal des eaux minérales crée effectivement une distorsion qui tient à ce que la contribution sur les eaux minérales n’est versée aux communes que pour la production d’eau minérale stricto sensu, c’est‑à‑dire sans traitement. Il est important de libérer les communes de cette crainte d’une perte substantielle de revenus, mais aussi l’autorité de contrôle qui peut hésiter à faire des choix drastiques en matière d’appellation compte tenu des impacts prévisibles. C’est la raison pour laquelle l’extension de cette contribution à toute exploitation d’eau souterraine paraît nécessaire. Par ailleurs, l’exonération de la contribution pour la production exportée n’a guère de sens et peut inciter des industr
Amendement I-871 — Projet de loi de finances pour 2026
Référence : I-871
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe SER vise à permettre aux sociétés publiques locales (SPL) de bénéficier du mécénat culturel en modifiant l’article 238 bis du code général des impôts. Cette disposition a été adoptée plusieurs fois par le Parlement, mais jamais de manière définitive. Il est temps de remédier à cela. Il s’agit ainsi de renforcer le soutien aux acteurs culturels locaux en facilitant leur accès à ce levier de financement essentiel pour leurs projets. L’ajout d’un article L. 1531‑2 au code général des collectivités territoriales vise à prévoir que le conseil d’administration ou le conseil de surveillance d’une SPL statue sur l’acceptation des dons qui lui sont consentis au titre des activités culturelles ou patrimoniales visées. La proposition de loi de la sénatrice Sylvie Robert, portant sur ce sujet, avait été votée à l’unanimité par le Sénat en juin 2023. Cet amendement avait également été adopté à l’occasion de la précédente discussion budgétaire. Ce large consensus témo
Texte parlementaire 169
Référence : 169
Acte observé : Cosigner
1
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Organisme départemental
Maire--conseiller departemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2019 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2019 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2019 au 31 juillet 2020
Établissement ou organisme public local
Maire
Commune de Saint-Jean-De-La-Ruelle — Saint-Jean-De-La-Ruelle
Titulaire — 1 janvier 2018 au 31 octobre 2023
Organisme départemental
conseiller départemental
Conseil départemental non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 octobre 2023
Hôpital ou établissement public de santé
administrateur
Ehpad Privé Raymond Poulin — Loiret(45)
Titulaire — 1 janvier 2018 au 31 octobre 2023
Autre organisme public ou parapublic
Vice-Président SIRCO
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 30 juin 2020
Établissement ou organisme public local
Vice-Président Président membre Bureau Métropole
Orleans Metropole — Orleans Metropole
Titulaire — 1 janvier 2018 au 31 octobre 2023
Entreprise ou société publique
administrateur
SEM Orléans gestion — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Entreprise ou société publique
administrateur
SEM Orléans spectacle — Loiret(45)
Titulaire — 1 janvier 2018 au 31 juillet 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Orleans Metropole
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Jean-De-La-Ruelle
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Loiret
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste du Parti socialiste
Nuance électorale officielle
- Parti socialiste
Nuance électorale officielle