
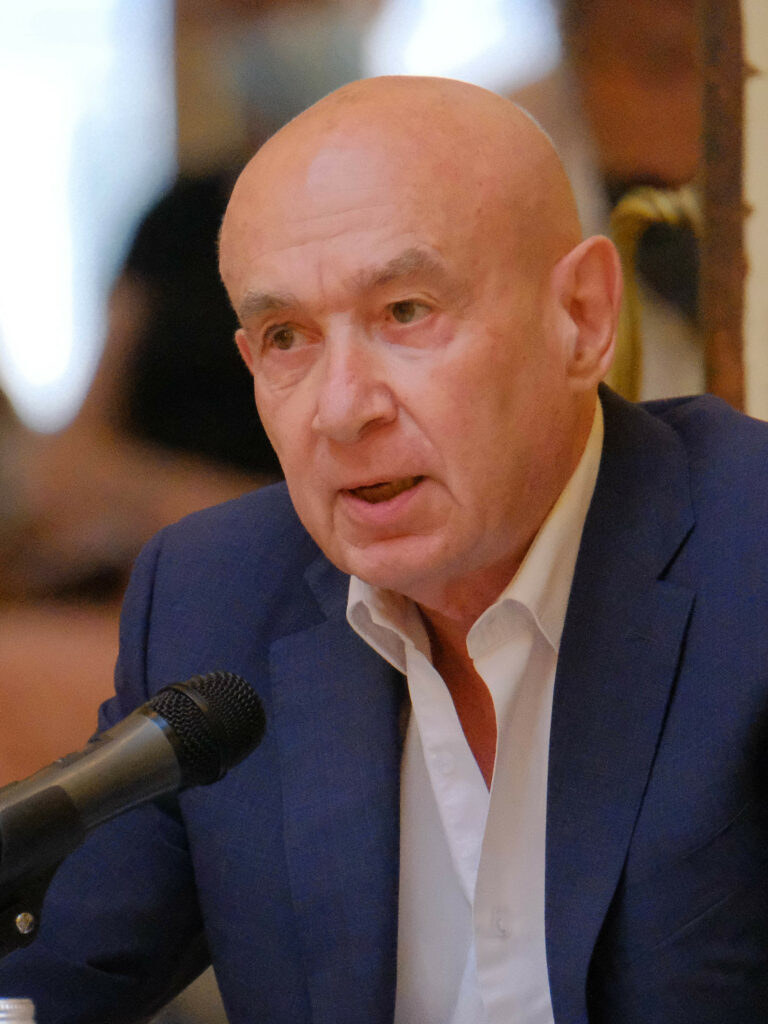
Fiche publique sourcée
Claude Malhuret
Conseiller communautaire — Ca Vichy Communaute
Département : Allier (03)
Ancien cadre
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Claude Malhuret, né le 8 mars 1950 à Strasbourg, est un médecin, avocat et homme politique français. Président de Médecins sans frontières et cofondateur du site Doctissimo, il est maire de Vichy de 1989 à 2017, député européen de 1989 à 1993, député de la quatrième circonscription de l'Allier de 1993 à 1997 et secrétaire d'État chargé des Droits de l'homme de 1986 à 1988. Il est sénateur de l'Allier depuis 2014 et préside le groupe Les Indépendants – République et territoires (LIRT) au Sénat depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q389141Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Claude_MalhuretSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
65 boulevard Ledru-Rollin
03000 Moulins
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Claude Malhuret » — révision 239093634 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Claude Malhuret, président du groupe Les Indépendants - Sénat (cropped).jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Claude Malhuret — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Claude MALHURET — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 27 avril 2021
Déclaration modificative.
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2014 à 31 octobre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Vichy
Source officielleVoir la sourceAllier
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 67,68 % des suffrages exprimés
- Claude MALHURET — 66,95 % des suffrages exprimés
- Loïc GENESTE — 20,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 64,92 % des suffrages exprimés
- Claude MALHURET — 63,85 % des suffrages exprimés
- Jean-Michel GUERRE — 31,87 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (36)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 038 acte(s) correspondant aux filtres — page 11 sur 52. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-550 — Projet de loi de finances pour 2026
Référence : I-550
Acte observé : Cosignataire
État officiel : Rejeté
Au 1er janvier 2022, 317 554 médecins étaient inscrits à l’Ordre des médecins. Les médecins âgés de 60 ans et plus représentent 48,7 % de l’ensemble des inscrits. Autrement dit, les médecins seront nombreux à prendre leur retraite dans les 10 prochaines années. Parallèlement, d’une part, le nombre de médecins généralistes baisse sensiblement, d’autre part, les besoins induits par le vieillissement de la population augmentent considérablement. Or, cette faible densité de professionnels de santé entraîne des difficultés d’accès aux soins et de permanence des soins et de très longs délais de rendez‑vous – il faut parfois attendre jusqu’à 11 jours pour obtenir un rendez‑vous chez un généraliste. On estime ainsi que 8 à 12 millions de personnes vivent aujourd’hui dans un désert médical. Les élus sont à ce titre régulièrement alertés par leurs administrés légitimement inquiets pour leur santé. Ils multiplient d’ailleurs les initiatives pour les inciter à
Amendement I-2343 — Projet de loi de finances pour 2026
Référence : I-2343
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à restaurer la compétitivité du crédit d’impôt international (C2I). Le crédit d’impôt international s’adresse aux productions d’initiative étrangère qui sont fabriquées en France, en tout ou partie. Il joue un rôle clé pour attirer les tournages étrangers sur le territoire, dans un contexte où des investissements majeurs ont été consentis, notamment par l’État à travers le plan « La Grande Fabrique de l’image », pour implanter en France des infrastructures de tournage aux standards internationaux. Il a permis d’attirer près de 1 Md€ de dépenses de tournage en France en 2023, au bénéfice de la filière des industries techniques du cinéma et de l’audiovisuel, mais aussi de l’hôtellerie et la restauration. Néanmoins, depuis 2024, le nombre de jours de tournage des productions étrangères, en particulier américaines, a fortement baissé en France. Un des facteurs qui expliquent cette baisse est l’érosion de la compétitivité du crédit d’impôt international. Le taux du crédi
Amendement I-2342 — Projet de loi de finances pour 2026
Référence : I-2342
Acte observé : Cosignataire
État officiel : Tombé
L’article 31 du PLF 2026 prévoit une réduction de 25 % de la compensation de la réduction de moitié des valeurs locatives des locaux industriels soumis à la taxe foncière sur les propriétés bâties (TFPB) et à la cotisation foncière des entreprises (CFE). Lors de la diminution des valeurs locatives des locaux industriels décidée par l’État en 2021, les collectivités avaient été compensées de la perte de recettes correspondante sur les produits de CFE et de TFPB. L’État s’était en outre engagé sur une compensation dynamique, basée sur l’évolution des bases industrielles constatées localement, afin d’inciter les collectivités à agir pour l’accueil et du développement des activités industrielles sur leur territoire. La mesure prévue à l’article 31 du PLF viendrait brutalement priver les collectivités de la totalité de la croissance des bases observée depuis 2021. Pour certaines collectivités, la compensation se situerait même sous son niveau de 2021. Cette mesure constitue donc un retour i
Amendement I-772 — Projet de loi de finances pour 2026
Référence : I-772
Acte observé : Cosignataire
État officiel : Tombé
L’application d’un régime de franchise en base de TVA différencié dans le secteur du bâtiment est une demande du monde de la construction, afin d’éviter des distorsions de concurrence que connaît le secteur. C’est l’objet du présent article. Cependant, le Gouvernement profite de cet article pour revoir à la baisse les seuils de franchise de nombreux autres petits acteurs économiques. C’est la raison pour laquelle cet amendement du Groupe Les Indépendants entend rétablir le régime de la franchise en base de TVA dans sa version antérieure, tout en conservant un seuil spécifique de 25 000 euros pour le secteur du bâtiment.
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-1630 — Projet de loi de finances pour 2026
Référence : I-1630
Acte observé : Cosignataire
État officiel : Rejeté
Lorsqu’ils décident de s’installer en libéral, les médecins peuvent bénéficier de mesures de soutien qui s’appliquent dans des territoires définis, le plus souvent en pénurie d’offre de soins. Les territoires classés ZFRR par l’État ouvrent droit à des exonérations fiscales, tandis que les communes classées ZIP par les différentes ARS permettent aux praticiens de bénéficier notamment d’une aide financière à l’installation. Pourtant, l’article 44 quindecies du code général des impôts permet aux médecins de bénéficier plusieurs fois de ce régime fiscal, sous réserve qu’ils ne reprennent aucun de ses moyens d’exploitation antérieurs et qu’ils ne transfèrent pas leurs patientèles. Une possibilité qui peut induire un effet de bord, favoriser une forme de « nomadisme » médical préjudiciable à la fois pour les patients et les praticiens implantés dans leurs territoires sans pour autant véritablement lutter contre la désertification médicale. Le présent amendement vise ainsi d’exclure de ce di
Amendement I-1637 — Projet de loi de finances pour 2026
Référence : I-1637
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à renforcer le crédit d’impôt au titre des dépenses de remplacement pour congé de certains exploitants agricoles d’une part en pérennisant le dispositif et d’autre part en étendant de 17 à 28 jours le nombre de jours de congés pouvant bénéficier du crédit d’impôt. L’agriculture française est confrontée à l’enjeu crucial de renouvellement des générations et d’installation de paysannes. Alors que le nombre d’exploitants baisse de 1 à 3 % par an et qu’on compte une installation pour deux ou trois départs à la retraite, ce renouvellement implique de redonner de l’attractivité à la profession agricole. Un crédit d’impôt permet aux agriculteurs contraints à une présence quotidienne sur la ferme de bénéficier d’un financement égal à 60 % des dépenses de remplacement pour congé, dans la limite de dix-sept jours par an. Selon le Service de remplacement, cette mesure a permis de développer l’accès aux congés, les remplacements pour congés passant de 80 000 journées à 180 000
Amendement I-50 — Projet de loi de finances pour 2026
Référence : I-50
Acte observé : Cosignataire
État officiel : Rejeté
L’article 13 révise à la hausse les quatre principales taxes sur les véhicules de tourisme : le malus masse, malus CO², la taxe annuelle CO² et la taxe annuelle polluants, les deux dernières étant dues uniquement par les professionnels. Il faut rappeler que la France, championne des prélèvements obligatoires, n’est pas confrontée à un manque de recettes mais bien à un excès colossal de dépenses publiques. Aussi, cette nouvelle augmentation de la fiscalité sur les véhicules ne se justifie pas. Par ailleurs, la fiscalité déjà trop importante sur les véhicules est une des principales raisons du très fort ralentissement des ventes dont souffrent les constructeurs français de véhicules. Aussi, cet amendement du Groupe Les Indépendants propose de supprimer cette nouvelle hausse de fiscalité.
Amendement I-46 — Projet de loi de finances pour 2026
Référence : I-46
Acte observé : Cosignataire
État officiel : Tombé
Introduite dans la loi de finances pour 2025, la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEHR) ne devait s’appliquer que pour la seule année 2025. Comme trop souvent en matière de fiscalité, le « temporaire » devient « pérenne » et l’État manque à la parole donnée. Il faut rappeler que la France, championne des prélèvements obligatoires, n’est pas confrontée à un manque de recettes mais bien à un excès colossal de dépenses publiques. En outre, la prorogation de la mesure ne se justifie pas. Les entreprises françaises étant déjà parmi les plus taxées de la planète. Le présent amendement vise à ne pas aggraver encore l’écart qui sépare la France de ses voisins en réduisant le taux de la contribution exceptionnelle sur les grandes entreprises afin de rendre l’effort plus soutenable.
Amendement I-45 — Projet de loi de finances pour 2026
Référence : I-45
Acte observé : Cosignataire
État officiel : Adopté
Introduite dans la loi de finances pour 2025, la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEHR) ne devait s’appliquer que pour la seule année 2025. Comme trop souvent en matière de fiscalité, le « temporaire » devient « pérenne » et l’État manque à la parole donnée. Il faut rappeler que la France, championne des prélèvements obligatoires, n’est pas confrontée à un manque de recettes mais bien à un excès colossal de dépenses publiques. En outre, la prorogation de la mesure ne se justifie pas. Les entreprises françaises étant déjà parmi les plus taxées de la planète. Le présent amendement vise à ne pas aggraver encore l’écart qui sépare la France de ses voisins et concurrents, à préserver l’activité économique dans notre pays et à renforcer l’attractivité de l’économie française.
Amendement I-44 — Projet de loi de finances pour 2026
Référence : I-44
Acte observé : Cosignataire
État officiel : Rejeté
La France, championne des prélèvements obligatoires, n’est pas confrontée à un manque de recettes mais bien à un excès colossal de dépenses publiques. Aussi, inventer un nouvel impôt tel que cette taxe sur les holdings ne semble pas nécessaire. La suppression de cette nouvelle taxe vise à ne pas aggraver encore l’écart qui sépare la France de ses voisins et concurrents, et à préserver l’activité économique dans notre pays. Tel est l’objet de cet amendement du Groupe Les Indépendants.
Amendement I-42 — Projet de loi de finances pour 2026
Référence : I-42
Acte observé : Cosignataire
État officiel : Rejeté
Introduite dans la loi de finances pour 2025, la contribution différentielle sur les hauts revenus (CDHR) ne devait s’appliquer que pour la seule année 2025. Comme trop souvent en matière de fiscalité, le « temporaire » devient « pérenne » et l’État manque à la parole donnée. Il faut rappeler que la France, championne des prélèvements obligatoires, n’est pas confrontée à un manque de recettes mais bien à un excès colossal de dépenses publiques. En outre, la prorogation de la mesure ne se justifie pas. Les revenus financiers sont déjà très lourdement taxés en France. Cet amendement du groupe Les Indépendants vise à ne pas aggraver encore l’écart qui sépare la France de ses voisins et concurrents, et à préserver l’activité économique dans notre pays.
Amendement I-767 — Projet de loi de finances pour 2026
Référence : I-767
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à rétablir le dispositif « Jeune docteur » du Crédit Impôt Recherche (CIR), supprimé par la loi de finances pour 2025. L’auteur du présent amendement avait pourtant réussi à réintégrer ce dispositif dans la réforme du CIR lors des débats, avant qu’une seconde délibération ne confirme la suppression de ce dispositif. Alors que la recherche européenne, qu’elle soit fondamentale ou appliquée, décroche face à la Chine ou aux États-Unis, c’est notre capacité d’innovation future qui est ainsi obérée, et donc la réindustrialisation de nos territoires. C’est pourquoi le présent amendement vise à rétablir le dispositif « Jeune docteur » du CIR, qui contribue utilement à la dynamique d’investissement en faveur de la recherche en France et resserre le lien entre la science et les entreprises.
Amendement I-765 — Projet de loi de finances pour 2026
Référence : I-765
Acte observé : Cosignataire
État officiel : Tombé
L’article 8 prévoit de revenir sur le dispositif « Madelin » , notamment pour les investissements indirects via des fonds communs de placement dans l’innovation (FCPI). Dans un contexte économique dégradé, où l’accès au capital est difficile, soutenir l’investissement dans l’innovation constitue un levier majeur pour la croissance, la compétitivité et l’emploi. Le rétablissement de cet avantage fiscal pour les FCPI permettrait d’orienter davantage d’épargne vers les entreprises qui en ont le plus besoin. Cet amendement vise donc à rétablir le bénéfice du dispositif Madelin pour les investissements indirects réalisés via des FCPI.
Amendement I-260 — Projet de loi de finances pour 2026
Référence : I-260
Acte observé : Cosignataire
Les reversements de fiscalité au sein des EPCI à fiscalité additionnelle (FA) sont plus complexes que dans les EPCI à fiscalité professionnelles uniques (lesquels peuvent fixer librement le montant des attributions de compensation dans le cadre d’un accord entre le conseil communautaire à la majorité des 2/3 et les conseils municipaux concernés). L’outil adéquat pour les EPCI à FA était la dotation de solidarité communautaire d’après les dispositions des articles 11‑III et 29‑ III de la loi du 10 janvier 1980 qui était répartie en fonction de critères librement déterminés dans les statuts de l’intercommunalité. Ces articles ont cependant été supprimés au profit d’une réforme de la DSC qui encadre désormais beaucoup plus leur répartition (art. 256 de la loi n° 2019‑1479 du 28 décembre 2019 de finances pour 2020). Les EPCI à FA n’ont donc plus aucun outil souple afin de procéder à des reversements de fiscalité à leurs communes membres (ou vice‑versa). Ils ont pourtant besoin car cela pou
Commission des affaires étrangères - PPRE Mercosur / Mission défense / PJL Monténégro
Acte observé : Participant
Amendement I-48 — Projet de loi de finances pour 2026
Référence : I-48
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du Groupe Les Indépendants vise à prolonger en 2026 le crédit d’impôt « Haute Valeur Environnementale » (HVE). En effet, le Crédit d’impôt Haute Valeur Environnementale est un outil utile pour nos agriculteurs qui s’engagent vers des modèles de production qui sont plus durables. Par ailleurs, l’extinction de ce crédit d’impôt, si elle devait advenir en 2026, conduirait à une augmentation d’impôt pour de nombreux agriculteurs, alors qu’ils ont déjà du mal à vivre du fruit de leur travail. C’est la raison pour laquelle le présent amendement proroge ce dispositif en 2026.
Amendement I-47 — Projet de loi de finances pour 2026
Référence : I-47
Acte observé : Cosignataire
État officiel : Adopté
Le présent article entend réformer en profondeur les dispositifs de défiscalisation à l’investissement productif outre‑mer. Or, ces dispositifs sont les principales aides qui permettent de flécher des investissements vers le tissu économique ultra‑marin. Il est normal de nous interroger régulièrement sur l’efficience des dispositifs fiscaux. Il convient cependant de privilégier une concertation préalable entre l’État et les acteurs locaux ultramarins avant toute évolution de la fiscalité qui leur est applicable. Par ailleurs, la conséquence première de cette réforme est une augmentation d’impôts. C’est la raison pour laquelle cet amendement du Groupe Les Indépendants propose de supprimer l’article 7.
Amendement 1258 — Financement de la sécurité sociale pour 2026
Référence : 1258
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à restaurer le gel des pensions de retraite et des minimas sociaux supprimé par l’Assemblée nationale. La dérive budgétaire de nos comptes sociaux provient d’un trop‑plein de dépenses, plutôt que d’un manque de recettes. Aussi, dans un contexte où nous cherchons à faire des économies, le gel des pensions de retraite et des minimas sociaux est une des solutions dont les effets sont les moins perceptibles pour les Français. En effet, dans un contexte de faible inflation, le maintien en 2026 des pensions et minimas versés en 2025 permet de contenir l’évolution de la dépense publique. Afin d’épargner les plus fragiles d’entre nous, cet amendement exclut les pensions des plus précaires ainsi que l’allocation adulte handicapé. Enfin, il vise à rétablir l’article dans sa rédaction telle que déposée initialement par le Gouvernement, avant qu’il ne la modifie pour tenir compte de la suspension de la réforme des retraites, qui n’a pas lieu d’être.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller communautaire
Ca Vichy Communaute — Ca Vichy Communaute
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement ou organisme public local
conseiller municipal
Commune de Vichy — Vichy
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement public de l’État
sénateur
Sénat — France
Titulaire — 1 octobre 2014 au 31 octobre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Vichy Communaute
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Vichy
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Allier
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Indépendants - République et Territoires
Groupe politique ou parlementaire
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Divers droite
Nuance électorale officielle