
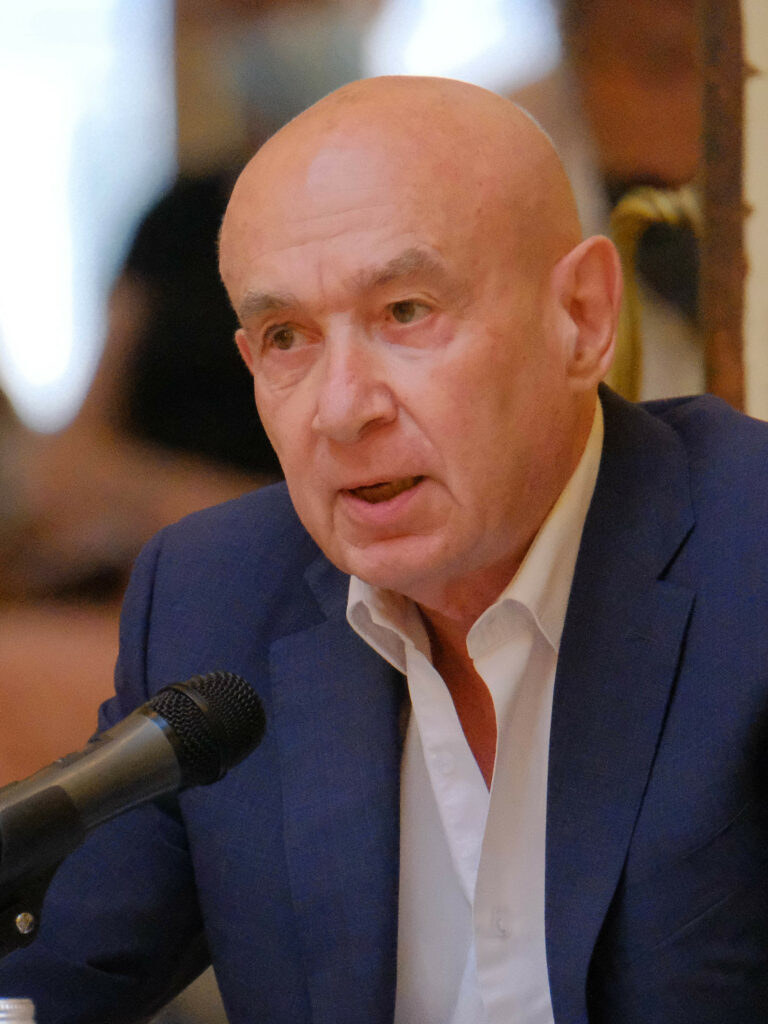
Fiche publique sourcée
Claude Malhuret
Conseiller communautaire — Ca Vichy Communaute
Département : Allier (03)
Ancien cadre
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Claude Malhuret, né le 8 mars 1950 à Strasbourg, est un médecin, avocat et homme politique français. Président de Médecins sans frontières et cofondateur du site Doctissimo, il est maire de Vichy de 1989 à 2017, député européen de 1989 à 1993, député de la quatrième circonscription de l'Allier de 1993 à 1997 et secrétaire d'État chargé des Droits de l'homme de 1986 à 1988. Il est sénateur de l'Allier depuis 2014 et préside le groupe Les Indépendants – République et territoires (LIRT) au Sénat depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q389141Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Claude_MalhuretSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
65 boulevard Ledru-Rollin
03000 Moulins
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Claude Malhuret » — révision 239093634 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Claude Malhuret, président du groupe Les Indépendants - Sénat (cropped).jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Claude Malhuret — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Claude MALHURET — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 27 avril 2021
Déclaration modificative.
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2014 à 31 octobre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Vichy
Source officielleVoir la sourceAllier
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 67,68 % des suffrages exprimés
- Claude MALHURET — 66,95 % des suffrages exprimés
- Loïc GENESTE — 20,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 64,92 % des suffrages exprimés
- Claude MALHURET — 63,85 % des suffrages exprimés
- Jean-Michel GUERRE — 31,87 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (36)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 038 acte(s) correspondant aux filtres — page 10 sur 52. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-56 — Projet de loi de finances pour 2026
Référence : I-56
Acte observé : Cosignataire
État officiel : Adopté
L’article 36 prévoit une diminution de 56 millions d’euros pour 2026 du montant du plafond de la taxe pour frais de chambre de métiers et de l’artisanat (TFCMA). Cette taxe sert à financer les Chambres de Métiers et de l’Artisanat, qui sont des services publics de proximité qui accompagnent nos artisans et les porteurs de projets dans les territoires. La TFCMA est pourtant une « taxe affectée » , c’est‑à‑dire qu’elle est payée par les artisans eux‑mêmes pour financer des services dont ils doivent bénéficier. En réduisant fortement le montant reversé aux CMA, la TFCMA s’éloigne de son objectif initial. C’est pourquoi cet amendement du Groupe Les Indépendants propose de revenir sur cette baisse et de la limiter à 13,25 millions d’euros pour 2026.
Amendement I-581 — Projet de loi de finances pour 2026
Référence : I-581
Acte observé : Cosignataire
État officiel : Adopté
Les alinéas 32 à 38 du présent article proposent de supprimer les tarifs particuliers d’accise applicables aux biocarburants E85 et B100. Or, en plus d’être particulièrement prisés par les consommateurs, ces biocarburants français sont d’importants débouchés pour des matières premières agricoles. En conséquence, la suppression des tarifs particuliers de l’E85 et du B100 aurait d’importantes conséquences sur la rentabilité de plusieurs filières agricoles. Enfin, la diminution de la consommation de ces carburants aurait pour conséquence une augmentation de l’importation des carburants fossiles. C’est la raison pour laquelle le présent amendement propose de maintenir les tarifs particuliers de ces biocarburants français d’origine agricole.
Amendement I-2432 — Projet de loi de finances pour 2026
Référence : I-2432
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement a pour objet de préciser les modalités de répartition entre les départements de la part du produit de taxe spéciale sur les contrats d’assurances (TSCA), réaffecté à leur profit dans le cadre du projet de loi de financement de la sécurité sociale pour 2026. Afin de garantir la cohérence et la simplicité du dispositif, la répartition de cette taxe s’effectuera selon les mêmes modalités que celles prévues au septième alinéa de l’article 53 de la loi n° 2004‑1484 du 30 décembre 2004 de finances pour 2005. Ce choix permet d’assurer une répartition équitable, stable et lisible, fondée sur des critères démographiques et financiers déjà connus des collectivités, tout en évitant la création d’un mécanisme supplémentaire de péréquation. Il s’agit d’un ajustement technique garantissant la bonne mise en œuvre de la réaffectation de la fraction de TSCA prévue dans le cadre du projet de loi de financement de la sécurité sociale, sans complexifier les circuits de financement ex
Amendement I-2206 — Projet de loi de finances pour 2026
Référence : I-2206
Acte observé : Cosignataire
État officiel : Adopté
Le Crédit d’Impôt Audiovisuel permet aux producteurs de récupérer 25 % de certaines dépenses de tournage ou de fabrication de leurs œuvres. Aujourd’hui, toutes les œuvres ne sont pas traitées de la même façon : une minute de fiction peut bénéficier d’un crédit d’impôt jusqu’à 10 000 €, tandis que l’animation est limitée à 3 000 € par minute. Ce plafond plus bas pour l’animation avait été pensé à une époque où les dessins animés étaient surtout destinés aux enfants et financés principalement en Europe. Mais la situation a beaucoup changé : les plateformes commandent désormais des séries d’animation pour tous les publics, y compris adultes, avec des budgets bien plus élevés qu’avant. Certaines séries familiales dépassent déjà largement les anciens plafonds, et les séries pour adultes peuvent coûter plusieurs millions d’euros par heure. Dans ce nouveau contexte, une telle différence de plafond entre fiction et animation n’apparaît plus justifiée. L’amendement propose donc de porter le pla
Amendement I-1194 — Projet de loi de finances pour 2026
Référence : I-1194
Acte observé : Cosignataire
État officiel : Adopté
Créé en 2022, le CICo permet aux entreprises de récupérer des dépenses engagées dans un contrat de collaboration. Il concerne exclusivement les projets de recherche collaborative avec des organismes de recherche et de diffusion des connaissances (ORDC) agréés. Il couvre 40 % des dépenses facturées par l’ORDC, avec un plafond annuel de 6 millions d’euros. Ce taux atteint 50 % pour les PME. Le CICo se distingue par son approche ciblée, visant à renforcer la coopération entre les entreprises et les organismes de recherche. En structurant ces partenariats autour de contrats de recherche collaborative, le CICo favorise non seulement l’innovation, mais aussi la diffusion des connaissances scientifiques au sein du tissu économique. Il contribue ainsi à renforcer l’écosystème de la recherche et à encourager les entreprises à s’engager dans des démarches de co‑développement technologique à forte valeur ajoutée. Le CICo est particulièrement pertinent en tant qu’il favorise les partenariats entre
Amendement I-1193 — Projet de loi de finances pour 2026
Référence : I-1193
Acte observé : Cosignataire
État officiel : Rejeté
Dans un marché de plus en plus compétitif, les entreprises innovantes doivent s’entourer des profils les plus qualifiés pour développer les innovations qui leur permettront de se démarquer de la concurrence. Cette course s’est intensifiée avec l’émergence de nouvelles technologies comme l'intelligence artificielle ou les nouvelles applications quantiques. À ce titre, de par leur capacité à mener des travaux de recherche complexes, les chercheurs se démarquent comme des atouts stratégiques précieux pour nos entreprises. Le dispositif “jeune docteur”, supprimé lors de la LFI 25, permettait de favoriser l’embauche et la rémunération des jeunes doctorants en majorant la prise en compte des dépenses leur étant liées dans le cadre du CIR. Cette suppression a freiné brutalement la dynamique de recrutement de ses profils par les entreprises innovantes, et a également impacté les perspectives professionnelles des jeunes docteurs déjà confrontés à de vraies difficultés d’insertion su
Amendement I-1195 — Projet de loi de finances pour 2026
Référence : I-1195
Acte observé : Cosignataire
État officiel : Rejeté
Lors de la LFI 25, la prise en compte des dépenses liées aux prises et maintenance de brevets ont été supprimées de l’assiette du CIR. En moyenne, il faut compter entre 5 000 et 10 000 euros pour déposer un brevet en France (auxquels s’ajoutent les taxes et honoraires du conseil ou la masse salariale du spécialiste en brevets en interne). Le coût d’un brevet européen varie entre 10 000 et 20 000 euros. Se couvrir de manière plus étendue coûte entre 50 000 et 100 000 euros selon le nombre de pays choisis. Cette suppression accentue la tendance qu’ont les entreprises françaises à ne pas mettre les résultats de leur R&D dans le coffre‑fort constitué par la propriété intellectuelle. Ces dépenses concernent essentiellement des entreprises françaises, les entreprises étrangères déposant leurs brevets dans leur pays d’origine. Retirer les brevets de l’assiette du CIR revient donc à cibler précisément les entreprises françaises les plus innovantes. Enfin, en 2024, 15 458 demandes de brevets fr
Amendement I-401 — Projet de loi de finances pour 2026
Référence : I-401
Acte observé : Cosignataire
État officiel : Retiré
Il s’agit de revenir sur le fait que le PLF prévoit d’ores‑et‑déjà l’abrogation de la taxe qu’il instaure sur les frais de gestion des petits colis en provenance de pays tiers. En effet, face au préjudice subi par nos entreprises depuis des années par cette concurrence particulièrement déloyale, face aux retards conséquents pris par l’Europe pour mettre en œuvre un prélèvement sur les produits ciblés, il apparait plus que logique et nécessaire de ne pas fixer de limite dans le temps à ce dispositif. Ce ne serait qu’un juste retour des choses et permettrait un rendement à la hauteur des préjudices subis.
Amendement I-92 — Projet de loi de finances pour 2026
Référence : I-92
Acte observé : Cosignataire
État officiel : Tombé
Amendement de repli
Amendement I-491 — Projet de loi de finances pour 2026
Référence : I-491
Acte observé : Cosignataire
État officiel : Adopté
Le dispositif France ruralités revitalisation (FRR), créé par la loi de finances pour 2024, fixe des critères d’éligibilité auxquels ne répondent pas certaines collectivités bénéficiaires du dispositif des Zones de revitalisation rurale (ZRR), pourtant toujours fragiles. Elles perdaient ainsi le bénéfice des mécanismes de soutien à l’activité rattachés à ce zonage. Le Gouvernement, conformément à ce qu’il avait annoncé, a « rattrapé » ces collectivités en leur permettant de bénéficier des dispositions du zonage FRR dans le cadre de la loi de finances pour 2025. Cependant, le texte limite cette possibilité jusqu’à fin 2027, alors que la date d’échéance du nouveau dispositif est le 31 décembre 2029. Cette différence de traitement n’est pas justifiée au regard de la fragilité des territoires concernées. Les mêmes conditions doivent être appliquées à l’ensemble des collectivités. Cet amendement a donc pour objectif d’appliquer la même date d’échéance à toutes les collectivités, « rattrapée
Amendement I-487 — Projet de loi de finances pour 2026
Référence : I-487
Acte observé : Cosignataire
État officiel : Retiré
Le tourisme sportif est un facteur de dynamisme économique, d’attractivité des territoires et d’emploi. Sa pratique s’étend sur tous le territoire – montagne, littoral, plaine. A l’échelle des stations de montagne, les entreprises du commerce d’article de sport représentent 1400 magasins de station qui accueillent chaque année 7 millions de vacanciers et qui emploient 10 000 personnes. A l’échelle du littoral, c’est 185 marques qui contribuent à l’activité de 2,8 millions de touristes et 4000 emplois pour 1,8Mrds€ de chiffre d’affaires. Si bien que la filière de la glisse est considérée comme la deuxième filière économique en Nouvelle-Aquitaine. Près de 11 millions de Français sont adeptes du tourisme sportif de pratique, et 5 millions pratiquent le tourisme sportif d’itinérance. Le logement des travailleurs saisonniers est désormais une condition indispensable à l’embauche, à l’activité économique et à la fidélisation des travailleurs saisonniers. Si bien que deux tiers des magasins d
Amendement I-530 — Projet de loi de finances pour 2026
Référence : I-530
Acte observé : Cosignataire
État officiel : Rejeté
Le logement des travailleurs saisonniers est désormais une condition indispensable à l’embauche, si bien que deux tiers des magasins de sport de montagne hébergent au moins la moitié de leurs salariés. Il s’agit de territoires où la pression immobilière est très forte. Une grande partie de ces magasins optent pour la location de biens à la saison, qui est soumise à la taxe d’habitation sur les résidences secondaires (THRS). Cet amendement vise à exonérer les logements loués par des entreprises pour l’hébergement de travailleurs saisonniers de la taxe d’habitation sur les résidences secondaires, dans les communes touristiques. Cette taxation apparaît inéquitable pour les entreprises qui mettent en œuvre des efforts significatifs pour attirer et loger leurs salariés dans un contexte de pénurie de logements. De plus, elle constitue une charge supplémentaire qui pèse sur leur compétitivité et peut décourager les initiatives visant à améliorer les conditions de travail des saisonniers.
Amendement I-1490 — Projet de loi de finances pour 2026
Référence : I-1490
Acte observé : Cosignataire
État officiel : Rejeté
L’amendement propose d’inclure les chaudières alimentées en biogaz parmi les équipements pouvant bénéficier du taux réduit de TVA, puisque ces appareils sont compatibles avec un combustible reconnu comme énergie renouvelable par la directive européenne du 24 avril 2024 sur la performance énergétique des bâtiments. Ne pas leur appliquer ce taux réduit constituerait une surtransposition du droit européen. Une chaudière doit donc être considérée comme non fossile dès qu’elle est alimentée par du biogaz. La part de biométhane dans le réseau augmentera progressivement grâce à la montée en puissance des certificats de production de biogaz, créés par la loi Climat et Résilience pour décarboner les usages du gaz dans le bâtiment. Les chaudières à très haute performance énergétique fonctionnant au biogaz représentent, dans de nombreux cas — notamment en immeubles collectifs équipés de chaudières individuelles gaz — la seule solution permettant de disposer d’un système de chauffage à la fois per
Amendement I-1491 — Projet de loi de finances pour 2026
Référence : I-1491
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à intégrer les chaudières alimentées en biogaz dans les équipements, appareils ou systèmes pouvant bénéficier du taux de TVA réduit. Les chaudières à très haute performance énergétique fonctionnant au gaz sont compatibles avec le biogaz qui est reconnu par la directive (UE) du 24 avril 2024 relative à la performance énergétique des bâtiments comme énergie renouvelable, au titre des combustibles renouvelables utilisés sur place. Ne pas autoriser le bénéfice du taux réduit de TVA pour ces appareils correspondrait donc à une surtransposition. Une chaudière doit donc être considérée comme non fossile dès lors qu’elle est alimentée par du biogaz. Il faut rappeler que la part de biométhane acheminée par le réseau de distribution augmentera au fur et à mesure de l’accroissement de la part de certificats de production de biogaz dans les volumes acheminés. Les certificats de production de biogaz ont précisément été introduits par la loi climat et résilience afin de dé
Amendement I-1612 — Projet de loi de finances pour 2026
Référence : I-1612
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à rétablir la pleine cohérence du Crédit d’impôt recherche en réintégrant dans son assiette les frais de défense des brevets et certificats d’obtention végétale, qui en ont été exclus par la loi de finances pour 2025. Cette exclusion, décidée pour des raisons essentiellement budgétaires, a créé une rupture dans l’architecture du CIR : on soutient la recherche en amont, mais on ne permet plus aux entreprises de protéger efficacement les innovations qui en résultent. Or, sans protection juridique solide, sans capacité à défendre un brevet lorsqu’il est contesté, une innovation peut perdre immédiatement toute valeur économique. Les entreprises françaises sont confrontées à une compétition internationale extrêmement forte, notamment de la part de régions du monde où les coûts de protection des brevets sont plus faibles et où les dispositifs de soutien à la R&D sont plus favorables. En renchérissant le coût de la défense des brevets, la France prend le risque de détourne
Amendement I-1299 — Projet de loi de finances pour 2026
Référence : I-1299
Acte observé : Cosignataire
État officiel : Retiré
La France se singularise parmi les pays de la zone euro et de l’OCDE, comme étant le pays qui subit les plus hauts taux de prélèvements obligatoires. Les impôts, les taxes, les redevances, les cotisations et les contributions étouffent notre tissu économique et empêchent son développement. Pour se désendetter, la France doit impérativement baisser ses dépenses, baisser ses impôts et augmenter son activité. Or, les entreprises françaises ne peuvent plus augmenter leur activité, tant les impôts sont élevés. Les PME payent un taux d’impôt sur les sociétés à 15 % dans la limite de 42 500 € de bénéfice imposable. Le présent amendement vise à élargir l’assiette donnant droit à un taux à 15 % de 42 500 € à 100 000 € afin de donner une bouffée d’air à nos PME.
Amendement I-54 — Projet de loi de finances pour 2026
Référence : I-54
Acte observé : Cosignataire
État officiel : Rejeté
Le secteur de la prothèse dentaire français subit une concurrence déloyale de la part des prothèses fabriquées à l’étranger. De façon tout à fait étonnante, les prothèses dentaires importées de l’étranger sont exonérées de TVA. Le marché français subit donc un afflux de prothèses importées d’Asie et d’Afrique qui ne sont pas soumises à la TVA. Cette exonération va à l’encontre de la souveraineté industrielle en santé, mais aussi de l’écologie. C’est la raison pour laquelle cet amendement entend rétablir la TVA sur les prothèses dentaires importées.
Amendement I-1301 — Projet de loi de finances pour 2026
Référence : I-1301
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à maintenir le crédit d’impôt relatif au rachat d’entreprise par les salariés. S’il est effectivement peu utilisé pour le moment, nous avons devant nous un creux générationnel de transmission des entreprises. En effet, près d’un tiers (31 %) des entreprises françaises vont voir partir à la retraite leur dirigeant dans les dix années à venir. Le sujet de la transmission d’entreprise est un enjeu majeur pour la décennie à venir. Aussi, nous devons conserver ce crédit d’impôt relatif au rachat d’entreprise par les salariés. Il est un des outils qui pourra nous éviter de voir nos entreprises être rachetées par des fonds étrangers faute d’acquéreurs.
Amendement I-1802 — Projet de loi de finances pour 2026
Référence : I-1802
Acte observé : Cosignataire
État officiel : Rejeté
La France fait face à un double défi : une baisse préoccupante de la natalité et un accès au logement de plus en plus difficile pour tous. En 2024, le taux de fécondité est tombé à 1,62 enfant par femme, soit son niveau le plus bas depuis fin de la seconde guerre mondiale et loin du seuil de renouvellement des générations fixé à 2,1 enfants par femme1(*). Parallèlement, plus de 60 % des femmes de 20‑29 ans et plus de 40 % des 30‑39 estiment ne pas avoir un logement adéquat au nombre d’enfants souhaité2(*). L’accès au logement n’a jamais été aussi compliqué et crucial, que ce soit pour une personne seule ou une famille avec un ou plusieurs enfants. Les familles ayant déjà ou ayant le projet d’avoir trois enfants ou plus peuvent également rencontrer des difficultés supplémentaires pour accéder à un logement adapté, notamment en raison de la flambée des prix de l’immobilier avec un marché à bout de souffle et un secteur du bâtiment qui s’effondre. Alors que le logement est un élément cent
Amendement I-43 — Projet de loi de finances pour 2026
Référence : I-43
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement du Groupe Les Indépendants vise à proroger pour les années 2026 et 2027 l’exonération fiscale et sociale des pourboires. Ce dispositif de soutien fiscal et social est un levier concret d’amélioration de la rémunération nette des salariés des secteurs de l’hôtellerie et de la restauration. Il faut rappeler que les salaires de ces secteurs ne sont pas très élevés. Aussi, l’exonération d’une part de leur rémunération est d’ordre à augmenter le pouvoir d’achat des salariés de ces secteurs.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller communautaire
Ca Vichy Communaute — Ca Vichy Communaute
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement ou organisme public local
conseiller municipal
Commune de Vichy — Vichy
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement public de l’État
sénateur
Sénat — France
Titulaire — 1 octobre 2014 au 31 octobre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Vichy Communaute
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Vichy
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Allier
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Indépendants - République et Territoires
Groupe politique ou parlementaire
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Divers droite
Nuance électorale officielle