
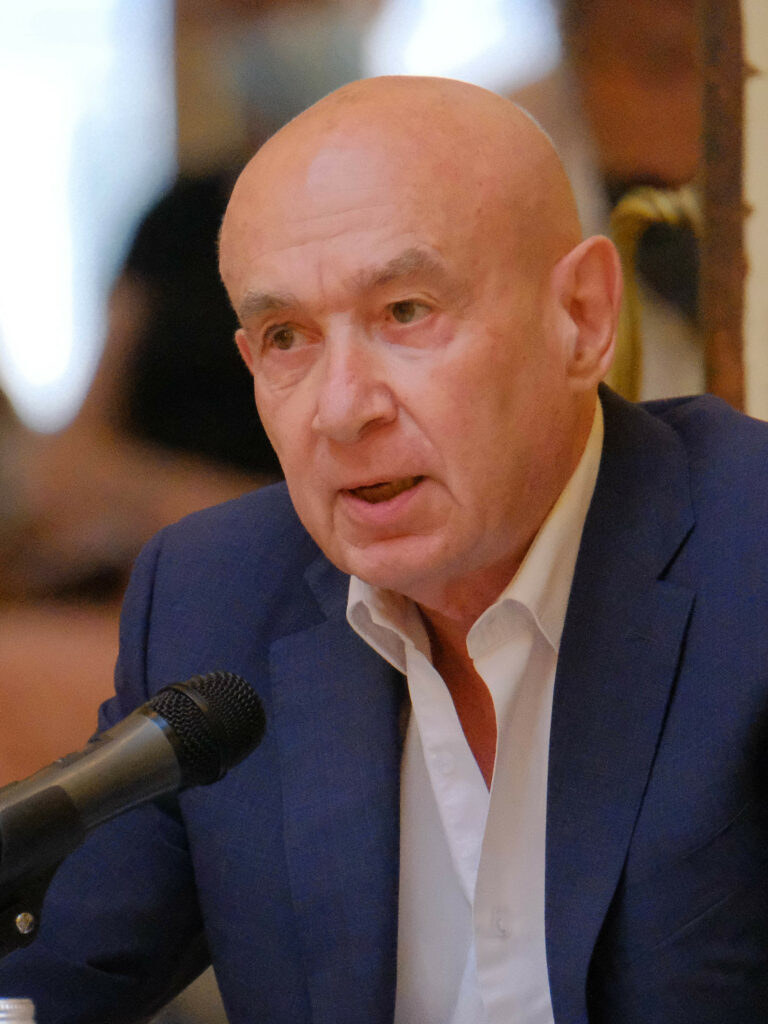
Fiche publique sourcée
Claude Malhuret
Conseiller communautaire — Ca Vichy Communaute
Département : Allier (03)
Ancien cadre
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Claude Malhuret, né le 8 mars 1950 à Strasbourg, est un médecin, avocat et homme politique français. Président de Médecins sans frontières et cofondateur du site Doctissimo, il est maire de Vichy de 1989 à 2017, député européen de 1989 à 1993, député de la quatrième circonscription de l'Allier de 1993 à 1997 et secrétaire d'État chargé des Droits de l'homme de 1986 à 1988. Il est sénateur de l'Allier depuis 2014 et préside le groupe Les Indépendants – République et territoires (LIRT) au Sénat depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q389141Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Claude_MalhuretSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
65 boulevard Ledru-Rollin
03000 Moulins
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Claude Malhuret » — révision 239093634 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Claude Malhuret, président du groupe Les Indépendants - Sénat (cropped).jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Claude Malhuret — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Claude MALHURET — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 27 avril 2021
Déclaration modificative.
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2014 à 31 octobre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Vichy
Source officielleVoir la sourceAllier
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 67,68 % des suffrages exprimés
- Claude MALHURET — 66,95 % des suffrages exprimés
- Loïc GENESTE — 20,00 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- Bruno ROJOUAN — 64,92 % des suffrages exprimés
- Claude MALHURET — 63,85 % des suffrages exprimés
- Jean-Michel GUERRE — 31,87 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (36)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 038 acte(s) correspondant aux filtres — page 9 sur 52. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-1132 — Projet de loi de finances pour 2026
Référence : II-1132
Acte observé : Cosignataire
État officiel : Rejeté
La situation budgétaire de la France doit plus que jamais nous obliger à réduire la dépense publique de manière durable, sans pour autant que l’Etat ne renie ses fonctions régaliennes. Le groupe Les Indépendants propose ainsi pour 2026 une diminution de 2 % des crédits, afin de permettre à cette mission de dégager 70,8 millions d’euros d’économie l’année prochaine. Cet effort nécessaire, est justifié par la situation particulièrement tendue de nos finances publiques. Cet amendement procède à une annulation de crédits sur le programme 134 « Développement des entreprises et régulations » à hauteur de 42,6 M€ en AE et en CP, le programme 343 « Plan France Très haut débit » à hauteur de 5,7 M€ en AE et en CP, le programme 220 « Statistiques et études économiques » à hauteur de 9,7 M€ en AE et en CP et le programme 305 « Stratégies économiques » à hauteur de 13,3 M€ en AE et en CP. Il appartiendra aux ministres concernés de transformer cette réduction de dépense proposée en économies sérieu
Amendement II-1130 — Projet de loi de finances pour 2026
Référence : II-1130
Acte observé : Cosignataire
État officiel : Retiré
Alors qu’une crise budgétaire nous menace, la France doit plus que jamais réduire sa dépense publique de manière durable. L’Etat ne doit cependant pas renier ses fonctions en continuant d’assurer pleinement ses missions premières : police, justice, défense, diplomatie mais aussi santé, éducation, recherche et écologie. Pour la plupart des autres missions du budget de l’Etat, le groupe Les Indépendants propose une diminution de 2 % des crédits. Cet effort, raisonnable et absorbable, est justifié par la situation particulièrement difficile de nos finances publiques. Aussi, pour 2026, une diminution de 2 % des crédits de la mission « Solidarité, insertion et égalité des chances » est proposée par le présent amendement afin de permettre à cette mission de dégager 589 millions d’euros d’économie l’année prochaine. Cet amendement propose donc une économie de 589 M€ en autorisations d’engagement (AE) et en crédits de paiement (CP), imputée par convention au programme 304 – Inclusion sociale e
Amendement II-1129 — Projet de loi de finances pour 2026
Référence : II-1129
Acte observé : Cosignataire
État officiel : Retiré
La situation budgétaire de la France doit plus que jamais nous obliger à réduire la dépense publique de manière durable, sans pour autant que l’Etat ne renie ses fonctions régaliennes. Le groupe Les Indépendants propose ainsi pour 2026 une diminution de 2 % des crédits, afin de permettre à cette mission de dégager 102,3 millions d’euros d’économie l’année prochaine. Cet effort nécessaire, est justifié par la situation particulièrement tendue de nos finances publiques. Cet amendement procède à une annulation de crédits sur le programme 354 « Administration territoriale de l'État » à hauteur de 55 M€ en AE et en CP, le programme 216 « Conduite et pilotage des politiques de l’intérieur » à hauteur de 41 M€ en AE et en CP et le programme 232 « Vie politique » à hauteur de 6 M€ en AE et en CP. Il appartiendra aux ministres concernés de transformer cette réduction de dépense proposée en économies sérieuses sans remettre en cause le service rendu aux administrés. Toutefois, cette mesure d’éco
Amendement II-1128 — Projet de loi de finances pour 2026
Référence : II-1128
Acte observé : Cosignataire
État officiel : Retiré
La situation budgétaire de la France doit plus que jamais nous obliger à réduire la dépense publique de manière durable, sans pour autant que l’Etat ne renie ses fonctions régaliennes. Le groupe Les Indépendants propose ainsi pour 2026 une diminution de 3 % des crédits, afin de permettre à cette mission de dégager 331,49 millions d’euros d’économie l’année prochaine. Cet effort nécessaire, est justifié par la situation particulièrement tendue de nos finances publiques. Cet amendement procède à une annulation de crédits sur le programme 156 « Gestion fiscale et financière de l’État et du secteur public local » à hauteur de 246,9 M€ en AE et en CP, le programme 218 « Conduite et pilotage des politiques économiques et financières » à hauteur de 29,96 M€ en AE et en CP et le programme 302 « Facilitation et sécurisation des échanges » à hauteur de 54,62 M€ en AE et en CP. Il appartiendra aux ministres concernés de transformer cette réduction de dépense proposée en économies sérieuses sans r
Amendement II-1127 — Projet de loi de finances pour 2026
Référence : II-1127
Acte observé : Cosignataire
État officiel : Retiré
La situation budgétaire de la France doit plus que jamais nous obliger à réduire la dépense publique de manière durable, sans pour autant que l’Etat ne renie ses fonctions régaliennes. Le groupe Les Indépendants propose ainsi pour 2026 une diminution de 2 % des crédits, afin de permettre à cette mission de dégager 10,4 millions d’euros d’économie l’année prochaine. Cet effort nécessaire, est justifié par la situation particulièrement tendue de nos finances publiques. Cet amendement procède à une annulation de crédits sur le programme 348 « Performance et résilience des bâtiments de l’État et de ses opérateurs » à hauteur de 4 M€ en AE et en CP, le programme 349 « Transformation publique » à hauteur de 799 K€ en AE et en CP, le programme 148 « Fonction publique » à hauteur de 4,5 M€ en AE et en CP, et le programme 368 « Conduite et pilotage de la transformation et de la fonction publiques » à hauteur de 1 M€ en AE et en CP. Il appartiendra aux ministres concernés de transformer cette ré
Amendement I-55 — Projet de loi de finances pour 2026
Référence : I-55
Acte observé : Cosignataire
État officiel : Adopté
L’article 36 prévoit une diminution des ressources affectées au réseau des Chambres de Commerce et d’Industrie. Or, les CCI sont un réseau d’établissements publics nécessaire pour le soutien et l’accompagnement de nos entreprises dans les territoires. Le présent article prévoit de diminuer de 175 millions d’euros le plafond de la taxe affectée au réseau des CCI pour l’année 2026, soit une baisse de 33 % du montant annuel perçu par le réseau par rapport à 2025. C’est pourquoi cet amendement du Groupe Les Indépendants propose de revenir sur cette réduction et de maintenir un montant de 525 millions d’euros pour 2026. Cette stabilité budgétaire assure la continuité des missions des CCI et permet de maintenir la qualité de l’accompagnement des entreprises sur l’ensemble du territoire. En contrepartie, il est effectué un prélèvement sur les fonds de roulement des CCI de 20 millions d’euros en 2026.
Amendement II-646 — Projet de loi de finances pour 2026
Référence : II-646
Acte observé : Cosignataire
Les reversements de fiscalité au sein des EPCI à fiscalité additionnelle (FA) sont plus complexes que dans les EPCI à fiscalité professionnelles uniques (lesquels peuvent fixer librement le montant des attributions de compensation dans le cadre d’un accord entre le conseil communautaire à la majorité des 2/3 et les conseils municipaux concernés). L’outil adéquat pour les EPCI à FA était la dotation de solidarité communautaire d’après les dispositions des articles 11‑III et 29‑ III de la loi du 10 janvier 1980 qui était répartie en fonction de critères librement déterminés dans les statuts de l’intercommunalité. Ces articles ont cependant été supprimés au profit d’une réforme de la DSC qui encadre désormais beaucoup plus leur répartition (art. 256 de la loi n° 2019‑1479 du 28 décembre 2019 de finances pour 2020). Les EPCI à FA n’ont donc plus aucun outil souple afin de procéder à des reversements de fiscalité à leurs communes membres (ou vice‑versa). Ils ont pourtant besoin car cela pou
Amendement I-1631 — Projet de loi de finances pour 2026
Référence : I-1631
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à conditionner l’éligibilité au taux réduit de TVA de 5,5 % à la pose des équipements par un installateur qualifié ou certifié par un organisme conventionné par l’État. La certification AQPV et la qualification RGE photovoltaïque constituent une garantie de qualité et de conformité technique des installations. Jusqu’ici, les installations résidentielles étaient majoritairement réalisées par des professionnels certifiés, condition nécessaire pour bénéficier du tarif d’achat et de la prime à l’autoconsommation. Avec la baisse des tarifs d’achat du surplus dans le cadre de l’arrêté S21, de plus en plus de particuliers se verront proposer des offres de marché, en dehors d’EDF OA, ainsi nous risquons d’observer une diminution du nombre d’installations réalisées par un installateur certifié. Réserver le taux réduit de TVA aux installations réalisées par des professionnels certifiés ou qualifiés permet donc de protéger les consommateurs qui choisiraient de ne pas recourir
Amendement I-488 — Projet de loi de finances pour 2026
Référence : I-488
Acte observé : Cosignataire
État officiel : Rejeté
Le logement des travailleurs saisonniers est désormais une condition indispensable à l’embauche, si bien que deux tiers des magasins de sport de montagne hébergent au moins la moitié de leurs salariés. Il s’agit de territoires où la pression immobilière est très forte. Une grande partie de ces magasins optent pour la location de biens à la saison, qui est soumise à la taxe d’habitation sur les résidences secondaires (THRS). L’article 1407 ter du code général des impôts permet aux conseils municipaux des communes mentionnées au I de l’article 232 de majorer d’un pourcentage compris entre 5 % et 60 % la part lui revenant de la cotisation de taxe d’habitation sur les résidences secondaires due au titre des logements meublés. De plus, il est déjà prévu une exonération de cette taxe pour les salariés devant louer un logement pour se rapprocher de leur lieu de travail. Cet amendement donc vise à en exonérer les logements loués par des entreprises pour l’hébergement de travailleurs saisonnier
Amendement I-490 — Projet de loi de finances pour 2026
Référence : I-490
Acte observé : Cosignataire
État officiel : Non soutenu
Le maintien de la dotation global de fonctionnement (DGF) à son niveau de 2025 entrainement mécaniquement une baisse des capacités d’action des collectivités qui restent, elles, bien soumises à l’inflation de leurs dépenses. Ce gel intervient par ailleurs après plusieurs années de revalorisation de la DGF en dessous du niveau d’inflation. De plus, le Gouvernement a décidé d’une hausse de 290 millions d’euros des mécanismes de péréquation verticale, qui se fera donc au détriment de la dotation forfaitaire. Ainsi, il est proposé de rehausser le montant global de la DGF pour l’année 2026 pour l’indexer sur le montant de l’inflation prévisionnel pour 2026 prévu par le PLF (+1,3 %). Ce montant permettra aussi de compenser en partie la hausse de la péréquation verticale, afin qu’elle ne grève pas les dotations des autres communes.
Amendement I-1870 — Projet de loi de finances pour 2026
Référence : I-1870
Acte observé : Cosignataire
État officiel : Adopté
La mécanisation représente aujourd’hui un poste de dépense majeur pour les exploitations agricoles françaises. Selon les données d’Agreste, elle s’élève à près de 18 milliards d’euros par an, soit 25 à 30 % des charges d’exploitation, quand les pays voisins présentent des niveaux significativement inférieurs : 20 à 27 % en Allemagne, 20 à 25 % aux Pays-Bas, 15 à 22 % en Italie, 15 à 20 % en Pologne, 18 à 24 % en Belgique et seulement 12 à 14 % en Espagne. Cette charge élevée s’explique notamment par un faible niveau de mutualisation des équipements agricoles : moins de 10 % des agriculteurs partagent aujourd’hui leur matériel au sein d’une structure collective. Or, la hausse continue du coût des agroéquipements accentue cette situation. Selon les données d’Axema, le prix de vente des machines agricoles a augmenté de 30 % entre 2021 et 2024, et une étude de la Fédération des CUMA des Pays de la Loire fait état d’une hausse de 31 % du coût de la mécanisation entre 2010 et 2019, passant d
Amendement I-91 — Projet de loi de finances pour 2026
Référence : I-91
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à prévoir une taxe sur les frais de gestion des petits colis en provenance de pays tiers de 4 € au lieu des 2 € prévus par le PLF. Il s’agirait ainsi tout à la fois de : ‑ montrer à l’Europe combien la France compte, rapidement, sur la réforme de l’Union douanière visant enfin à instaurer un prélèvement sur les articles ciblés ‑ dans l’attente de cette réforme européenne, mieux marquer le pas face à une concurrence particulièrement déloyale ‑ profiter du doublement du rendement attendu de cette taxe
Amendement I-1949 — Projet de loi de finances pour 2026
Référence : I-1949
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose d’exclure du champ de l’article 133 de la loi de finances de 2025 les aéroports dont le trafic est inférieur à un million de passagers par an. Cette mesure permettra de préserver l’équilibre financier des aéroports de petite taille, de sécuriser l’avenir du maillage aéroportuaire national et d’éviter que des collectivités territoriales, qui font déjà face à des difficultés budgétaires, ne soient contraintes de fermer des plateformes indispensables à la vitalité et à l’attractivité de leur territoire. Les aéroports de proximité constituent en effet une composante essentielle du maillage aéroportuaire national. Leur rôle dépasse la seule dimension commerciale en participant à l’aménagement du territoire et en garantissent une accessibilité indispensable aux bassins économiques et industriels qu’ils desservent, notamment pour les territoires dans lesquels l’offre ferroviaire est particulièrement dégradée. Or, ces plateformes se trouvent aujourd’hui dans une s
Amendement I-1991 — Projet de loi de finances pour 2026
Référence : I-1991
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à supprimer le système du Versement nucléaire universel (VNU) devant remplacer le dispositif d’Accès régulé à l’électricité nucléaire historique (Arenh) au 1er janvier 2026. Le VNU est un mécanisme instaurant des seuils de taxation et d’écrêtement du prix de l’électricité engageant une redistribution vers le consommateur en cas de dépassement. Or, ce nouveau système induit plusieurs problèmes. D’abord, les seuils ayant été fixés lors d’une période de prix élevés de l’électricité ils ne s’appliqueront qu’en cas de crise, ce qui laisse les consommateurs à la merci des fluctuations du marché. Les seuils étant définis arbitrairement par le pouvoir réglementaire, les consommateurs ne disposent donc d’aucune visibilité au long terme. En outre, il n’est pas instauré de prix plancher garantissant une rémunération minimale aux fournisseurs d’électricité. Enfin, il existe une crainte autour du rôle donné aux fournisseurs dans la redistribution en cas de dépassement des seuils
Amendement I-87 — Projet de loi de finances pour 2026
Référence : I-87
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à étendre de douze à vingt‑quatre mois le délai laissé aux exploitants agricoles pour reconstituer leur cheptel, après avoir perçu l’indemnisation prévue par l’article 10, en cas d’abattage d’animaux à la suite d’un évènement sanitaire. En effet, si l’indemnité d’abattage est exonérée d’impôt si elle permet de reconstituer le cheptel détruit, dans la pratique, le délai d’un an s’avère trop court. La reconstitution d’un cheptel ne se limite pas au simple rachat d’animaux, mais comprend l’élevage des génisses dans des conditions optimales, la remise en l’état des installations et le respect des contraintes sanitaires. C’est pourquoi cet amendement permet de mieux s’adapter aux réalités agricoles.
Amendement I-1302 — Projet de loi de finances pour 2026
Référence : I-1302
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à permettre aux agriculteurs de bénéficier d’une réserve d’auto‑financement, faiblement fiscalisée, destinée à préparer des investissements. Comme pour toute entreprise, il est essentiel pour les agriculteurs d’investir, notamment en mobilisant une part d’auto‑financement. Or, l’essentiel des bénéfices agriculteurs est soumis à l’impôt sur le revenu. Dès lors, l’ensemble des bénéfices – même la quote‑part réinvestie dans l’entreprise – est fiscalisé au barème de l’IR. Le dispositif proposé permettrait donc aux agriculteurs de constituer une épargne à investir, imposée à 15 % et exclue de l’assiette des cotisations sociales. Si ces sommes ne sont pas utilisées, un impôt différentiel et des cotisations sociales devront en revanche être versées.
Amendement I-1561 — Projet de loi de finances pour 2026
Référence : I-1561
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement propose d’étendre le champ du dispositif d’étalement des revenus exceptionnels en cas de crises sanitaires, à toutes les sommes perçues par l’éleveur et qui sont destinées à compenser la perte de la valeur marchande des animaux abattus. Les éleveurs traversent depuis des années de nombreuses crises successives nécessitant l’abattage préventif de leurs animaux. Les indemnités versées pour compenser ces pertes sont imposées fiscalement, ce qui freine la relance de l’exploitation ; c’est pourquoi l’article 75‑0 A du code général des impôts permet aux exploitants d’étaler, sur plusieurs années, cette imposition. Toutefois, au‑delà de ces indemnités, les éleveurs perçoivent d’autres sommes, par exemple tirées de la vente de leurs animaux aux abattoirs. Ces sommes, qui viennent compenser en partie la valeur marchande de leurs animaux, augmentent le résultat fiscal de l’exploitant, mais leur imposition ne peut pas aujourd’hui être étalée.
Amendement I-1318 — Projet de loi de finances pour 2026
Référence : I-1318
Acte observé : Cosignataire
État officiel : Rejeté
La fourniture de repas dans les cantines au sein des établissements scolaires est exonérée de TVA. Or, lorsqu’un syndicat intercommunal à vocation unique (SIVU) dispose d’une compétence exclusivement limitée à l’exploitation d’une cuisine territoriale qui peut servir à plusieurs communes, il ne dispose pas de cette exonération. Tel est l’objet de cet amendement, qui permet aux SIVU de profiter de l’exonération de TVA pour leurs seules missions de fourniture de repas scolaire à leurs adhérents.
Séance plénière - PLF 2026 Art liminaire et art 45
Acte observé : Participant
Séance plénière - PLF pour 2026
Acte observé : Participant
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller communautaire
Ca Vichy Communaute — Ca Vichy Communaute
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement ou organisme public local
conseiller municipal
Commune de Vichy — Vichy
Titulaire — 1 janvier 2016 au 31 octobre 2020
Établissement public de l’État
sénateur
Sénat — France
Titulaire — 1 octobre 2014 au 31 octobre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Vichy Communaute
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Vichy
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Allier
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Indépendants - République et Territoires
Groupe politique ou parlementaire
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Divers droite
Nuance électorale officielle