
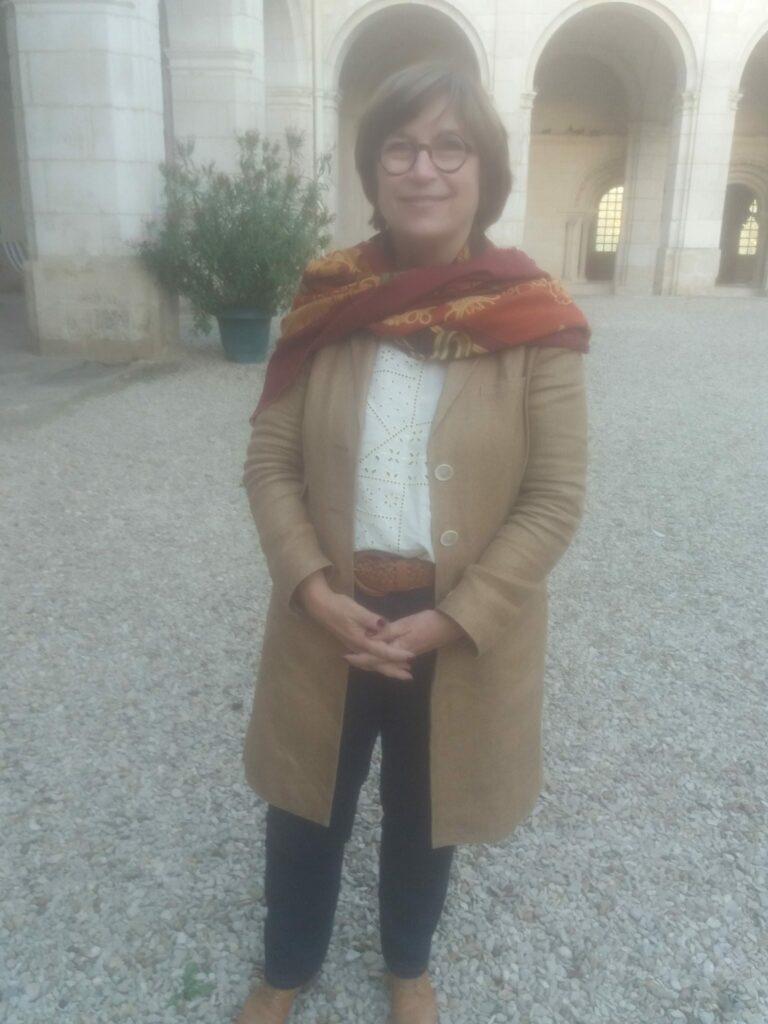
Fiche publique sourcée
Dominique Verien
Conseiller municipal — Saint-Sauveur-En-Puisaye
Département : Yonne (89)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Résumé biographique REP-ÉLUS
Le Sénat documente un mandat représentant Yonne. La profession publiée dans le jeu institutionnel est « Ingénieure ». La date de naissance publiée est le 29 août 1965.
Résumé REP-ÉLUS à partir de faits institutionnels — Vérifié le 28 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q45946207Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Dominique_VérienSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
2 de l'Egalité
89000 Auxerre
Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Dominique Verien.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Dominique Vérien — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Dominique VÉRIEN — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 17 février 2021
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 janvier 2018.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Yonne
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 2 · Statut : Élu à ce tour
- Dominique VERIEN — 61,35 % des suffrages exprimés
- Gilles PIRMAN — 20,95 % des suffrages exprimés
- Pascal BLAISE — 13,81 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Qualifié pour le second tour
- Jean-Baptiste LEMOYNE — 68,53 % des suffrages exprimés
- Dominique VERIEN — 48,83 % des suffrages exprimés
- Gilles PIRMAN — 22,69 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- Dominique VERIEN — 64,04 % des suffrages exprimés
- Jean-Baptiste LEMOYNE — 37,80 % des suffrages exprimés
- Gilles PIRMAN — 23,03 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (70)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 22 juillet 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 563 acte(s) correspondant aux filtres — page 17 sur 79. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-649 — Projet de loi de finances pour 2026
Référence : II-649
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à rehausser les moyens dédiés au dispositif Ma Prime Rénov’ dans le cadre des aides à la rénovation concernant les appareils de chauffage domestique au bois. En 2024, les aides dédiées au chauffage au bois dans le cadre des gestes individuels ont été réduites de 30%. Une nouvelle baisse envisagée au titre de 2025, de 50%, reviendrait finalement, sur deux ans, à diviser par trois le soutien de l’État à l’installation d’appareils de chauffage au bois. Le chauffage au bois, plus particulièrement le chauffage aux granulés, est pourtant reconnu comme vertueux par de nombreux organismes publics, au premier rang desquels l’Agence de Transition Écologique (ADEME). C’est une énergie économique (l’énergie la moins chère, devant le fioul, le gaz ou l’électricité), locale (rayon de 200kms de distribution des granulés autour du point de prélèvement en forêt), vertueuse pour l’environnement (elle ne rejette que 26g de CO2 par kWh) et elle s’inscrit dans une logique d’écono
Amendement II-699 — Projet de loi de finances pour 2026
Référence : II-699
Acte observé : Cosignataire
État officiel : Adopté
Lors de la CMP du PLF 2025, un amendement du gouvernement avait été adopté. Il relevait de 20 millions d’euros les crédits du programme 177 « Hébergement, parcours vers le logement et insertion des personnes vulnérables », notamment « au titre du soutien aux capacités d’accueil pour les femmes et enfants victimes de violences ». Un an plus tard, les 2.000 places d’hébergement qu’il prévoyait n’ont pas été créées. Le présent amendement propose donc d’honorer cet engagement dans le PLF 2026, et d’augmenter de 20 millions d’euros les crédits du programme 177 de la mission consacrée à l’hébergement et à l’accompagnement des femmes sans domicile, toujours dans la lignée des constats et préconisations formulés par le rapport de la délégation aux droits des femmes « Femmes sans abri : la face cachée de la rue », publié le 9 octobre 2024. Il s’agit d’un amendement de repli, qui tient compte de la situation budgétaire du pays. Depuis de nombreuses années, les budgets de cette mission sont large
Amendement II-81 — Projet de loi de finances pour 2026
Référence : II-81
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à maintenir en 2026 le budget d’allocation du Parcours Contractualisé d’Accompagnement vers l’Emploi et l’Autonomie (PACEA) à hauteur des crédits votés en loi de finances initiale pour 2025, soit 53 millions d’euros. Le PACEA constitue un levier essentiel de l’action des missions locales pour accompagner les jeunes vers l’emploi et l’autonomie. Il permet d’attribuer des aides financières ponctuelles destinées à soutenir la réalisation de projets d’insertion sociale et professionnelle, notamment pour les jeunes sans ressources, éloignés de l’emploi ou confrontés à des difficultés de mobilité, de logement ou de santé. La loi de finances pour 2024 avait fixé une enveloppe de 100 millions d’euros, conformément à la stratégie nationale de lutte contre la pauvreté 2018-2023, afin d’assurer un niveau d’accompagnement suffisant. A la suite du plan d’économies gouvernemental, cette enveloppe a été réduite à 53 millions d’euros en 2025, puis à 42,81 millions d’euros dans le p
Amendement II-614 — Projet de loi de finances pour 2026
Référence : II-614
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’augmenter d'un million d'euros les crédits du programme 230 « Vie de l’élève » afin de mettre en œuvre la loi du 4 juillet 2001 qui prévoit trois séances par an d’éducation à la vie affective, relationnelle et sexuelle dans les écoles, collèges et lycées. Le programme EVARS, entré en vigueur à la rentrée 2025-2026, fixe des attendus clairs : respect de l’intimité corporelle, éducation au consentement, égalité entre filles et garçons, lutte contre les discriminations liées au genre et à l’orientation sexuelle, protection des mineurs contre la pornographie et contribution au repérage de l’inceste. Les associations agréées comme le Planning familial (déjà impliqué dans plus de 3 600 établissements), sont très sollicitées pour intervenir dans les classes, mais faute de moyens, elles doivent chaque année refuser certaines interventions. Selon une enquête IFOP pour « Cas d’école » en février 2023, 67 % des jeunes de 15 à 24 ans n’ont pas bénéficié des trois sé
Commission des lois - PLF pour 2026 - Avis RCT - Immigration - Sécurité civile
Acte observé : Participant
Amendement I-2529 — Projet de loi de finances pour 2026
Référence : I-2529
Acte observé : Cosignataire
État officiel : Adopté
L’article 10 du projet de loi de finances pour 2026 permet à l’exploitant agricole relevant de l’impôt sur le revenu ou de l’impôt sur les sociétés, qui subit un abattage pour raisons sanitaires d’animaux affectés à la reproduction de son cheptel, d’être exonéré d’impôt sur les plus‑values ou sur les profits sur stock dégagés à cette occasion, sous condition du réemploi de l’indemnité perçue à la reconstitution de ce même cheptel dans un délai d’un an. Ce délai d’un an paraît trop limité. Le présent amendement vise ainsi à doubler le délai de réemploi de l’indemnité pour le porter à deux ans.
Amendement I-2524 — Projet de loi de finances pour 2026
Référence : I-2524
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à revenir sur la hausse de la fiscalité applicable aux biocarburants français d’origine agricole. En effet, le projet de loi de finances pour 2026 prévoit une augmentation de l’ordre de 380 % de la fiscalité appliquée pour le superéthanol‑E85 et de plus de 400 % pour le B100. Or, ces biocarburants produits localement et d’origine agricole constituent un levier stratégique pour la transition écologique, le développement de l’économie locale ainsi que pour la souveraineté énergétique de notre pays. Cette mesure contribuerait également à inciter fiscalement la consommation de carburants fossiles importés de remplacement. Pour ces raisons, il convient de préserver la fiscalité avantageuse qui appliquée aux biocarburants français d’origine agricole.
Amendement I-2566 — Projet de loi de finances pour 2026
Référence : I-2566
Acte observé : Auteur principal
État officiel : Non soutenu
Le présent amendement vise à rétablir la revalorisation annuelle du plafond de la Taxe Additionnelle à la Taxe sur le Foncier Non‑Bati (TATFNB, la taxe affectée pour frais de chambres d’agriculture) via sonindexation sur l’indice des prix à la consommation (comme la TFNB) et, par conséquent, à relever le montant de taxe affectée aux Chambres d’agriculture pour 2026 de 1,1 % soit 3,6 millions d’euros. La TATFNB étant principalement payée par les agriculteurs, cette mesure n’a pas d’impact budgétaire pour l’État.
Amendement I-1333 — Projet de loi de finances pour 2026
Référence : I-1333
Acte observé : Cosignataire
État officiel : Adopté
Quelques rares collectivités locales rurales se trouvent dans une situation atypique mais qui menace pourtant leur capacité même à fonctionner. En effet, sous l’effet de la perte massive de bases de CFE non compensées, elles peuvent se retrouver avec un prélèvement au titre du FNGIR qui peut atteindre plus de 20 % des recettes réelles de fonctionnement de leur budget principal. Le législateur a prévu un prélèvement sur recettes pour traiter de cas extrêmes mais la rédaction actuelle de ce dispositif, issue de l’article 79 de la loi de finances pour 2021, et qui complète l’article 78 de la loi de finances pour 2010, est lacunaire. Il convient donc de la compléter pour la rendre plus effective.
Amendement I-1338 — Projet de loi de finances pour 2026
Référence : I-1338
Acte observé : Cosignataire
État officiel : Adopté
La contribution différentielle des hauts revenus (CDHR) a été conçue pour neutraliser les effets de l’optimisation fiscale. La CDHR comporte cependant un effet collatéral important pour le mécénat puisqu’elle supprime, pour les personnes physiques autres que les entrepreneurs individuels, toute incitation au mécénat. En effet, les redevables doivent acquitter un impôt égal à 20 % de leurs revenus, qu’ils aient effectué une action de mécénat ou non. Or des actions éducatives, culturelles, scientifiques ou sociales, ainsi que la sauvegarde de notre patrimoine, dépendent pour beaucoup de ce mécénat. A fortiori dans un contexte de contraintes budgétaires tant pour l’État que pour les collectivités locales. Il convient donc de maintenir cette incitation au mécénat. D’autant que la disparition, pour les particuliers concernés, de cette incitation se justifie d’autant moins que, pour les entrepreneurs individuels (article 238 bis du CGI), l’actuel article 224 maintient l’incitation. C’est pou
Amendement I-2207 — Projet de loi de finances pour 2026
Référence : I-2207
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement relatif à la taxe de solidarité sur les billets d’avion reprend un équilibre que le Sénat avait adopté lors de la discussion du projet de loi de finances pour 2025. Il s’agit de baisser la TSBA sur les destinations domestiques, européennes et assimilées car le retour d’expérience de cette année a montré les répercussions fortes et négatives sur nombre d’aéroports et donc de destinations. La France, qui prétend conserver sa 1ère place comme destination touristique mondiale, ne peut se permettre le luxe de voir des dessertes supprimées ou des rotations espacées. Or, à ce jour, une quinzaine d’aéroports régionaux indiquent des suppressions de liaisons lors de la saison hivernale 2025-2026 et des réductions de fréquence de certaines lignes avec une perte de près de 630.000 passagers par rapport à la saison aéronautique hivernale précédente. L'amendement propose également de baisser la TSBA sur l'aviation d'affaire, sans pour autant revenir au taux d'avant la loi de finances
Amendement I-1376 — Projet de loi de finances pour 2026
Référence : I-1376
Acte observé : Cosignataire
État officiel : Adopté
Dans la loi de finances pour 2024, le législateur a prévu, à l’initiative du Sénat, que dans les zones France Ruralités Revitalisation (FRR), qui ont succédé aux Zones de Revitalisation Rurales (ZRR), une entreprise sédentaire pouvait réaliser jusqu’à 25 % de son chiffre d’affaires hors de cette zone FRR. Elle conserve les exonérations prévues pour la partie de l’activité réalisée en FRR et est imposée normalement pour la partie de l’activité réalisée hors FRR. Il est utile de prévoir cette possibilité pour les activités créées ou reprises sous le régime des ZRR (article 44 quindecies du CGI) pour la durée restant à courir sous ce régime. Cela permettrait de résoudre une inéquité entre les activités créées ou reprises avant et après le 1er juillet 2024 et qui empêche des professionnels de santé installés sous le régime de la ZRR de pouvoir exercer de façon ponctuelle hors ZRR afin d’améliorer l’accès aux soins de nos concitoyens.
Amendement I-826 — Projet de loi de finances pour 2026
Référence : I-826
Acte observé : Cosignataire
État officiel : Adopté
Dans la loi de finances pour 2024, le législateur a prévu, à l’initiative du Sénat, que dans les zones France Ruralités Revitalisation (FRR), qui ont succédé aux Zones de Revitalisation Rurales (ZRR), une entreprise sédentaire pouvait réaliser jusqu’à 25 % de son chiffre d’affaires hors de cette zone FRR. Par parallélisme, il est utile de prévoir cette possibilité pour une entreprise sédentaire dans les dispositions du code général des impôts régissant les ZRR. En effet, les professionnels qui s’y sont alors installés jusqu’au 1er juillet 2024 continuent d’être régis par l’article 44 quindecies du code général des impôts. Or, cet article ne couvre à ce stade que les activités non sédentaires, excluant ainsi les activités sédentaires. Parmi ces dernières, des professionnels de santé souhaiteraient aussi pouvoir exercer à temps très partiel hors ZRR pour le temps restant à courir du bénéfice des dispositions de l’article 44 quindecies. En l’état actuel de la législation, ces professionne
Amendement I-870 — Projet de loi de finances pour 2026
Référence : I-870
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement a pour objectif d’aligner la temporalité des communes relevant du régime des zones de revitalisation rurales (ZRR) sur celle des communes relevant du régime relevant de France Ruralités Revitalisation (FRR). Il est ainsi proposé de décaler la borne de temps du 31 décembre 2027 au 31 décembre 2029, ce qui est prévu pour les communes de FRR au terme de l’article 44 quindecies A du code général des impôts. Il s’agit de traduire fidèlement dans ce projet de loi de finances les annonces du Premier ministre d’alors qui avait annoncé le 4 juin 2024 « décider de maintenir dans le dispositif des Zones de revitalisation rurale (ZRR) les 2 200 communes qui devaient le quitter avec cette réforme ». Cet amendement permettra de rassurer les élus des 2.168 communes classées ZRR dont le régime vient pour l’instant à échéance 2 ans avant celui des communes classées FRR.
Amendement I-254 — Projet de loi de finances pour 2026
Référence : I-254
Acte observé : Cosignataire
État officiel : Adopté
L’article 34 prévoit de remédier pour l’avenir à une erreur légistique de la loi de finances pour 2025 ayant eu des conséquences majeures dès 2025 pour les finances de certaines communes rurales. En effet, à la suite du vote d’un amendement par l’Assemblée nationale, validé ensuite par la commission mixte paritaire, il a été prévu de porter de 20 % à 30 % l’abattement de taxe sur le foncier non bâti (TFNB) pour les terres agricoles. En revanche, il n’a pas été prévu de compensation pour les collectivités locales bénéficiaires de la TFNB alors que l’intention du législateur est claire en la matière depuis la mise en place de l’abattement de 20 %, à l’occasion de la loi de finances pour 2006. Cette absence de compensation a eu un impact important dès 2025 pour les finances de communes rurales, avec des manques à gagner de l’ordre de plusieurs dizaines à plusieurs centaines de milliers d’euros ! C’est pourquoi, au‑delà de la correction bienvenue pour 2026 et après il est impératif de prév
Délégation aux droits des femmes et à l'égalité des chances entre les hommes et les femmes - Colloque sur la montée en puissance des mouvements masculinistes
Acte observé : Participant
Lutte contre les violences faites aux femmes
Référence : 0573G
Acte observé : Questioner
État officiel : Réponse reçue
Réponse : non publiée dans la version contrôlée.
Thèmes : Justice, Police et sécurité, Société
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-2559 — Projet de loi de finances pour 2026
Référence : I-2559
Acte observé : Cosignataire
État officiel : Adopté
L’amendement vise à exclure les chambres d’hôtes du champ d’application des dispositions de l’article 7 de la loi n° 2024‑1039 du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale. Cette loi, qui réduit l’abattement fiscal applicable aux meublés de tourisme, s’applique de manière indifférenciée aux gîtes ruraux mais aussi aux chambres d’hôtes dont le cadre juridique est très encadré. En effet, l’activité de chambres d’hôtes est encadrée par les articles L. 324‑3 et D. 324‑13 et suivants du code du tourisme. Ce sont « des chambres meublées situées chez l’habitant en vue d’accueillir des touristes, à titre onéreux, pour une ou plusieurs nuitées, assorties de prestations ». En outre, cette réglementation limite la capacité d’hébergement à cinq chambres pour une capacité d’accueil maximale de 15 personnes et impose une déclaration en mairie. Elle comprend également la fourniture de prestations de services : le nettoyage de la chambre, l
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal
Commune de Saint-Sauveur-En-Puisaye — Saint-Sauveur-En-Puisaye
Titulaire — 1 janvier 2018 à aujourd’hui
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 décembre 2017 à aujourd’hui
Autre organisme public ou parapublic
PAYS DE PUISAYE FORTERRE - PETR
Organisme public non précisé — HATVP
Ancien titulaire — 1 juin 2014 au 31 décembre 2016
Autre organisme public ou parapublic
DELEGUEE DEPARTEMENTALE
UDI 89 — Yonne(89)
Titulaire — 1 juillet 2013 au 30 juin 2016
Établissement ou organisme public local
Mairie de Saint Sauveur en Puisaye
Commune de Saint-Sauveur-En-Puisaye — Saint-Sauveur-En-Puisaye
Ancien titulaire — 1 janvier 2012 au 31 décembre 2017
Organisme régional
CONSEIL REGIONAL DE BOURGOGNE
Conseil régional de BOURGOGNE — BOURGOGNE
Ancien titulaire — 1 janvier 2012 au 31 janvier 2018
Autre organisme public ou parapublic
SIVU CHEMIN DE FER DE LA PUISAYE
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2012 au 31 décembre 2013
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Saint-Sauveur-En-Puisaye
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Yonne
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Union Centriste
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Union des démocrates et indépendants
Nuance électorale officielle