
Fiche publique sourcée
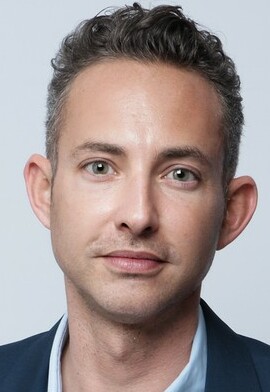
Ian Brossat
Conseiller communautaire — Metropole Du Grand Paris
Département : Paris (75)
Professeur, profession scientifique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ian Brossat, né le 23 avril 1980 à Fontenay-aux-Roses (Hauts-de-Seine), est un homme politique français. Membre du Parti communiste français (PCF), il est conseiller de Paris depuis 2008. Il exerce les fonctions d'adjoint auprès d'Anne Hidalgo, maire de Paris, chargé du logement, de l'hébergement d'urgence et de la protection des réfugiés de 2014 à 2023. Depuis 2018, il est porte-parole du PCF. Lors des élections européennes de 2019, il est à la tête d'une liste qui arrive en dixième position avec 2,5 % des suffrages exprimés. Il est élu sénateur de Paris le 24 septembre 2023, mettant un terme à son mandat d’adjoint à la Mairie de Paris.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3147241Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ian_BrossatSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ian Brossat » — révision 239499178 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Ian BROSSAT 2017 (cropped) (cropped).jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ian Brossat — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ian BROSSAT — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 17 mars 2024
Déclaration modificative.
5 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 29 novembre 2023
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2017 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Paris
Source officielleVoir la sourceParis
Source officielleVoir la sourceParis
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Eric LEJOINDRE — 43,82 % des suffrages exprimés
- Danièle OBONO — 24,71 % des suffrages exprimés
- Thierry GUERRIER — 22,38 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- RASSEMBLEMENT DE LA GAUCHE ET DES ECOLOGISTES — 54,58 % des suffrages exprimés
- AU SENAT POUR CHANGER PARIS — 19,46 % des suffrages exprimés
- RASSEMBLEMENT DE LA DROITE ET DU CENTRE POUR PARIS AVEC AGNÈS EVREN — 11,64 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Voir les appartenances et fonctions sénatoriales terminées (22)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
990 acte(s) correspondant aux filtres — page 19 sur 50. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2142 — Projet de loi de finances pour 2026
Référence : I-2142
Acte observé : Cosignataire
État officiel : Rejeté
Les membres du groupe CRCE‑K proposent par cet amendement d’exonérer les collectivités territoriales de la taxe foncière sur les propriétés bâties pour pour lesquels la collectivité se paye cet impôt à elle‑ même. Il s’agirait là d’une simplification bienvenue. Cet amendement a été travaillé avec l’AMF.
Amendement I-2292 — Projet de loi de finances pour 2026
Référence : I-2292
Acte observé : Cosignataire
État officiel : Rejeté
Les membres du groupe CRCE‑K proposent de revenir sur le relèvement du seuil d’assujettissement à la participation des employeurs à l’effort de construction, passé de 11 à 50 salariés depuis la loi Boutin de 2009. Cette hausse a fortement réduit la contribution des entreprises au financement du logement des salariés alors même que la crise du logement continue de s’aggraver dans de nombreux territoires. Il est donc proposé de rétablir le seuil d’assujettissement à 11 salariés et d’introduire une modulation plus juste du taux de contribution en fonction de la taille des entreprises. Le versement serait fixé à 0,3 % pour les entreprises de 10 à 50 salariés, à 0,6 % pour celles de 51 à 200 salariés et à 1,5 % pour celles de plus de 200 salariés. Cette progression vise à renforcer les moyens consacrés au logement des salariés tout en tenant compte des capacités contributives des entreprises.
Amendement I-2301 — Projet de loi de finances pour 2026
Référence : I-2301
Acte observé : Cosignataire
La loi Solidarité et Renouvellement urbains impose aux communes un taux minimal de logements sociaux afin de garantir l’accès au logement sur tout le territoire. Pourtant, plus de 1 000 communes restent en situation de carence persistante, et un grand nombre d’entre elles ne respectent toujours pas les objectifs de rattrapage fixés par l’État. Les sanctions financières actuelles, trop faibles et trop facilement modulables, ne produisent pas d’effet incitatif réel. Elles permettent même à certaines communes de préférer payer plutôt que de construire. Dans un contexte de crise du logement marqué par plus de 2,8 millions de demandeurs de logement social, l’effort doit être partagé et les obligations réellement appliquées. Avec cet amendement, les sénatrices et sénateurs du groupe CRCE‑K souhaitent renforcer les mécanismes existants en rendant automatiques les sanctions applicables aux communes carencées et en doublant leur montant lorsque les objectifs fixés ne sont pas respectés. Cette m
Amendement I-2152 — Projet de loi de finances pour 2026
Référence : I-2152
Acte observé : Cosignataire
État officiel : Tombé
Par cet amendement, les membres du groupe CRCE‑K proposent de geler la TGAP au niveau atteint en 2025. La loi de finances pour 2019 a engagé une trajectoire de hausse sans précédent de la Taxe générale sur les activités polluantes (TGAP) appliquée à l’enfouissement et à l’incinération des déchets. Entre 2018 et 2025, le prix à la tonne est ainsi passé de 18 à 65 € pour la mise en décharge (+261 %)) et de 3 à 15 €/t (+ 400 %). Dans le même temps, les volumes de déchets mis en décharge n’ont pas diminué à la hauteur des attentes, et la charge financière du traitement reste principalement supportée par les collectivités. Le projet de loi de finances pour 2026 prévoit de poursuivre la hausse de la TGAP, accentuant la pression sur les collectivités, qui en supportent déjà près de 70 % de la charge. La nouvelle hausse proposée est par ailleurs incohérente au regard des efforts réalisés par les collectivités, qui ont significativement amélioré le recyclage, la valorisation énergétique et la p
Amendement I-2157 — Projet de loi de finances pour 2026
Référence : I-2157
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objet le renforcement des moyens des Services Départementaux d’Incendie et de Secours (SDIS). En effet, le modèle de financement des Services Départementaux d’Incendie et de Secours atteint ses limites, alors que les besoins, conséquences du changement climatique, demeurent conséquents. Il est donc proposé la création d’une taxe additionnelle sur le Foncier bâti dont le produit serait affecté au seul financement des SDIS. À noter que cette taxe serait acquittée par les propriétaires, mais pourrait être répercutée au titre des charges locatives auprès des locataires. Ainsi, chacun contribuerait au financement de la Sécurité civile à la mesure des risques générés Le taux de cette fraction additionnelle à un impôt anciennement détenu par les Départements (avant son transfert au bloc local pour compenser la suppression de la taxe d’habitation) serait voté par l’Assemblée départementale dans la limite d’un taux plafond de 0,5 % pour 2026 puis de deux fois et demie le t
Amendement I-2293 — Projet de loi de finances pour 2026
Référence : I-2293
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à augmenter la participation des employeurs à l’effort de construction pour les seules entreprises déjà cotisantes. Lorsque le dispositif appelé à l’époque « 1 % logement » a été créé dans les années 1950, les entreprises de plus de 10 salariés versaient 1 % de leur masse salariale pour financer la construction de logements. Aujourd’hui, seules les entreprises de plus de 50 salariés contribuent à hauteur de 0,45 %, tandis qu’une part supplémentaire de 0,5 % est affectée au Fonds national d’aide au logement, sans répondre aux besoins d’offre nouvelle. Dans un contexte où le financement du logement est profondément déséquilibré et où Action logement est ponctionné pour compenser le désengagement de l’État du financement de l’aide à la pierre et de la réduction de loyer de solidarité, les membres du groupe CRCE‑K proposent de relever le taux de contribution des entreprises de 0,45 % à 1 %. Cette évolution permettrait d’accroître les moyens consacrés au logement des sal
Amendement I-1456 — Projet de loi de finances pour 2026
Référence : I-1456
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à reconduire pour un an la surtaxe appliquée au régime du tonnage. Cette proposition intervient alors que plusieurs occasions diplomatiques ont été manquées pour rééquilibrer durablement la fiscalité du transport maritime. La renégociation de la convention fiscale franco‑danoise – qui aurait dû permettre d’aligner par le haut la contribution de Maersk et de CMA CGM, s’est soldée par un statu quo inexplicable au regard des enjeux de souveraineté fiscale pour les deux pays. Il en va de même de la renégociation récente avec la Suisse, où opère MSC, premier armateur mondial : là encore, la France n’a pas utilisé l’espace conventionnel pour corriger les distorsions de taux effectifs d’imposition entre entreprises exerçant pourtant la même activité. Cette incapacité à harmoniser vers le haut les règles fiscales affaiblit les États tout en consolidant la position de groupes dont la rentabilité a atteint des niveaux historiques au moment de la crise de la covid‑19.
Amendement I-2307 — Projet de loi de finances pour 2026
Référence : I-2307
Acte observé : Cosignataire
État officiel : Rejeté
Les sénatrices et sénateurs du groupe CRCE‑K rappellent que, selon le rapport présenté par Stéphane Peu à l’Assemblée nationale, la valeur du patrimoine foncier en France atteint aujourd’hui 7 000 milliards d’euros, soit près de six années de revenu national, contre une seule au sortir de la Seconde Guerre mondiale. Cette explosion de la valeur foncière nourrit la spéculation et la rétention, alors même que le pays traverse une crise grave du logement et doit respecter les objectifs de réduction de l’artificialisation des sols. Dans de nombreux territoires, des terrains constructibles restent volontairement inoccupés pendant des années, dans l’attente d’une valorisation maximale, alors que 2,8 millions de personnes attendent un logement social et que la construction s’effondre. Cette rétention foncière entretient la hausse des prix, ralentit la production et pousse à consommer du foncier ailleurs, en contradiction totale avec l’objectif fixé par la loi ZAN. Pour lutter simultanément co
Amendement I-2294 — Projet de loi de finances pour 2026
Référence : I-2294
Acte observé : Auteur principal
État officiel : Rejeté
Les sénatrices et sénateurs du groupe CRCE‑K insistent sur la nécessité de réguler les locations meublées de tourisme, notamment via des plateformes comme Airbnb, pour les biens qui ne sont pas la résidence principale du loueur. Cet amendement propose d’assujettir ces activités de location de résidences secondaires à la TVA, afin de rétablir une meilleure équité fiscale entre locations de courte et de longue durée et de limiter l’exploitation spéculative du parc de logements. Selon une étude publiée en 2024 par le cabinet Deloitte sur les hébergements de courte durée loués par plateforme en France, les dépenses des voyageurs ont atteint 21,9 milliards d’euros en 2023, dont 8,5 milliards d’euros pour l’hébergement seul. Les hôtes ont perçu plus de 7 milliards d’euros de revenus bruts et ces activités ont généré environ 4,9 milliards d’euros de recettes fiscales directes et indirectes pour les finances publiques. Une TVA appliquée aux seules locations de résidences secondaires pourrait a
Amendement I-2189 — Projet de loi de finances pour 2026
Référence : I-2189
Acte observé : Cosignataire
État officiel : Tombé
Les membres du groupe CRCE-K souhaitent, sur proposition des associations d’élus, fusionner la taxe sur les logements vacants (TLV) et la Taxe d’habitation sur les logements vacants (THLV) qui permettra de simplifier la fiscalité pour les collectivités territoriales et renforcer les outils à leur disposition pour lutter contre les logements vacants en permettant à toutes les communes d’introduire une majoration de la taxe d’habitation sur les résidences secondaires. Cet amendement a été travaillé avec l’AMF.
Texte parlementaire 154
Référence : 154
Acte observé : Cosigner
1
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Amendement I-2399 — Projet de loi de finances pour 2026
Référence : I-2399
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à préserver l’affectation intégrale au bloc communal et aux départements de l’IFER sur les centrales photovoltaïques, que l’article 19 du PLF 2026 propose de transférer au budget général de l’État.
Amendement I-2317 — Projet de loi de finances pour 2026
Référence : I-2317
Acte observé : Cosignataire
État officiel : Rejeté
Les sénatrices et sénateurs du groupe CRCE‑K proposent de soutenir le développement de constructions durables, déplaçables et réemployables, qui permettent de répondre rapidement aux besoins de relogement temporaire dans le parc social comme aux besoins d’hébergement d’urgence. Ces solutions, déjà expérimentées dans plusieurs territoires, offrent une réponse immédiate aux opérations de rénovation énergétique ou de renouvellement urbain, tout en limitant l’artificialisation des sols. Aujourd’hui, ces constructions ne bénéficient d’aucun taux réduit de TVA, ce qui renchérit fortement leur coût et freine leur déploiement, alors même qu’elles relèvent d’une mission sociale comparable à celles déjà éligibles au taux réduit dans le secteur du logement. Cet amendement vise donc à étendre le taux de 5,5 % aux livraisons et livraisons à soi‑même de ces logements temporaires, afin de lever un frein fiscal inutile et de permettre leur mise en œuvre à grande échelle au service des ménages modestes
Amendement I-2308 — Projet de loi de finances pour 2026
Référence : I-2308
Acte observé : Cosignataire
État officiel : Adopté
Depuis 2004, les opérations de logements locatifs sociaux bénéficient d’une exonération de taxe foncière pendant 25 ans, au lieu de 15 ans auparavant. Cette exonération constitue une des aides principales aux opérations de production de logement social et contribue à diminuer les loyers qui seront proposés durant toute la durée de vie du logement. Les textes du code général des impôts prévoient que cet allongement à 25 ans concerne les opérations agréées jusqu’à fin 2026. Il est proposé de reporter cette date à fin 2028, ceci afin d’apporter la visibilité nécessaire aux organismes de logement social Il parait important de prévoir cette mesure dès la loi de finances pour 2026, sans attendre la loi de finances pour 2027, ceci afin d’éviter que l’incertitude sur une prolongation ne bloque tous les projets en fin d’année 2026.
Amendement I-2285 — Projet de loi de finances pour 2026
Référence : I-2285
Acte observé : Auteur principal
État officiel : Rejeté
Les sénatrices et sénateurs du groupe CRCE‑K constatent que le fort développement des résidences secondaires et des meublés de tourisme contribue à réduire l’offre de logements dans les grandes métropoles ainsi que dans les zones touristiques de montagne et du littoral. La taxe d’habitation sur les résidences secondaires apparaît aujourd’hui trop faible pour contenir ce phénomène. Dans un contexte où la crise du logement abordable s’aggrave, il est proposé de permettre aux collectivités qui le souhaitent d’augmenter de 200 % la taxe sur les résidences secondaires. Cette augmentation demeure facultative et sera décidée ou non par les conseils municipaux. Il s’agit d’un outil supplémentaire pour renforcer la capacité d’action des élus locaux face à la raréfaction du logement accessible.
Amendement I-2278 — Projet de loi de finances pour 2026
Référence : I-2278
Acte observé : Cosignataire
État officiel : Rejeté
La crise du logement social s’accentue : 2,8 millions de demandeurs sont en attente, tandis que les capacités d’investissement des organismes HLM sont fortement fragilisées par la hausse de la réduction de loyer de solidarité (RLS) et le désengagement de l’État du Fonds national des aides à la pierre. Dans ce contexte, il est indispensable de soutenir la production et la rénovation des logements sociaux pour répondre aux besoins croissants des ménages. Cet amendement vise à rétablir le taux réduit de TVA à 5,5 % pour les opérations financées en prêt locatif à usage social (PLUS) et pour les travaux portant sur le parc locatif social hors PLS, afin de redonner des marges de manœuvre aux bailleurs sociaux. Il s’agit d’une mesure simple, efficace et immédiatement mobilisable pour contribuer à la relance du logement social.
Amendement I-2295 — Projet de loi de finances pour 2026
Référence : I-2295
Acte observé : Auteur principal
État officiel : Rejeté
Les sénatrices et sénateurs du groupe CRCE‑K appellent à une régulation stricte des locations meublées de tourisme via des plateformes comme Airbnb, lorsqu’il s’agit de biens ne constituant pas la résidence principale du loueur. En 2024, les nuitées réservées via plateformes en France ont dépassé 190 millions, ce qui témoigne de l’ampleur du phénomène. Ces pratiques accentuent la crise du logement : elles retirent des biens du marché de location longue durée, contribuent à la hausse des loyers et favorisent la désertification des quartiers populaires. À Paris, entre septembre 2024 et août 2025, une annonce typique de location de courte durée a généré en moyenne 43 000 € de revenus par an, pour un taux d’occupation de 78 %. Cet amendement prévoit d’assujettir ces activités de location non résidentielles à la TVA, afin de rétablir une équité fiscale entre locations de courte et longue durée et de réduire l’attractivité spéculative de biens immobiliers qui devraient servir de logement per
Amendement I-2282 — Projet de loi de finances pour 2026
Référence : I-2282
Acte observé : Auteur principal
État officiel : Tombé
Les sénatrices et sénateurs du groupe CRCE‑K, en lien avec la Fondation pour le logement des défavorisés, proposent de rendre la taxe sur les logements vacants (TLV) effectivement progressive en fonction de la durée de vacance du logement, afin d’en renforcer le caractère incitatif. Plus de 3 millions de logements sont vacants en France hors Mayotte, soit 8,2 % du parc. Entre 2005 et 2023, leur nombre a augmenté 2,3 fois plus vite que celui des logements occupés. Cette évolution est particulièrement préoccupante dans les zones tendues, alors que plus de 4 millions de personnes demeurent non ou mal logées. Depuis sa mise en place en 1999, la TLV n’a pas suffi à inverser cette tendance, la vacance passant de 6,9 % à 8,2 % en vingt ans. Les taux actuellement appliqués doivent donc être rendus plus dissuasifs. Le présent amendement prévoit ainsi qu’en zone tendue, le taux de la taxe atteigne 50 % de la valeur locative dès la quatrième année d’imposition, puis augmente par paliers de 10 poi
Amendement I-2335 — Projet de loi de finances pour 2026
Référence : I-2335
Acte observé : Auteur principal
État officiel : Rejeté
Les membres du groupe CRCE‑K proposent d’élargir la capacité d’action des communes en matière de taxe de séjour, afin de répondre à la progression continue des meublés de tourisme et à leurs effets sur les marchés locaux du logement. L’amendement permet aux collectivités d’appliquer un tarif proportionnel au prix de la nuitée pour les meublés de tourisme, et relève le plafond applicable aux hébergements non classés ou en attente de classement. Les communes pourront utiliser ce levier dès 2025, avec une date de délibération adaptée. Dans de nombreuses villes, la hausse rapide des locations touristiques pèse sur l’accès au logement, accentue la pression foncière, limite la production de logements sociaux et entraîne des coûts importants pour les collectivités, qui doivent entretenir des équipements touristiques saturés. Donner la possibilité d’un tarif proportionnel permet d’adapter la taxe à la réalité du marché et de mieux faire contribuer les hébergements les plus lucratifs au finance
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Autre organisme public ou parapublic
conseiller de Paris
Organisme public non précisé — HATVP
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement ou organisme public local
Adjoint à la maire de Paris
Commune de Paris — Paris
Titulaire — 1 janvier 2018 au 31 octobre 2023
Établissement public de l’État
membre du CA
Etablissement public foncier d'Ile-de-France — Paris(75)
Titulaire — 1 janvier 2018 au 30 juin 2020
Autre organisme public ou parapublic
conseiller métropolitain
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 décembre 2023
Autre organisme public ou parapublic
membre du CA
Paris Habitat — Paris(75)
Titulaire — 1 janvier 2018 au 31 décembre 2023
Établissement ou organisme public local
Adjoint à la maire de Paris
Commune de Paris — Paris
Titulaire — 1 janvier 2017 au 31 octobre 2023
Établissement public de l’État
membre du CA
Etablissement public foncier d'Ile-de-France — Paris(75)
Titulaire — 1 janvier 2017 au 30 juin 2020
Autre organisme public ou parapublic
conseiller métropolitain
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2017 au 31 décembre 2023
Autre organisme public ou parapublic
membre du CA
Paris Habitat — Paris(75)
Titulaire — 1 janvier 2017 au 31 décembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Du Grand Paris
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Métropole - Grand Paris
15-19 avenue Pierre-Mendès-France
75013 Paris
01 82 28 78 00 · contact@metropolegrandparis.fr · Site officiel
Ces coordonnées sont celles de l’institution et ne constituent pas nécessairement les coordonnées directes de l’élu.Élus municipaux et maires
En coursConseiller municipal
Paris
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal3 720,02 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Régime particulier de Paris. Pour un conseiller de Paris, il s’agit du plafond individuel brut mensuel ; le montant réellement voté ou versé peut être inférieur.Mairie - Paris - Hôtel-de-Ville
29 rue de Rivoli
75004 Paris
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Paris
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Mairie - Paris - Hôtel-de-Ville
29 rue de Rivoli
75004 Paris
Sénateurs
En coursSénateur
Paris
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Sénat
15 rue de Vaugirard
75291 Paris Cedex 06
Indemnités estimées et documentées
Total théorique avant écrêtement : 12 508,36 € / mois150 100,32 € / an
Plafond d’écrêtement estimé : 10 603,37 € / mois
Montant théorique après écrêtement : 10 603,37 € / mois
Part théorique écrêtée : 1 904,99 € / mois
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe CRCE - Kanaky
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste d’union à gauche
Nuance électorale officielle
- Liste d’union à gauche
Nuance électorale officielle
- Parti communiste français
Nuance électorale officielle