
Fiche publique sourcée
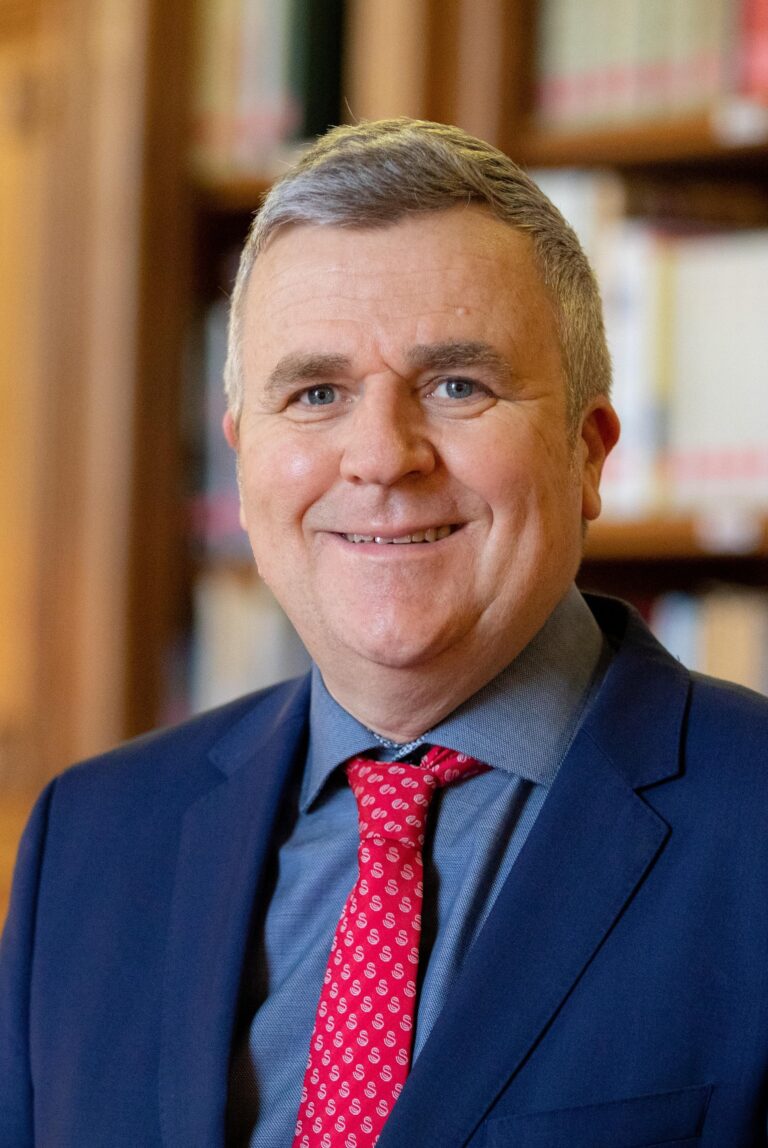
Jean-Michel Arnaud
Conseiller communautaire — Ca Gap-Tallard-Durance
Département : Hautes-Alpes (05)
Agriculteur sur petite exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Jean-Michel Arnaud, né le 28 avril 1966 à Gap (Hautes-Alpes), est un homme politique français. Membre des Centristes, il est élu sénateur des Hautes-Alpes le 27 septembre 2020, puis est désigné secrétaire du Sénat le 4 octobre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q65563856Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Jean-Michel_ArnaudSource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Jean-Michel Arnaud » — révision 237752218 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Jean-Michel Arnaud.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Jean-Michel Arnaud — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 mai 2025
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 février 2015 à 30 septembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Hautes-Alpes
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 77,49 % des suffrages exprimés
- Jean-François BAUDIN — 11,14 % des suffrages exprimés
- Jérôme SAINTE-MARIE — 6,73 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 2 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 48,28 % des suffrages exprimés
- Patricia MORHET-RICHAUD — 46,21 % des suffrages exprimés
- Isabelle DAVID — 4,37 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Issue de ce tour à confirmer
- Patricia MORHET-RICHAUD — 44,93 % des suffrages exprimés
- Jean-Michel ARNAUD — 42,86 % des suffrages exprimés
- Isabelle DAVID — 10,83 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (63)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 10 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 971 acte(s) correspondant aux filtres — page 32 sur 99. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1220 — Projet de loi de finances pour 2026
Référence : I-1220
Acte observé : Auteur principal
État officiel : Adopté
Les Alpes françaises ont été élues pour accueillir les 26emes jeux Olympiques et Paralympiques (JOP) d’hiver en 2030. Afin de favoriser leur bon déroulement et permettre aux athlètes de se loger à proximité de leur site de compétition, un village olympique sera installé au sein du fort des Têtes situé dans la commune de Briançon dans les Hautes‑Alpes. Le choix de ce site historique participe du rayonnement culturel international de la France lors des JOP, par la restauration et la valorisation d’un patrimoine architectural d’exception inscrit sur la liste du patrimoine mondial de l’Unesco, et classé par ailleurs au titre des monuments historiques. Le fort des têtes, construit au XVIIIème siècle, est actuellement désaffecté et nécessite d’important travaux de réhabilitation. Dès lors, sa réallocation en village olympique, puis en nouveau quartier résidentiel composé de 150 logements, permettra d’assurer non seulement le financement de sa réfaction, mais également d’en garantir sa pérenn
Amendement I-1215 — Projet de loi de finances pour 2026
Référence : I-1215
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement vise à préserver la capacité d’action des Départements face à la dégradation continue de leurs marges financières tout en renforçant l’attractivité touristique locale. Destinée à promouvoir le développement touristique des départements, la part additionnelle à la taxe de séjour est une faculté offerte aux conseils départementaux, à hauteur de 10 % de celle perçue par les communes ou EPCI. Dans un contexte d’asphyxie des finances des départements, la compétence tourisme est en péril alors que les marques départementales font partie de l’identité des territoires. Les départements ont pleinement pris leurs responsabilités en matière de développement touristique en assurant la maîtrise d’ouvrage des vélo‑routes, en cofinançant les infrastructures nécessaires, en étant le lien indispensable avec les porteurs de projets, les têtes de réseau, en organisant le tourisme social et jeunesse ou encore en organisant le tourisme de pleine nature. Afin de conforter cette compétence, le
Amendement I-1939 — Projet de loi de finances pour 2026
Référence : I-1939
Acte observé : Cosignataire
Les textes réglementaires relatifs à la filière REP des Emballages professionnels, prévue dans la loi AGEC pour une mise en place au 1er janvier 2025 et reportée par l’exécutif au 1er janvier 2026, ne sont toujours pas publiés. Même s’ils l’étaient dans les jours ou les semaines à venir, ce serait bien trop tard pour les entreprises, pour des raisons à la fois opérationnelles et budgétaires. D’un point de vue opérationnel, après la publication des textes règlementaires, il faudra encore entre 3 et 6 mois pour que l’État agrée des éco‑organismes ou des systèmes individuels : ce n’est qu’à partir de ce moment‑là que les entreprises pourront contractualiser avec un éco‑organisme, notamment en fonction des barèmes des éco‑contributions. Mais avant cela, et à compter de la publication des textes, les entreprises devront engager un travail important en interne : déterminer quels emballages sont concernés par la filière REP, pour quels emballages elles sont « producteurs » , intégrer l’impact
Amendement I-1946 — Projet de loi de finances pour 2026
Référence : I-1946
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer les barèmes prévus, pour l’année 2028, pour le malus CO2, la taxe annuelle sur les émissions de CO2 et la taxe annuelle sur les émissions de polluants atmosphériques. Comme déjà prévu par le texte initial, le malus masse restera inchangé en 2028. Cette évolution, souhaitée par le Gouvernement lors de l'examen de la première partie du projet de loi de finances à l'Assemblée nationale, permet d'alléger les contraintes qui pèsent sur les acteurs tout en garantissant une certaine stabilité fiscale.
Amendement I-797 — Projet de loi de finances pour 2026
Référence : I-797
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à rétablir une cohérence fiscale, sociale et territoriale dans le secteur de la restauration, en récompensant la production artisanale réelle sans créer de charge nouvelle pour l’État. Il établit une TVA à trois niveaux : ‑ 5,5 % pour les établissements titulaires du titre de maître restaurateur, garants du fait‑maison et de la création d’emploi local ; ‑ 10 % pour les autres restaurants, sans hausse de fiscalité ; ‑ 20 % pour les prestations de livraison de repas industrialisées (Uber Eats, Deliveroo, restauration rapide). Ce dispositif rétablit la justice fiscale entre ceux qui cuisinent et ceux qui se contentent de réchauffer ; soutient l’emploi, les filières locales et les territoires ruraux ; corrige une distorsion économique qui subventionne aujourd’hui la malbouffe ; assure la neutralité budgétaire, la baisse à 5,5 % étant intégralement compensée par la taxation des modèles industrialisés ; respecte la directive européenne 2006/112/CE, la distinction r
Amendement I-403 — Projet de loi de finances pour 2026
Référence : I-403
Acte observé : Cosignataire
État officiel : Tombé
Exposé des motifs : Le présent amendement vise à supprimer la disposition prévoyant un nouveau prélèvement sur les ressources des Chambres de Commerce et d’Industrie (CCI) dans le cadre du projet de loi de finances pour 2026. Le PLF pour 2026 prévoit une baisse de 175 millions d’euros du plafond national de la taxe affectée aux Chambres de commerce et d’industrie (CCI), soit près d’un tiers de leurs ressources publiques. Une telle mesure remettrait brutalement en cause la trajectoire budgétaire fixée en 2023 et 2024, qui garantissait un financement stable de 525 millions d’euros par an jusqu’en 2027, en contrepartie d’un prélèvement progressif de 100 millions d’euros sur les fonds de roulement du réseau. Une réduction supplémentaire d’un tiers du budget compromettrait gravement la capacité des CCI à remplir leurs missions de service public auprès des entreprises, notamment des TPE‑PME, dans un contexte économique marqué par une hausse des défaillances (66 000 en 2024 et 68 000 attendue
Amendement I-1774 — Projet de loi de finances pour 2026
Référence : I-1774
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement propose de supprimer le relevé des frais généraux, formulaire n° 2067. Ce formulaire impose aux entreprises soumises à l’impôt sur le revenu (BIC) ou à l’impôt sur les sociétés de déclarer leurs frais généraux. Il constitue aujourd’hui une charge déclarative supplémentaire, alors que les informations qu’il contient sont déjà communiquées à l’administration par d’autres voies. La quasi‑totalité des données figure dans la déclaration sociale nominative (DSN), transmise mensuellement ou trimestriellement, et des travaux sont en cours pour y intégrer les rares éléments manquants. Le maintien de ce relevé crée une redondance inutile et complique la déclaration, entraînant des omissions fréquentes, des corrections chronophages et des contentieux évitables. Cet amendement prévoit donc de supprimer cette obligation systématique. Les informations resteraient accessibles à l’administration, qui pourrait en demander la production en cas de besoin.
Commission des lois - Budget 2026 - Avis AGTE, Administration pénitentiaire, PJJ, Justice, Juridictions fin.
Acte observé : Participant
Amendement I-1770 — Projet de loi de finances pour 2026
Référence : I-1770
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement avait déjà été adopté par le Sénat dans le cadre des débats de la loi de finances pour 2025. Il vise à corriger les effets d’aubaine des transactions en share deals qui sont des montages financiers permettant la cession d’actifs immobiliers. De nombreuses transactions immobilières – qu’il s’agisse de résidences principales ou secondaires, d’immeubles de bureaux, de centres commerciaux, d’entrepôts – s’effectuent en effet par le biais de cessions de titres de sociétés à prépondérance immobilière. Ces montages destinés à céder des titres de société dont l’actif immobilier est souvent le seul sous‑jacent sont appelés des share deals. Actuellement, la méthode de calcul en vigueur pour ces transactions engendre des comportements d’optimisation fiscale. Cette niche bénéficie d’un traitement fiscal très favorable en termes de taux mais surtout d’assiette taxable. Si les taux sont presque similaires, la subtilité réside dans le calcul de l’assiette taxable des share deals qui pe
Amendement I-1221 — Projet de loi de finances pour 2026
Référence : I-1221
Acte observé : Auteur principal
État officiel : Adopté
Afin de faciliter la préparation des Jeux Olympiques et Paralympiques d’hiver de 2030 et d’en favoriser un héritage social et environnemental positif, le présent amendement propose de lever les obstacles à la réalisation ou à l’utilisation de locaux nécessaires à l’organisation des Jeux qui sont destinés in fine à renforcer l’offre de logements locatifs intermédiaires (LLI) dans les départements concernés. La mesure proposée suspend ainsi les conditions et les délais dont dépendent les avantages fiscaux dont bénéficie le LLI en matière d’impôt sur les sociétés, de taxe sur la valeur ajoutée et de taxe foncière sur les propriété bâties du 1er janvier 2030 au 30 avril 2030, afin de prendre en compte la mise à disposition temporaire de ces logements au Comité d’organisation des Jeux Olympiques et Paralympiques pendant cette période. Cette suspension vise, d’une part, à permettre la mise à disposition de logements existants pour la durée de l’événement, sans remise en cause des avantages f
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Commission des lois - Budget 2026 - Relations avec les collectivités territoriales - Audition de Françoise Gatel
Acte observé : Participant
Séance plénière - PLFG pour 2025
Acte observé : Participant
Commission des lois - Budget 2026 - Avis DAG et Fonction publique
Acte observé : Participant
Amendement 126 — Financement de la sécurité sociale pour 2026
Référence : 126
Acte observé : Cosignataire
État officiel : Adopté
Le projet de loi de financement de la sécurité sociale pour 2026, tel qu’adopté en Conseil des ministres le 14 octobre 2025, repose sur une trajectoire budgétaire exigeante, mais nécessaire – largement inspirée des propositions formulées par le Sénat au cours de l’été dernier – visant à consolider les équilibres financiers de notre système de protection sociale. Cette trajectoire traduit une volonté de redressement durable des comptes sociaux, tout en maintenant les priorités essentielles que sont la santé, la solidarité et l’autonomie. Conformément à sa position constante, le groupe Union Centriste considère qu’il importe de respecter l’épure budgétaire initiale présentée par le Gouvernement, qui résulte d’un arbitrage global entre les besoins des différentes branches de la sécurité sociale et les marges de manœuvre disponibles. Il convient toutefois de rappeler que cette épure a été altérée dès la publication de la lettre rectificative et l’introduction de l’article 45 bis, suspendan
Amendement I-798 — Projet de loi de finances pour 2026
Référence : I-798
Acte observé : Cosignataire
Depuis la loi de finances 2019, la fiscalité éolienne bénéficie d’une répartition de l’imposition forfaitaire sur les entreprises de réseaux (IFER) entre la commune d’implantation du projet et l’établissement public de coopération intercommunal (EPCI). Une part minimale de 20 % de cet impôt est attribuée à la commune d’implantation. Ce dispositif a été étendu à l’énergie photovoltaïque par la loi de finances pour 2023, mais seulement pour les centrales installées à compter du 1er janvier 2023. Cette différence qui perdure, selon l’année d’entrée en service des centrales, entre perception de l’IFER éolien et photovoltaïque paraît injuste pour les communes « pionnières » , qui se sont investies très tôt dans l’installation de centrales photovoltaïques du type « ferme solaire ». Le présent amendement propose donc d’uniformiser ce dispositif pour le photovoltaïque et l’éolien pour toutes les centrales installées depuis le 1er janvier 2019, à compter de la perception de l’IFER 2026.
Relations avec les collectivités territoriales
Référence : 145
Acte observé : Rapporteur
Relations avec les collectivités territoriales
Amendement 387 — Financement de la sécurité sociale pour 2026
Référence : 387
Acte observé : Cosignataire
État officiel : Adopté
La loi de financement de la sécurité sociale pour 2024 introduit au titre des périodes courant à compter du 1er janvier 2026 une réforme de l’assiette sur laquelle seront calculées les cotisations dues par les non‑salariés agricoles ainsi que de l’assiette sur laquelle seront calculées les contributions (CSG et CRDS). Cette réforme consiste à mettre en place une assiette unique et simplifiée pour les cotisations et contributions sociales se rapprochant de celle des salariés. En effet, selon les textes actuellement applicables, les non‑salariés agricoles disposent d’une assiette plus large pour les contributions que pour les cotisations. La réforme a pour effet d’aligner l’assiette de cotisations sociales et l’assiette des contributions, excepté quelques retraitements, en vue de réduire les contributions et d’augmenter les cotisations créatrices de droits. Actuellement, l’assiette de cotisations sociales correspond, sous réserve de retraitements, au revenu net fiscal. L’assiette des con
Amendement 1097 — Financement de la sécurité sociale pour 2026
Référence : 1097
Acte observé : Cosignataire
État officiel : Tombé
L’embauche d’un salarié occasionnel ouvre droit à une exonération des cotisations et contributions sociales à la charge de l’employeur. Ce dispositif est limité aux agriculteurs employeurs de main d’œuvre et a été ouvert au CUMA en 2025. Cet amendement vise à inclure les entreprises de travaux agricoles, employeurs de main d’œuvre, auxquelles les exploitants agricoles délèguent des travaux qui entrent dans le cycle de la production animale ou végétale dans le champ de l’exonération, dans le cas du maintien du dispositif travailleurs occasionnels demandeurs d’emploi. Il vise également à inclure les travaux forestiers et les entreprises de travaux forestiers regroupant les activités liées aux travaux de récolte de bois, les travaux de reboisement et de sylviculture. Le rétablissement de la mesure au profit des entreprises de travaux agricoles et forestiers réalisant les travaux pour le compte des exploitations agricoles bénéficiant de la mesure permettra de mettre fin à la rupture d’égal
Amendement 1344 — Financement de la sécurité sociale pour 2026
Référence : 1344
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à exempter de la contribution liée au dispositif Nutri‑Score les metteurs sur le marché de produits bénéficiant d’un signe officiel de qualité et d’origine (SIQO), notamment les appellations d’origine protégée (AOP) et les indications géographiques protégées (IGP), dont la liste sera fixée par décret. Les signes nationaux et européens de qualité et d’origine reposent sur des cahiers des charges stricts, homologués et contrôlés, qui fixent précisément les méthodes de production, la composition, les pratiques d’élevage ou de fabrication, ainsi que l’ancrage territorial. Par leur nature même, ces cahiers des charges ne permettent aucune reformulation destinée à améliorer une éventuelle notation nutritionnelle. L’obligation de Nutri‑Score appliquée uniformément à ces produits engendrerait ainsi une rupture d’égalité entre opérateurs, en contradiction avec les principes du règlement (UE) n° 1169/2011 (dit INCO), lequel prévoit un étiquetage nutritionnel simplifié
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Syndicat public ou syndicat mixte
membre
Syndicat Mixte pour l'élaboration du SCOT — Hautes-Alpes(05)
Titulaire — 1 février 2015 à aujourd’hui
Autre organisme public ou parapublic
Président SIVU Aéropôle Gap-TALLARD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 décembre 2019
Autre organisme public ou parapublic
Vice-Président Agglo Gap-Tallard-Durance
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2017 au 30 septembre 2020
Établissement ou organisme public local
Maire de TALLARD
Commune de Tallard — Tallard
Titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Centre de Gestion 05
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président SMAVD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Syndicat Mixte Energie Hautes-Alpes
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Gap-Tallard-Durance
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Tallard
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hautes-Alpes
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Union Centriste
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Divers centre
Nuance électorale officielle