
Fiche publique sourcée
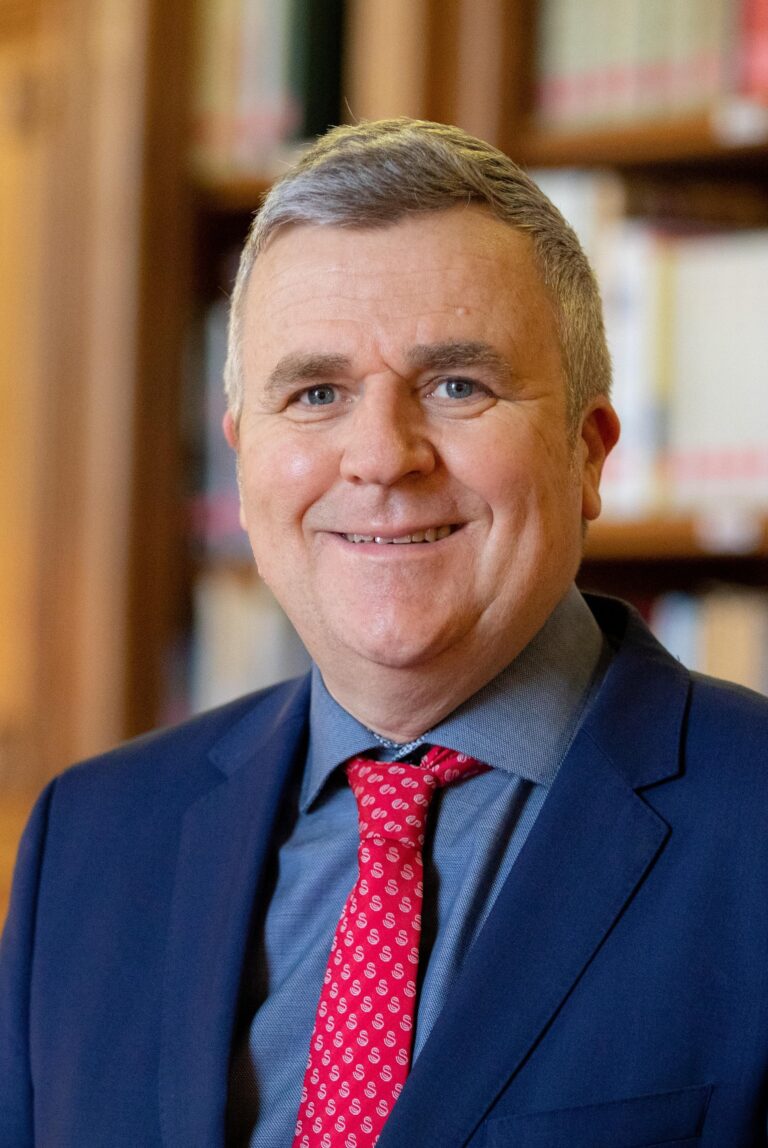
Jean-Michel Arnaud
Conseiller communautaire — Ca Gap-Tallard-Durance
Département : Hautes-Alpes (05)
Agriculteur sur petite exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Jean-Michel Arnaud, né le 28 avril 1966 à Gap (Hautes-Alpes), est un homme politique français. Membre des Centristes, il est élu sénateur des Hautes-Alpes le 27 septembre 2020, puis est désigné secrétaire du Sénat le 4 octobre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q65563856Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Jean-Michel_ArnaudSource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Jean-Michel Arnaud » — révision 237752218 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Jean-Michel Arnaud.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Jean-Michel Arnaud — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 mai 2025
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 février 2015 à 30 septembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Hautes-Alpes
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 77,49 % des suffrages exprimés
- Jean-François BAUDIN — 11,14 % des suffrages exprimés
- Jérôme SAINTE-MARIE — 6,73 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 2 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 48,28 % des suffrages exprimés
- Patricia MORHET-RICHAUD — 46,21 % des suffrages exprimés
- Isabelle DAVID — 4,37 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Issue de ce tour à confirmer
- Patricia MORHET-RICHAUD — 44,93 % des suffrages exprimés
- Jean-Michel ARNAUD — 42,86 % des suffrages exprimés
- Isabelle DAVID — 10,83 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (63)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 10 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 971 acte(s) correspondant aux filtres — page 31 sur 99. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-619 — Projet de loi de finances pour 2026
Référence : I-619
Acte observé : Cosignataire
État officiel : Rejeté
En vertu de l’article 1582 du code Général des Impôts, les communes sur le territoire desquelles sont situées des sources d’eaux minérales peuvent instituer, à leur profit, une contribution sur ces eaux. Ce même article exonère de cette contribution les exportateurs des eaux minérales dès lors que les livraisons ou transports de ces eaux se font en dehors du territoire national. Par conséquent, des communes françaises voient les eaux minérales, issues de sources situées sur leur territoire, quitter la France sans que la moindre contribution soit donnée aux communes et que l’eau ne soit, même en partie, distribuée aux habitants. Cet amendement reprend une proposition déjà déposée lors du précédent projet de loi de finances, qui visait à supprimer l’exonération de la contribution communale sur les eaux minérales applicable aux volumes livrés à l’étranger. Cette exonération prive les communes d’une recette pourtant légitime, alors que la ressource en eau est prélevée localement et que les
Amendement I-1932 — Projet de loi de finances pour 2026
Référence : I-1932
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet de prolonger jusqu’au 31 décembre 2027 le crédit d’impôt pour l’acquisition et la pose de systèmes de charge pilotable, intelligent et communicant pour véhicules électriques, prévu à l’article 200 quater C du code général des impôts. Ce dispositif, dont l’échéance actuelle est fixée au 31 décembre 2025, constitue un levier essentiel et efficace pour accompagner la transition vers la mobilité électrique tout en renforçant le pouvoir d’achat des ménages puisque l’équipement en borne de recharge pilotable à domicile permet un pilotage dynamique (V1G) de la recharge du véhicule, c’est à dire d’effectuer la charge lorsque le prix de l’électricité est le moins élevé. Ce dispositif est également pertinent pour augmenter la consommation électrique pendant les heures creuses méridiennes, ce qui diminuera les épisodes de prix négatifs. De plus, le pilotage dynamique de la recharge du véhicule électrique, permis grâce à une borne pilotable apporte trois types d’
Amendement I-1943 — Projet de loi de finances pour 2026
Référence : I-1943
Acte observé : Cosignataire
Le présent amendement vise à faire en sorte que les dépenses décidées par l’État et imposées aux collectivités soient compensées, singulièrement pour les Départements dont la plupart des dépenses ne sont pas pilotables. En 2025, comme les années précédentes, les Départements, financeurs du revenu de solidarité active (RSA), ont été appelés sans concertation à absorber une revalorisation de 1,7 % (compte tenu de l’inflation) depuis le 1er avril, soit environ 130 millions d’euros (170 millions en année pleine). Leurs dotations sont pourtant gelées depuis des années, comme l’a été la dynamique de TVA en 2025. Quelle que puisse être la pertinence de ce type de décisions nationales, elles conduisent mécaniquement à augmenter les dépenses de fonctionnement des conseils départementaux… alors qu’on leur demande de les réduire par ailleurs, par le biais de mécanismes contraignants (Dilico, écrêtement de TVA, etc.). Dans l’état des finances départementales, cette hausse non compensée n’était pas
Amendement I-1942 — Projet de loi de finances pour 2026
Référence : I-1942
Acte observé : Cosignataire
Le 25 juin 2024, un accord a été agréé par le Gouvernement afin d’étendre la prime « Ségur » à l’ensemble des professionnels non concernés dans le secteur sanitaire, social et médico-social privé à but non lucratif. Validée dans un temps record à quelques jours des élections législatives, cette décision aurait dû faire l’objet d’un accord politique en comité des financeurs, instance qui réunit l’État et les Départements, pour s’assurer de sa soutenabilité financière. Or, ces derniers n’ont pas été concertés en amont dans ce cadre, contrairement à l’engagement pris et renouvelé depuis 2022. Ils ne peuvent, dans l’état actuel de leurs finances, en supporter les conséquences annoncées, à hauteur de 170 millions d’euros en année pleine, ni être réduits à un simple guichet servant à financer les décisions de l’État (5,5 milliards de dépenses supplémentaires depuis 2022). Constatant, avec les acteurs du secteur médico-social, la nécessité de rendre les métiers plus attractifs pour susciter d
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-1827 — Projet de loi de finances pour 2026
Référence : I-1827
Acte observé : Cosignataire
Dans le cadre de la Responsabilité Elargie des Producteurs (REP), les éco‑organismes agréés par les pouvoirs publics ont pour mission la prise en charge la fin de vie des produits et équipements mis sur le marché. Les Eco‑organismes versent chaque année à l’ADEME une redevance, pour la prise en charge des couts supportés par l’ADEME dans le cadre de la gestion des REP. Lors de la mise en place de la redevance prévue à l’article L. 131‑3 du code de l’environnement pour financer les charges d’exploitation de l’ADEME, la prévisibilité de cette charge n’a pas été prévue, et les montants n’ont pas été encadrés. Aussi, pour améliorer la prévisibilité financière des contributions versées à l’ADEME pour la réalisation d’études, et conformément au protocole d’accord conclu entre l’ADEME et les éco‑organismes en février 2024, le présent amendement vise à plafonner les montants appelés dans le respect de l’accord conclu, afin d’éviter les aléas financiers pour les entreprises françaises qui payen
Amendement I-1015 — Projet de loi de finances pour 2026
Référence : I-1015
Acte observé : Cosignataire
État officiel : Adopté
L’article 279 du code général des impôts rend éligibles à un taux de taxe sur la valeur ajoutée (TVA) réduit de 10 % les travaux sylvicoles et d’exploitation forestière réalisés au profit d’exploitants agricoles et les travaux de prévention des incendies de forêt menés par des associations syndicales autorisées, à condition que ces travaux soient réalisés avant le 31 décembre 2025. Ce dispositif, qui ne concernait initialement que les travaux réalisés avant le 31 décembre 2023, a fait ses preuves. C’est la raison pour laquelle il a déjà été prorogé de deux ans par la loi n° 2023-580 du 10 juillet 2023 visant à renforcer la prévention et la lutte contre l’intensification et l’extension du risque incendie. Y mettre fin risquerait d’interrompre la dynamique de travaux engagé. Cela enverrait un signal négatif à l’ensemble des entreprises de la filière des travaux forestiers, alors que ces travaux sont rendus plus que jamais nécessaires par l'adaptation de la sylviculture aux changements cl
Amendement I-1823 — Projet de loi de finances pour 2026
Référence : I-1823
Acte observé : Cosignataire
Les flux commerciaux entre les communes forestières et leurs clients acheteurs de bois vont être fortement impactés par l’obligation de dématérialisation factures qui s’imposera à compter de septembre 2026. A compter de cette date, la complexification du nouveau processus pourrait entrainer des retards et des dysfonctionnements. Actuellement, pour faciliter et fluidifier les relations commerciales entre les collectivités et les acheteurs du bois issu des forêts publiques, l’ONF dont la mission est d’assurer la vente, émet les documents de facturation à la place des communes. Avec la facturation électronique, les collectivités propriétaires, qui sont ordonnateurs, auront l’obligation de procéder par elles‑mêmes à l’envoi des factures via la plateforme de dématérialisation retenue par l’État (Chorus Pro). Cela complexifira les processus de commercialisation des bois des collectivités, pour lesquels l’ONF a mission d’assurer la vente. Le code forestier prévoit deux modes de vente, pour le
Amendement I-1824 — Projet de loi de finances pour 2026
Référence : I-1824
Acte observé : Cosignataire
État officiel : Tombé
Le présent article vise deux objectifs principaux. Le premier : créer une « contribution d’office » véritablement dissuasive applicable aux « passagers clandestins » de la REP qui ne s’acquittent pas de l’éco-contribution dûe par tout metteur en marché, à l’heure où les sanctions administratives prévues ne sont actuellement pas appliquées envers les importateurs de produits vendus via les plateformes Internet. La seconde : Rendre obligatoire l’identifiant unique pour les mises en marché de produits soumis à la Responsabilité élargie du producteur (REP), ainsi que la visibilité de l’écocontribution sur les factures entre professionnels pour les produits relevant de la filière REP “Produits et matériaux de la Construction et du Bâtiment”. Ces deux mesures permettent de détecter rapidement les anomalies (IDU manquant, contribution à zéro ou incohérente) et de faciliter les contrôles croisés par la DGFiP, les douanes et la DGCCRF, pour identifier facilement et efficacement les passagers cl
Amendement I-1826 — Projet de loi de finances pour 2026
Référence : I-1826
Acte observé : Cosignataire
Cet amendement vise à introduire un critère d’éco‑modulation dans la filière REP bâtiment pour les produits et matériaux biosourcés renouvelables compte tenu de l’impact environnemental positif de ceux‑ci. Les produits et matériaux biosourcés renouvelables (dont le bois) sont des matériaux durables avec une faible empreinte carbone. Ils sont appréciés pour leurs capacités à stocker durablement le carbone et leurs régénérations rapides. Utilisés dans le cadre de la construction écologique, ils répondent aux exigences de la RE2020 et de la stratégie nationale bas‑carbone (SNBC). Le montant de la minoration, défini par décret, sur les produits biosourcés permet de reconnaitre le bénéfice carbone de l’emploi des produits et matériaux biosourcés renouvelables dans le bâtiment.
Amendement I-1944 — Projet de loi de finances pour 2026
Référence : I-1944
Acte observé : Cosignataire
État officiel : Rejeté
Le 25 juin 2024, un accord a été agréé par le Gouvernement afin d’étendre la prime « Ségur » à l’ensemble des professionnels non concernés dans le secteur sanitaire, social et médico‑social privé à but non lucratif. Validée dans un temps record à quelques jours des élections législatives, cette décision aurait dû faire l’objet d’un accord politique en comité des financeurs, instance qui réunit l’État et les Départements, pour s’assurer de sa soutenabilité financière. Or, ces derniers n’ont pas été concertés en amont dans ce cadre, contrairement à l’engagement pris et renouvelé depuis 2022. Ils ne peuvent, dans l’état actuel de leurs finances, en supporter les conséquences annoncées, à hauteur de 170 millions d’euros en année pleine, ni être réduits à un simple guichet servant à financer les décisions de l’État (5,5 milliards de dépenses supplémentaires depuis 2022). Constatant, avec les acteurs du secteur médico‑social, la nécessité de rendre les métiers plus attractifs pour susciter d
Amendement I-1584 — Projet de loi de finances pour 2026
Référence : I-1584
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à clarifier et préciser les règles de collecte et de reversement de la taxe de séjour par les professionnels et des différentes taxes additionnelles à la taxe de séjour. Les dispositions légales du code général des collectivités territoriales prévoient que les taxes additionnelles sont établies et recouvrées selon les mêmes modalités que la taxe de séjour à laquelle elles s’ajoutent. Cependant, à la suite de la multiplication des taxes additionnelles, il apparaît que les collectivités concernées rencontrent des difficultés en matière de recouvrement de ces parts additionnelles, en raison d’un mauvais fléchage du produit ou de l’absence de recouvrement de ce dernier. Cette difficulté semble surtout trouver sa source dans les données, incomplètes, émanant des plateformes de réservation. En particulier, au sein de la déclaration unique issue de l’expérimentation du dispositif « FARITAS » , qui permet aux plateformes de réservation de déclarer le montant de la ta
Amendement I-1582 — Projet de loi de finances pour 2026
Référence : I-1582
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement actualise les plafonds des droits perçus au profit de l’Institut national de l’origine et de la qualité (INAO) dont les montants actuels ont été fixés par la loi n° 2012‑1510 du 29 décembre 2012 de finances rectificative pour 2012. Conscients des enjeux budgétaires de notre pays et très attachés à la cogestion des SIQO, les professionnels ont, en responsabilité dans une période de crise agricole, voté une augmentation des droits perçus par l’INAO pour mener à bien ses missions. Sur proposition des professionnels des filières sous Signes de Qualité réunis au sein du Comité Permanent de l’INAO, il convient d’intégrer cette augmentation de recettes pour l’État et de modifier le code rural pour entériner cette augmentation des « droits INAO » qui vise à consolider les modalités de financement de l’établissement à long terme. L’ensemble des produits bénéficiant de ces signes de qualité participent aux contributions professionnelles au budget de l’INAO. Par conséquent,
Amendement I-1581 — Projet de loi de finances pour 2026
Référence : I-1581
Acte observé : Cosignataire
État officiel : Rejeté
L’article 793 bis, dans sa rédaction actuelle, impose une conservation en nature du bien transmis, sans tenir compte de l’évolution croissante de la gestion agricole au travers des structures sociétaires, notamment les sociétés foncières agricole (GFA) ou de droit commun (SC) et les sociétés d’exploitation agricoles, civiles (GAEC, EARL, SCEA), ou sous forme commerciale (SARL, SAS, …). Or, il parait opportun de permettre, pendant la durée d’engagement de conservation, l’apport pur et simple des biens transmis à une société, à condition que l’objet social de cette dernière soit strictement limité à la propriété ou l’exploitation de biens agricoles, et que l’engagement de conservation se trouve transféré de plein droit sur les parts reçues en contrepartie. Un tel aménagement répondrait à plusieurs objectifs complémentaires. Il faciliterait, d’une part la gestion collective du patrimoine par une société, de manière organisée à la différence d’une indivision. D’autre part, il permettrait u
Amendement I-1580 — Projet de loi de finances pour 2026
Référence : I-1580
Acte observé : Cosignataire
État officiel : Non soutenu
Les transmissions de biens ruraux interviennent de plus en plus tardivement dans la vie des exploitants agricoles. L’espérance de vie augmentant,l’âge moyen auquel on hérite de ses parents ne cesse de reculer. En effet, selon les données récentes, cet âge dépasse désormais 50 ans. Les exploitants agricoles se retrouvent souvent à hériter à un moment où ils sont eux‑mêmes déjà avancés en âge. Pour résumer, ils héritent lorsqu’ils sont déjà en âge de transmettre. Cependant, le dispositif fiscal lié aux baux à long terme, qui vise à favoriser la stabilité et la pérennité des exploitations agricoles, paralyse cette transmission. En effet, la législation actuelle impose que les bénéficiaires de l’abattement des baux à long terme conservent les biens pendant une durée déterminée (5 ou 18 ans). Pendant ce délai, ils ne peuvent pas procéder à leur tour à la transmission des biens reçus sans remettre en cause l’abattement des baux à long terme dont ils ont bénéficié. L’amendement proposé vise d
Amendement I-1093 — Projet de loi de finances pour 2026
Référence : I-1093
Acte observé : Cosignataire
État officiel : Rejeté
En 2025, la dotation de compensation de la réforme de la taxe professionnelle (DCRTP), qui constitue une ressource essentielle pour les communes et les établissements publics de coopération intercommunale (EPCI) à fiscalité propre, a déjà subi une minoration. Pour 2026, le Gouvernement prévoit une nouvelle baisse de 27,8 %, réduisant significativement la compensation due au bloc communal. Or, la DCRTP a été créée pour garantir une compensation intégrale et pérenne des pertes liées à la suppression de la taxe professionnelle. Remettre en cause ce principe revient à fragiliser durablement les finances locales et à transformer le bloc communal en variable d’ajustement budgétaire. La baisse envisagée compromet la capacité d’investissement des collectivités et la continuité des services publics locaux, notamment dans les territoires en revitalisation. Le présent amendement vise donc à maintenir la DCRTP du bloc communal à son niveau de 2025, afin de préserver les marges de manœuvre des coll
Amendement I-513 — Projet de loi de finances pour 2026
Référence : I-513
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à assouplir le principe du taux unique de TEOM sur le territoire des EPCI qui s’applique aujourd’hui sauf création de zones fondées sur des différences de service rendu. Dans le cas particulier des fusions d’EPCI, cette obligation de taux unique — sauf délibération très anticipée — peut générer : des transferts de fiscalité importants entre les communes du nouvel EPCI, et des difficultés techniques pour respecter les règles spécifiques de la TEOMI, notamment celle de la part incitative minimale de 10 % du produit total. Ce dispositif est en contradiction avec la souplesse attendue du régime post‑fusion, notamment depuis que la coexistence de la TEOM et de la TEOMI est autorisée sans limite de temps (loi de finance 2024). L’amendement introduit une clause de différenciation supplémentaire permettant : aux EPCI d’appliquer des taux distincts sur un territoire issu d’une fusion lors de la coexistence des deux régimes fiscaux, et de garantir une meilleure équité
Amendement I-1154 — Projet de loi de finances pour 2026
Référence : I-1154
Acte observé : Cosignataire
État officiel : Rejeté
La CNRACL verse chaque année 26 milliards d’euros de prestations à 1,3 million de bénéficiaires. Or, sa situation budgétaire actuelle est très préoccupante puisqu’elle est lourdement déficitaire notamment du fait de sa contribution à l’équilibre d’autres caisses. Depuis 1974, selon un rapport conjoint des inspections générales des finances, des affaires sociales et de l’administration publié début octobre 2025, cet effort de solidarité a été estimé à plus de 100 milliards d’euros. Pour cette raison, le Gouvernement a décidé, le 31 janvier 2025, d’augmenter de 3 points par an le montant de la cotisation vieillesse des employeurs territoriaux jusqu’en 2028. Selon, les données budgétaires établies par le Gouvernement, communiquées au Conseil National d’Evaluation des Normes, fin 2024, cette décision aura un impact sur les budgets des employeurs territoriaux qu’il est possible d’estimer à environ 4,2 milliards d’euros, dépense non compensée, et à 1,05 milliard d’euros par an d’accroissemen
Amendement I-508 — Projet de loi de finances pour 2026
Référence : I-508
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à sécuriser juridiquement la possibilité, pour un EPCI issu de fusion, de maintenir la TEOM incitative (TEOMI) sur le périmètre des anciennes communes, où elle était déjà en vigueur, sans repasser par une année intermédiaire de TEOM uniforme. Aujourd’hui, l’article 1636 B undecies impose un retour à une TEOM standard pendant un an avant de rétablir la TEOMI, ce qui interrompt le dispositif incitatif et pénalise les collectivités exemplaires.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Syndicat public ou syndicat mixte
membre
Syndicat Mixte pour l'élaboration du SCOT — Hautes-Alpes(05)
Titulaire — 1 février 2015 à aujourd’hui
Autre organisme public ou parapublic
Président SIVU Aéropôle Gap-TALLARD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 décembre 2019
Autre organisme public ou parapublic
Vice-Président Agglo Gap-Tallard-Durance
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2017 au 30 septembre 2020
Établissement ou organisme public local
Maire de TALLARD
Commune de Tallard — Tallard
Titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Centre de Gestion 05
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président SMAVD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Syndicat Mixte Energie Hautes-Alpes
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Gap-Tallard-Durance
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Tallard
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hautes-Alpes
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Union Centriste
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Divers centre
Nuance électorale officielle