
Fiche publique sourcée
Jean-Michel Arnaud
Conseiller communautaire — Ca Gap-Tallard-Durance
Département : Hautes-Alpes (05)
Agriculteur sur petite exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Jean-Michel Arnaud, né le 28 avril 1966 à Gap (Hautes-Alpes), est un homme politique français. Membre des Centristes, il est élu sénateur des Hautes-Alpes le 27 septembre 2020, puis est désigné secrétaire du Sénat le 4 octobre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q65563856Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Jean-Michel_ArnaudSource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Jean-Michel Arnaud » — révision 237752218 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
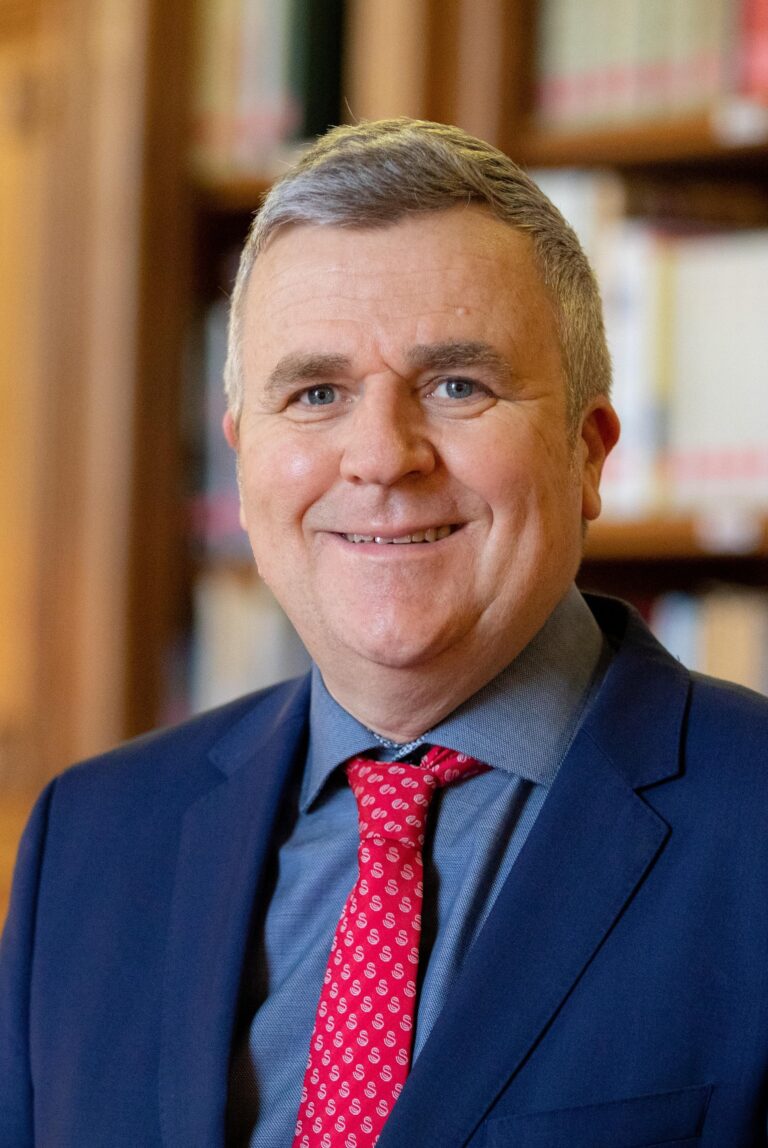
- Jean-Michel Arnaud.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Jean-Michel Arnaud — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 mai 2025
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 février 2015 à 30 septembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Hautes-Alpes
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 77,49 % des suffrages exprimés
- Jean-François BAUDIN — 11,14 % des suffrages exprimés
- Jérôme SAINTE-MARIE — 6,73 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 2 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 48,28 % des suffrages exprimés
- Patricia MORHET-RICHAUD — 46,21 % des suffrages exprimés
- Isabelle DAVID — 4,37 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Issue de ce tour à confirmer
- Patricia MORHET-RICHAUD — 44,93 % des suffrages exprimés
- Jean-Michel ARNAUD — 42,86 % des suffrages exprimés
- Isabelle DAVID — 10,83 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (63)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 10 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 971 acte(s) correspondant aux filtres — page 30 sur 99. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-1284 — Projet de loi de finances pour 2026
Référence : II-1284
Acte observé : Auteur principal
État officiel : Adopté
Le Dilico 2 proposé par le Gouvernement n’est pas acceptable en raison de son montant et de la conditionnalité du reversement des sommes prélevées qu’il instaure. Cet amendement vise d’abord à rapprocher les montants et modalités du Dilico 2 de ceux du Dilico 1, créé à l’initiative du Sénat dans loi de finances initiale pour 2025 afin de modérer les mécanismes de mise à contribution des collectivités territoriales initialement envisagés par le Gouvernement. À cette fin, le montant du prélèvement opéré au titre de 2026 passerait de 2 milliards d’euros à 890 millions d’euros. En outre, le reversement des sommes prélevées serait étalé sur trois ans et non cinq, et serait inconditionnel et non plus dépendant du niveau de dépenses publiques des collectivités. Par ailleurs, les communes, déjà fortement sollicitées par ailleurs, seraient exclues du dispositif et la contribution des EPCI à fiscalité propre serait réduite de moitié. Compte tenu de leur situation financière, la contribution des
Amendement II-1283 — Projet de loi de finances pour 2026
Référence : II-1283
Acte observé : Auteur principal
État officiel : Adopté
Le présent amendement tend à supprimer l’article 74, qui prévoyait de regrouper les dotations de soutien à l’investissement du bloc communal (DETR, DSIL et DPV) au sein d’un nouveau « fonds d’investissement pour les territoires » (FIT). Si le Sénat plaide depuis plusieurs années en faveur d’une simplification des procédures d’attribution des différentes dotations de soutien à l’investissement local, la réforme proposée par le Gouvernement dans le PLF 2026 apparaît inaboutie et prématurée. En effet, la création du « FIT » irait de pair avec une redéfinition du périmètre des collectivités éligibles à ce nouvel instrument et d’importantes modifications dans les règles d’attribution des subventions. En l’état, une telle fusion risquerait de pénaliser fortement des communes rurales, qui bénéficient aujourd’hui, avec la DETR, d’une dotation dédiée permettant de « sanctuariser » l’enveloppe budgétaire qui leur est destinée. Non seulement le regroupement des dotations au sein du nouveau FIT po
Commission des lois - PLF pour 2026 - Avis RCT - Immigration - Sécurité civile
Acte observé : Participant
Amendement II-420 — Projet de loi de finances pour 2026
Référence : II-420
Acte observé : Cosignataire
État officiel : Adopté
Le service civique connaît une baisse particulièrement préoccupante de ses crédits, passant de 579,4 millions d’euros l’année dernière à 465 millions d’euros dans le projet de loi de finances pour 2026, soit une diminution de près de 20% Créé en 2010, il offre à chaque jeune de 16 à 25 ans, et jusqu’à 30 ans pour les jeunes en situation de handicap, la possibilité de s’engager pour l’intérêt général durant une période de six à douze mois, tout en bénéficiant d’une indemnisation et d’un accompagnement vers l’avenir. Ce dispositif constitue l’une des réussites majeures de la politique de jeunesse. Il permet chaque année à plus de 80 000 jeunes de vivre une expérience d’engagement utile, formatrice et reconnue. En quinze ans, près de 900 000 volontaires ont contribué à cette réussite collective en s’investissant dans 80 000 organismes d’accueil présents dans tout le pays, qu’il s’agisse d’associations, d’établissements scolaires, de préfectures, d’hôpitaux, de collectivités, de structures
Séance plénière - PLF 2026 articles de la première partie
Acte observé : Participant
Amendement I-1214 — Projet de loi de finances pour 2026
Référence : I-1214
Acte observé : Auteur principal
État officiel : Adopté
Depuis l’entrée en vigueur de la révision des valeurs locatives des locaux professionnels, la valeur locative servant à établir la base d’imposition de la taxe foncière sur les propriétés bâties et de la cotisation foncière des entreprises est obtenue en multipliant la surface pondérée du local professionnel par le tarif de la catégorie à laquelle ce local est rattaché dans son secteur locatif. Le tarif appliqué reflète la réalité des loyers effectivement pratiqués pour cette catégorie et la surface pondérée est déterminée à partir de la superficie réelle des différents espaces composant le local après application éventuelle d’un coefficient de pondération de 0,5 ou 0,2. Il résulte de la jurisprudence du Conseil d’État que les magasins de très grande surface ne se voient pas appliquer ces coefficients de pondération. Or, certains lieux de vente spécialisés dans la vente de produits d’origine agricole comme ceux de l’horticulture, peuvent disposer de surfaces de vente extérieures non co
Séance plénière - PLF 2026 articles de la première partie
Acte observé : Participant
Amendement II-126 — Projet de loi de finances pour 2026
Référence : II-126
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement a pour objet d’étendre le bénéfice du passeport pour la mobilité de la formation professionnelle, prévu à l’article L. 1803-6 du code des transports, aux élèves avocats ultramarins. Cette mesure répond à un besoin bien identifié : les élèves avocats issus des territoires ultramarins sont aujourd’hui confrontés à une situation d’inégalité structurelle d’accès à la formation professionnelle. En effet, aucun centre régional de formation professionnelle d’avocats (CRFPA) ne dispense la formation initiale complète outre-mer. Ces jeunes sont donc contraints de se déplacer dans l’Hexagone pour suivre une formation de dix-huit mois, sans pouvoir bénéficier d’aucune aide de la LADOM, faute de statut clairement défini (ni étudiants, ni salariés, souvent non inscrits à France Travail). Cette exclusion les prive de tout accompagnement à la mobilité, alors même que les dispositifs existants ont précisément vocation à corriger les effets de la discontinuité géographique entre l
Séance plénière - Questions orales
Acte observé : Participant
Amendement I-896 — Projet de loi de finances pour 2026
Référence : I-896
Acte observé : Cosignataire
État officiel : Retiré
Cet article revient à réduire la progression de la TVA au profit des collectivités (en diminuant les versements effectués par l’État du taux d’inflation). Une telle disposition impactera l’ensemble des collectivités locales et amenuisera davantage les capacités d’intervention des Départements. Il est possible, comme le propose le texte initial, de prendre en considération la situation financière fragilisée des Départements sans recourir à cette nouvelle ponction. Il apparaît donc préférable de supprimer cette mesure et de recréer, dans un article distinct, un fonds de soutien destiné aux Départements en difficulté. La TVA constitue en effet la principale ressource des Départements depuis la disparition de la taxe foncière sur les propriétés bâties et de la CVAE. Ce transfert d’un impôt national avait toujours été présenté comme un avantage pour les territoires, la TVA étant considérée comme plus « dynamique » que les recettes qu’elle venait remplacer. En captant une part significative
Amendement I-627 — Projet de loi de finances pour 2026
Référence : I-627
Acte observé : Cosignataire
État officiel : Tombé
Depuis 2018, les agences de l’eau sont soumises à un mécanisme de plafonnement de leurs ressources affectées. Ce plafond mordant vise à ponctionner au‑delà d’un certain niveau, les recettes collectées par les agences de l’eau pour alimenter directement le budget de l’État. Il limite la mobilisation des redevances destinées au financement des politiques publiques de l’eau au niveau local, alors même que la programmation pluriannuelle des investissements nécessite une visibilité et une stabilité accrues. Outre la réduction observée de leurs capacités d’intervention (diminution des masses d’intervention, reports d’opérations, diminution tendancielle des marges de financement), ce mécanisme rigidifie la gouvernance financière et ne permet plus d’assurer un lien clair et continu entre les redevances payées par les usagers de l’eau et les dépenses effectivement réalisées pour la protection, la préservation et la gestion durable de la ressource. Le présent amendement vise donc à substituer à
Amendement I-1088 — Projet de loi de finances pour 2026
Référence : I-1088
Acte observé : Cosignataire
État officiel : Non soutenu
Cet amendement vise à supprimer le dispositif prévoyant une réduction de 25 % de la compensation aux collectivités territoriales de l’abattement de 50 % sur la base des locaux industriels assujettis à la taxe foncière. Pour rappel, la loi de finances pour 2021 avait instauré, en plus de la diminution pour moitié de la CVAE, une seconde mesure permettant une réduction significative des impôts de production des entreprises : la réduction de moitié des bases des locaux industriels assujettis à la taxe foncière sur les propriétés bâties (TFPB) et la cotisation foncière des entreprises (CFE), dont le coût estimé pour les collectivités territoriales s’élevait dès l’origine à plus de 3 milliards d’euros. Afin de garantir la neutralité financière de la réforme, l’État s’était alors engagé à compenser intégralement et durablement ces pertes de recettes via un prélèvement sur recettes (PSR) calculé pour chaque collectivité selon le taux appliqué en 2020. C’était un engagement explicite du législ
Amendement I-2369 — Projet de loi de finances pour 2026
Référence : I-2369
Acte observé : Cosignataire
État officiel : Adopté
D’après l’Insee et la Drees, la France fait face à une progression importante du nombre de personnes en perte d’autonomie : en 2021, parmi les 18 millions de personnes âgées de 60 ans ou plus, plus de 2 millions étaient concernées, dont un tiers de manière sévère. Ce nombre pourrait atteindre près de 2,8 millions d’ici 2050. Dans ce contexte de vieillissement marqué de la population – les seniors devenant à la fois plus nombreux et en moyenne plus âgés –, il est indispensable de renforcer les outils permettant d’adapter les logements afin de favoriser le maintien à domicile et de prévenir les accidents du quotidien. Ainsi, le présent amendement vise à prolonger jusqu’au 31 décembre 2027 le crédit d’impôt pour les travaux d’adaptation du logement à la perte d’autonomie ou au handicap. Ce crédit d’impôt s’adresse aux ménages aux revenus intermédiaires et s’avère donc complémentaire de MaPrimeAdapt’, entrée en vigueur en 2024, qui s’adresse aux ménages modestes.
Amendement I-224 — Projet de loi de finances pour 2026
Référence : I-224
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à s’opposer à l’extension du tarif de péréquation de la TTAP aux aérodromes de classe 4, qui regroupent les plus petits aéroports du pays. Ces plateformes, déjà confrontées à un environnement concurrentiel difficile, à des hausses de taxes répétées et à la fermeture progressive de lignes intérieures, jouent pourtant un rôle essentiel pour la connectivité des territoires. Avec un trafic extrêmement faible et des recettes limitées, ces aéroports opèrent souvent à l’équilibre précaire. Leur imposer une nouvelle charge fiscale reviendrait à fragiliser encore davantage un maillon déjà vulnérable du transport intérieur français, au moment même où les liaisons régionales régressent et où l’accès des citoyens à la mobilité se dégrade. L’impact financier pour l’État serait, quant à lui, quasi nul : moins de 100 000 € de recettes potentielles. Rien ne justifie de mettre en péril ces infrastructures essentielles pour un rendement aussi dérisoire, qui ne compense en rien
Amendement I-1937 — Projet de loi de finances pour 2026
Référence : I-1937
Acte observé : Cosignataire
État officiel : Non soutenu
La transition énergétique constitue un défi majeur pour l’économie française et les entreprises y prennent toute leur part. Leur engagement est à la fois volontaire et contraint : volontaire, lorsqu’elles participent à des programmes comme Objectif CO2, dispositif piloté par l’ADEME et fondé sur une démarche volontaire de réduction des émissions du transport de marchandises, ou encore InterLud, qui favorise une logistique urbaine durable par la concertation entre acteurs publics et privés ; contraint, en raison d’objectifs réglementaires ambitieux à atteindre dans des délais resserrés, notamment en matière de décarbonation des flottes de véhicules ou de performance énergétique des bâtiments. Le rapport de Jean Pisani-Ferry et Selma Mahfouz a chiffré les besoins d’investissement supplémentaires nécessaires à la transition écologique à 66 milliards d’euros par an, avec un message clair : plus les efforts sont différés, plus l’addition sera lourde dans les années à venir. Dans ce contexte
Amendement I-892 — Projet de loi de finances pour 2026
Référence : I-892
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose d’inscrire dans le code du tourisme une définition juridique des gîtes ruraux et de les exclure du champ des mesures fiscales introduites par la loi n° 2024‑1039 du 19 novembre 2024 sur la régulation des meublés de tourisme. La loi adoptée fin 2024, portée par les députés Annaïg Le Meur et Inaki Echaniz, a réduit l’abattement fiscal applicable aux meublés classés (de 71 % dans la limite de 188 700 euros à 50 % dans la limite de 77 700 euros). Si cette réforme répond à l’objectif légitime de mieux encadrer les locations de courte durée dans les zones tendues, son application uniforme aux gîtes ruraux et chambres d’hôtes génère des effets indésirables : ces hébergements, situés quasi exclusivement en milieu rural, ne participent pas à la pression locative. Les gîtes ruraux constituent au contraire un pilier du développement local. Le réseau Gîtes de France représente chaque année 2,2 milliards d’euros de retombées économiques, dont 530 millions d’euros pour l’État
Amendement I-2367 — Projet de loi de finances pour 2026
Référence : I-2367
Acte observé : Cosignataire
État officiel : Retiré
Face à la crise du logement qui fragilise des millions de ménages et ralentit la mobilité résidentielle sur l’ensemble du territoire, il est essentiel de renforcer les outils permettant d’accéder à la propriété dans des conditions soutenables. L’accession à la propriété constitue en effet un levier majeur pour sécuriser les parcours de vie, libérer des logements dans le parc locatif et soutenir l’activité économique du secteur du bâtiment. Le présent amendement s’inscrit dans cette ambition en proposant de mettre à jour les plafonds d’opération du prêt à taux zéro (PTZ) afin qu’il réponde pleinement aux besoins actuels des ménages comme à l’exigence de relance du secteur du logement. En effet, le prêt à taux zéro (PTZ) vise à soutenir l’accession à la propriété des ménages sous plafonds de ressources, en complément d’un crédit immobilier souscrit auprès d’un établissement bancaire. Afin de relancer le secteur du logement, et dans le cadre de la loi de finances pour 2025, des mesures im
Amendement I-788 — Projet de loi de finances pour 2026
Référence : I-788
Acte observé : Cosignataire
État officiel : Adopté
L’article 5 prévoit en l’état une hausse brutale de la fiscalité applicable aux biocarburants français d’origine agricole, le superéthanol E‑85 et le B100 respectivement de 380 % et de 400 %. Le présent amendement vise à supprimer cette mesure? Les biocarburants d’origine agricole constituent un levier stratégique pour la transition écologique, le tissu industriel des territoires et la souveraineté énergétique de la France. Les filières françaises des biocarburants d’origine agricole coproduisent chaque année plus d’un million de tonnes de tourteaux de colza et 540 000 tonnes de drêches de céréales évitant l’importation de tourteaux de soja et portant l’autonomie protéinique de la France à 55 % contre 30 % dans le reste de l’Union Européenne. Une hausse brutale va à l’encontre de l’objectif de stabilité et de visibilité attendu par les acteurs économiques et favorise le recours aux importations de carburants fossiles.Par ailleurs, elle risque de fragiliser le revenu de plus de 120 000
Amendement I-2365 — Projet de loi de finances pour 2026
Référence : I-2365
Acte observé : Cosignataire
État officiel : Adopté
Le Fonds national des aides à la pierre (FNAP) est un outil nécessaire à la production de logements sociaux sur tout le territoire. De nombreux élus locaux y sont attachés à ce titre, car il s’agit de l’un des leviers qu’ils peuvent utiliser, par délégation. Ainsi, une centaine de collectivités, dont une trentaine de départements, bénéficient ainsi des fonds du FNAP pour soutenir la production de logements sociaux. Depuis sa création en 2016, les modalités de financement du FNAP ont considérablement varié. En 2024 et en 2025, la trésorerie a été mobilisée afin de maintenir un haut niveau de soutien à la production de logements sociaux, sans solliciter d’abondement par les acteurs du logement social ou par l’Etat. Toutefois, il apparaît désormais nécessaire, pour 2026, d’identifier une source de financement. C’est ce qu’a conclu le groupe de travail conduit sous l’autorité du président du FNAP, Jean-Paul JEANDON, en associant toutes les parties prenantes, notamment les bailleurs sociaux
Amendement I-2361 — Projet de loi de finances pour 2026
Référence : I-2361
Acte observé : Cosignataire
État officiel : Rejeté
Pour réussir la transition énergétique du secteur des transports et réduire durablement les émissions de CO₂, nous devons poursuivre l’effort collectif engagé en faveur de l’électrification du parc automobile. À l’approche de l’échéance européenne de 2035 marquant la fin de la vente des véhicules thermiques neufs, il est indispensable de donner à chaque ménage les moyens d’opérer la transition d’un véhicule thermique vers un véhicule électrique. Le développement des infrastructures de recharge à domicile constitue un élément clé de cette transition. Ainsi, cet amendement vise à prolonger jusqu’au 31 décembre 2028 le crédit d’impôt pour l’installation des infrastructures de recharge pour véhicules électriques prévu à l’article 200 quater C du code général des impôts. Ce dispositif, introduit par la loi de finances pour 2021, expire au 31 décembre 2025. Il accorde aux particuliers un crédit d’impôt égal à 75 % du montant des dépenses, sans pouvoir dépasser 500 € par système de charge. L’
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Syndicat public ou syndicat mixte
membre
Syndicat Mixte pour l'élaboration du SCOT — Hautes-Alpes(05)
Titulaire — 1 février 2015 à aujourd’hui
Autre organisme public ou parapublic
Président SIVU Aéropôle Gap-TALLARD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 décembre 2019
Autre organisme public ou parapublic
Vice-Président Agglo Gap-Tallard-Durance
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2017 au 30 septembre 2020
Établissement ou organisme public local
Maire de TALLARD
Commune de Tallard — Tallard
Titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Centre de Gestion 05
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président SMAVD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Syndicat Mixte Energie Hautes-Alpes
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Gap-Tallard-Durance
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Tallard
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hautes-Alpes
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Union Centriste
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Divers centre
Nuance électorale officielle