
Fiche publique sourcée
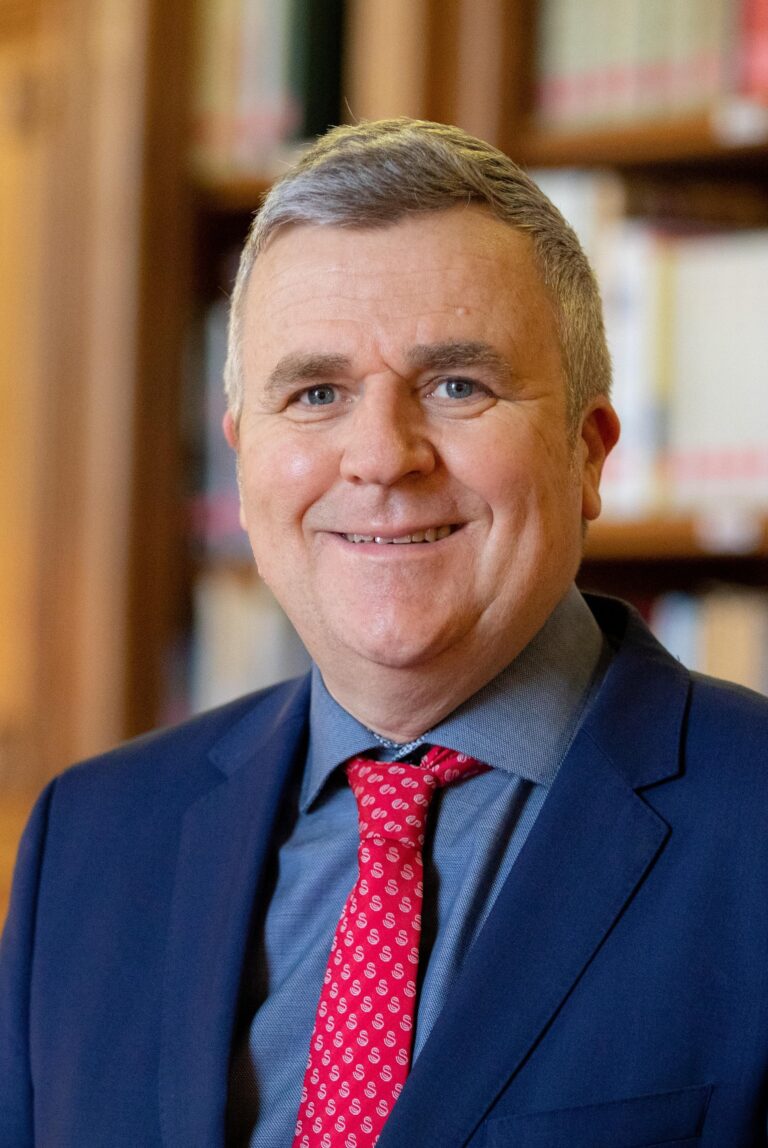
Jean-Michel Arnaud
Conseiller communautaire — Ca Gap-Tallard-Durance
Département : Hautes-Alpes (05)
Agriculteur sur petite exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Jean-Michel Arnaud, né le 28 avril 1966 à Gap (Hautes-Alpes), est un homme politique français. Membre des Centristes, il est élu sénateur des Hautes-Alpes le 27 septembre 2020, puis est désigné secrétaire du Sénat le 4 octobre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q65563856Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Jean-Michel_ArnaudSource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Jean-Michel Arnaud » — révision 237752218 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Jean-Michel Arnaud.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Jean-Michel Arnaud — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 mai 2025
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 février 2015 à 30 septembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Hautes-Alpes
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 77,49 % des suffrages exprimés
- Jean-François BAUDIN — 11,14 % des suffrages exprimés
- Jérôme SAINTE-MARIE — 6,73 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 2 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 48,28 % des suffrages exprimés
- Patricia MORHET-RICHAUD — 46,21 % des suffrages exprimés
- Isabelle DAVID — 4,37 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Issue de ce tour à confirmer
- Patricia MORHET-RICHAUD — 44,93 % des suffrages exprimés
- Jean-Michel ARNAUD — 42,86 % des suffrages exprimés
- Isabelle DAVID — 10,83 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (63)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 10 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 971 acte(s) correspondant aux filtres — page 33 sur 99. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Séance plénière - PLFSS 2026
Acte observé : Participant
Amendement 1528 — Financement de la sécurité sociale pour 2026
Référence : 1528
Acte observé : Cosignataire
État officiel : Retiré
L’article 43 du PLFSS pour 2026 prévoit une nouvelle architecture des règles du cumul emploi‑retraite. Le présent amendement vise à garantir que ces dispositions n’entraînent pas une régression des droits des élus locaux retraités. Le droit actuel autorise en effet un éventuel cumul entre une indemnité de fonction perçue au titre d’un mandat local et une retraite perçue en vertu des cotisations précédemment versées au titre d’une activité professionnelle. Cette situation, dérogatoire au regard des règles de cumul emploi‑retraite, est prévue au 9° de l’article L. 161‑22 du code de la Sécurité sociale. Or, la nouvelle rédaction proposée par le Gouvernement ne conserve pas cette énumération en 9 points et lui substitue de nouvelles catégories. La disposition spécifique relative aux cumuls emploi‑retraite des élus ne figure donc plus explicitement dans le texte. La rédaction proposée par le Gouvernement maintient le principe de dérogation aux règles générales régissant le cumul emploi‑retr
Amendement 572 — Financement de la sécurité sociale pour 2026
Référence : 572
Acte observé : Cosignataire
État officiel : Adopté
Sans modifier la durée légale hebdomadaire fixée à 35 heures, cet amendement vise à faire passer la durée annuelle de travail de 1 607 à 1 619 heures. La mise en œuvre de cette évolution, laissée à la négociation collective, correspond à un effort limité : en moyenne une heure de travail supplémentaire par mois, soit environ quinze minutes par semaine. Dans leur rapport d’information n° 901 consacré aux pistes de financement de la protection sociale, Mesdames Élisabeth Doineau et Raymonde Poncet Monge rappellent que, en 2024, la durée annuelle effective moyenne travaillée par l’ensemble des actifs était de 1 592 heures. Elles précisent également que l’augmentation de cette durée de 7 heures représenterait une hausse de 0,4 % du PIB et améliorerait le solde des administrations publiques d’environ 0,2 point de PIB, soit près de 6 milliards d’euros. Par cohérence, un accroissement de 12 heures de la durée annuelle de travail générerait donc un rendement supérieur à 10 milliards d’euros pa
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement 130 — Financement de la sécurité sociale pour 2026
Référence : 130
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement reprend les dispositions déjà adoptées par le Sénat créant une condition de durée de résidence pour le versement de certaines prestations sociales afin de réaffirmer le devoir de contribuer à la vie de la Nation avant d’en tirer des droits et des aides. Il prévoit donc de conditionner à deux ans de résidence en situation régulière, la prestation d’accueil du jeune enfant, les allocations familiales, le complément familial, l’allocation de rentrée scolaire et l’allocation journalière de présence parentale. Elle exempte totalement les étrangers qui exercent une activité professionnelle. Cette disposition a été adoptée de nouveau par le Sénat à la suite d’un avis du conseil constitutionnel.A titre de comparaison, de nombreux pays européens appliquent cette condition de résidence. pour percevoir l’équivalent du RSA en Italie, il faut résider de manière légale et ininterrompue depuis 5 ans, au Danemark depuis 9 ans , en Espagne depuis 1 an.
Amendement 1463 — Financement de la sécurité sociale pour 2026
Référence : 1463
Acte observé : Cosignataire
État officiel : Retiré
Le H de l’article 78 de la loi n° 2015-1702 du 21 décembre 2015 de financement de la sécurité sociale pour 2016 prévoit jusqu’au 1er mars 2026 des dispositions dérogatoires au nouveau régime de financement des activités de SMR. Cet article prévoit notamment la minoration des tarifs nationaux des établissements privés ex OQN, à proportion du montant des honoraires facturés par les professionnels de santé y exerçant à titre libéral (mécanisme de minoration des tarifs nationaux appelé « coefficient honoraires »). Le III de l’article 22 du présent PLFSS abroge dans son 3° le H de l’article 78 précité, et le remplace par de nouvelles dispositions tendant à la pérennisation de ce mécanisme, nécessaire pour répondre aux besoins spécifiques de ces établissements pour le recrutement et la fidélisation des professionnels de santé concernés. Pour autant, les dispositions prévues ne correspondent pas à une pérennisation à l’identique de ce dispositif, puisqu’elle élargit le mécanisme à la facturat
Amendement 1099 — Financement de la sécurité sociale pour 2026
Référence : 1099
Acte observé : Cosignataire
Le salarié en arrêt de travail en raison d’accident du travail ou de maladie professionnelle est en droit d’acquérir des congés payés. Avant le 24 avril 2024, il n’était pas possible, pour le salarié, d’acquérir des jours de congés payés durant un arrêt de travail d’origine non professionnelle. Or, depuis cette date, cette possibilité a été ouverte aux salariés en arrêt de travail en raison de maladie ordinaire (accident ou maladie d’origine non professionnelle). L’article L 3141‑5 du code du travail dresse ainsi la liste des périodes de travail effectif pour la détermination de la durée du congé : 1° Les périodes de congé payé ; 2° Les périodes de congé de maternité, de paternité et d’accueil de l’enfant et d’adoption ; 3° Les contreparties obligatoires sous forme de repos prévues aux articles L. 3121‑30, L. 3121‑33 et L. 3121‑38 ; 4° Les jours de repos accordés au titre de l’accord collectif conclu en application de l’article L. 3121‑44 ; 5° Les périodes pendant lesquelles l’exécutio
Amendement 1458 — Financement de la sécurité sociale pour 2026
Référence : 1458
Acte observé : Cosignataire
Les plateformes électroniques de services à la personne recourent massivement au régime de la micro-entreprise, tout en se présentant comme de simples intermédiaires numériques. Cette position leur permet d’échapper à toute responsabilité effective quant au respect des obligations sociales et fiscales des micro-entrepreneurs qu’elles mettent en relation avec les particuliers. Afin de permettre aux administrations et organismes de recouvrement de mieux contrôler le respect par les prestataires de services à la personne de leurs obligations fiscales et sociales, le présent amendement prévoit que toute plateforme électronique qui met en relation des clients avec des prestataires de services à la personne doit se déclarer auprès des autorités compétentes.
Amendement 1453 — Financement de la sécurité sociale pour 2026
Référence : 1453
Acte observé : Cosignataire
État officiel : Rejeté
Le mode de fonctionnement des établissements privés de soins médicaux et de réadaptation dits « ex‑OQN » présente une spécificité en ce qu’ils font appel à du personnel médical en grande majorité salarié. Ils se distinguent en cela des établissements de santé privés du secteur « médecine, chirurgie, obstétrique » (MCO) fonctionnant, quant à lui, majoritairement avec des médecins libéraux. Pour autant, le 1° du I de l’article L. 162‑23‑4 du code de la sécurité sociale prévoit, à l’instar des dispositions régissant l’activité MCO, la possibilité de différencier la valeur des tarifs nationaux entre catégories d’établissements (ex‑DAF – ex‑OQN) en raison d’une prétendue différence de statut du personnel médical. En application de ces dispositions, la mise en œuvre de la réforme du financement des activités SMR a abouti à accroitre considérablement l’écart tarifaire déjà présent dans l’ancien modèle, passant de 40 % à 80 % en 2025. Si certains éléments peuvent justifier un certain écart tar
Amendement 1456 — Financement de la sécurité sociale pour 2026
Référence : 1456
Acte observé : Cosignataire
État officiel : Retiré
Les plateformes électroniques de services à la personne recourent massivement au régime de la micro‑entreprise, tout en se présentant comme de simples intermédiaires numériques. Cette position leur permet d’échapper à toute responsabilité effective quant au respect des obligations sociales et fiscales des micro‑entrepreneurs qu’elles mettent en relation avec les particuliers. En pratique, ces plateformes ne s’assurent pas que les cotisations sociales dues par les micro‑entrepreneurs sont effectivement déclarées et reversées à l’URSSAF, entraînant une perte significative de recettes publiques et une distorsion de concurrence avec les structures agréées ou prestataires classiques. Sur le modèle de ce qui existe déjà en matière de TVA, le présent amendement instaure un mécanisme de responsabilité graduée de ces plateformes électroniques de services à la personne, pouvant aller jusqu’à les rendre solidaires du paiement des cotisations et taxes éludées s’ils n’accèdent pas aux demandes des
Amendement 380 — Financement de la sécurité sociale pour 2026
Référence : 380
Acte observé : Cosignataire
État officiel : Rejeté
La Caisse nationale de retraites des agents des collectivités locales (CNRACL), à laquelle cotisent les agents titulaires des fonctions publiques territoriale et hospitalière, présente une situation financière dégradée et extrêmement préoccupante : ses charges progressent sept fois plus vite que ses recettes, à telle enseigne que son déficit s’élèverait à 10 milliards d’euros à horizon 2030 et pourrait constituer, à terme, la principale source de déficit du système de retraites français. Longtemps excédentaire, la caisse a lourdement contribué à la solidarité nationale au travers de la compensation généralisée vieillesse (plus communément nommée « compensation démographique » ) mise en place en 1974. Ainsi, privée de la possibilité de placer en réserves ses excédents, ce sont 100 milliards d’euros qui ont été ponctionnés sur la CNRACL en 50 ans et déplacés vers les autres régimes au titre de cette compensation. Et, malgré des paramètres démographiques dégradés, la caisse continue à con
Amendement 377 — Financement de la sécurité sociale pour 2026
Référence : 377
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à mettre en cohérence l’intention initiale affichée et le texte ; conformément aux règles de recevabilité financière, il ne change pas le montant de l’enveloppe globale (somme forfaitaire annuelle de 85 millions, inscrite dans l’article). Le 25 juin 2024, un accord a été agréé par le Gouvernement afin d’étendre la prime « Ségur » à l’ensemble des professionnels non concernés dans le secteur sanitaire, social et médico‑social privé à but non lucratif. Validée dans un temps record à quelques jours des élections législatives, cette décision aurait dû faire l’objet d’un accord politique en comité des financeurs, instance qui réunit l’État et les Départements, pour s’assurer de sa soutenabilité financière. Or, ces derniers n’ont pas été concertés en amont dans ce cadre, contrairement à l’engagement pris et renouvelé depuis 2022. Ils ne peuvent, dans l’état actuel de leurs finances, en supporter les conséquences annoncées, à hauteur de 170 millions d’euros en année
Amendement 379 — Financement de la sécurité sociale pour 2026
Référence : 379
Acte observé : Cosignataire
État officiel : Rejeté
Le 31 janvier 2025, en l’absence de toute concertation, le Gouvernement a pris la décision d’augmenter de 3 points par an le montant de la cotisation vieillesse des employeurs territoriaux jusqu’en 2028, ce qui équivaudra à terme à une dépense supplémentaire non compensée d’environ 4,2 milliards d’euros par an pour les employeurs territoriaux et impliquera 1,05 milliard d’euros par an d’accroissements de charges successifs selon les données établies par le Gouvernement lui‑même et communiquées fin 2024 au conseil national d’évaluation des normes (CNEN). Cette mesure augmentera mécaniquement d’au moins deux points par an la masse salariale des collectivités territoriales, sans que ces dernières ne procèdent au moindre recrutement et aboutira, comme le rappelle la Cour des comptes, à une hausse des charges de retraites des employeurs territoriaux de plus de 40 % en 4 ans, ce qu’aucune entreprise ne pourrait supporter sans être mise en péril. Si le redressement des comptes de la CNRACL –
Amendement 908 — Financement de la sécurité sociale pour 2026
Référence : 908
Acte observé : Cosignataire
État officiel : Retiré
Le projet de réforme de la régulation macro‑économique, malgré des objectifs de lisibilité et de prévisibilités louables et partagés par l’ensemble des acteurs, vient inscrire dans la loi un double prélèvement fiscal (taxe spécifique et clause de sauvegarde), à laquelle vient s’ajouter la mise en application de la réforme remboursé‑remboursable prévue à l’article 28 de la loi de financement de la Sécurité sociale de 2024. Cette année encore, et depuis plus de 10 ans, la régulation des entreprises du médicament connaît une réforme d’ampleur, sans véritable co‑construction avec le secteur. L’inscription de ce mécanisme pour 2026 invoque comme justification le dérapage des dépenses de l’Assurance‑Maladie annoncé, par le Gouvernement à la suite de l’alerte de l’administration centrale, et dont la réalité n’a jamais pu être démontrée. La clause de sauvegarde, initialement prévue comme un mécanisme d’exception pour juguler un dérapage imprévu sur les dépenses du médicament, avait atteint ces
Commission des lois - Budget 2026 - Avis Outre-mer et Pouvoirs publics
Acte observé : Participant
Amendement 1096 — Financement de la sécurité sociale pour 2026
Référence : 1096
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à reconnaître une portée effective aux contrôles médicaux diligentés par l’employeur, en application de l’article L. 1226‑1 du code du travail, lorsqu’ils concluent à l’absence de justification d’un arrêt de travail. Actuellement, ces contre‑visites peuvent conduire à la suspension des indemnités complémentaires versées par l’employeur, mais elles ne produisent aucun effet automatique sur les indemnités journalières versées par l’assurance maladie. Cette dissociation est source d’incompréhension, y compris lorsque le rapport médical est clair et motivé. Cette mesure propose de rendre effectif la suspension des indemnités journalières de sécurité sociale (IJSS) sur la base du rapport du médecin mandaté par l’employeur, dans les cas où l’examen a pu être réalisé et conclut à un arrêt non justifié. Cette évolution permet de renforcer la cohérence et l’efficacité du dispositif de lutte contre les arrêts de travail injustifiés. Dans un souci d’équilibre, le dispositif ga
Amendement 1093 — Financement de la sécurité sociale pour 2026
Référence : 1093
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à supprimer l’article 6 bis, introduit lors de l’examen à l’Assemblée nationale, prévoyant une augmentation de 1,4 point de la CSG sur les revenus du capital et du patrimoine, faisant passer le taux de 9,2 % à 10,6 %. Une telle mesure aurait des effets économiques et fiscaux particulièrement négatif en portant le prélèvement forfaitaire unique (PFU) sur les revenus de capitaux mobiliers (dividendes, intérêts, plus‑values) à 31,4 %, soit un niveau record en Europe. Pour les revenus fonciers, toujours imposés au barème progressif de l’impôt sur le revenu, le taux global maximum d’imposition atteindrait 67,6 %. Cette nouvelle hausse irait à l’encontre de toute stabilité fiscale, pourtant essentielle à la confiance des investisseurs, et pénaliserait lourdement l’investissement productif. Le patrimoine immobilier supporte déjà une fiscalité dense : impôt sur la fortune immobilière (IFI), taxe foncière, droits de mutation à titre onéreux… Alourdir encore cette charge revi
Amendement 236 — Financement de la sécurité sociale pour 2026
Référence : 236
Acte observé : Cosignataire
Cet amendement vise à instaurer la possibilité pour les professionnels et établissements de santé d'exiger de leurs patients le paiement d'une pénalité lorsque ceux-ci ne se présentent pas à une consultation ou lorsqu'ils l'annulent avant la date prévue sans respecter un délai raisonnable. On estime qu'environ 25 à 30 millions de rendez-vous médicaux ne sont pas honorés chaque année. Chez les médecins généralistes, le nombre de rendez-vous non honorés est estimé à 2,5 par semaine par médecin généraliste. Ce phénomène perturbe non seulement l'exercice quotidien du travail des médecins, mais représente également une perte de recettes conséquente pour les praticiens et la Sécurité sociale tout en augmentant le nombre de personnes s'adressant aux urgences. La mise en place de cette pénalité relève d'un choix discrétionnaire des professionnels et établissements de santé et celle-ci ne peut être réclamée lorsque le patient justifie d'un motif impérieux. Sa mise en œuvre prend la forme d'une
Séance plénière - Explications de vote PPL Lutte contre les fraudes sociales et fiscales
Acte observé : Participant
Amendement 452 — Financement de la sécurité sociale pour 2026
Référence : 452
Acte observé : Cosignataire
État officiel : Rejeté
En France, les recettes de taxation issues de l’alcool ne couvrent que 51 % du coût des soins engendrés par la consommation d’alcool, selon les données de l’Observatoire Français des Drogues et des Tendances addictives de 2023. Pourtant, l’alcool représente la deuxième cause de cancer évitable, près de 600 000 séjours hospitaliers annuels et 41 000 morts. Face à l’absence de véritable régulation sur les réseaux sociaux, les producteurs d’alcool font, depuis quelques années, la promotion croissante de leurs boissons alcoolisées sur ces plateformes, notamment par le biais d’influenceurs. En près de trois ans, Addictions France a ainsi recensé plus de 11 300 contenus valorisant l’alcool sur Instagram et sur Tik Tok. La cible touchée par ces publicités est très jeune : 79 % des 15‑21 ans déclarent en voir toutes les semaines. Cette exposition fréquente ouvre la voie à un alcoolisme de plus en plus précoce. Le présent amendement vise donc à taxer la publicité pour les produits alcooliques a
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Syndicat public ou syndicat mixte
membre
Syndicat Mixte pour l'élaboration du SCOT — Hautes-Alpes(05)
Titulaire — 1 février 2015 à aujourd’hui
Autre organisme public ou parapublic
Président SIVU Aéropôle Gap-TALLARD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 décembre 2019
Autre organisme public ou parapublic
Vice-Président Agglo Gap-Tallard-Durance
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2017 au 30 septembre 2020
Établissement ou organisme public local
Maire de TALLARD
Commune de Tallard — Tallard
Titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Centre de Gestion 05
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président SMAVD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Syndicat Mixte Energie Hautes-Alpes
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Gap-Tallard-Durance
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Tallard
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hautes-Alpes
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Union Centriste
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Divers centre
Nuance électorale officielle