
Fiche publique sourcée
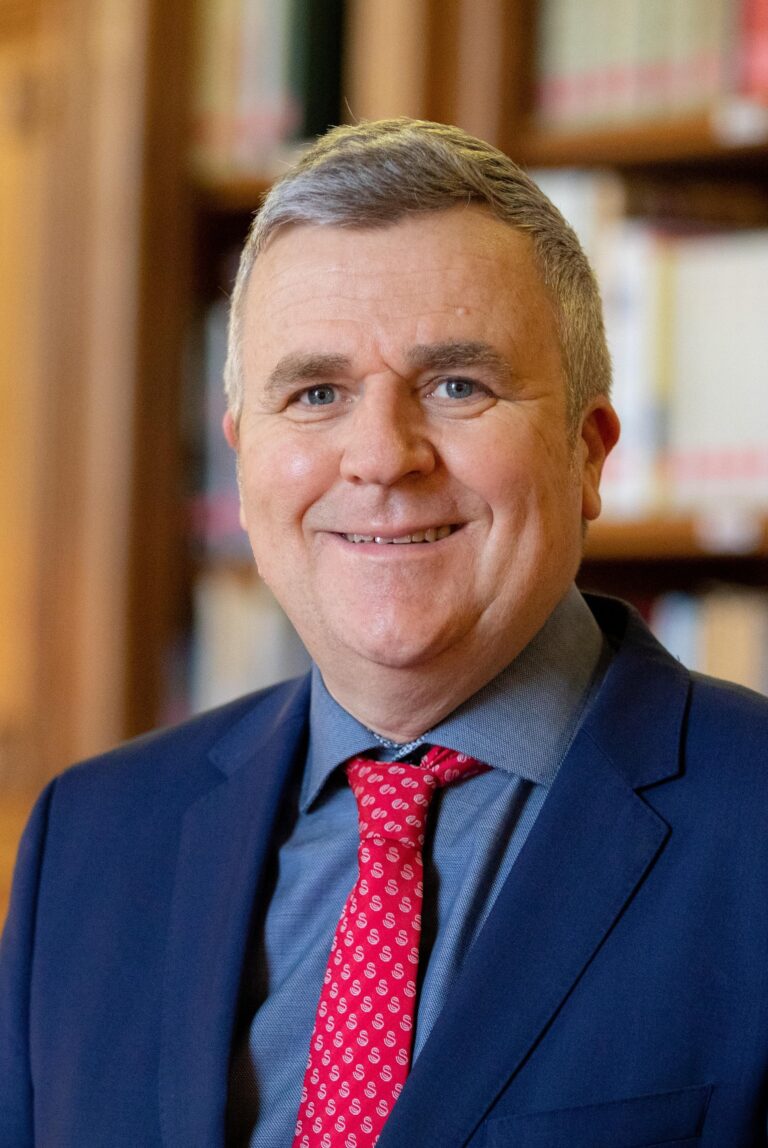
Jean-Michel Arnaud
Conseiller communautaire — Ca Gap-Tallard-Durance
Département : Hautes-Alpes (05)
Agriculteur sur petite exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Jean-Michel Arnaud, né le 28 avril 1966 à Gap (Hautes-Alpes), est un homme politique français. Membre des Centristes, il est élu sénateur des Hautes-Alpes le 27 septembre 2020, puis est désigné secrétaire du Sénat le 4 octobre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q65563856Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Jean-Michel_ArnaudSource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Jean-Michel Arnaud » — révision 237752218 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Jean-Michel Arnaud.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Jean-Michel Arnaud — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 mai 2025
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 février 2015 à 30 septembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Hautes-Alpes
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 77,49 % des suffrages exprimés
- Jean-François BAUDIN — 11,14 % des suffrages exprimés
- Jérôme SAINTE-MARIE — 6,73 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 2 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 48,28 % des suffrages exprimés
- Patricia MORHET-RICHAUD — 46,21 % des suffrages exprimés
- Isabelle DAVID — 4,37 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Issue de ce tour à confirmer
- Patricia MORHET-RICHAUD — 44,93 % des suffrages exprimés
- Jean-Michel ARNAUD — 42,86 % des suffrages exprimés
- Isabelle DAVID — 10,83 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (63)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 10 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 971 acte(s) correspondant aux filtres — page 56 sur 99. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2125 — Projet de loi de finances pour 2025
Référence : I-2125
Acte observé : Cosignataire
État officiel : Tombé
L'amendement n°575 soutient le verdissement des flottes de voitures professionnelles, en appliquant une contribution fiscale réduite pour les voitures à très faibles émissions de CO². Le calcul s’applique sur les émissions de dioxyde de carbone mesurées au pot d’échappement pour prendre en compte l’analyse de cycle de vie du carburant. Par cohérence, il est proposé d’appliquer ce même abattement pour les véhicules fonctionnant au superéthanol-E85. Pour rappel, un abattement fiscal de 40% pour les voitures fonctionnant au superéthanol-E85 est déjà appliqué pour le calcul du malus CO², ainsi que pour le calcul de la taxe annuelle sur les émissions de dioxyde de carbone (ex-TVS), et ce à partir du 1er janvier 2025. Il s'agit donc d'un sous-amendement de cohérence venant renforcer le soutien au verdissement des flottes de voitures professionnelles et, plus globalement, le soutien à la transition écologique de nos moyens de transport.
Amendement I-169 — Projet de loi de finances pour 2025
Référence : I-169
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à exclure du champ d'application de la contribution exceptionnelle les entreprises exploitant des infrastructures de transport de longue distance (transport routier, ferroviaire ou guidé, aérien et maritime). Cette exclusion se justifie par trois raisons majeures : Premièrement, ces entreprises sont déjà assujetties à la taxe d'exploitation sur les infrastructures de transport de longue distance (TEILD), qui s'applique dès 120 millions d'euros de chiffre d'affaires avec un seuil de rentabilité de 10%. L'application cumulative de la TEILD et de la contribution exceptionnelle créerait une double imposition particulièrement pénalisante. À titre d'exemple, pour une entreprise du secteur réalisant 2 milliards d'euros de chiffre d'affaires, la charge fiscale supplémentaire pourrait atteindre jusqu'à 15% de son résultat net. Deuxièmement, le secteur des transports de longue distance joue un rôle stratégique pour : La continuité territoriale, particulièrement cruciale pour
Amendement I-153 — Projet de loi de finances pour 2025
Référence : I-153
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose une simplification administrative importante pour les particuliers et les entreprises artisanales du bâtiment. Actuellement, l’application de la TVA au taux réduit de 5,5% pour les travaux de rénovation énergétique et de 10% pour les travaux de rénovation de locaux d’habitation achevés depuis plus de deux ans, nécessite la remise par le client d’attestations CERFA. Or, ces formalités s’avèrent trop complexes pour les clients et trop lourdes pour les entreprises artisanales qui doivent les collecter auprès des clients et s’assurer de leur exactitude. Le présent amendement s’inscrit donc dans le cadre de la réduction du nombre de CERFA et de la simplification de la vie des entreprises en remplaçant ces attestations par une mention sur la facture ou le devis signés.
Amendement I-256 — Projet de loi de finances pour 2025
Référence : I-256
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement reprend la proposition de loi déposée avec mon collègue Dany Wattebled tendant à permettre aux brasseurs de bière de vendre les produits issus de leurs productions sans licence. Chaque année, 1 brasserie sur 10 déclare envisager une fermeture définitive, comme le révèle notamment l’enquête réalisée par Brasseurs de France et la Confédération des petites et moyennes entreprises (CPME). La filière brassicole,étant inscrite au patrimoine culturel, gastronomique et paysager de la France, il est nécessaire de la protéger. Depuis le 1er juillet 1979, la loi permet aux producteurs de vin récoltants de vendre leurs productions sans devoir détenir une licence. Eu égard au regain de la filière brassicole, il serait opportun d’appliquer ce même régime aux brasseurs afin de permettre aux brasseurs de vendre leur production sans détenir une licence, à l’instar des vignerons. Tel est l’objet du présent amendement.
Amendement I-1826 — Projet de loi de finances pour 2025
Référence : I-1826
Acte observé : Cosignataire
État officiel : Rejeté
En application des articles 1382 (1°) et 1394 (2°) du code général des impôts, les propriétés appartenant aux collectivités sont exonérées des taxes foncières lorsqu’elles sont affectées à un service public ou d’utilité générale et ne sont pas productives de revenus. Toutefois, l’article 92 de la loi de finances pour 2016 a instauré une exonération de taxe foncière sur les propriétés bâties (TFPB) pour les locaux appartenant à une collectivité territoriale et occupés par une maison de santé à titre onéreux. En l'état actuel de la législation, les collectivités propriétaires des locaux occupés à titre onéreux par une gendarmerie ne bénéficient pas de cette exonération et doivent s'acquitter de la TFPB puisque la condition de l'improductivité de revenus n'est pas remplie. Cet amendement vise donc à exonérer de TFPB les locaux appartenant à une collectivité territoriale et occupés par une gendarmerie à titre onéreux, comme c'est le cas pour les maisons de santé.
Amendement I-166 — Projet de loi de finances pour 2025
Référence : I-166
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à rétablir l'équité entre productions végétales et animales dans le dispositif de dégrèvement de taxe foncière en cas de sinistre. Actuellement, l'article 1398 du CGI prévoit un dégrèvement en cas de pertes de récoltes sur pied pour les productions végétales, mais ne prend en compte que les pertes directes de bétail pour les élevages. Or, les épizooties récentes (MHE, FCO) ont démontré que leurs impacts vont bien au-delà de la seule mortalité : baisse de fertilité, chute de production laitière, retards de croissance. Ces pertes de production sont tout aussi préjudiciables que les pertes de rendement en production végétale. L'amendement propose donc d'élargir le champ du dégrèvement pour les élevages à l'ensemble des pertes liées aux épizooties. Il simplifie également la procédure administrative en permettant au préfet de dispenser de l'attestation du maire en cas d'épizootie touchant plusieurs communes. Cette mesure d'équité permettra de mieux accompagner les éleveu
Amendement I-41 — Projet de loi de finances pour 2025
Référence : I-41
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à réduire les taux de la contribution exceptionnelle pour maintenir la compétitivité internationale des entreprises françaises. La situation proposée par l'article 11 conduit à des taux d'imposition excessifs : 30,15% pour les entreprises réalisant 1 à 3 milliards d'euros de CA 35,3% pour celles dépassant 3 milliards d'euros Ce niveau d'imposition pose plusieurs problèmes majeurs : Perte de compétitivité européenne : Écart considérable avec le taux moyen européen de 21% Désavantage concurrentiel pour nos entreprises Risque de délocalisation des sièges sociaux Impact économique : Frein à l'investissement des grandes entreprises Effet dissuasif pour l'implantation d'entreprises étrangères Affaiblissement de l'attractivité du territoire L'amendement propose donc de réduire les taux : De 41,2% à 20% et de 20,6% à 10% pour maintenir un taux global d'IS plafonné à 30% Cette réduction permet de concilier la participation à l'effort de redressement des comptes publics avec
Amendement I-349 — Projet de loi de finances pour 2025
Référence : I-349
Acte observé : Cosignataire
État officiel : Rejeté
Les besoins financiers pour soutenir les établissements et services accompagnant des personnes âgées ont été évalués à environ 10 Md € d'ici la fin de la décennie (rapport Libault). Il s'agit à la fois d'améliorer l'offre existante qui se trouve aujourd'hui en grande difficulté et de la développer pour faire face à l'évolution démographique. Les solutions de financement aujourd'hui identifiées (hausse de la CSG, fin de l'abattement pour frais professionnels des personnes retraitées) sont difficilement praticables, car elles reviendraient à réduire le pouvoir d'achat. La piste consistant à affecter la croissance prévisible de recettes fiscales issues des droits de mutation à titre gratuit à la Caisse nationale de solidarité pour l'autonomie (CNSA) apparaît prometteuse : le patrimoine nettement plus important de la génération née après la Seconde Guerre mondiale par rapport aux générations nées dans l'entre-deux guerres s'ajoute au fait que cette génération est nettement plus nombreuse.
Amendement I-40 — Projet de loi de finances pour 2025
Référence : I-40
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à corriger une inégalité de traitement dans l'application de la contribution exceptionnelle aux groupes fiscalement intégrés. Le dispositif actuel pose plusieurs problèmes : Inégalité de traitement : Une société réalisant moins d'1 milliard d'euros de CA est exonérée si elle est indépendante La même société devient imposable uniquement parce qu'elle appartient à un groupe intégré dépassant ce seuil Cette différence de traitement n'est pas justifiée par une différence de capacité contributive Impact sur les structures de groupe : Pénalisation des choix d'organisation en groupe intégré Risque de remise en cause des stratégies d'intégration fiscale Traitement fiscal défavorable pour des entités économiquement similaires Question de proportionnalité : La contribution devrait refléter la capacité contributive réelle de chaque entité Le cumul des chiffres d'affaires ne traduit pas nécessairement une capacité contributive accrue Risque de surtaxation des groupes par rappor
Amendement I-38 — Projet de loi de finances pour 2025
Référence : I-38
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer l'augmentation de TVA de 5,5% à 20% prévue au 1er janvier 2025 sur l'installation des chaudières susceptibles d'utiliser des combustibles fossiles. Cette hausse brutale de TVA aura des conséquences majeures sur le pouvoir d'achat des ménages. Pour une installation moyenne de 5000€, le surcoût s'élèvera à 725€, une somme considérable particulièrement pour les foyers modestes. Près de 300 000 ménages installent ce type d'équipement chaque année, souvent contraints par une panne nécessitant un remplacement urgent. Cette mesure s'avère particulièrement problématique pour plusieurs raisons : Impact social disproportionné : Les ménages modestes seront les plus touchés, n'ayant souvent pas d'alternative en cas de panne Les solutions alternatives (pompes à chaleur, etc.) sont 2 à 3 fois plus onéreuses En logement collectif, les alternatives techniques sont quasi-inexistantes Frein à la transition énergétique : Cette hausse dissuadera les ménages de moderniser le
Amendement I-39 — Projet de loi de finances pour 2025
Référence : I-39
Acte observé : Cosignataire
État officiel : Tombé
L'article 11 du projet de loi de finances pour 2025 instaure une contribution exceptionnelle sur les bénéfices des grandes entreprises, créant des effets de seuil particulièrement brutaux qui méritent d'être atténués. Cette contribution exceptionnelle conduit à des taux d'imposition effectifs très élevés : 30,15% pour les entreprises ayant un chiffre d'affaires entre 1 et 3 milliards d'euros 35,3% pour celles dépassant 3 milliards d'euros Ces taux se situent significativement au-dessus de la moyenne européenne de 21%, créant un désavantage concurrentiel majeur pour nos entreprises. Le mécanisme de lissage prévu dans l'article (sur 100 millions d'euros au-delà du seuil de 1 milliard, et sur 100 millions au-delà de 3 milliards) s'avère insuffisant pour plusieurs raisons : La brutalité de l'effet de seuil : Pour les entreprises autour de 1 milliard d'euros de CA, le passage du taux normal à 30,15% est trop abrupt Pour celles proches de 3 milliards, l'augmentation à 35,3% crée un choc fisc
Amendement I-42 — Projet de loi de finances pour 2025
Référence : I-42
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement propose de revaloriser le seuil d'application de la Contribution Sociale de Solidarité des Sociétés (C3S) de 19 à 25 millions d'euros pour tenir compte de l'inflation. La situation actuelle est problématique pour plusieurs raisons : Dévaluation du seuil : Fixé à 19M€ en 2016, jamais revalorisé depuis Inflation cumulée de plus de 10% sur 2022-2024 Élargissement mécanique de l'assiette touchant davantage de PME Impact sur les PME/ETI : 60% des redevables sont des PME Contexte de hausse des coûts (énergie, matières premières, transport) Taux d'emprunt élevés limitant la capacité d'investissement La revalorisation du seuil à 25M€ permettrait : D'ajuster le barème à l'inflation De préserver la compétitivité des PME/ETI De soutenir l'investissement et l'emploi dans un contexte économique difficile Cette mesure s'inscrit dans la continuité du pacte de responsabilité de 2016 qui visait à alléger la fiscalité des PME.
Amendement I-350 — Projet de loi de finances pour 2025
Référence : I-350
Acte observé : Cosignataire
État officiel : Rejeté
Les besoins financiers pour soutenir les établissements et services accompagnant des personnes âgées ont été évalués à environ 10 Md € d'ici la fin de la décennie (rapport Libault). Il s'agit à la fois d'améliorer l'offre existante qui se trouve aujourd'hui en grande difficulté et de la développer pour faire face à l'évolution démographique, et il faut donc programmer la croissance de l'offre. Le secteur doit recruter massivement, améliorer le niveau de qualification et les perspectives professionnelles d'évolution des professionnels et investir dans les nouvelles technologies et la rénovation des structures d'hébergement. Il y a donc un important besoin de financement qui s'ajoute à la nécessité de conforter nombre d'établissements et de services à court terme pour éviter une réduction de l'offre qui serait dramatique. Les solutions de financement aujourd'hui identifiées (hausse de la CSG, fin de l'abattement pour frais professionnels des personnes retraitées) sont difficilement prati
Amendement I-243 — Projet de loi de finances pour 2025
Référence : I-243
Acte observé : Cosignataire
Cet amendement vise à reverser aux communes concernées par des actes d’incivilités le produit des amendes de police qui y sont liées. Dépôts sauvages, mégots jetés à même le sol, déjections canines non ramassées, pollutions sonores des boosters pétaradant et voitures « trafiquées »... Ces incivilités quotidiennes détériorent la qualité des espaces publics, dégradent l’environnement et nuisent à la qualité de vie des administrés. Nos élus sont en première ligne face à ces comportements inciviques et il est nécessaire qu’ils puissent être soutenus afin de pouvoir appliquer l’ensemble de leurs prérogatives. Les actes d’incivilités engendrent un impact financier non négligeable pour nos communes, notamment dans le cadre de dégradations. C’est pourquoi il convient d’affecter aux budgets des communes le produit des contraventions dressées sur leur territoire. Le Budget de l’Etat conserve une part de ce produit correspondant aux frais de recouvrement. Ce reversement s’effectue en section de f
Amendement I-126 — Projet de loi de finances pour 2025
Référence : I-126
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose, d'une part, de limiter à la seule année 2025 la contribution exceptionnelle sur les bénéfices des grandes entreprises, et, d'autre part, de plafonner à 30 % le taux de l'impôt sur les sociétés. En contrepartie, le taux normal de TVA est porté de 20 à 21 %. L'amendement est gagé financièrement, bien que le rendement de la mesure proposée soit vraisemblablement supérieur à celui de l'article 11 dans sa version initiale. L'objectif de cet amendement est de limiter l'impact récessif des mesures fiscales adoptées, seul moyen de préserver l'activité économique et, in fine, de résorber le déficit public.
Amendement I-34 — Projet de loi de finances pour 2025
Référence : I-34
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à contrer le gel de la dotation de continuité territoriale (DCT) reversée au profit de la Corse. L’article L. 4425‑26 du code général des collectivités territoriales (CGCT) a acté la fin du dynamisme de cette dotation à compter de 2009. Cet amendement propose donc de neutraliser ce gel pour 2025 en prévoyant une dotation exceptionnelle supplémentaire de 50 millions d’euros. Pour rappel, la DCT constitue une dotation spécifique qui vise à atténuer les contraintes liées à l’insularité, garantir le financement des dépenses de continuité territoriale entre l’île et le continent notamment concernant les transports aériens et maritimes. La hausse générale des prix énergétiques se fait déjà sentir dans le secteur des transports. En dépit de l’urgence de la situation, le montant de la DCT n’est pas revalorisé à la hauteur des besoins et des dépenses à couvrir. Ce gel nuit gravement à l’île et accentue encore un peu plus les fractures territoriales.
Amendement I-482 — Projet de loi de finances pour 2025
Référence : I-482
Acte observé : Cosignataire
État officiel : Tombé
Le présent article prévoit de réintégrer, à partir du 1er janvier 2025, l’amortissement dans le calcul de la plus-value en cas de vente d’un bien immobilier ayant fait l’objet d’une location meublée dans le cadre d’une activité exercée à titre non professionnel. Une échéance problématique dans la mesure où des investisseurs se sont engagés dans un processus d’investissement avec un montage financier, juridique et fiscal établi. Changer les règles en cours de processus produit des impacts qui déstabilisent l’équilibre financier établi. Le présent amendement propose donc d’exclure de cette réforme fiscale les cessions d’immeubles loués en meublé avant 2025 dans le cadre d’une activité exercée à titre non professionnel. L’échéance est fixée plus précisément au 1er octobre 2024 pour éviter les « effets d’aubaine ». Il convient de souligner que cet amendement n’est pas moins restrictif que la proposition du Conseil des prélèvements obligatoires (CPO) qui, dans une note publiée le 09 octobre
Amendement I-481 — Projet de loi de finances pour 2025
Référence : I-481
Acte observé : Cosignataire
État officiel : Rejeté
Le présent article prévoit de réintégrer, à partir du 1er janvier 2025, l’amortissement dans le calcul de la plus-value en cas de vente d’un bien immobilier ayant fait l’objet d’une location meublée dans le cadre d’une activité exercée à titre non professionnel. La sauvegarde du régime réel est pourtant nécessaire dans certaines configurations dans la mesure où son utilisation par de nombreux investisseurs individuels permet de créer une offre importante de logements étudiants, pour les salariés en mobilité et les jeunes actifs. En ciblant la LMNP (location meublée non professionnelle) dans sa globalité, cette réforme fiscale risque de pénaliser les franges d’un marché locatif déjà sous tension. Le présent amendement propose donc de préserver le statut actuel de la LMNP pour l’investissement locatif de longue durée. Cet amendement, déposé par la députée Véronique Louwagie et plusieurs de ses collègues, a été adopté en séance publique.
Amendement I-620 — Projet de loi de finances pour 2025
Référence : I-620
Acte observé : Cosignataire
État officiel : Rejeté
L’électricité chère tue à petit feu la décarbonation et la réindustrialisation de l’économie française. L’augmentation de l’accise sur l’électricité ainsi que la possibilité, pour le Gouvernement, d’augmenter par voie réglementaire le tarif du mégawattheure (MWh), prévues à l’article 7 du Projet de loi de finances, contribuent directement à la hausse des prix de l’électricité. C’est incohérent avec l’objectif consistant à développer la demande d’électricité décarbonée dans notre pays. La commission d’enquête du Sénat sur l’électricité a proposé, au contraire et à une quasi-unanimité, d’alléger la fiscalité pesant sur l’électricité (accise, TVA, CTA, etc.), notamment sur la consommation de base. Cette consommation de base a été définie par la commission comme la consommation moyenne des Français, soit 4,5 MWh par an. Le présent amendement vise à limiter la hausse de l’accise au niveau qu’elle avait avant la crise énergétique en supprimant les dispositions permettant au Gouvernement d’au
Amendement I-552 — Projet de loi de finances pour 2025
Référence : I-552
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose de décorréler la variation du taux de taxe d’habitation sur les résidences secondaires (THRS) et de la taxe foncière (TFPB), en laissant la liberté aux conseils municipaux et aux instances délibérantes des organismes de coopération intercommunale dotés d’une fiscalité propre de les faire varier librement entre eux ou dans une même proportion. Avec la disparition de la taxe d’habitation sur la résidence principale, les collectivités ne peuvent plus agir sur le taux de THRS sans alourdie la taxe foncière. Pour les maires, cette corrélation les prive d’un outil précieux d’aménagement du territoire et d’accès au logement. La liberté des collectivités locales dans le vote des taux ne s’exerce donc que dans un cadre extrêmement contraint. Cela limite fortement l’autonomie fiscale locale et restreint par la même occasion le principe de libre administration qui leur est garanti par la Constitution. Par ailleurs, avec l’apparition du « zéro artificialisation nette
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Syndicat public ou syndicat mixte
membre
Syndicat Mixte pour l'élaboration du SCOT — Hautes-Alpes(05)
Titulaire — 1 février 2015 à aujourd’hui
Autre organisme public ou parapublic
Président SIVU Aéropôle Gap-TALLARD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 décembre 2019
Autre organisme public ou parapublic
Vice-Président Agglo Gap-Tallard-Durance
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2017 au 30 septembre 2020
Établissement ou organisme public local
Maire de TALLARD
Commune de Tallard — Tallard
Titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Centre de Gestion 05
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président SMAVD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Syndicat Mixte Energie Hautes-Alpes
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Gap-Tallard-Durance
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Tallard
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hautes-Alpes
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Union Centriste
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Divers centre
Nuance électorale officielle