
Fiche publique sourcée
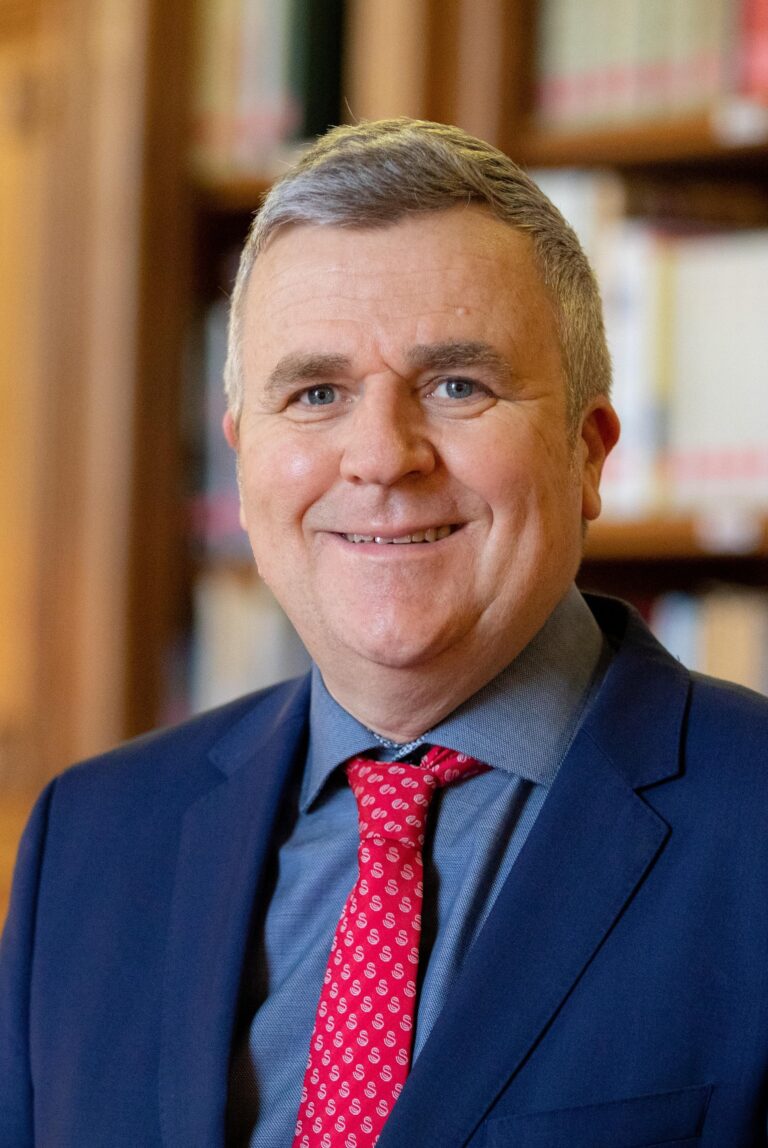
Jean-Michel Arnaud
Conseiller communautaire — Ca Gap-Tallard-Durance
Département : Hautes-Alpes (05)
Agriculteur sur petite exploitation
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Jean-Michel Arnaud, né le 28 avril 1966 à Gap (Hautes-Alpes), est un homme politique français. Membre des Centristes, il est élu sénateur des Hautes-Alpes le 27 septembre 2020, puis est désigné secrétaire du Sénat le 4 octobre 2023.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q65563856Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Jean-Michel_ArnaudSource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Jean-Michel Arnaud » — révision 237752218 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Jean-Michel Arnaud.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Jean-Michel Arnaud — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 12 mai 2025
Déclaration modificative.
7 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 février 2015 à 30 septembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Hautes-Alpes
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 77,49 % des suffrages exprimés
- Jean-François BAUDIN — 11,14 % des suffrages exprimés
- Jérôme SAINTE-MARIE — 6,73 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 2 · Statut : Élu à ce tour
- Jean-Michel ARNAUD — 48,28 % des suffrages exprimés
- Patricia MORHET-RICHAUD — 46,21 % des suffrages exprimés
- Isabelle DAVID — 4,37 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Issue de ce tour à confirmer
- Patricia MORHET-RICHAUD — 44,93 % des suffrages exprimés
- Jean-Michel ARNAUD — 42,86 % des suffrages exprimés
- Isabelle DAVID — 10,83 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (63)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 10 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 971 acte(s) correspondant aux filtres — page 55 sur 99. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement II-303 — Projet de loi de finances pour 2025
Référence : II-303
Acte observé : Cosignataire
État officiel : Rejeté
Depuis le projet de loi de finances pour 2017, nous sommes nombreux à demander une évaluation des outils mis en place pour lutter contre la radicalisation et la commission des lois du Sénat avait d’ailleurs commis une mission flash sur ce sujet, présidée par notre ancienne collègue Catherine TROENDLÉ en 2017.Les dérives du fonds Marianne auraient dû sonner le glas du Comité interministériel de lutte contre la délinquance et la radicalisation (CIPDR) mais cet organisme est toujours en place. La commission des finances du Sénat avait émis un rapport sur la gestion du fonds Marianne en 2023, guère plus élogieux.La Cour des comptes dans un rapport du 7 novembre 2023 souligne les dysfonctionnements du CIPDR notant que la gestion du fonds interministériel de prévention de la délinquance (FIPD) est défaillante, avec une architecture budgétaire illisible, des failles dans le contrôle et dans l’instruction des demandes de subventions. Les auditions menées pour l’évaluation de l’application de l
Amendement II-247 — Projet de loi de finances pour 2025
Référence : II-247
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement vise à supprimer le fonds de réserve prévu à l’article 64. Le dispositif proposé est trop brutal et inabouti pour être acceptable. En effet, le montant du prélèvement, déterminé en vertu d’un critère d’écart de solde, aboutirait en 2025 à un prélèvement théorique d’un montant vertigineux de 14,2 milliards d’euros. Seules 450 collectivités étant concernées, celles‑ci contribueraient toutes à hauteur de 2 % de leurs recettes réelles de fonctionnement, pour un « rendement » d’environ 3 milliards d’euros. Le dispositif proposé serait générateur d’effets de seuil massifs entre, d’une part, les collectivités ciblées, appelées à contribuer indépendamment de leurs capacités contributives et, d’autre part, les collectivités qui seraient exonérées du prélèvement, soit en raison de leur taille – et non de leur richesse, ce qui paraît parfaitement injuste – soit au regard de critères qui semblent avoir été définis de façon arbitraire et dans l’urgence. Par ailleurs, des marges de ma
Amendement II-246 — Projet de loi de finances pour 2025
Référence : II-246
Acte observé : Auteur principal
État officiel : Adopté
Le présent amendement tend à augmenter, en AE et en CP, de 10 millions d’euros les crédits ouverts au titre de la dotation de soutien aux communes pour les aménités rurales. Cette dotation, réformée par la loi de finances initiale pour 2024, bénéficie actuellement d’une enveloppe de 100 millions d’euros en AE=CP, répartie entre les communes rurales dont une partie significative du territoire comprend une aire protégée ou jouxte une aire marine protégée. La réforme de 2024 a permis d’étendre le nombre de communes bénéficiaires de la dotation « aménités rurales » à 8 921, contre 6 388 en 2023. Afin d’approfondir le soutien aux communes contribuant à la valorisation des espaces ruraux – qui bénéficient, dans leur grande diversité, à l’ensemble de la population –, le rapporteur propose de majorer de 10 % les crédits alloués à la dotation « aménités rurales ». L’amendement prévoit ainsi une augmentation de 10 millions d’euros (en AE et en CP) des crédits de l’action n° 1 (« soutien aux proj
Commission des lois - PLF pour 2025 - Avis Immigration/RCT/Justice/PJJ/Sécurité civile/Fonction publique
Acte observé : Participant
Amendement I-206 — Projet de loi de finances pour 2025
Référence : I-206
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à mettre fin au gel de la dotation de continuité territoriale (DCT) reversée au profit de la Corse afin de reindexer structurellement son montant selon l’inflation.L’article L. 4425-26 du code général des collectivités territoriales (CGCT) a acté la fin du dynamisme de cette dotation à compter de 2009. En effet, depuis 2009, le montant de la dotation de continuité territoriale perçue par la collectivité de Corse a été figée et n’évolue plus selon l’inflation.Pour rappel, la DCT constitue une dotation spécifique qui vise à atténuer les contraintes liées à l’insularité, garantir le financement des dépenses de continuité territoriale entre l’île et le continent notamment concernant les transports aériens et maritimes.Ce gel affecte d’autant plus les ressources de la collectivité de Corse que les coûts d’exploitation du service public de transport maritime et aérien ont fortement augmenté à la suite notamment de l’inflation née du conflit ukrainien et de l’explosion des
Amendement I-820 — Projet de loi de finances pour 2025
Référence : I-820
Acte observé : Cosignataire
État officiel : Tombé
Instaurée en 1991 pour financer la continuité territoriale entre la Corse et le continent, la DCT avait initialement été fixée à 125,8 millions d'euros en 1992, pour atteindre les 187 millions d'euros en 2008. Toutefois, depuis cette date, ladite enveloppe a été gelée à reverso des besoins des services publics qui ont quant à eux, considérablement évolué. Aussi, à ce jour, pour 2024, la perte de recettes due à l'absence d'indexation depuis 2008 est estimée à 53 millions d'euros. La stagnation de cette dotation a donc conduit à un déficit annuel mettant en péril la viabilité des services de transport maritime et aérien.Il est impératif de noter que, de 2017 à 2024, le produit national de TVA a crû de 27%. Si la DCT avait été indexée comme prévu par la loi de finances de 2017, son montant aurait atteint 239 millions d'euros en 2024, soit 52 millions d'euros de plus que le montant actuel. Cette exclusion de la DCT des ressources transformées en TVA a contribué à créer un déséquilibre stru
Amendement I-127 — Projet de loi de finances pour 2025
Référence : I-127
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose un relèvement de deux points du taux normal de TVA, ainsi porté à 22 %. Dans son avis du 8 octobre, le Haut Conseil des finances publiques a fait observer que l'effort structurel de consolidation budgétaire reposait à 70 % sur des hausses de prélèvements obligatoires (soit 30 Md€) et à 30 % sur des baisses de dépenses publiques (soit 12 Md€). Si l'on souhaite augmenter les impôts dans le but de réduire le déficit public, la priorité doit être donnée aux impôts pour lesquels l'impact récessif est le plus limité. Le modèle macroéconomique NiGEM enseigne que les impôts indirects sur la consommation créent beaucoup moins de distorsions productives (c'est-à-dire d'effets récessifs) que les impôts directs sur le capital. Autrement dit, pour assainir les comptes publics, mieux vaut mobiliser la TVA que l’IS, dans la mesure où la contraction de l’activité économique (et donc du PIB) est moindre avec la TVA qu’avec l’IS. L'instauration d'une contribution exceptionn
Séance plénière - Projet de loi de finances pour 2025
Acte observé : Participant
Séance plénière - Explications de vote sur l'ensemble
Acte observé : Participant
Audition rapporteur - Commission des lois - PLF 2025 - Avis budgétaire « RCT »
Acte observé : Participant
Commission des lois - PLF pour 2025 - Avis Administration générale et territoriale de l'Etat
Acte observé : Participant
Amendement I-480 — Projet de loi de finances pour 2025
Référence : I-480
Acte observé : Cosignataire
État officiel : Adopté
Le secteur du bâtiment est confronté à une série de difficultés économiques à laquelle vient s’ajouter la fin de la niche fiscale sur le Gazole Non Routier (GNR). Il convient de rappeler que ce secteur est, par opposition à l’agriculture et au BTP, le seul à n’avoir bénéficié d’aucune aide dans la suppression de cette niche fiscale. Ajoutons que ce secteur, composé à plus de 80 % de PME, fait simultanément face à une hausse massive et durable de ses coûts avec la mise en place de la REP PCMB, et à une contraction massive d’activité avec la crise de la construction. Enfin, s’agissant de l’intérêt environnemental justifiant la fin de l’exonération du GNR, il convient de préciser que les solutions électriques n’existent pas pour les engins de grande capacité employés en carrières, et que les engins électriques de faible puissance (peu employés en carrières) sont deux à trois fois plus coûteux que les engins thermiques. A cet effet, le présent amendement vise à étendre aux industries extra
Amendement I-1088 — Projet de loi de finances pour 2025
Référence : I-1088
Acte observé : Auteur principal
État officiel : Non soutenu
La taxe sur les surfaces commerciales (TaSCom) est un impôt dont l’assiette est constituée par les surfaces commerciales de vente au détail de plus de 400 m² et réalisant un chiffre d’affaires hors taxe de plus de 460 000 euros. Les surfaces considérées comme taxables sont celles qui sont affectées à la circulation de la clientèle, de l’exposition des produits, au paiement ou à la circulation des personnels pour la mise en rayon de ces produits. N’étant pas ouvert à la circulation des clients, les drives ainsi que les établissements de stockage et de logistique servant à la vente à distance ne sont pas assujettis à la TaSCom. Or, ils constituent bien des équipements commerciaux qui concurrencent les autres formes de commerce. Par la qualification de leur local, ils bénéficient d’un non-assujettissement à la TaSCom qui n’est pas justifié alors que la nature de leur activité constitue bien de la vente au détail. Les drive ainsi que la vente à distance, notamment à travers des sites de co
Amendement I-483 — Projet de loi de finances pour 2025
Référence : I-483
Acte observé : Cosignataire
État officiel : Rejeté
En vertu de l’article 1582 du Code Général des Impôts, les communes sur le territoire desquelles sont situées des sources d'eaux minérales peuvent instituer, à leur profit, une contribution sur ces eaux. Ce même article exonère de cette contribution les exportateurs des eaux minérales dès lors que les livraisons ou transports de ces eaux se font en dehors du territoire national. Par conséquent, des communes françaises voient les eaux minérales, issues de sources situées sur leur territoire, quitter la France sans que la moindre contribution soit donnée aux communes et que l’eau ne soit, même en partie, distribuée aux habitants. A cet effet le présent amendement propose de supprimer cette exonération pour l’export à l’étranger afin que toutes les communes sur lesquelles sont exploitées des sources d’eau soient en mesure d’instaurer une contribution. Dans les communes disposant des sources les plus célèbres (Volvic, Vittel par exemple), cette recette représente en effet une part importan
Amendement I-29 — Projet de loi de finances pour 2025
Référence : I-29
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement, dans un souci de participer à une libération rapide du foncier industriel, vise à maintenir l’éligibilité à la CFE des établissements classés ICPE, après une cessation d’activité et jusqu’à la remise en état du site. Pour ce faire, il s’appuie sur la définition de la « cessation d’activité » inscrite dans le code de l’environnement (article R.512-75-1), qui prend en compte la séquence allant de l’arrêt de la production à la remise en l’état du site incluse. L’objectif de cette contribution à la ré industrialisation est d’inciter les industriels à entamer rapidement la remise en état et ainsi éviter l’accumulation d’hectares de friches non exploitées. Cette proposition est un moyen de réarmer nos territoires industriels pour mener la guerre économique que la globalisation impose. Cet amendement doit permettre de donner aux collectivités et à leurs groupements le pouvoir de réduire l’impact fiscal et environnemental de la cessation d’activité et de remobiliser leur foncie
Amendement I-168 — Projet de loi de finances pour 2025
Référence : I-168
Acte observé : Cosignataire
État officiel : Tombé
Le secteur aérien doit relever des défis majeurs pour atteindre ses objectifs de décarbonation à l'horizon 2050. La feuille de route "Destination 2050", élaborée par les acteurs de l'aviation civile européenne en février 2021, propose une trajectoire alignée avec le programme "Fit for 55" de la Commission européenne. En France, la feuille de route nationale pour la décarbonation de l'aviation, issue de la loi "Climat et Résilience" du 22 août 2021, repose sur deux leviers principaux : le renouvellement des flottes d'aéronefs et l'incorporation de biocarburants durables (SAF). Les carburants d'aviation durables (SAF) constituent un levier essentiel pour la réduction des émissions de CO2, particulièrement pour les vols moyen et long-courriers. Leur potentiel de réduction des émissions peut atteindre jusqu'à 120 % avec les carburants synthétiques. Leur utilisation s'inscrit pleinement dans les objectifs ambitieux fixés par le règlement européen ReFuelEU Aviation, qui imposera des taux cro
Amendement I-44 — Projet de loi de finances pour 2025
Référence : I-44
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à supprimer l'exonération de taxe foncière sur les propriétés bâties dont bénéficient actuellement les installations de méthanisation agricole. Cette exonération, initialement conçue pour les bâtiments agricoles traditionnels, prive aujourd'hui les communes rurales de ressources fiscales importantes alors même qu'elles supportent des charges significatives liées à ces installations. Les unités de méthanisation génèrent en effet des coûts supplémentaires pour les collectivités : entretien accru de la voirie du fait du trafic de poids lourds, gestion des nuisances olfactives, médiation entre exploitants et riverains. La situation actuelle crée un déséquilibre : les communes assument les charges et externalités négatives de ces installations industrielles sans bénéficier des retombées fiscales correspondantes. Cette asymétrie est particulièrement problématique dans un contexte où les finances des communes rurales sont déjà fortement contraintes. L'amendement propose do
Amendement I-43 — Projet de loi de finances pour 2025
Référence : I-43
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose d'étendre aux investisseurs particuliers le régime du Logement Locatif Intermédiaire (LLI) actuellement réservé aux institutionnels. Le contexte actuel est critique : Besoin de 518 000 logements/an jusqu'en 2040 Seulement 283 900 mises en chantier entre mars 2023 et février 2024 Quasi-disparition des investisseurs particuliers suite à la fin du Pinel Baisse significative des recettes fiscales immobilières depuis 2022 L'amendement propose trois mesures d'alignement avec le régime institutionnel : TVA à 10% pour les acquisitions VEFA avec engagement de location longue durée Exonération de taxe foncière sur 20 ans Amortissement fiscal sur 20 ans encourageant la détention longue Impacts attendus : 1 milliard d'euros de TVA par tranche de 50 000 logements Création d'emplois et recettes sociales associées Redynamisation du secteur de la construction Augmentation de l'offre de logements intermédiaires en zone tendue L'amendement répond à la fois aux enjeux de production
Amendement I-167 — Projet de loi de finances pour 2025
Référence : I-167
Acte observé : Cosignataire
État officiel : Adopté
La TIRUERT (Taxe Incitative Relative à l'Utilisation d'Énergies Renouvelables dans les Transports) a été étendue aux carburants d'aviation au 1er janvier 2022. Cette extension visait à encourager l'incorporation de carburants d'aviation durables (CAD) par les acteurs du secteur aérien national, en anticipation des objectifs européens du paquet "Fit for 55". L'entrée en vigueur du règlement européen ReFuelEU Aviation au 1er janvier 2025 rend nécessaire l'abrogation de ce dispositif national pour plusieurs raisons : Premièrement, le règlement européen introduit des évolutions majeures incompatibles avec le dispositif français : Des objectifs d'incorporation de biocarburants plus ambitieux La suppression du double comptage pour les biocarburants de 2ème génération Le remplacement de la taxe exonératoire par un régime de sanctions en cas de non-respect des objectifs Deuxièmement, la TIRUERT a eu des effets négatifs sur la compétitivité du secteur aérien français : Le carburant durable (SAF
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Syndicat public ou syndicat mixte
membre
Syndicat Mixte pour l'élaboration du SCOT — Hautes-Alpes(05)
Titulaire — 1 février 2015 à aujourd’hui
Autre organisme public ou parapublic
Président SIVU Aéropôle Gap-TALLARD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2018 au 31 décembre 2019
Autre organisme public ou parapublic
Vice-Président Agglo Gap-Tallard-Durance
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2017 au 30 septembre 2020
Établissement ou organisme public local
Maire de TALLARD
Commune de Tallard — Tallard
Titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Centre de Gestion 05
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président SMAVD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Autre organisme public ou parapublic
Vice-Président Syndicat Mixte Energie Hautes-Alpes
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Gap-Tallard-Durance
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Tallard
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hautes-Alpes
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 3 événement(s)
- Groupe Union Centriste
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Divers centre
Nuance électorale officielle