
Fiche publique sourcée
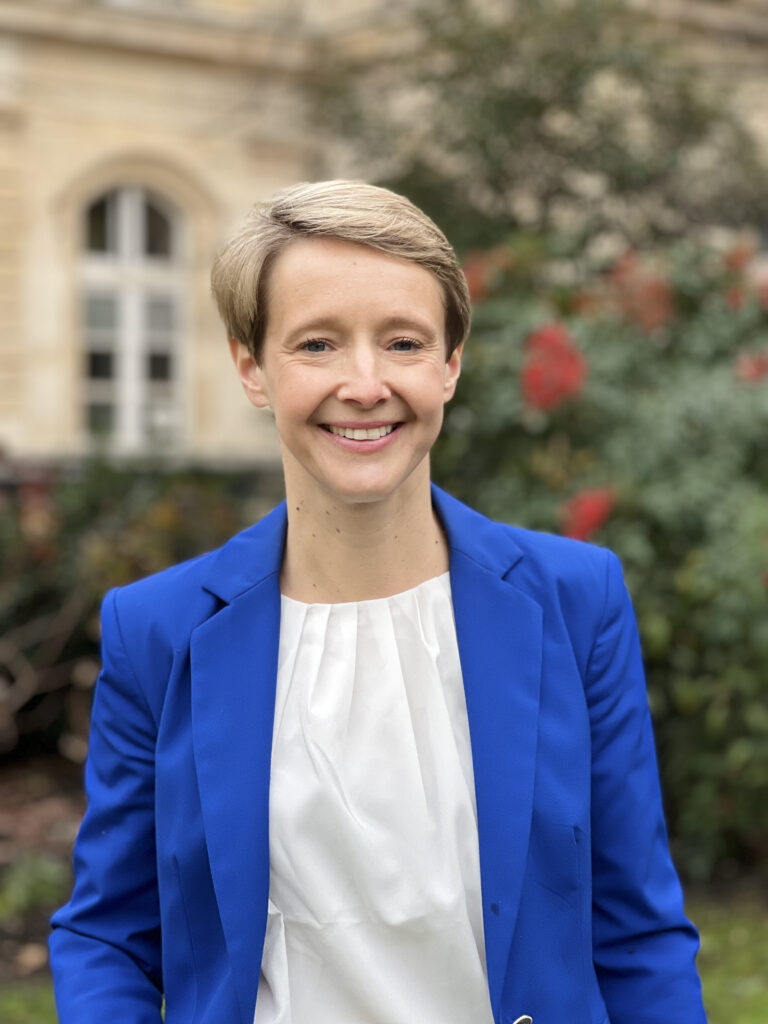
Laurence Garnier
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Laurence Garnier, née le 3 avril 1978 à Lille (Nord), est une femme politique française. Membre de l'UMP puis de LR, elle est sénatrice de la Loire-Atlantique à partir de 2020 et vice-présidente du conseil régional des Pays de la Loire de 2015 à 2020. Le 21 septembre 2024, après avoir été d'abord pressentie au ministère de la Famille, elle est nommée secrétaire d'État chargée de la Consommation dans le gouvernement Barnier, poste qu'elle occupe pendant trois mois, jusqu'en décembre 2024. Elle reprend alors l'exercice de son mandat de sénatrice à partir du 24 janvier 2025.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63455902Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Laurence_GarnierSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Laurence Garnier » — révision 238465967 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Laurence Garnier.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Laurence Garnier — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Laurence GARNIER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 14 décembre 2025
Déclaration modificative.
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 janvier 2025.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 22 mai 2025
23 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 30 septembre 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 2 février 2025
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 novembre 2020 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (26)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 27 janvier 2025 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
719 acte(s) correspondant aux filtres — page 25 sur 36. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Commission de la culture
Acte observé : Participant
Séance plénière - PLF 2026 articles de la première partie
Acte observé : Participant
Commission de la culture - Réunion de commission
Acte observé : Participant
Amendement I-252 — Projet de loi de finances pour 2026
Référence : I-252
Acte observé : Cosignataire
État officiel : Adopté
Parce que le Sénat est la chambre qui porte la voix des territoires, il nous revient d’adapter l’outil fiscal lorsque certaines activités génèrent des externalités particulièrement lourdes pour nos espaces littoraux et portuaires. C’est pourquoi nous proposons de créer un nouveau prélèvement fondé sur le principe du pollueur‑payeur, ciblant les croisières internationales. Les recettes qui en découleraient (près de 75 millions d’euros) contribueraient notamment au financement de structures protégeant et valorisant les littoraux et la mer. Chaque année, les paquebots de croisière émettent plus de 7 millions de tonnes de CO₂ en Europe et rejettent une quantité de polluants atmosphériques comparable à celle d’un milliard de véhicules. Les activités de ce secteur, dont la fréquentation progresse d’environ 7 % par an depuis l’avant‑Covid, participent à la dégradation de la qualité de l’air, au réchauffement climatique et à la perturbation des milieux marins. La taxe envisagée pour les croisi
Amendement I-531 — Projet de loi de finances pour 2026
Référence : I-531
Acte observé : Cosignataire
État officiel : Adopté
L’intégration de la TVA des Régions à la dotation globale de fonctionnement (DGF) aurait pour effet de fragiliser la situation financière des Régions, alors même qu’elles jouent un rôle déterminant dans le développement économique, la réindustrialisation du pays et l’accompagnement de nos PME et ETI, dans un contexte marqué par une forte incertitude pour l’ensemble des acteurs économiques. Le Groupe Les Républicains, via le présent amendement, propose donc de supprimer le rétablissement d’une DGF régionale et de maintenir la fraction de TVA aujourd’hui attribuée aux Régions, afin de leur garantir les ressources nécessaires à l’investissement, à l’action économique et, plus largement, au dynamisme de nos territoires.
Amendement I-817 — Projet de loi de finances pour 2026
Référence : I-817
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement transpartisan reprend, sous une forme remodelée et consolidée, l’article 4 de la proposition de loi n° 839 (2022‑2023) en faveur de la préservation et de la reconquête de la haie de M. Daniel SALMON et plusieurs de ses collègues, proposition de loi devenue ensuite l’article 38 de loi d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture. Il a pour objectif d’inciter financièrement les agriculteurs à une gestion durable des haies, compte tenu des intérêts qu’elles comportent. Pour ce faire, il prévoit la mise en place d’un crédit d’impôt d’un montant de 60 % des dépenses engagées pour les frais de certification (qui comprendrait en particulier la démarche « Label Haie – Référentiel Gestion » ) et de gestion durable de haies (recours à des entrepreneurs de travaux agricoles ou, si l’exploitant agricole effectue lui‑même les travaux, frais d’acquisition de matériel ou d’équipement, et dédommagement des travaux de gestion durable,
Amendement I-159 — Projet de loi de finances pour 2026
Référence : I-159
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à remplacer l’IFI, impôt sur la fortune « immobilière », en une contribution des hauts patrimoines, conformément aux préconisations formulées par son auteur dans le cadre du rapport d’évaluation de la transformation de l’impôt de solidarité sur la fortune (ISF) en IFI d'octobre 2019. En premier lieu, par rapport à l’IFI actuel, le seuil d’assujettissement serait relevé à 2,57 millions d’euros (contre 1,3 millions d’euros aujourd'hui), afin de ne pas imposer les ménages devenus imposables du fait de la flambée des prix de l'immobilier mais qui ne disposent pas de revenus suffisants pour pouvoir être qualifiés de fortunés. Ensuite, l’assiette de cette contribution évoluerait. Aujourd'hui composée des actifs immobiliers non affectés à l’activité professionnelle de leur propriétaire, elle apparaît incohérente économiquement. D’une part, la « pierre-papier » et l’investissement locatif sont inclus dans le périmètre de l’IFI, alors même qu’il s’agit indéniablement
Amendement I-161 — Projet de loi de finances pour 2026
Référence : I-161
Acte observé : Cosignataire
État officiel : Adopté
Alors que le dispositif dit « Pacte Dutreil » fait régulièrement l’objet de critiques, le Groupe Les Républicains, convaincu de son rôle central dans la transmission des entreprises, souhaite en renforcer l’efficacité, tout en prévenant les effets de bord qui pourraient le fragiliser ou ouvrir la voie à des pratiques d’optimisation fiscale préjudiciables à l’économie française. L’objectif est de consolider le Pacte Dutreil en sécurisant ses conditions d’application et en limitant les dérogations abusives. Le Groupe Les Républicains propose donc, via le présent amendement : - de recentrer le Pacte Dutreil sur la seule fraction de la valeur des parts ou actions transmises correspondant à la détention de biens professionnels nécessaires à l’exercice de l’activité des sociétés transmises. Ceci afin d’éviter que des biens personnels bénéficient de l’exonération en étant inscrits à l’actif de l’entreprise ; - d’allonger la durée minimale de détention des actions transmises dans le cadre du d
Texte parlementaire 171
Référence : 171
Acte observé : Cosigner
1
Amendement I-239 — Projet de loi de finances pour 2026
Référence : I-239
Acte observé : Cosignataire
État officiel : Adopté
La loi de finances pour 2022 a instauré une exonération d’impôt sur le revenu ainsi que de cotisations et contributions sociales pour les sommes volontairement versées par les clients en reconnaissance du service rendu. Initialement prévue pour une durée limitée, cette mesure a été prorogée d’un an lors de l’adoption de la loi de finances pour 2025. Elle arrivera néanmoins à échéance le 31 décembre 2025. Plébiscitée par les entreprises comme par les salariés, cette exonération contribue à renforcer l’attractivité de métiers aujourd’hui en forte tension, en particulier dans les secteurs de l’hôtellerie et de la restauration. Elle constitue également un soutien direct au pouvoir d’achat des employés, pour lesquels les pourboires représentent parfois une part significative de la rémunération. Le Groupe Les Républicains propose donc, via cet amendement, de prolonger d'un an l’exonération applicable aux pourboires.
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Amendement I-238 — Projet de loi de finances pour 2026
Référence : I-238
Acte observé : Cosignataire
État officiel : Adopté
Le gel intégral du barème de l’impôt sur le revenu (IR), proposé par le Gouvernement, ferait entrer près de 200 000 foyers dans l’impôt sur le revenu. Pour éviter cette hausse massive de fiscalité sur les ménages, le Groupe Les Républicains propose, par le présent amendement, d’indexer la première tranche de l’IR à l’inflation.
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-158 — Projet de loi de finances pour 2026
Référence : I-158
Acte observé : Cosignataire
État officiel : Adopté
Alors que les ménages français accumulent une épargne abondante, faisant de la France l’un des pays de l’UE les plus épargnants, cette richesse circule difficilement entre les générations et reste insuffisamment orientée vers les investissements productifs. Soucieux de favoriser une allocation plus équitable et efficace de l’épargne, le Groupe Les Républicains propose d’étendre de trois à cinq ans la période pendant laquelle un contribuable peut utiliser la fraction non employée du plafond de déduction des versements volontaires réalisés sur un plan d’épargne retraite (PER). Selon le b) du 2. du I de l’article 163 quatervicies du code général des impôts, lorsqu’un contribuable n’a pas utilisé intégralement sa limite de déduction au titre d’une année, il peut actuellement reporter la fraction non utilisée sur les trois années suivantes. Étendre cette période à cinq ans permettrait aux personnes souscrivant tardivement un PER — notamment celles qui n’ont pas pu épargner davantage à un âg
Amendement I-241 — Projet de loi de finances pour 2026
Référence : I-241
Acte observé : Cosignataire
État officiel : Adopté
Le Gouvernement propose une ponction de 56 millions d’euros sur le réseau des Chambres de métiers et de l'artisanat (CMA), en abaissant le plafond de la taxe pour frais de chambres consulaires qui lui est affectée. Une telle mesure constitue un renoncement à l’engagement de l’État sur la trajectoire financière contractuellement définie avec le réseau des CMA, et s’apparente également à un détournement de l’affectation des taxes acquittées par les entreprises. Le Groupe Les Républicains propose donc, via le présent amendement, de rétablir les plafonds conformes à la trajectoire négociée jusqu’en 2027.
Amendement I-160 — Projet de loi de finances pour 2026
Référence : I-160
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à rétablir l’égalité fiscale entre les marins français embarqués sur des navires immatriculés au registre de Mata’Utu (Wallis‑et‑Futuna) et ceux inscrits au Registre International Français (RIF). En effet, alors que les marins du RIF bénéficient d’une exonération d’impôt sur le revenu, les marins de Mata’Utu en sont exclus, créant une inégalité devant l’impôt contraire au principe d’égalité inscrit à l’article 81 A du code général des impôts. Le registre de Mata’Utu, régi par un ensemble de textes (décret n° 60‑600 de 1960, lois de 1967 et 1975, décrets de 1967 et 2016, ainsi que les articles 241 à 252 du code des douanes), constitue un pavillon français reconnu pour sa sécurité, sa conformité aux normes internationales (SOLAS, STCW) et sa compétitivité dans le secteur de la croisière. Depuis l’ordonnance n° 2016‑1314 du 6 octobre 2016, le droit applicable aux gens de mer à Wallis‑et‑Futuna s’aligne largement sur la Convention du Travail Maritime (MLC 2006), garanti
Amendement I-240 — Projet de loi de finances pour 2026
Référence : I-240
Acte observé : Cosignataire
État officiel : Adopté
Le Gouvernement propose une ponction de 175 millions d’euros sur le réseau des Chambres de commerce et d’industrie (CCI), en abaissant le plafond des taxes pour frais de chambre consulaire. Une telle mesure constitue un renoncement à l’engagement de l’État sur la trajectoire financière contractuellement définie avec le réseau des CCI. Elle s’apparente également à un détournement de l’affectation des taxes acquittées par les entreprises : près de 50 % en seraient prélevés au profit du budget général. Le Groupe Les Républicains propose donc, via le présent amendement, de rétablir les plafonds conformes à la trajectoire négociée jusqu’en 2027.
Amendement I-554 — Projet de loi de finances pour 2026
Référence : I-554
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à corriger plusieurs effets indésirables récents, tant législatifs que doctrinaux, affectant la fiscalité applicable aux bailleurs de résidences para‑hôtelières exploitées dans le cadre de baux commerciaux de longue durée. D’une part, la réforme du régime fiscal de la location meublée non professionnelle (LMNP), adoptée dans la loi de finances pour 2025, a introduit l’obligation de réintégrer les amortissements dans le calcul de la plus‑value immobilière. Cette réforme, initialement destinée à cibler les locations de courte durée de type Airbnb afin de lutter contre la réduction de l’offre locative de longue durée, a eu une portée beaucoup plus large que prévu. Les résidences para‑hôtelières « affaires et tourisme » , pourtant construites et exploitées spécifiquement pour une activité para‑hôtelière, se trouvent injustement concernées alors qu’elles ne contribuent en rien aux tensions sur le marché locatif. De nombreuses enseignes telles que Les Citadines, Ad
Amendement I-154 — Projet de loi de finances pour 2026
Référence : I-154
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. En effet, en retenant le seul critère du chiffre d’affaires pour déterminer l’assujettissement, la mesure frapperait indistinctement des entreprises présentant une rentabilité élevée et d’autres dont la rentabilité est faible, voire marginale. Le présent amendement vise donc à épargner les grandes entreprises à faible rentabilité en ajoutant un critère complémentaire lié au taux de marge. Ainsi, la surtaxe ne serait applicable qu’aux entreprises remplissant le critère de chiffre d’affaires et présentant un taux de rentabilité (résultat d’exploitation / chiffre d’affaires) supérieur à 10 %. Cet ajustement permettrait de cibler les entreprises réalisant effectivement des bénéfices substantiels, tou
Amendement I-754 — Projet de loi de finances pour 2026
Référence : I-754
Acte observé : Cosignataire
Depuis la loi de finances pour 2019 les communes d’implantation d’un parc éolien perçoivent une part minimale de 20 % de l’imposition forfaitaire sur les entreprises de réseaux (IFER) pour les installations construites après le 1er janvier 2019. De même, la loi de finances rectificatives pour 2022 assure 20 % de l’IFER aux communes d’implantation pour tout parc photovoltaïque implanté à compter du 1er janvier 2023. Cependant, cette quote‑part n’est pas garantie pour les installations construites avant ces dates, ni pour celles faisant l’objet d’un renouvellement. Le Groupe Les Républicains propose donc, via le présent amendement, de modifier le régime de répartition de l’IFER applicable lors du renouvellement d’un parc éolien ou d’une installation photovoltaïque. Ceci en assurant à la commune d’implantation une part minimale de 20 % de l’IFER à l’occasion du renouvellement d’éoliennes installées avant le 1er janvier 2019 ou d’une installation photovoltaïque implantée avant le 1er janvi
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 janvier 2025 à aujourd’hui
Autre organisme public ou parapublic
Présidente
Mieux Vivre à Nantes — Loire-Atlantique(44)
Titulaire — 1 septembre 2021 à aujourd’hui
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 novembre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale de Nantes
Commune de Nantes — Nantes
Titulaire — 1 mars 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère métropolitaine Nantes Métropole
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 mars 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale de Nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère métropolitaine Nantes Métropole
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 janvier 2020 à aujourd’hui
Syndicat public ou syndicat mixte
Membre
Commission Consultative des Services Publics Locaux Nantes Métropole — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 à aujourd’hui
Autre organisme public ou parapublic
Secrétaire d'Etat sortante à la Consommation
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2025 au 31 janvier 2025
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 septembre 2023 au 30 septembre 2024
Organisme régional
Vice-présidente de la Région des Pays de la Loire
Conseil régional de PAYS DE LA LOIRE — PAYS DE LA LOIRE
Ancien titulaire — 1 janvier 2020 au 31 décembre 2020
Organisme régional
Membre du CA
Fondation Régionale pour le Bénévolat en Pays de la Loire — Loire-Atlantique(44)
Titulaire — 1 octobre 2019 au 31 décembre 2020
Hôpital ou établissement public de santé
Membre du Conseil de Surveillance
CHU — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Comité (organe interne au Conseil régional des Pays de la Loire)
Comité Arts Visuels — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre du comité (géré à parité avec l'Etat)
Comité Régional d'Acquisition pour les Musées — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Comité (organe interne au Conseil régional des Pays de la Loire)
Comité Spectacle Vivant — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du comité au titre du Conseil régional
Comité technique de la Culture - Sélection des bourses multimedia — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme départemental
Membre de la Commission au titre du Conseil régional
Commission Départementale de Coopération Intercommunale 44 — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre de la Commission au titre du Conseil régional
Commission Nationale du Film France — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre de la Conférence au titre du Conseil régional (organe interne)
Conférence Régionale Consultative de la Culture — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre du fonds (géré à parité avec l'Etat)
Fonds Régional d'Acquisition pour les Bibliothèques — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre du fonds au titre du Conseil régional
Fonds Régional d'Aide à la Restauration — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre au titre du Conseil régional
Observatoire des Politiques Culturelles — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Entreprise ou société publique
Membre du CA
SPL Cité des Congrès — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Entreprise ou société publique
Membre du CA
SPL Voyage à Nantes — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Syndicat public ou syndicat mixte
Membre du CA
Syndicat Mixte 24h du Mans — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre suppléant
Syndicat Mixte Parc Naturel Régional de Brière — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Conseil d'Administration au titre du Conseil régional
Théâtre Universitaire — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Conseil d'Administration au titre du Conseil régional
Trempolino — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre au titre du Conseil régional
UNSS — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 24 janvier 2025
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 4 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Les Républicains
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Les Républicains
Nuance électorale officielle