
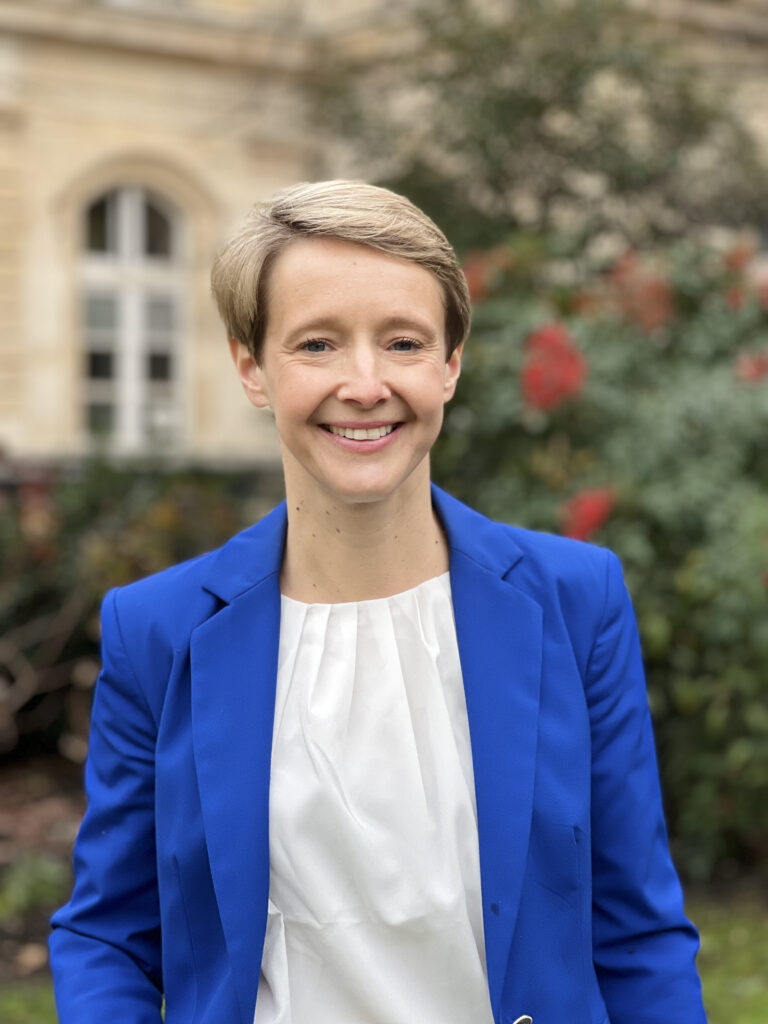
Fiche publique sourcée
Laurence Garnier
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Laurence Garnier, née le 3 avril 1978 à Lille (Nord), est une femme politique française. Membre de l'UMP puis de LR, elle est sénatrice de la Loire-Atlantique à partir de 2020 et vice-présidente du conseil régional des Pays de la Loire de 2015 à 2020. Le 21 septembre 2024, après avoir été d'abord pressentie au ministère de la Famille, elle est nommée secrétaire d'État chargée de la Consommation dans le gouvernement Barnier, poste qu'elle occupe pendant trois mois, jusqu'en décembre 2024. Elle reprend alors l'exercice de son mandat de sénatrice à partir du 24 janvier 2025.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q63455902Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Laurence_GarnierSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Laurence Garnier » — révision 238465967 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Laurence Garnier.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Laurence Garnier — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Laurence GARNIER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 14 décembre 2025
Déclaration modificative.
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 31 janvier 2025.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 22 mai 2025
23 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2019 à 30 septembre 2024.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 2 février 2025
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 novembre 2020 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (26)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 27 janvier 2025 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
719 acte(s) correspondant aux filtres — page 26 sur 36. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-156 — Projet de loi de finances pour 2026
Référence : I-156
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. Dans une logique de juste répartition de l’effort de redressement des comptes publics entre les entreprises, en particulier lorsqu’elles sont directement concurrentes, le présent amendement étend l’assujettissement à la contribution exceptionnelle sur les bénéfices des grandes entreprises aux acteurs économiques exerçant leur activité par l’intermédiaire d’une société coopérative ou d’un groupement. Il s’agit ainsi, en premier lieu, d’une mesure d’équité fiscale visant à inclure l’ensemble des acteurs économiques, indépendamment de leur structuration juridique — et notamment des liens de dépendance entre entités — ou de leur appartenance à un groupe fiscal au sens de l’article 233 A du CGI. Cette
Amendement I-153 — Projet de loi de finances pour 2026
Référence : I-153
Acte observé : Cosignataire
État officiel : Adopté
La reconduction de la contribution exceptionnelle sur le bénéfice des grandes entreprises (CEBGE), dite « surtaxe d’impôt sur les sociétés » , constitue une rupture de l’engagement pris par le Gouvernement dans la dernière loi de finances, qui prévoyait explicitement sa limitation à un seul exercice budgétaire. Plus largement, nous réaffirmons notre opposition à toute hausse de la fiscalité pesant sur les entreprises. De telles mesures affaiblissent la compétitivité – déjà fragile – de notre tissu économique, dans un contexte de concurrence internationale toujours plus intense. En conséquence, le Groupe Les Républicains propose de supprimer la reconduction de la surtaxe d’IS pour l’année 2026.
Amendement I-298 — Projet de loi de finances pour 2026
Référence : I-298
Acte observé : Cosignataire
État officiel : Adopté
L’accession sociale à la propriété, dont l’objectif est de permettre aux ménages modestes d’acquérir leur résidence principale dans des conditions avantageuses, connaît aujourd’hui un net ralentissement. Le taux de propriétaires occupants, qui s’établissait à 57,4 % en 2022, ne progresse plus depuis une décennie, alors même qu’environ 80 % des Français sont propriétaires de leur logement ou souhaitent le devenir. Ainsi, malgré la difficulté croissante pour les ménages, notamment les plus modestes, d’obtenir des prêts bancaires, la propriété reste un objectif attractif pour de nombreux Français alors que le marché locatif ne peut absorber seul la forte augmentation de la demande. Dans ce contexte, le bail réel solidaire (BRS), soumis à conditions de ressources, constitue un dispositif particulièrement prometteur pour développer une offre de logements en accession sociale pérenne. Il permet en effet à des ménages d’accéder à la propriété à des prix 30 à 50 % plus faibles que sur le march
Amendement I-155 — Projet de loi de finances pour 2026
Référence : I-155
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. La référence au seul chiffre d’affaires pour déterminer le champ d’application de la contribution exceptionnelle conduit à pénaliser davantage les entreprises ayant une forte activité sur le territoire français, alors même qu’elles sont celles qui contribuent le plus à l’économie locale et nationale, à la croissance et à l’emploi. Or ces entreprises, particulièrement exposées à la surtaxe, figurent déjà parmi les plus importants contributeurs à l’impôt sur les sociétés en France. Afin de corriger cette distorsion, le présent amendement propose d’accorder une réduction du montant de la contribution aux entreprises qui ont fait le choix de maintenir une part significative de leur activité en France
Amendement I-560 — Projet de loi de finances pour 2026
Référence : I-560
Acte observé : Cosignataire
État officiel : Adopté
La contribution différentielle des hauts revenus (CDHR) a été conçue pour neutraliser les effets de l’optimisation fiscale pratiquée par certains contribuables. Or les dépenses de mécénat ne relèvent ni d’une optimisation, ni d’une niche fiscale. Au contraire, le mécène prend l’initiative d’une dépense, assortie d’une réduction d’impôt. La CDHR comporte, dans sa version applicable aux revenus de 2025, un grave inconvénient : elle supprime, pour les personnes physiques autres que les entrepreneurs individuels, cette incitation au mécénat. En effet, les intéressés doivent acquitter un impôt égal à 20 % de leurs revenus, qu’ils aient effectué ou non une action de mécénat. La prolongation de la CDHR, non seulement à l’année 2026, mais aussi peut‑être à toutes les années qui s’écouleront avant que le déficit des finances publiques ne retombe en‑dessous de 3 % du PIB, risque fort de tarir le mécénat des particuliers. Or certaines actions éducatives, scientifiques ou sociales, ainsi que la sa
Amendement I-2559 — Projet de loi de finances pour 2026
Référence : I-2559
Acte observé : Cosignataire
État officiel : Adopté
L’amendement vise à exclure les chambres d’hôtes du champ d’application des dispositions de l’article 7 de la loi n° 2024‑1039 du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale. Cette loi, qui réduit l’abattement fiscal applicable aux meublés de tourisme, s’applique de manière indifférenciée aux gîtes ruraux mais aussi aux chambres d’hôtes dont le cadre juridique est très encadré. En effet, l’activité de chambres d’hôtes est encadrée par les articles L. 324‑3 et D. 324‑13 et suivants du code du tourisme. Ce sont « des chambres meublées situées chez l’habitant en vue d’accueillir des touristes, à titre onéreux, pour une ou plusieurs nuitées, assorties de prestations ». En outre, cette réglementation limite la capacité d’hébergement à cinq chambres pour une capacité d’accueil maximale de 15 personnes et impose une déclaration en mairie. Elle comprend également la fourniture de prestations de services : le nettoyage de la chambre, l
Amendement I-291 — Projet de loi de finances pour 2026
Référence : I-291
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement a pour objet d’encourager la construction de logements et la reconquête des friches urbaines, en cohérence avec la politique nationale de zéro artificialisation nette (ZAN) et les objectifs de sobriété foncière. Les friches représentent un important potentiel foncier, mais leur reconversion est souvent freinée par les coûts de dépollution, de démolition et d’aménagement. L’application d’un taux réduit de TVA à 5,5 % aux opérations de logements réalisées sur ces sites permettrait de compenser ces surcoûts, de rendre les projets économiquement viables et de favoriser la densification dans les zones déjà urbanisées. Cette mesure soutient à la fois la transition écologique, la revitalisation des territoires et la production de logements accessibles pour les ménages modestes, sous condition de ressources.
Amendement I-285 — Projet de loi de finances pour 2026
Référence : I-285
Acte observé : Cosignataire
État officiel : Retiré
La lutte contre l’artificialisation des sols et la promotion d’une utilisation plus économe du foncier supposent de mieux valoriser les terrains déjà situés au cœur des villes et villages. Aujourd’hui, le régime des valeurs locatives des propriétés non bâties ne tient pas compte du potentiel réel de constructibilité, ce qui encourage la rétention foncière et retarde la mobilisation de foncier pourtant constructible. Cet amendement propose d’intégrer explicitement la constructibilité dans la détermination des valeurs locatives cadastrales des terrains, en s’appuyant sur les règles des documents d’urbanisme opposables. Il prévoit également une mise à jour annuelle spécifique, indispensable pour assurer la cohérence et la lisibilité du dispositif. L’objectif est double : – créer une incitation fiscale à mobiliser les terrains constructibles situés en zone déjà urbanisée, plutôt que d’ouvrir de nouveaux secteurs à l’urbanisation ; – simplifier et moderniser l’évaluation foncière, aujourd’h
Commission de la culture - Commission plénière
Acte observé : Participant
Amendement I-290 — Projet de loi de finances pour 2026
Référence : I-290
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à favoriser le développement de l’offre de logements à proximité immédiate des gares ferroviaires, qui constituent des pôles essentiels de mobilité durable et des leviers majeurs de sobriété foncière. En créant un taux réduit de TVA à 5,5 % pour les livraisons d’immeubles d’habitation et de terrains à bâtir situés dans un périmètre de 1 500 mètres autour des gares et réalisés dans le cadre d’opérations d’aménagement (ZAC ou permis d’aménager), l’amendement : – encourage la construction dans les zones déjà bien desservies, – lutte contre l’étalement urbain, – soutient la densification maîtrisée, – renforce l’objectif de report modal en facilitant l’accès au logement près des transports collectifs lourds. Cette mesure s’inscrit pleinement dans les objectifs nationaux de sobriété foncière, de revitalisation urbaine et de transition écologique.
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Séance plénière - PLFG pour 2025
Acte observé : Participant
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Séance plénière - PLFSS 2026
Acte observé : Participant
Amendement 1086 — Financement de la sécurité sociale pour 2026
Référence : 1086
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement a vocation à clarifier certaines dispositions afin de tenir compte de la réforme des allègements généraux de cotisations patronales de sécurité sociale (réduction générale et réductions proportionnelles des taux des cotisations maladie et famille) applicable à partir de 2026. Premièrement, il s’agit d’une mesure de cohérence visant à clarifier le champ d’application des entreprises et rémunérations éligibles à cette réduction, à droit constant. Dans le même mouvement, elle clarifie le champ des employeurs qui demeurent éligibles aux réductions proportionnelles supprimées par l’article 18 de la LFSS pour 2025. En particulier, l’amendement remédie à la situation résultant de cette suppression, puisque tous les employeurs ne bénéficient pas de la réduction générale unique nouvellement créée. Ainsi, à droit inchangé certains employeurs relevant des régimes spéciaux n’auraient plus bénéficié d’aucun allègement, dès lors que ces employeurs ne bénéficiaient, pour les rém
Conséquences du réexamen des autorisations de mise sur le marché des spécialités à base de cuivre pour la filière viticole française
Référence : 06744
Acte observé : Questioner
État officiel : Réponse reçue
Réponse : non publiée dans la version contrôlée.
Thèmes : Agriculture et pêche
Amendement 998 — Financement de la sécurité sociale pour 2026
Référence : 998
Acte observé : Cosignataire
État officiel : Adopté
La hausse du prix de la viande dans un contexte inflationniste impacte à la hausse le cours des animaux, notamment celui des vaches allaitantes et laitières, ce qui entraîne par voie de conséquence un gonflement artificiel du résultat d’exploitation. La loi de finances pour 2025 a ainsi prévu une provision pour les exploitants agricoles au régime réel (normal ou simplifié) qui déclarent des bénéfices agricoles, c’est‑à‑dire une déduction fiscale réintégrée ultérieurement, pour les vaches allaitantes ou laitières lorsque la valeur du stock a augmenté sans que cela soit due à une variation du nombre d’animaux ; la réintégration de la déduction se faisant au plus tard au cours du sixième exercice après la réalisation de la provision. Les dispositions de la loi de finances pour 2025 prévoyaient une entrée en application de la provision fiscale pour la campagne de déclarations de 2026. Toutefois, dans un contexte de crise agricole et compte tenu du fait que cette disposition était très atte
Amendement 956 — Financement de la sécurité sociale pour 2026
Référence : 956
Acte observé : Cosignataire
État officiel : Adopté
L’expérimentation des haltes soins addictions (HSA) prévue par la loi du 26 janvier 2016, modifiée par la loi du 23 décembre 2021, visait à juguler les scènes ouvertes de consommation de drogue, à permettre le sevrage, la sortie de l’addiction et l’accès aux soins dans le cadre d’un parcours sanitaire coordonné des usagers de drogue en désinsertion, et à améliorer la sécurité et la tranquillité publiques en limitant les troubles liés à la consommation de drogue dans l’espace public. Après une première étude de l’INSERM en 2021 consacrée aux aspects sanitaires et de santé publique et un rapport de l’Inspection générale des affaires sociales en octobre 2024, la Mission interministérielle de lutte contre les drogues et les conduites addictives (MILDECA) a confié un rapport d’évaluation des HSA aux Hospices civils de Lyon, rendu en mai 2025, publié le 7 juillet mais non encore transmis au Parlement. Le nouvel article 20 sexies du PLFSS introduit de nouveaux critères d’évaluation du disposi
Amendement 160 — Financement de la sécurité sociale pour 2026
Référence : 160
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à exempter du périmètre de la clause de sauvegarde les médicaments et produits de santé constitutifs des stocks stratégiques d’État, afin de préserver leur rôle central dans la sécurité sanitaire et la souveraineté sanitaire de la France, au service des populations civiles et militaires. La clause de sauvegarde est un mécanisme de protection de l’Assurance maladie qui permet d’assurer en dernier recours une atténuation du niveau de dépenses liées aux produits et prestations de santé, qui ne doivent pas dépasser un niveau fixé par la loi. Chaque année, un montant « M » est fixé pour l’année suivante, en 2026 il est fixé à 26,6 Md €. Ce seuil correspond à un montant en chiffre d’affaires (CA) net des entreprises pharmaceutiques sur le champ des médicaments remboursables, au‑delà duquel une partie du dépassement est rappelée auprès de tous les laboratoires redevables. Initialement conçue comme une « corde de rappel » permettant de maîtriser la dépense de médicaments, l
Amendement 135 — Financement de la sécurité sociale pour 2026
Référence : 135
Acte observé : Cosignataire
État officiel : Adopté
Tandis que les industriels français de l’agroalimentaire, en particulier ceux du secteur des huiles, s’efforcent chaque jour de préserver leur compétitivité face à des concurrents européens et mondiaux non soumis au même niveau de contraintes réglementaires, cet article introduit par l’Assemblée nationale leur impose une nouvelle distorsion de concurrence. L’hexane est un auxiliaire technologique couramment utilisé dans l’industrie agroalimentaire, notamment pour l’extraction de l’huile à partir des graines oléagineuses. Il permet de récupérer l’huile résiduelle après la première pression. Son usage est strictement encadré par la réglementation européenne (directive 2009/32/CE) et ne présente aucun risque sanitaire pour les consommateurs. La Commission européenne l’a d’ailleurs confirmé à la suite d’un rapport technique publié en septembre 2024 par l’Autorité européenne de sécurité des aliments (EFSA). Une réévaluation de la substance est en cours, dans le cadre normal des procédures d
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 janvier 2025 à aujourd’hui
Autre organisme public ou parapublic
Présidente
Mieux Vivre à Nantes — Loire-Atlantique(44)
Titulaire — 1 septembre 2021 à aujourd’hui
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 novembre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale de Nantes
Commune de Nantes — Nantes
Titulaire — 1 mars 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère métropolitaine Nantes Métropole
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 mars 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale de Nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère métropolitaine Nantes Métropole
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 janvier 2020 à aujourd’hui
Syndicat public ou syndicat mixte
Membre
Commission Consultative des Services Publics Locaux Nantes Métropole — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 à aujourd’hui
Autre organisme public ou parapublic
Secrétaire d'Etat sortante à la Consommation
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2025 au 31 janvier 2025
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 septembre 2023 au 30 septembre 2024
Organisme régional
Vice-présidente de la Région des Pays de la Loire
Conseil régional de PAYS DE LA LOIRE — PAYS DE LA LOIRE
Ancien titulaire — 1 janvier 2020 au 31 décembre 2020
Organisme régional
Membre du CA
Fondation Régionale pour le Bénévolat en Pays de la Loire — Loire-Atlantique(44)
Titulaire — 1 octobre 2019 au 31 décembre 2020
Hôpital ou établissement public de santé
Membre du Conseil de Surveillance
CHU — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Comité (organe interne au Conseil régional des Pays de la Loire)
Comité Arts Visuels — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre du comité (géré à parité avec l'Etat)
Comité Régional d'Acquisition pour les Musées — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Comité (organe interne au Conseil régional des Pays de la Loire)
Comité Spectacle Vivant — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du comité au titre du Conseil régional
Comité technique de la Culture - Sélection des bourses multimedia — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme départemental
Membre de la Commission au titre du Conseil régional
Commission Départementale de Coopération Intercommunale 44 — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre de la Commission au titre du Conseil régional
Commission Nationale du Film France — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre de la Conférence au titre du Conseil régional (organe interne)
Conférence Régionale Consultative de la Culture — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre du fonds (géré à parité avec l'Etat)
Fonds Régional d'Acquisition pour les Bibliothèques — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre du fonds au titre du Conseil régional
Fonds Régional d'Aide à la Restauration — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre au titre du Conseil régional
Observatoire des Politiques Culturelles — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Entreprise ou société publique
Membre du CA
SPL Cité des Congrès — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Entreprise ou société publique
Membre du CA
SPL Voyage à Nantes — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Syndicat public ou syndicat mixte
Membre du CA
Syndicat Mixte 24h du Mans — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Organisme régional
Membre suppléant
Syndicat Mixte Parc Naturel Régional de Brière — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Conseil d'Administration au titre du Conseil régional
Théâtre Universitaire — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre du Conseil d'Administration au titre du Conseil régional
Trempolino — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Autre organisme public ou parapublic
Membre au titre du Conseil régional
UNSS — Loire-Atlantique(44)
Titulaire — 1 janvier 2019 au 31 décembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 24 janvier 2025
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 4 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Les Républicains
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Les Républicains
Nuance électorale officielle