
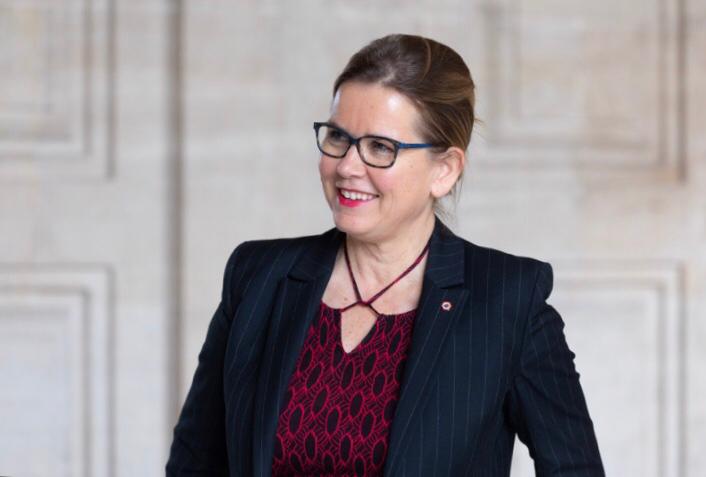
Fiche publique sourcée
Marta De Cidrac
Conseiller communautaire — Ca Saint Germain Boucles De Seine
Département : Yvelines (78)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Marta de Cidrac, née Saada le 13 juin 1964 à Bankya (Bulgarie), est une femme politique française. Membre des Républicains, elle est sénatrice des Yvelines depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40912640Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Marta_de_CidracSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Marta de Cidrac » — révision 237271819 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Marta de Cidrac, Sénatrice des Yvelines.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Marta de Cidrac — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Marta de CIDRAC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 16 décembre 2023
Déclaration modificative.
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 septembre 2017 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Germain-En-Laye
Source officielleVoir la sourceYvelines
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE ÉQUIPE POUR TOUTES LES YVELINES — 57,88 % des suffrages exprimés
- Ensemble, Agir pour les Yvelines — 14,91 % des suffrages exprimés
- Une nouvelle voix pour les Yvelines — 13,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (65)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 5 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
883 acte(s) correspondant aux filtres — page 20 sur 45. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-531 — Projet de loi de finances pour 2026
Référence : I-531
Acte observé : Cosignataire
État officiel : Adopté
L’intégration de la TVA des Régions à la dotation globale de fonctionnement (DGF) aurait pour effet de fragiliser la situation financière des Régions, alors même qu’elles jouent un rôle déterminant dans le développement économique, la réindustrialisation du pays et l’accompagnement de nos PME et ETI, dans un contexte marqué par une forte incertitude pour l’ensemble des acteurs économiques. Le Groupe Les Républicains, via le présent amendement, propose donc de supprimer le rétablissement d’une DGF régionale et de maintenir la fraction de TVA aujourd’hui attribuée aux Régions, afin de leur garantir les ressources nécessaires à l’investissement, à l’action économique et, plus largement, au dynamisme de nos territoires.
Amendement I-111 — Projet de loi de finances pour 2026
Référence : I-111
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à rendre exigible la taxe d’aménagement pour des bâtiments dont la surface de construction est supérieure ou égale à 5 000 m2 à la date de déclaration réglementaire d’ouverture de chantier. Il s’agit de réduire le délai entre le moment où la taxe est dû et le début effectif des travaux. L’exigibilité anticipée de la taxe d’aménagement fragilise grandement la soutenabilité financière des projets. Elle induit une charge immédiate, à un stade où aucune recette n’est encore générée ni même garantie, et où les aléas de réalisa on demeurent particulièrement élevés. Pour mémoire, le PLF 2021 a acté le report de la date d’exigibilité de la taxe d’aménagement, dans le cadre général, à la date d’achèvement définitif des opérations au sens de l’article 1406 du code général des impôts. Par ailleurs, la rédaction actuelle fait peser un risque sur les collectivités de devoir rembourser les sommes perçues en cas de projets ne se concrétisant finalement pas.
Amendement I-541 — Projet de loi de finances pour 2026
Référence : I-541
Acte observé : Cosignataire
État officiel : Adopté
Le protocole État-Régions en faveur des formations sanitaires et sociales signé le 14 mars 2022 a acté la nécessité de pérenniser les créations de places au sein des instituts de formation sanitaire et sociale prévues dans le cadre du Ségur de la Santé. Ce protocole arrête le principe d’un financement comprenant, outre ces créations de place, l’impact des mesures salariales prévues également dans le cadre du Ségur de la santé et une participation à l’effort d’investissement. Par un courrier en date du 8 janvier 2025, l’ancien Premier ministre a informé les Régions de l’engagement du Gouvernement d’inscrire, à compter de l’année 2025, 215 M€, au titre de l’augmentation des capacités de formations infirmières et que « le financement des places créées en 2025 sera assuré pendant les trois années que dure la formation, et donc jusqu’en 2027 ». La loi de finances pour 2025 a seulement acté ce financement pour l’année 2025 alors que les Régions prévoient un financement pluriannuel de l’ouver
Amendement I-1379 — Projet de loi de finances pour 2026
Référence : I-1379
Acte observé : Cosignataire
État officiel : Adopté
Alors que le transport maritime représente environ 3 % des émissions de gaz à effet de serre (GES) mondiales, l’organisation maritime internationale (OMI) a fixé un objectif de réduire à zéro les émissions nettes de GES de ce secteur à horizon 2050, avec des objectifs intermédiaires en 2040 (réduction de 70 à 80 % des émissions) et 2030 (réduction de 20 à 30 %) par rapport aux émissions constatées en 2008. Or, selon Armateurs de France, le coût du renouvellement de 90 % de la flotte de commerce sous pavillon français dans les 10 prochaines années est estimé entre 14 et 18 Mds €, en fonction des technologies utilisées, ce qui représente 1,5 à 2Mds € par an. Plus largement, le cout de la transition est estimé entre 75 et 110 Mds € sur la période 2023‑2050 pour l’ensemble des acteurs de la filière maritime française. Pour accompagner le secteur face à ce défi financier considérable, le Président de la République a annoncé en novembre 2022 à l’occasion des Assises de l’Économie de la Mer l
Amendement I-1349 — Projet de loi de finances pour 2026
Référence : I-1349
Acte observé : Auteur principal
État officiel : Adopté
Le plan eau a pour objectif de financer davantage de mesures de gestion durable de l’eau au bénéfice de l’ensemble de ses usagers. Son volume financier était prévu à 475 M€ par an, la moitié devant être réalisée par des hausses de redevances votées dans les six comités de bassin. Les six bassins ont chacun réussi à accorder leurs différents collèges pour répondre à cette ambition. Il est donc maintenant nécessaire de rehausser leur plafond de recettes puisque sans cette hausse, les redevances prélevées seront écrêtées et versées au budget général de l’État ; elles ne pourront pas contribuer à financer des mesures propres au plan eau. Plusieurs bassins ont vivement protesté contre les prélèvements sur trésorerie opérés par l’État et contre l’incertitude sur l’augmentation du plafond de recettes. En l’absence d’un relèvement conséquent du plafond de recettes, l’État s’exposerait à voir les bassins revenir sur les hausses de redevances votées. La hausse de plafond proposée en texte initia
Amendement I-424 — Projet de loi de finances pour 2026
Référence : I-424
Acte observé : Cosignataire
État officiel : Rejeté
Le projet de loi de Finances pour 2026 supprime l’exonération de la taxe d’apprentissage pour les associations, fondations, fonds de dotation, congrégations et syndicats non soumis à l’impôt sur les sociétés. La taxe d’apprentissage a pour objet de favoriser l’égal accès à l’apprentissage en contribuant au financement d’actions de développement de l’apprentissage. Elle est due par les employeurs passibles de l’impôt sur les sociétés ainsi que par les entrepreneurs individuels, quel que soit le nombre de salariés employés. Elle est assise sur la masse salariale (à l’exclusion des apprentis employés dans des entreprises de moins 11 salariés). Le taux de la taxe d’apprentissage est de 0,68 % réparti en deux fractions : ‑ Une part principale de 0,59 % destinée au financement de l’apprentissage et recouvrée par l’URSSAF ou la caisse de la mutualité sociale agricole (MSA) ; ‑ Le solde de 0,09 % destiné au financement des formations initiales technologiques et professionnelles et versé annuel
Amendement I-1347 — Projet de loi de finances pour 2026
Référence : I-1347
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement, présenté de manière transpartisane, vise à supprimer la nouvelle taxe sur les emballages plastiques. Cette taxe créerait un nouveau prélèvement, dont le coût serait très probablement répercuté sur les consommateurs, alors même que, pour un grand nombre de produits, les alternatives au plastique restent limitées ou inexistantes. Elle introduirait ainsi une forme d’iniquité, en faisant porter sur les ménages le poids financier de la non‑atteinte des objectifs environnementaux, sans leur offrir de véritables solutions de substitution. Par ailleurs, cette taxe pourrait fragiliser la compétitivité de certaines filières industrielles, sans garantir pour autant une amélioration significative de la prévention ou du recyclage. À défaut d’agir sur les causes, elle risque surtout de devenir un impôt supplémentaire, sans effet réel sur la réduction des plastiques à usage unique. D’autres outils, plus efficaces et plus justes, existent pour accompagner la transition. C’est tout l’ob
Amendement I-1345 — Projet de loi de finances pour 2026
Référence : I-1345
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement, présenté de manière transpartisane par les membres du groupe d’étude Économie circulaire, propose de créer une TGAP « amont » , applicable à l’ensemble des produits ne relevant d’aucune filière à responsabilité élargie du producteur (REP), à l’exception des produits énergétiques et de première nécessité. Il met en œuvre une recommandation du rapport d’information de Marta de Cidrac et Jacques Fernique de 2025 sur le bilan de la loi AGEC, qui appelait à instaurer une telle taxe afin de réaffirmer l’universalité du principe « pollueur‑payeur » et de couvrir l’ensemble des flux mis sur le marché, y compris ceux aujourd’hui hors REP. En effet, seulement 22 % du gisement total de déchets en France relève aujourd’hui d’une filière REP. La grande majorité des déchets produits échappe donc encore au principe de responsabilité du producteur. Pour qu’un véritable principe pollueur‑payeur s’applique, tous les producteurs doivent contribuer. À défaut, ce sont les collectivités — et
Amendement I-1348 — Projet de loi de finances pour 2026
Référence : I-1348
Acte observé : Auteur principal
État officiel : Tombé
Cet amendement, présenté de manière transpartisane par les membres du groupe d’étude Économie circulaire, propose de porter de 2 à 3 euros la taxe sur les envois de faible valeur. Le Sénat a déjà exprimé avec force sa volonté de lutter contre la fast fashion, en adoptant à une très large majorité, le 10 juin dernier, la proposition de loi visant à réduire l’impact environnemental de l’industrie textile, dont Sylvie Valente Le Hir était rapporteure. Cette taxe constitue l’un des rares leviers concrets pour freiner un modèle économique fondé sur la surconsommation, la production à bas coût et des impacts environnementaux majeurs. En augmentant le montant de cette taxe, il s’agit de réaffirmer clairement l’opposition du Sénat à la fast fashion, un modèle incompatible avec les objectifs de sobriété, de durabilité et de circularité que nous défendons. C’est aussi un moyen d’envoyer un signal économique et écologique fort, en cohérence avec les orientations déjà votées par notre assemblée. C
Amendement I-1577 — Projet de loi de finances pour 2026
Référence : I-1577
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à encourager la production d’hydrogène renouvelable et bas‑carbone produit en France, en tirant les conséquences d’un changement de calendrier dans la mise en œuvre du mécanisme d’Incitation à la réduction de l’intensité carbone des carburants (IRICC). En effet, dans le cadre de la transposition en droit national des objectifs de la RED III pour le transport, il était prévu que le dispositif de la taxe incitative relative à l’utilisation de l’énergie renouvelable dans les transports (TIRUERT) prenne fin au 31 décembre 2025 pour laisser place au mécanisme IRICC à compter du 1er janvier 2026. Or, la TIRUERT sera finalement prolongée jusqu’au 31 décembre 2026, puis l’IRICC lui succèdera à compter du 1er janvier 2027.
Amendement I-119 — Projet de loi de finances pour 2026
Référence : I-119
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement reprend une proposition de loi transpartisane du député Olivier Marleix. Cette réforme vise à protéger les consommateurs de gaz des effets induits par la transition énergétique afin que la transition énergétique soit juste pour tous. La gestion des réseaux publics de distribution de gaz est réalisée en France par une pluralité d’opérateurs qui ont des tailles très différentes (desservant de quelques milliers de clients à plus de 11 millions) et ont des caractéristiques d’usagers hétérogènes (milieux urbains ou ruraux, secteurs industriels ou zones résidentielles, etc.). Les consommateurs de gaz s’acquittent, via leur facture, d’un tarif d’acheminement permettant de rémunérer le gestionnaire du réseau public de distribution de gaz pour l’entretien de ce réseau. Le tarif d’acheminement est donc une composante de la facture totale du client. Chaque opérateur (l’acteur dominant qu’est GRDF ainsi que les distributeurs publics locaux appartenant aux collectivités territ
Amendement I-876 — Projet de loi de finances pour 2026
Référence : I-876
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à prolonger jusqu’au 31 décembre 2027 le crédit d’impôt pour les travaux d’adaptation du logement à la perte d’autonomie ou au handicap, prévu à l’article 200 quater A du code général des impôts. Ce crédit d’impôt s’adresse aux ménages aux revenus intermédiaires et s’avère donc complémentaire de MaPrimeAdapt’, entrée en vigueur en 2024, qui s’adresse aux ménages modestes. Face à l’enjeu du vieillissement de la population et de la perte d’autonomie, il convient de poursuivre les efforts d’adaptation des logements pour soutenir le maintien à domicile des personnes et agir pour la prévention d’accidents. Si MaPrimeAdapt’ ambitionne de répondre à ces besoins, sa mise en œuvre est freinée par des obstacles importants : complexité administrative, délais de traitement, critères d’éligibilité parfois restrictifs. En particulier, le ciblage limité aux ménages modestes et très modestes exclut de nombreux ménages de la classe moyenne, qui ne sont pas éligibles à MaPrimeAdapt’,
Amendement I-116 — Projet de loi de finances pour 2026
Référence : I-116
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à conditionner l’éligibilité au taux réduit de TVA de 5,5 % à la pose des équipements par un installateur qualifié ou certifié par un organisme conventionné par l’État.
Amendement I-161 — Projet de loi de finances pour 2026
Référence : I-161
Acte observé : Cosignataire
État officiel : Adopté
Alors que le dispositif dit « Pacte Dutreil » fait régulièrement l’objet de critiques, le Groupe Les Républicains, convaincu de son rôle central dans la transmission des entreprises, souhaite en renforcer l’efficacité, tout en prévenant les effets de bord qui pourraient le fragiliser ou ouvrir la voie à des pratiques d’optimisation fiscale préjudiciables à l’économie française. L’objectif est de consolider le Pacte Dutreil en sécurisant ses conditions d’application et en limitant les dérogations abusives. Le Groupe Les Républicains propose donc, via le présent amendement : - de recentrer le Pacte Dutreil sur la seule fraction de la valeur des parts ou actions transmises correspondant à la détention de biens professionnels nécessaires à l’exercice de l’activité des sociétés transmises. Ceci afin d’éviter que des biens personnels bénéficient de l’exonération en étant inscrits à l’actif de l’entreprise ; - d’allonger la durée minimale de détention des actions transmises dans le cadre du d
Amendement I-1040 — Projet de loi de finances pour 2026
Référence : I-1040
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à prolonger jusqu’au 31 décembre 2027 la possibilité pour les propriétaires bailleurs de déduire jusqu’à 21 400 euros de déficit foncier de leur revenu global lorsqu’ils réalisent des travaux de rénovation énergétique sur leur logement. Cette disposition s’applique dès lors que le logement passe d'une classe énergétique E, F ou G, à une classe de performance énergétique A, B, C ou D. Cette mesure incitative doit prendre fin le 31 décembre 2025 alors même que ses modalités techniques d’application n’ont été publiées au BOFIP que le 16 septembre 2025. Dès lors, il convient de laisser le temps nécessaire à la pleine application de cette mesure durant deux années, dans un contexte de recul d’activité sensible de la rénovation énergétique et d’interdiction à la location des logements classés F au 1er janvier 2028. Les travaux se feront au bénéfice des locataires, de leur confort et de leur pouvoir d’achat, autant qu’ils contribueront à la diminution de notre empre
Amendement I-1343 — Projet de loi de finances pour 2026
Référence : I-1343
Acte observé : Auteur principal
État officiel : Tombé
Cet amendement, porté de manière transpartisane par les membres du groupe d’étude Économie circulaire, propose de supprimer la trajectoire d’augmentation de la taxe sur les déchets mis en décharge et de celle sur les déchets incinérés, instaurées en remplacement de la TGAP. Dans le contexte budgétaire très contraint que connaissent les collectivités territoriales — qui assurent pourtant l’essentiel des investissements nécessaires à la transition vers une économie circulaire — cette hausse, qui représenterait entre 150 et 300 millions d’euros supplémentaires d’ici 2030, n’est pas soutenable. Elle se traduirait mécaniquement par une augmentation de la fiscalité locale des déchets, affectant directement le pouvoir d’achat des ménages, sans apporter d’effet significatif sur l’accélération de l’économie circulaire. Faire peser la fiscalité exclusivement sur l’aval n’est pas le bon levier. D’autres outils, plus efficaces et plus justes, existent pour accompagner la transition. C’est tout l’o
Amendement I-1193 — Projet de loi de finances pour 2026
Référence : I-1193
Acte observé : Cosignataire
État officiel : Rejeté
Dans un marché de plus en plus compétitif, les entreprises innovantes doivent s’entourer des profils les plus qualifiés pour développer les innovations qui leur permettront de se démarquer de la concurrence. Cette course s’est intensifiée avec l’émergence de nouvelles technologies comme l'intelligence artificielle ou les nouvelles applications quantiques. À ce titre, de par leur capacité à mener des travaux de recherche complexes, les chercheurs se démarquent comme des atouts stratégiques précieux pour nos entreprises. Le dispositif “jeune docteur”, supprimé lors de la LFI 25, permettait de favoriser l’embauche et la rémunération des jeunes doctorants en majorant la prise en compte des dépenses leur étant liées dans le cadre du CIR. Cette suppression a freiné brutalement la dynamique de recrutement de ses profils par les entreprises innovantes, et a également impacté les perspectives professionnelles des jeunes docteurs déjà confrontés à de vraies difficultés d’insertion su
Amendement I-1344 — Projet de loi de finances pour 2026
Référence : I-1344
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement, déposé de manière transpartisane par les membres du groupe d’étude « Économie circulaire », vise à affecter 60 % des recettes de la TGAP « déchets » aux intercommunalités qui assurent le service public de gestion des déchets. Depuis 2011, les recettes de cette taxe ont explosé : 977 millions d’euros en 2024, contre 329 millions en 2011. En quinze ans, elles ont donc été multipliées par trois. Or, si la TGAP avait initialement une vocation environnementale, elle est devenue au fil du temps essentiellement une recette budgétaire, sans lien direct avec les besoins des territoires dans la transition vers une économie circulaire. Pourtant, ce sont bien les collectivités territoriales qui doivent financer les investissements nécessaires : modernisation des centres de tri, développement du réemploi, généralisation du tri à la source des biodéchets, tarification incitative… Autant d’évolutions indispensables pour atteindre nos objectifs nationaux de prévention et de valorisatio
Amendement I-1346 — Projet de loi de finances pour 2026
Référence : I-1346
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement, présenté de manière transpartisane par les membres du groupe d’étude Économie circulaire, vise à permettre l’application pérenne de la tarification incitative sur une partie seulement du territoire communal. Il met en œuvre une recommandation formulée par deux travaux de référence de la commission de l’aménagement du territoire et du développement durable : – le rapport d’information de 2025 de Marta de Cidrac et Jacques Fernique sur la mise en œuvre de la loi AGEC ; – le rapport d’information de 2023 de Marta de Cidrac sur la consigne pour réemploi et le recyclage des emballages. Ces rapports l’ont montré de manière convergente : la tarification incitative constitue un levier particulièrement efficace pour améliorer la performance de collecte. En faisant contribuer les usagers en fonction de la quantité de déchets qu’ils produisent, elle encourage le tri, la prévention et la réduction des déchets résiduels. La Cour des comptes, dans un rapport publié en 2022, confirme
Amendement I-1039 — Projet de loi de finances pour 2026
Référence : I-1039
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à prolonger jusqu’au 31 décembre 2027 l’exonération des donations intra‑familiales jusqu’à 100 000 euros visant à réaliser des travaux de rénovation énergétique d’un logement principal. Cette mesure, introduite par la loi de finances 2025, doit contribuer à débloquer le financement de travaux de rénovation au bénéfice de l’amélioration énergétique des logements. Or, cette mesure n’est concrètement entrée en vigueur qu’au mois de septembre dernier après les précisions de l’administration fiscale. Il convient donc de repousser la date de fin du dispositif afin qu’il soit pleinement opérant. Par ailleurs, l’amendement vise à sécuriser le périmètre des travaux et équipements éligibles à cette disposition afin d’éviter les conséquences d’instabilités réglementaires.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 septembre 2017 à aujourd’hui
Établissement ou organisme public local
conseillère communautaire
Ca Saint Germain Boucles De Seine — Ca Saint Germain Boucles De Seine
Titulaire — 1 janvier 2018 au 31 octobre 2023
Établissement ou organisme public local
conseillère municipale
Commune de Saint-Germain-En-Laye — Saint-Germain-En-Laye
Titulaire — 1 janvier 2018 au 31 octobre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Saint Germain Boucles De Seine
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Germain-En-Laye
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Yvelines
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Les Républicains
Nuance électorale officielle