
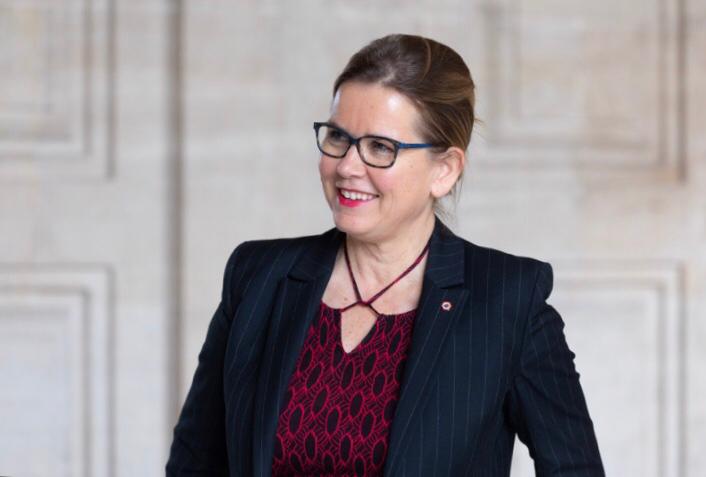
Fiche publique sourcée
Marta De Cidrac
Conseiller communautaire — Ca Saint Germain Boucles De Seine
Département : Yvelines (78)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Marta de Cidrac, née Saada le 13 juin 1964 à Bankya (Bulgarie), est une femme politique française. Membre des Républicains, elle est sénatrice des Yvelines depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40912640Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Marta_de_CidracSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Marta de Cidrac » — révision 237271819 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Marta de Cidrac, Sénatrice des Yvelines.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Marta de Cidrac — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Marta de CIDRAC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 16 décembre 2023
Déclaration modificative.
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 septembre 2017 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Germain-En-Laye
Source officielleVoir la sourceYvelines
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE ÉQUIPE POUR TOUTES LES YVELINES — 57,88 % des suffrages exprimés
- Ensemble, Agir pour les Yvelines — 14,91 % des suffrages exprimés
- Une nouvelle voix pour les Yvelines — 13,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (65)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 5 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
883 acte(s) correspondant aux filtres — page 21 sur 45. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-481 — Projet de loi de finances pour 2026
Référence : I-481
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à : ‑doubler les abattements disponibles dans le cadre des donations et succession ‑le cas échéant, doubler ces nouveaux abattements en cas : od’achat d’une résidence principale od’investissement locatif avec engagement de location minimal de 9 ans à des publics aux revenus modestes od’investissement locatif dans des zones où la demande en logement est tendue ode travaux de rénovation énergétique ode création d’entreprise ou d’investissement dans des entreprises françaises ou européennes ‑Réduire le délai entre deux actes, de 15 ans aujourd’hui à 10 ans. ‑Augmenter le barème de l’impôts sur les plus grosses successions, pour rester à rendements égaux pour les finances publiques une fois les abattements déduits. La fiscalité actuelle des donations et successions (jusqu’à 60 % du patrimoine) constitue un frein majeur à la mobilité du patrimoine entre générations. Dans un récent rapport de 2024, la Cour des Comptes rappelait que cet impôt est l’un des moins accepté par
Amendement I-542 — Projet de loi de finances pour 2026
Référence : I-542
Acte observé : Cosignataire
État officiel : Rejeté
Dans le premier fascicule de son rapport annuel consacré aux finances locales, la Cour des comptes constate que « malgré une évolution moins dynamique de leurs charges de fonctionnement » la situation financière des Régions « s’érode sous l’effet d’une divergence croissante entre l’évolution de leurs dépenses d’investissement et celle de leurs recettes ». En effet, les Régions ont réalisé un effort historique d’accroissement de leurs dépenses d’investissement : + 900 M € en 2024, pour atteindre 15,1 Md €, soit une hausse de + 4 Md € depuis 2019 (+ 35 %). Elles ont notamment doublé leurs dépenses d’investissement en faveur des transports et mobilités depuis 2018 (4,6 Md € en 2024). Alors que leurs recettes ont reculé de – 1,2 % en tenant compte de l’inflation, les Régions n’ont eu d’autres choix que d’aggraver leur endettement pour financer cet accroissement significatif de leurs investissements à la demande notamment de l’État pour accompagner les différents plans de relance et la déca
Amendement I-480 — Projet de loi de finances pour 2026
Référence : I-480
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à simplifier la fiscalité des droits sur les donations et les successions entre frères et sœurs, et entre personnes non parentes. Le barème de la fiscalité des droits sur les donations et successions entre frères et sœurs est aujourd’hui décorrélé des tranches d’impositions applicables aux autres liens familiaux. Cet amendement propose de leur appliquer les mêmes tranches d’impositions, avec un barème progressif. La création de nouvelles tranches devrait permettre, notamment pour les plus grosses transmissions, la création de recettes nouvelles tout en épargnant les transmissions plus modestes. Concernant les personnes non parentes, leur imposition peut atteindre actuellement jusqu’à 60 % du patrimoine transmis, que ce soit dans le cas d’une donation ou d’une succession. Or, il est inconcevable que l’État perçoive plus que le bénéficiaire de la transmission. L’excessivité de cette imposition est la raison même de sa non‑acceptabilité par les Français. Une excessivit
Amendement I-2200 — Projet de loi de finances pour 2026
Référence : I-2200
Acte observé : Auteur principal
État officiel : Tombé
Cet amendement transpartisan de repli vise à affecter 50 % du produit de la nouvelle taxe sur les emballages plastiques au fonds économie circulaire. Pour assurer la réduction des emballages plastiques non recyclés, à l’origine du paiement par l’État en 2024 d’une contribution de 1,4 milliards d’euros à l’Union européenne, il convient de soutenir le développement d’une filière locale de recyclage des plastiques et de faciliter le déploiement de solutions alternatives aux emballages plastiques. Le fonds économie circulaire soutient la mise en œuvre de la politique déchets et économie circulaire en France en accompagnant les collectivités locales et en orientant le comportement des acteurs par l’investissement dans des installations de tri, de recyclage et de valorisation ainsi que des actions de prévention. Affecter les recettes de la taxe sur les emballages plastiques à ce fonds permettrait ainsi de créer un chaînage vertueux, en finançant la transition vers une économie circulaire.
Amendement I-1295 — Projet de loi de finances pour 2026
Référence : I-1295
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement vise à proroger de trois ans, soit jusqu’en décembre 2028, la déduction spéciale en faveur des entreprises qui achètent des œuvres originales d’artistes vivants ou des instruments de musique. Créé en 1987, l’article 238 bis AB du code général des impôts permet aux entreprises soumises à l’impôt sur les sociétés de déduire, dans la limite de 20 000 euros ou de 0,5 % du chiffre d’affaires, le coût d’acquisition d’œuvres originales d’artistes vivants ou d’instruments de musique. En contrepartie, les œuvres doivent être exposées au public ou aux salariés, et les instruments prêtés gratuitement à des artistes‑interprètes. Aujourd’hui chiffré à 5 millions d’euros par an, ce dispositif, simple et maîtrisé, soutient depuis près de quarante ans la création artistique française. Il renforce le lien entre entreprises et culture, favorise la diffusion de l’art dans la sphère économique et consolide la vitalité du marché français de l’art qui représente désormais près de 7 % d
Amendement I-1808 — Projet de loi de finances pour 2026
Référence : I-1808
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objet de fixer un taux de TVA réduit de 5,5 % sur les activités de réparation, remanufacturation et de reconditionnement et de ventes de ces mêmes pièces de rechange automobile issues de l’économie circulaire. Depuis le 1er janvier 2017, le réparateur automobile est dans l’obligation de vous proposer des pièces de réemploi lorsque leur remplacement est nécessaire. Dans une économie circulaire, le réemploi, la réparation et le recyclage deviennent la norme, et les déchets font partie du passé. En utilisant plus efficacement et plus longtemps les matériaux à des fins productives et en les réutilisant, l’Union européenne et, a fortiori, la France améliorerait sa compétitivité pour faciliter la transition vers une économie circulaire garante de nouveaux emplois et d’une croissance durable. La pièce de réemploi ou de réutilisation automobile s’inscrit pleinement dans cette démarche. Le réemploi des pièces issues du démontage des véhicules en fin de vie est à la fois un
Amendement I-1809 — Projet de loi de finances pour 2026
Référence : I-1809
Acte observé : Cosignataire
État officiel : Rejeté
Dans une économie circulaire, la remanufacture, le réemploi, la réparation et le recyclage deviennent la norme, et les déchets font partie du passé. En utilisant plus efficacement et plus longtemps les matériaux à des fins productives et en les réutilisant, l’Union européenne et, a fortiori, la France ‑faciliterait la transition vers une économie circulaire : par exemple, un produit remanufacturé ré‑utilise en moyenne 80 % des matériaux des produits usagés ; ‑aiderait au pouvoir d’achat des français : un produit issu d’économie circulaire coûte à minima 25 % moins cher ; ‑permettrait la création de nouveaux emplois et une croissance durable : ces produits nécessitant une main d’œuvre locale pour limiter le transport du produit usagé La pièce de réemploi ou de réutilisation automobile (remanufacturée ou réparée) s’inscrit pleinement dans cette démarche. Le réemploi des pièces issues du démontage des véhicules en fin de vie ainsi que la réparation ou la remanufacture de pièces hors d’usa
Amendement I-2017 — Projet de loi de finances pour 2026
Référence : I-2017
Acte observé : Cosignataire
État officiel : Adopté
Le Fonds national des aides à la pierre (FNAP) constitue un instrument indispensable à la réalisation de logements sociaux sur l’ensemble du territoire. À ce titre, de nombreux élus locaux y demeurent attachés, puisqu’il s’agit de l’un des leviers dont ils disposent, par délégation, pour soutenir cette politique. Ainsi, près d’une centaine de collectivités, parmi lesquelles une trentaine de départements, mobilisent aujourd’hui les crédits du FNAP afin d’accompagner la production de logements sociaux. Depuis sa création en 2016, les modalités de financement du FNAP ont connu d’importantes évolutions. En 2024 comme en 2025, sa trésorerie a été sollicitée pour maintenir un niveau élevé d’appui à la construction de logements sociaux, sans qu’il soit nécessaire de recourir à un abondement supplémentaire des acteurs du secteur ou de l’État. Il apparaît toutefois désormais indispensable, en vue de l’exercice 2026, d’identifier une nouvelle source de financement. Telle est la conclusion du gro
Amendement I-323 — Projet de loi de finances pour 2026
Référence : I-323
Acte observé : Cosignataire
État officiel : Rejeté
La taxe de solidarité sur les billets d’avion (TSBA) désigne une taxe internationale s’appliquant sur les prix des billets d’avions. Or, une augmentation de cette taxe aurait pour effet de surenchérir des billets d’avion dont le montant est déjà très élevé, ce qui se traduirait par une baisse de fréquentation des lignes mais aussi une hausse du déficit pris en charge par l’Etat et les collectivités. De plus, cette augmentation fragiliserait encore davantage l’équilibre budgétaire des petites lignes d’aménagement du territoire qui sont pourtant essentielles pour la desserte et l’économie des territoires mal desservies par le rail et la route. Ainsi, le présent amendement vise à exempter les lignes d’aménagement du territoire de l’augmentation de la taxe de solidarité sur les billets d’avions.
Amendement I-322 — Projet de loi de finances pour 2026
Référence : I-322
Acte observé : Cosignataire
État officiel : Retiré
En tenant compte des mesures proposées par le PLF pour 2026, celui‑ci compte 465 dispositifs fiscaux dérogatoires classés comme dépenses fiscales. Le coût des dépenses fiscales pour 2025 s’élèverait à 91,8Md € soit + 6,7Md € par rapport aux prévisions. Les dépenses fiscales regroupent l’ensemble des avantages fiscaux et réductions d’impôt prévus par la loi et susceptible de bénéficier à différentes catégories de contribuables. Bien que les dépenses fiscales constituent un instrument de politique publique alternatif à la dépense budgétaire, il convient de l’encadrer. En effet, selon le rapport de la Cour des comptes « Piloter et évaluer les dépenses fiscales » de juillet 2023, si on reprend les 465 dispositions fiscales du PLF pour 2023, celles‑ci représentent une diminution des recettes fiscales dont le coût est chiffré à 94,2 Md € en 2022, soit l’équivalent de 29,1 % des recettes fiscales nettes de l’État en 21,1 % des dépenses du budget général. En l’espace de 10 ans, le coût des dép
Amendement I-239 — Projet de loi de finances pour 2026
Référence : I-239
Acte observé : Cosignataire
État officiel : Adopté
La loi de finances pour 2022 a instauré une exonération d’impôt sur le revenu ainsi que de cotisations et contributions sociales pour les sommes volontairement versées par les clients en reconnaissance du service rendu. Initialement prévue pour une durée limitée, cette mesure a été prorogée d’un an lors de l’adoption de la loi de finances pour 2025. Elle arrivera néanmoins à échéance le 31 décembre 2025. Plébiscitée par les entreprises comme par les salariés, cette exonération contribue à renforcer l’attractivité de métiers aujourd’hui en forte tension, en particulier dans les secteurs de l’hôtellerie et de la restauration. Elle constitue également un soutien direct au pouvoir d’achat des employés, pour lesquels les pourboires représentent parfois une part significative de la rémunération. Le Groupe Les Républicains propose donc, via cet amendement, de prolonger d'un an l’exonération applicable aux pourboires.
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-118 — Projet de loi de finances pour 2026
Référence : I-118
Acte observé : Cosignataire
État officiel : Adopté
Certaines collectivités locales s’engagent aujourd’hui dans des projets de capture et stockage de carbone des incinérateurs. Ces procédés sont doublement vertueux : ‑ils évitent des émissions de gaz à effet de serre ; ‑ils suppriment les fumées et donc les polluants associés. Par ailleurs, les cendres résiduelles sont utilisées pour de l’épandage ; les déchets finaux qui partent en ISDND seront assujettis à la TGAP. Cet amendement fait donc évoluer le dispositif de TGAP pour exclure de l’assiette les installations qui répondent à ces critères et ainsi inciter les collectivités à choisir de telles solutions.
Amendement I-206 — Projet de loi de finances pour 2026
Référence : I-206
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement fait suite à une question écrite déposée par son auteur le 17 juillet 2025 et qui est encore sans réponse. Actuellement, pour les EIRL ayant opté pour l’impôt sur les sociétés, l’apport ou la cession réalisée au profit d’une société conduit nécessairement aux conséquences fiscales d’une dissolution et liquidation de l’EIRL, au sens de l’article 201 du code général des impôts (CGI), avec un principe d’imposition de l’EIRL sur les plus‑values qu’elle a réalisées et une imposition du boni de liquidation dans la catégorie des revenus de capitaux mobiliers. Cette position est très pénalisante pour les entrepreneurs qui souhaitent faire évoluer leur mode d’exercice en passant d’une entreprise individuelle à une société. De plus, elle entraîne une inégalité de traitement entre les EIRL à l’impôt sur les sociétés, qui ne peuvent pas bénéficier d’un report d’imposition, et les autres formes juridiques, notamment : ‑les entreprises individuelles (EI) et les EIRL à l’impôt sur le r
Amendement I-112 — Projet de loi de finances pour 2026
Référence : I-112
Acte observé : Cosignataire
État officiel : Rejeté
La taxe d’aménagement due à l’occasion d’opérations de construction et de réhabilitation lourde est calculée par application d’un taux à une assiette déterminée. Cette assiette est obtenue en multipliant la surface taxable par une valeur forfaitaire du m2 actualisée chaque année. Le 3° de l’article 1635 quater I du CGI prévoit un abattement de 50% appliqué à la valeur forfaitaire du m2 pour les locaux industriels et les entrepôts, partant du principe que ces locaux nécessitent moins de services publics (école, transports, etc.) que des locaux d’habitation. A l’occasion du transfert de la gestion de la taxe d’aménagement des services de l’urbanisme vers les services fiscaux, les dispositions relatives à cette taxe ont été déplacées du Code de l’urbanisme vers le Code général des impôts (ordonnance du 14 juin 2022). L’abattement de 50 % a été, alors, explicitement rattaché au respect de la réglementation européenne en matière d’aides d’État. Quatre critères cumulatifs doivent être rempli
Amendement I-152 — Projet de loi de finances pour 2026
Référence : I-152
Acte observé : Cosignataire
État officiel : Adopté
L’Assemblée nationale a adopté l’amendement déposé par la députée Anne‑Cécile Violland qui vise à rendre opérationnel le dispositif de taxation des substances perfluoroalkylées et polyfluoroalkylées (PFAS), prévu à l’article 4 de la loi n° 2025‑188 du 27 février 2025 visant à protéger la population des risques liés aux substances perfluoroalkylées et polyfluoroalkylées. Le présent amendement le reprend en tenant compte du sous‑amendement de la députée Marie‑Christine Dalloz qui prévoit une entrée en vigueur au 1er janvier 2027 pour tenir compte du retard dans la publication des décrets et pour permettre aux entreprises concernées de réaliser les investissements nécessaires. Il précise par ailleurs que les assujettis qui sont sous le seuil d'autosurveillance peuvent, s'ils le souhaitent, continuer à se baser sur les résultats des mesures prises dans le cadre des campagnes ordonnées par la l'arrêté DGPR du 20 juin 2023 sans limite de durée.
Amendement I-158 — Projet de loi de finances pour 2026
Référence : I-158
Acte observé : Cosignataire
État officiel : Adopté
Alors que les ménages français accumulent une épargne abondante, faisant de la France l’un des pays de l’UE les plus épargnants, cette richesse circule difficilement entre les générations et reste insuffisamment orientée vers les investissements productifs. Soucieux de favoriser une allocation plus équitable et efficace de l’épargne, le Groupe Les Républicains propose d’étendre de trois à cinq ans la période pendant laquelle un contribuable peut utiliser la fraction non employée du plafond de déduction des versements volontaires réalisés sur un plan d’épargne retraite (PER). Selon le b) du 2. du I de l’article 163 quatervicies du code général des impôts, lorsqu’un contribuable n’a pas utilisé intégralement sa limite de déduction au titre d’une année, il peut actuellement reporter la fraction non utilisée sur les trois années suivantes. Étendre cette période à cinq ans permettrait aux personnes souscrivant tardivement un PER — notamment celles qui n’ont pas pu épargner davantage à un âg
Amendement I-241 — Projet de loi de finances pour 2026
Référence : I-241
Acte observé : Cosignataire
État officiel : Adopté
Le Gouvernement propose une ponction de 56 millions d’euros sur le réseau des Chambres de métiers et de l'artisanat (CMA), en abaissant le plafond de la taxe pour frais de chambres consulaires qui lui est affectée. Une telle mesure constitue un renoncement à l’engagement de l’État sur la trajectoire financière contractuellement définie avec le réseau des CMA, et s’apparente également à un détournement de l’affectation des taxes acquittées par les entreprises. Le Groupe Les Républicains propose donc, via le présent amendement, de rétablir les plafonds conformes à la trajectoire négociée jusqu’en 2027.
Amendement I-240 — Projet de loi de finances pour 2026
Référence : I-240
Acte observé : Cosignataire
État officiel : Adopté
Le Gouvernement propose une ponction de 175 millions d’euros sur le réseau des Chambres de commerce et d’industrie (CCI), en abaissant le plafond des taxes pour frais de chambre consulaire. Une telle mesure constitue un renoncement à l’engagement de l’État sur la trajectoire financière contractuellement définie avec le réseau des CCI. Elle s’apparente également à un détournement de l’affectation des taxes acquittées par les entreprises : près de 50 % en seraient prélevés au profit du budget général. Le Groupe Les Républicains propose donc, via le présent amendement, de rétablir les plafonds conformes à la trajectoire négociée jusqu’en 2027.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 septembre 2017 à aujourd’hui
Établissement ou organisme public local
conseillère communautaire
Ca Saint Germain Boucles De Seine — Ca Saint Germain Boucles De Seine
Titulaire — 1 janvier 2018 au 31 octobre 2023
Établissement ou organisme public local
conseillère municipale
Commune de Saint-Germain-En-Laye — Saint-Germain-En-Laye
Titulaire — 1 janvier 2018 au 31 octobre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Saint Germain Boucles De Seine
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Germain-En-Laye
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Yvelines
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Les Républicains
Nuance électorale officielle