
Fiche publique sourcée
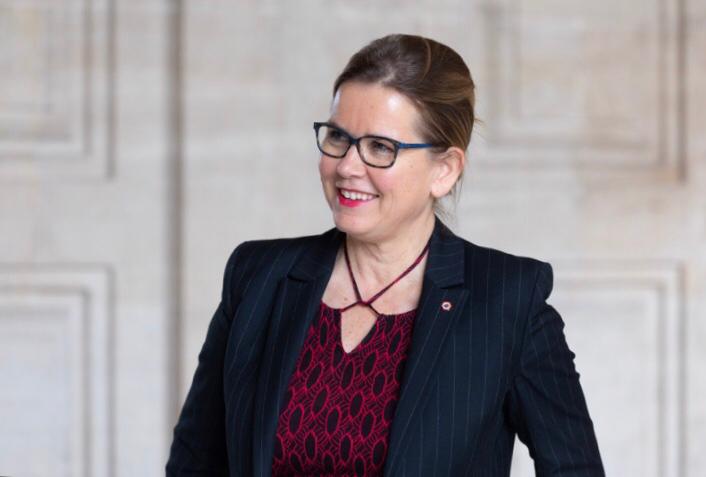
Marta De Cidrac
Conseiller communautaire — Ca Saint Germain Boucles De Seine
Département : Yvelines (78)
Profession libérale
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Marta de Cidrac, née Saada le 13 juin 1964 à Bankya (Bulgarie), est une femme politique française. Membre des Républicains, elle est sénatrice des Yvelines depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40912640Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Marta_de_CidracSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Marta de Cidrac » — révision 237271819 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Marta de Cidrac, Sénatrice des Yvelines.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Marta de Cidrac — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Marta de CIDRAC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 16 décembre 2023
Déclaration modificative.
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 septembre 2017 à 31 octobre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Saint-Germain-En-Laye
Source officielleVoir la sourceYvelines
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- UNE ÉQUIPE POUR TOUTES LES YVELINES — 57,88 % des suffrages exprimés
- Ensemble, Agir pour les Yvelines — 14,91 % des suffrages exprimés
- Une nouvelle voix pour les Yvelines — 13,28 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (65)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 5 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
883 acte(s) correspondant aux filtres — page 22 sur 45. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-554 — Projet de loi de finances pour 2026
Référence : I-554
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à corriger plusieurs effets indésirables récents, tant législatifs que doctrinaux, affectant la fiscalité applicable aux bailleurs de résidences para‑hôtelières exploitées dans le cadre de baux commerciaux de longue durée. D’une part, la réforme du régime fiscal de la location meublée non professionnelle (LMNP), adoptée dans la loi de finances pour 2025, a introduit l’obligation de réintégrer les amortissements dans le calcul de la plus‑value immobilière. Cette réforme, initialement destinée à cibler les locations de courte durée de type Airbnb afin de lutter contre la réduction de l’offre locative de longue durée, a eu une portée beaucoup plus large que prévu. Les résidences para‑hôtelières « affaires et tourisme » , pourtant construites et exploitées spécifiquement pour une activité para‑hôtelière, se trouvent injustement concernées alors qu’elles ne contribuent en rien aux tensions sur le marché locatif. De nombreuses enseignes telles que Les Citadines, Ad
Amendement I-154 — Projet de loi de finances pour 2026
Référence : I-154
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. En effet, en retenant le seul critère du chiffre d’affaires pour déterminer l’assujettissement, la mesure frapperait indistinctement des entreprises présentant une rentabilité élevée et d’autres dont la rentabilité est faible, voire marginale. Le présent amendement vise donc à épargner les grandes entreprises à faible rentabilité en ajoutant un critère complémentaire lié au taux de marge. Ainsi, la surtaxe ne serait applicable qu’aux entreprises remplissant le critère de chiffre d’affaires et présentant un taux de rentabilité (résultat d’exploitation / chiffre d’affaires) supérieur à 10 %. Cet ajustement permettrait de cibler les entreprises réalisant effectivement des bénéfices substantiels, tou
Amendement I-754 — Projet de loi de finances pour 2026
Référence : I-754
Acte observé : Cosignataire
Depuis la loi de finances pour 2019 les communes d’implantation d’un parc éolien perçoivent une part minimale de 20 % de l’imposition forfaitaire sur les entreprises de réseaux (IFER) pour les installations construites après le 1er janvier 2019. De même, la loi de finances rectificatives pour 2022 assure 20 % de l’IFER aux communes d’implantation pour tout parc photovoltaïque implanté à compter du 1er janvier 2023. Cependant, cette quote‑part n’est pas garantie pour les installations construites avant ces dates, ni pour celles faisant l’objet d’un renouvellement. Le Groupe Les Républicains propose donc, via le présent amendement, de modifier le régime de répartition de l’IFER applicable lors du renouvellement d’un parc éolien ou d’une installation photovoltaïque. Ceci en assurant à la commune d’implantation une part minimale de 20 % de l’IFER à l’occasion du renouvellement d’éoliennes installées avant le 1er janvier 2019 ou d’une installation photovoltaïque implantée avant le 1er janvi
Amendement I-156 — Projet de loi de finances pour 2026
Référence : I-156
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. Dans une logique de juste répartition de l’effort de redressement des comptes publics entre les entreprises, en particulier lorsqu’elles sont directement concurrentes, le présent amendement étend l’assujettissement à la contribution exceptionnelle sur les bénéfices des grandes entreprises aux acteurs économiques exerçant leur activité par l’intermédiaire d’une société coopérative ou d’un groupement. Il s’agit ainsi, en premier lieu, d’une mesure d’équité fiscale visant à inclure l’ensemble des acteurs économiques, indépendamment de leur structuration juridique — et notamment des liens de dépendance entre entités — ou de leur appartenance à un groupe fiscal au sens de l’article 233 A du CGI. Cette
Amendement I-153 — Projet de loi de finances pour 2026
Référence : I-153
Acte observé : Cosignataire
État officiel : Adopté
La reconduction de la contribution exceptionnelle sur le bénéfice des grandes entreprises (CEBGE), dite « surtaxe d’impôt sur les sociétés » , constitue une rupture de l’engagement pris par le Gouvernement dans la dernière loi de finances, qui prévoyait explicitement sa limitation à un seul exercice budgétaire. Plus largement, nous réaffirmons notre opposition à toute hausse de la fiscalité pesant sur les entreprises. De telles mesures affaiblissent la compétitivité – déjà fragile – de notre tissu économique, dans un contexte de concurrence internationale toujours plus intense. En conséquence, le Groupe Les Républicains propose de supprimer la reconduction de la surtaxe d’IS pour l’année 2026.
Amendement I-298 — Projet de loi de finances pour 2026
Référence : I-298
Acte observé : Cosignataire
État officiel : Adopté
L’accession sociale à la propriété, dont l’objectif est de permettre aux ménages modestes d’acquérir leur résidence principale dans des conditions avantageuses, connaît aujourd’hui un net ralentissement. Le taux de propriétaires occupants, qui s’établissait à 57,4 % en 2022, ne progresse plus depuis une décennie, alors même qu’environ 80 % des Français sont propriétaires de leur logement ou souhaitent le devenir. Ainsi, malgré la difficulté croissante pour les ménages, notamment les plus modestes, d’obtenir des prêts bancaires, la propriété reste un objectif attractif pour de nombreux Français alors que le marché locatif ne peut absorber seul la forte augmentation de la demande. Dans ce contexte, le bail réel solidaire (BRS), soumis à conditions de ressources, constitue un dispositif particulièrement prometteur pour développer une offre de logements en accession sociale pérenne. Il permet en effet à des ménages d’accéder à la propriété à des prix 30 à 50 % plus faibles que sur le march
Amendement I-155 — Projet de loi de finances pour 2026
Référence : I-155
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement est un amendement de repli dans l’hypothèse où la suppression de la surtaxe d’IS ne serait pas adoptée. Le Groupe Les Républicains souhaite, à tout le moins, limiter les effets de bord les plus importants de la surtaxe d’IS, en ajustant son assiette afin d’en renforcer l’équité. La référence au seul chiffre d’affaires pour déterminer le champ d’application de la contribution exceptionnelle conduit à pénaliser davantage les entreprises ayant une forte activité sur le territoire français, alors même qu’elles sont celles qui contribuent le plus à l’économie locale et nationale, à la croissance et à l’emploi. Or ces entreprises, particulièrement exposées à la surtaxe, figurent déjà parmi les plus importants contributeurs à l’impôt sur les sociétés en France. Afin de corriger cette distorsion, le présent amendement propose d’accorder une réduction du montant de la contribution aux entreprises qui ont fait le choix de maintenir une part significative de leur activité en France
Amendement I-259 — Projet de loi de finances pour 2026
Référence : I-259
Acte observé : Cosignataire
Amendement I-950 — Projet de loi de finances pour 2026
Référence : I-950
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise d’une part, à rendre obligatoire l’identifiant unique pour tous les producteurs, y compris étrangers, afin de lutter contre la fraude et d’inciter les producteurs notamment étrangers, à adhérer à un éco-organisme et à payer les contributions qu’ils doivent pour participer aux objectifs de la prévention, du réemploi, du recyclage et de la valorisation des produits. D’autre part, il pérennise l’obligation d’affichage de l’écocontribution pour la filière ameublement, du producteur jusqu’au consommateur final, sur les factures et sur les étiquettes de prix des produits vendus. Cela permet de garantir la transparence du financement des filières et assurer la traçabilité de l’écocontribution et de l’équité du système. Enfin, afin d’assurer l’efficacité de cette mesure à tous les producteurs, l’amendement réorganise la liste des produits concernés par la taxe sur les produits de l’industrie et de l’artisanat, déjà existante, et s’assure de l’application de cette tax
Amendement I-1810 — Projet de loi de finances pour 2026
Référence : I-1810
Acte observé : Cosignataire
État officiel : Adopté
La taxe sur « les petits colis » instituée par l’article 22 du projet de loi de finances pour 2026 doit permettre de réguler les flux d’articles de faible valeur importés depuis des pays tiers, qui sont devenus massifs ces dernières années. Ces envois, généralement d’un montant inférieur à 150 €, sont aujourd’hui exonérés de droits de douane, ce qui crée une distorsion de concurrence par rapport à d’autres produits et engendre des conséquences sur l’environnement et sur l’utilisation de nos infrastructures de transport. Au‑delà de l’objectif de régulation économique, il apparait donc essentiel que cette nouvelle taxe contribue au financement de l’entretien et de la régénération des infrastructures de transport, qui sont massivement sollicitées par ces nouveaux flux logistiques. En effet, l’acheminement de millions de petits colis, depuis les ports et aéroports jusqu’aux plateformes logistiques, puis jusqu’au consommateur final, accélère l’usure de nos réseaux routiers. Dans un contexte
Amendement I-88 — Projet de loi de finances pour 2026
Référence : I-88
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement propose de revenir sur la suppression au 1er janvier 2026 de la majoration d’accise sur les carburants spécifique à l’Île‑de‑France et affectée à l’établissement public local Île‑de‑France Mobilités (IDFM) pour environ 88 millions d’euros par an. Cette suppression avait été prévue par l’article 20 de la loi de finances pour 2025 avec un effet différé au 1er janvier 2026 afin de pouvoir identifier d’ici là une ressource de substitution destinée à préserver les équilibres financiers d’IDFM. Durant ce laps de temps, l’État n’est pas parvenu à trouver une solution de substitution appropriée. En effet, la majoration de taxe régionale sur les immatriculations proposée dans la version initiale du présent article suscite la désapprobation du principal intéressé, à savoir IDFM. Aussi est‑il nécessaire de prendre le temps d’une nouvelle concertation de façon à déterminer une solution pérenne et consensuelle permettant de garantir les équilibres financiers de long terme de l’autori
Commission des affaires européennes - Réunion de la commission des affaires européennes
Acte observé : Participant
Amendement I-344 — Projet de loi de finances pour 2026
Référence : I-344
Acte observé : Cosignataire
Le présent amendement vise à corriger un amalgame introduit par certains amendements à l’article 12 du PLF 2026, qui, en voulant limiter les meublés de tourisme de courte durée, étendent par erreur la suppression de l’amortissement aux résidences de tourisme, qui n’ont rien à voir avec les locations de meublés de tourisme diffus. Cette confusion fragilise un secteur essentiel à l’économie touristique, créateur d’emplois (environ 38,000 emplois directs) et de lits chauds dans les territoires (612,000 lits). Les résidences de tourisme reposent sur un modèle professionnel, encadré par bail commercial, où l’amortissement est indispensable à l’équilibre économique des investissements. Selon de le code de l’urbanisme, les Résidences de Tourisme relèvent de la destination « Commerces et activités de services » , à contrario des meublés de tourisme qui relèvent de la destination « Habitation ». Ces résidences de tourisme sont gérées de manière collective et professionnelle et ne participent pa
Amendement I-1836 — Projet de loi de finances pour 2026
Référence : I-1836
Acte observé : Cosignataire
État officiel : Adopté
La réforme des redevances des agences de l’eau, entrée en vigueur au 1er janvier 2025, entraine de très fortes augmentations de redevances sur la consommation d’eau potable dans des exploitations agricoles de maraîchage, d’horticulture ou d’arboriculture, obligées, du fait de leur situation, de prélever dans des réseaux d’eau potable. Ainsi, dans le département des Alpes‑Maritimes, où ce sont les anciens canaux d’irrigation qui servent désormais pour l’eau potable, le coût total est estimé à plus d’un million d’euros pour les irrigants et de l’ordre de 1 000 € / ha. Ces charges supplémentaires ne sont pas supportables pour les exploitations agricoles concernées. Cet impensé de la réforme des redevances des agences de l’eau, d’ailleurs non‑documentée dans l’étude d’impact de la loi de finances pour 2024, doit rapidement être corrigé. Le Gouvernement a proposé, dans son projet de loi de finances pour 2026, un abattement de 20 000 m3 d’eau par an sur la redevance sur la consommation d’eau
Amendement I-1843 — Projet de loi de finances pour 2026
Référence : I-1843
Acte observé : Cosignataire
État officiel : Retiré
L’impôt sur l’héritage, d’autant plus dans cette forme si exceptionnelle que lui donne le droit français, est un impôt moralement discutable qui frappe les familles au moment le plus douloureux de leur existence : la perte d’un proche. Les Français ont en grande majorité une vision profondément patrimoniale de la famille. Pour eux, la transmission de leur patrimoine à leurs enfants ou à d’autres proches s’impose comme une évidence, un acte pleinement légitime et profondément intime dans lequel l’État n’a pas à s’y immiscer ; et pour cause, contrairement à d’autres impôts ou taxes qui peuvent se justifier économiquement ou au moins philosophiquement par une intervention plus ou moins active de l’administration ou, du moins, par une certaine présence de l’État sans lequel l’opération n’aurait pas été forcément possible, l’héritage est purement une affaire privée. À quoi bon passer une vie entière à s’enrichir, à accumuler le fruit de longues années de travail si ce n’est pas pour le légu
Amendement I-1575 — Projet de loi de finances pour 2026
Référence : I-1575
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à améliorer le dispositif de la taxe de verdissement des flottes d’entreprise pour le rendre plus incitatif et le mettre en cohérence avec la réalité industrielle. Ainsi, pour tenir compte d’une part de la quasi‑inexistence sur le marché de véhicules utilitaires légers électriques de fabrication européenne, et, d’autre part, de l’insuffisance de l’offre de véhicules utilitaires légers électriques classés à « très faibles émissions » , il est proposé de modifier le tableau de l’article L. 421‑132‑5 du code des impositions sur les biens et les services de façon à : > appliquer une majoration de 150 % à tous les véhicules utilitaires légers électriques, c’est‑à‑dire à « très faibles émissions » ; > appliquer une majoration de 200 % à tous les véhicules utilitaires légers électriques à « faible empreinte carbone » ; > maintenir la majoration de 100 % pour les véhicules utilitaires légers à « faibles émissions » (concrètement, des véhicules utilitaires légers hybr
Amendement I-1576 — Projet de loi de finances pour 2026
Référence : I-1576
Acte observé : Cosignataire
État officiel : Retiré
La piste d’audit fiable a été instaurée pour garantir la traçabilité des factures, notamment dans le cadre des échanges entre entreprises. Elle repose sur la conservation de documents justificatifs (bons de commande, devis, bons de livraison, contrats...) permettant d’établir un lien clair entre la facture et l’opération commerciale qu’elle retrace. La facturation électronique, obligatoire à compter de 2026, poursuit des objectifs similaires à ceux de la piste d’audit fiable (sécurisation des flux, traçabilité, garantie d’authenticité, intégrité et origine des documents fiscaux) et reposera sur une chaîne de traitement numérique continue et contrôlable. Ainsi, le maintien de la piste d’audit fiable pour les factures électroniques, dans sa forme actuelle, représente une charge administrative redondante et inutile. Elle oblige les entreprises à conserver une documentation dont la fonction sera désormais remplie par les outils numériques eux‑mêmes, validés par l’administration fiscale. C’
Amendement I-1574 — Projet de loi de finances pour 2026
Référence : I-1574
Acte observé : Cosignataire
État officiel : Retiré
L’amendement consiste à maintenir deux dépenses fiscales pour accompagner le développement des plus petites entreprises. Il vise : à maintenir le crédit d’impôt relatif au rachat d’entreprise par les salariés, alors même que le Gouvernement, le parlement et les partenaires sociaux s’accordent à considérer la transmission d’entreprise comme un enjeu majeur ;à prolonger jusqu’au 31 décembre 2026 le crédit d’impôt au titre des dépenses engagées pour la formation du chef d’entreprise.
Amendement I-465 — Projet de loi de finances pour 2026
Référence : I-465
Acte observé : Cosignataire
Amendement I-417 — Projet de loi de finances pour 2026
Référence : I-417
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à inciter les compagnies aériennes à accélérer le renouvellement de leur flotte en optant pour des avions qui permettent une réduction significative des émissions de CO2 par rapport aux aéronefs qu’ils remplacent. Il fixe à 30 % le taux de suramortissement pour les avions neufs qui seront acquis par les compagnies aériennes entre le 1er janvier 2026 et le 31 décembre 2029 afin de remplacer des aéronefs moins performants sur le plan environnemental, à la condition que les avions nouveaux permettent une réduction d’au moins 15 % des émissions de dioxyde de carbone par rapport aux seconds. Les nouveaux appareils permettront également une réduction de l’empreinte sonore de 30 % en moyenne.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénatrice
Sénat — France
Titulaire — 1 septembre 2017 à aujourd’hui
Établissement ou organisme public local
conseillère communautaire
Ca Saint Germain Boucles De Seine — Ca Saint Germain Boucles De Seine
Titulaire — 1 janvier 2018 au 31 octobre 2023
Établissement ou organisme public local
conseillère municipale
Commune de Saint-Germain-En-Laye — Saint-Germain-En-Laye
Titulaire — 1 janvier 2018 au 31 octobre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Ca Saint Germain Boucles De Seine
Mandat depuis le 15 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Saint-Germain-En-Laye
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Yvelines
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 884,02 € / mois94 608,24 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- Les Républicains
Nuance électorale officielle