
Fiche publique sourcée
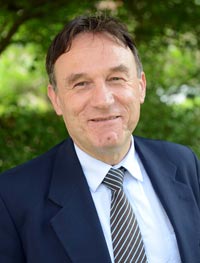
Patrice Joly
Conseiller municipal — Ouroux-En-Morvan
Département : Nièvre (58)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Patrice Joly, né le 5 mai 1957 à Paris, est un magistrat et homme politique français. Membre du Parti socialiste, il est président du conseil général de la Nièvre de 2011 à 2017 et sénateur de ce même département depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3368960Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Patrice_JolySource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Patrice Joly » — révision 234042206 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Joly Patrice.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Patrice Joly — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 30 avril 2025
Déclaration modificative.
2 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 23 décembre 2023
Déclaration modificative.
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2023 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nièvre
Source officielleVoir la sourceChâteau-Chinon
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 2 · Statut : Élu à ce tour
- Patrice JOLY — 61,19 % des suffrages exprimés
- Patrice PERROT — 28,06 % des suffrages exprimés
- Julien GUIBERT — 7,46 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Qualifié pour le second tour
- Nadia SOLLOGOUB — 60,40 % des suffrages exprimés
- Patrice JOLY — 43,42 % des suffrages exprimés
- Marie-Christine AMIOT — 19,80 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Michèle Dardant / Patrice Joly — 58,42 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 41,58 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Michèle Dardant / Patrice Joly — 43,68 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 23,47 % des suffrages exprimés
- Martine Claine / Daniel Merger — 19,26 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (61)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 492 acte(s) correspondant aux filtres — page 55 sur 75. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-646 — Projet de loi de finances pour 2025
Référence : II-646
Acte observé : Auteur principal
Si les communes rurales doivent prendre toute leur part dans la sobriété foncière, elles doivent dans le même temps, non pas apparaître comme de simples exécutantes de décisions étatiques, mais bel et bien pouvoir se réapproprier l’aménagement de leurs territoires et être en mesure d’opérer des choix stratégiques, qui impacteront le quotidien des citoyens. Cependant, il paraît indispensable de renforcer leur accompagnement dans la mise en œuvre de leurs stratégies d’aménagement conciliant développement rural et lutte contre l’artificialisation des sols. Ainsi, il convient tout d’abord d’aider les communes à financer l’accompagnement et l’ingénierie dont elles ont besoin pour concrétiser leurs projets en la matière. Le présent amendement rend éligibles au FCTVA les prestations d’études et d’ingénierie permettant de mettre en œuvre des opérations d’aménagement s’inscrivant dans la sobriété foncière. Il a été travaillé avec l’Association des Maires ruraux de France.
Amendement II-643 — Projet de loi de finances pour 2025
Référence : II-643
Acte observé : Auteur principal
Le présent amendement proposé par Départements de France vise à maintenir les critères 2024 du fonds de sauvegarde. Le fonds de sauvegarde des Départements a été mis en place par la loi de finances pour 2020. Il est abondé par la dynamique associée à la part de 250 millions d’euros de TVA attribuée aux Départements depuis la perte du foncier bâti. En 2024, il avait été décidé, en accord avec Départements de France, de modifier les règles d’éligibilité et d’attribution du fonds initialement destiné à compenser l’effet ciseaux provoqué par la hausse des dépenses et la chute des recettes. En effet, si l’ensemble des Départements rencontre désormais des difficultés, le choix avait été fait de flécher le fonds de sauvegarde sur les Départements les plus fragilisés. Ainsi, 14 Départements ont été éligibles en 2024 au fonds en raison de leur taux d’épargne brute et leur indice de fragilité sociale (bénéficiaires APA, PCH, RSA et revenu par habitant du Département rapport à la moyenne des Dépa
Séance plénière - Projet de loi de finances pour 2025
Acte observé : Participant
Amendement I-2242 — Projet de loi de finances pour 2025
Référence : I-2242
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à revenir sur la suppression du dispositif « jeunes docteurs » souhaitée par le rapporteur général. Ce dernier souligne que l’application actuelle du dispositif aboutit à ce que le montant de l’aide versée à l’entreprise dépasse, dans certains cas, le coût supporté par l’entreprise. Il est vrai que certaines entreprises, notamment les plus imposantes, optimisent l’argent perçu par l’État, via ce dispositif. Cependant, pour respecter la feuille de route stratégique du ministère sur la volonté de « mieux valoriser le doctorat dans le monde de l’entreprise et de l’industrie », l’auteur de cet amendement propose de revenir sur la suppression du dispositif « jeunes docteurs ». Avec le dispositif souhaité par le rapporteur, nous assisterons à la « fuite des cerveaux » vers les pays qui font le choix d’investir dans la recherche et la réindustrialisation. La France doit lier l’ambition de notre réindustrialisation à nos politiques publiques : nous avons besoin des doctoran
Réunion commune (Commission des affaires européennes, Commission des affaires étrangères, Commission des lois) - Audition de M. Didier-Roland Tabuteau
Acte observé : Participant
Réunion commune (Commission des affaires européennes, Commission des affaires étrangères, Commission des lois) - Etude annuelle du Conseil d'Etat sur la souveraineté - Audition de Didier-Roland Tabuteau
Acte observé : Participant
Réunion commune (Commission des affaires européennes, Commission des affaires étrangères, Commission des lois) - Réunion du 28/11/24
Acte observé : Participant
Séance plénière - Projet de loi de finances pour 2025
Acte observé : Participant
Amendement I-1629 — Projet de loi de finances pour 2025
Référence : I-1629
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à réduire la distorsion de concurrence entre les fabricants de chips implantés en France et ceux établis dans d’autres pays de l’Union européenne, notamment en Belgique. En France, nos fabricants de chips, y compris ceux produisant des chips artisanales, sont assujettis à l’accise sur les gaz naturels et, contrairement aux autres fabricants de légumes déshydratés implantés dans l’hexagone, ne bénéficient pas du tarif réduit prévu à l’article L. 312-62 du code des impositions sur les biens et services (CIBS). Ainsi, ils restent soumis au tarif normal, tandis que leurs concurrents internationaux, implantés en Belgique supportent une taxation équivalente au tarif réduit français, ce qui leur permet de produire à un coût inférieur à celui de nos fabricants français. Le Haut-Commissaire au Plan, François Bayrou, a d’ailleurs souligné cette incohérence dans son rapport intitulé « Reconquête de l’appareil productif : la bataille du commerce extérieur ». Le législate
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Commission des affaires étrangères - Examen de rapports pour avis
Acte observé : Participant
Groupe Interparlementaire d'Amitié France-Palestine
Acte observé : Participant
Séance plénière - Explications de vote sur l'ensemble
Acte observé : Participant
Amendement I-1813 — Projet de loi de finances pour 2025
Référence : I-1813
Acte observé : Cosignataire
État officiel : Rejeté
Le nombre de livraisons de biens opérées par les plateformes numériques de vente en ligne a considérablement augmenté ces dernières années au point de représenter 1,5 milliard de colis annuels livrés en France. En ville, ce flux de transport de marchandises correspond à 20 % du trafic et à 20 % des émissions de gaz à effet de serre. Outre les conséquences en matière environnementale et sur la santé publique, l’expansion toujours croissante des livraisons opérées par les acteurs du e‑commerce contribue fortement à augmenter la congestion urbaine et l’usure des infrastructures routières et des emplacements de livraisons, à la charge des collectivités, alors même que les investissements de ces collectivités cherchent, par le développement des transports en commun, à libérer de l’espace de voierie et à décongestionner le trafic. C’est donc sans contrepartie que les plateformes d’e‑commerce profitent ainsi doublement des investissements locaux dont elles en neutralisent en partie les effets
Texte parlementaire 164
Référence : 164
Acte observé : Cosigner
1
Amendement I-2216 — Projet de loi de finances pour 2025
Référence : I-2216
Acte observé : Cosignataire
État officiel : Rejeté
Nous souhaitons que les Outre-mer et la Corse, majoritairement insulaires et parties du territoire national, soient exemptés de la hausse de la taxe de solidarité sur les billets d’avion. Cette mesure va en effet à l’encontre de la continuité territoriale, est injuste pour nos compatriotes corses et ultramarins et pénalisera le tourisme, pilier de nos économies. Si hausse du tarif de la taxe de solidarité sur les billets d'avion il devait y avoir, cet amendement vise cependant à garantir que celle-ci soit intégralement affectée à l'Agence de financement des infrastructures de transport de France (AFIT-France). Cette mesure permettra de renforcer les moyens dédiés au financement des infrastructures de transport, notamment dans les territoires ultramarins, où les enjeux de mobilité et de continuité territoriale sont particulièrement prégnants. Elle s'inscrit dans une démarche de développement durable en assurant un fléchage clair des ressources supplémentaires vers les projets d'infrastr
Amendement I-951 — Projet de loi de finances pour 2025
Référence : I-951
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER avait été présenté par le Président de la commission des finances de l'Assemblée Nationale et tous les groupes politique de gauche . Il avait été adopté à l’occasion de l’examen de la première partie du PLF 2025. Il fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés. Il vise à renforcer l’efficacité de la taxe sur les transactions financières (TTF) en proposant plusieurs modifications majeures : - L’élargissement de l’assiette de la taxe aux opérations "intraday", afin d’inclure les transactions effectuées au cours d’une même journée. Néanmoins, cet amendement exonère les apporteurs de liquidité qui contribuent à la liquidité et au bon fonctionnement du marché. De plus, cette mesure étend également la TTF aux dérivés d’actions et aux dérivés négociés hors des marchés réglementés excepté les dérivés qualifiés d’instruments de couverture. - L’
Amendement I-1905 — Projet de loi de finances pour 2025
Référence : I-1905
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à augmenter le plafond de la taxe sur les paris sportifs affecté au sport, à hauteur de 187 millions d'euros. Alors que l'une des trois taxes finançant le sport, celle sur la FDJ hors partis sportifs, vient de lui être désaffectée, le rendement de la taxe sur les paris sportifs constitue plus que jamais le moteur des ressources fiscales du sport. Pourtant, son produit fiscal est verrouillé, depuis 2015, à 34,6M€ empêchant la croissance soutenue et permanente du rendement de cette taxe de bénéficier aux acteurs sportifs, nationaux et territoriaux. Si cette année son plafond est augmenté à 100 m€ c'est uniquement pour compenser la perte de la taxe FDJ hors paris sportif, sans pour autant dépasser les 34,6 m€ habituels de la seule taxe paris sportif. En 2015, le rendement de cette taxe représentait 61 M€ et 57% de ce produit était directement affecté au CNDS (anciennement ANS). Pour 2025, le PLF estime que cette taxe va générer 214 m€ (contre 181 m€ en 2024), mais le p
Amendement I-233 — Projet de loi de finances pour 2025
Référence : I-233
Acte observé : Cosignataire
État officiel : Adopté
Actuellement, les bâtiments faisant partie des exploitations et coopératives agricoles bénéficient d’une exonération de taxe sur le foncier bâti. Les unités de production de biogaz par la méthanisation sont considérées comme entrant dans ces catégories de bâtiments et bénéficient à ce titre de cette exonération. Les communes rurales, où sont implantées de telles installations, se retrouvent privées de ressources financières, alors même qu’elles supportent des charges de ruralité supplémentaires générées par ces unités (telles les charges de voirie) et des externalités négatives (comme l’impact de la circulation de poids lourds dédiés aux transferts des intrants et du digestat sur le réseau routier ou encore les odeurs), tout en devant bien souvent opérer un travail d’apaisement entre les administrés et les exploitants de ces installations. L’amendement vise à écarter tout risque que ces exonérations s’appliquent à des unités de méthanisation, dont les exploitants devront être redevable
Amendement I-1814 — Projet de loi de finances pour 2025
Référence : I-1814
Acte observé : Cosignataire
État officiel : Rejeté
La crise sanitaire a démultiplié le nombre de livraison de colis, corolaire de l’explosion du e‑commerce. La mission d’information sénatoriale de 2021 sur le transport de marchandises face aux impératifs environnementaux avait souligné l’impact environnemental de ces livraisons. Elle avait formulé des recommandations pour responsabiliser davantage les consommateurs sur ce sujet, notamment à travers l’instauration d’un écoscore permettant d’évaluer le bilan carbone des livraisons. Il s’agit par cet amendement d’instaurer une taxe des livraisons du e-commerce, basée sur un écoscore prenant en compte l’impact environnemental de la livraison. Cet écoscore, inspiré du dispositif existant depuis 2024 pour le bonus écologique sur l’acquisition de véhicules propres, prendrait notamment en compte la distance entre le lieu de fabrication ou de stockage du bien et le lieu de livraison, les modes de transport employés au cours du processus de livraison ou encore les délais de livraison choisis par
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2018 au 31 décembre 2023
Organisme départemental
Conseiller départemental de la Nièvre
Conseil départemental de Nièvre — Nièvre
Titulaire — 1 janvier 2018 au 30 novembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Ouroux-En-Morvan
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Nièvre
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Conseillers départementaux
En coursConseiller départemental
Château-Chinon
Mandat depuis le 1 juillet 2021
- Conseiller départemental
Indemnité estimée — Conseiller départemental1 644,21 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 281,60 € / mois111 379,20 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Parti socialiste
Nuance électorale officielle
- Binôme parti socialiste
Nuance électorale officielle