
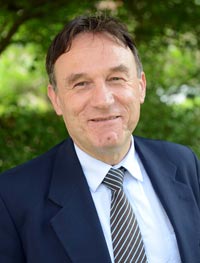
Fiche publique sourcée
Patrice Joly
Conseiller municipal — Ouroux-En-Morvan
Département : Nièvre (58)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Patrice Joly, né le 5 mai 1957 à Paris, est un magistrat et homme politique français. Membre du Parti socialiste, il est président du conseil général de la Nièvre de 2011 à 2017 et sénateur de ce même département depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3368960Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Patrice_JolySource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Patrice Joly » — révision 234042206 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Joly Patrice.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Patrice Joly — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 30 avril 2025
Déclaration modificative.
2 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 23 décembre 2023
Déclaration modificative.
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2023 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nièvre
Source officielleVoir la sourceChâteau-Chinon
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 2 · Statut : Élu à ce tour
- Patrice JOLY — 61,19 % des suffrages exprimés
- Patrice PERROT — 28,06 % des suffrages exprimés
- Julien GUIBERT — 7,46 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Qualifié pour le second tour
- Nadia SOLLOGOUB — 60,40 % des suffrages exprimés
- Patrice JOLY — 43,42 % des suffrages exprimés
- Marie-Christine AMIOT — 19,80 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Michèle Dardant / Patrice Joly — 58,42 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 41,58 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Michèle Dardant / Patrice Joly — 43,68 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 23,47 % des suffrages exprimés
- Martine Claine / Daniel Merger — 19,26 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (61)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 492 acte(s) correspondant aux filtres — page 56 sur 75. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-229 — Projet de loi de finances pour 2025
Référence : I-229
Acte observé : Cosignataire
État officiel : Rejeté
Les obligations réelles environnementales (ORE), créée par la loi n° 2016-1087 du 8 août 2016 pour la reconquête de la biodiversité, de la nature et des paysages, permettent à tout propriétaire d’un bien immobilier (particulier, entreprise, association ou collectivité territoriale) de mettre en place, s’il le souhaite, une protection environnementale durable attachée à son bien. Le contrat ORE n’a aucune conséquence sur la possession du bien immobilier : le propriétaire qui a signé ce contrat reste propriétaire du bien et les modalités de protection s’imposent à tous les propriétaires successifs sur la durée choisie par le signataire, jusqu’à 99 ans. L’ORE est un contrat librement consenti signé entre un propriétaire et un cocontractant qui peut être une personne morale de droit privé agissant pour la protection de l’environnement, une collectivité territoriale ou un établissement public. Ce contrat doit être établi sous forme authentique et enregistré au service de la publicité fonciè
Amendement I-1633 — Projet de loi de finances pour 2025
Référence : I-1633
Acte observé : Cosignataire
État officiel : Rejeté
L’Ordonnance n° 2016 985 du 20 juillet 2016 a créé le mécanisme du bail réel solidaire (BRS) afin de favoriser des opérations d’accession à la propriété très sociale en instituant une dissociation de la propriété du foncier (foncier acquis par un Organisme de foncier solidaire) et du bâti (acquis par le ménage). Ces opérations, encadrées par un mécanisme anti spéculatif strict, se développent sur l’ensemble du territoire, avec l’appui d’un certain nombre de collectivités locales. Toutefois, elles impliquent plusieurs mutations immobilières, chacune étant en principe soumise à la taxe de publicité foncière ou aux droits d’enregistrement. La loi de finances rectificative pour 2016 a en partie remédié à ce cumul de taxes en prévoyant, pour les BRS conclus sur le schéma de l’article L 255‑3 du CCH, une exonération de taxe de publicité foncière (art. 743 du CGI). En revanche les BRS de l’article L255‑2 du CCH sont soumis à la taxe sur la publicité foncière selon le régime de l’article 742 d
Amendement I-1632 — Projet de loi de finances pour 2025
Référence : I-1632
Acte observé : Cosignataire
État officiel : Rejeté
L’article 10 vise à augmenter la TVA sur l’installation de chaudières, notamment les chaudières gaz très haute performance énergétique, de 5,5% à 20% au 1er janvier 2025. Cette mesure fiscale, d’une extrême brutalité, grèvera directement le pouvoir d’achat des particuliers dont près de 300 000 installent ce type d’équipement de chauffage chaque année. Concrètement, cette hausse de TVA représentera un surcoût de 725 euros pour un prix moyen d’installation de chaudière de 5000 euros, ce qui est considérable pour un ménage. Cette mesure impactera les consommateurs les plus modestes dont bon nombre se retrouvent sans moyen de chauffage à la suite d’une panne et n’ont donc pas le choix dans leur acte d’achat. D’autant plus que les autres technologies d’équipement sont encore bien plus onéreuses, de l’ordre de deux à trois fois plus chères, et peuvent être techniquement plus contraignantes à installer. De plus, les alternatives à la chaudière gaz individuelle en logement collectif sont quasi
Amendement I-1630 — Projet de loi de finances pour 2025
Référence : I-1630
Acte observé : Cosignataire
État officiel : Non soutenu
L'article 244 quater B du code général des impôts prévoit un crédit d'impôt pour les petites et moyennes entreprises (PME) industrielles et commerciales ou agricoles qui réalisent certaines dépenses d'innovation. Ce crédit d'impôt, dit crédit d’impôt innovation (CII), est subordonné au respect du règlement (UE) n° 651/2014 de la Commission du 17 juin 2014 déclarant certaines catégories d'aides compatibles avec le marché intérieur en application des articles 107 et 108 du traité (Règlement général d’exemption par catégorie). Chaque année, près de 8 000 entreprises ont recours au CII pour développer leurs activités. Ce dispositif, qui est réservé au TPE et PME innovantes, complète le crédit d’impôt recherche (CIR) sur la période entre la phase de recherche et développement (R&D), et la phase de pré-commercialisation, en permettant aux entreprises concernées de financer une partie des opérations de prototypage réalisées en vue de la commercialisation d’un produit nouveau sur le marché. Il
Amendement I-1634 — Projet de loi de finances pour 2025
Référence : I-1634
Acte observé : Cosignataire
État officiel : Rejeté
Le mécanisme du bail réel solidaire (BRS), créé en 2016, vise à favoriser des opérations d’accession sociale en instituant une dissociation de la propriété du foncier (foncier acquis par un organisme de foncier solidaire, organisme à but non lucratif agréé par l’État) et du bâti (acquis par le ménage). Il garantit, via un mécanisme juridique de « rechargement » de la durée du bail à chaque mutation et des dispositions anti-spéculatives strictes, une quasi-pérennité de l’affectation du logement à la résidence principale des ménages à revenus modestes. Compte tenu de ces caractéristiques, le législateur a prévu que ces opérations de BRS bénéficient du taux réduit de TVA de 5,5 %. Parallèlement, l’article 284 du code général des impôts prévoit que si les conditions d’application du taux réduit de TVA cessent d’être remplies dans les 15 ans qui suivent l’acquisition des droits par le ménage, l’organisme de foncier solidaire doit reverser au trésor public le différentiel de TVA (20 % - 5,5
Amendement I-142 — Projet de loi de finances pour 2025
Référence : I-142
Acte observé : Cosignataire
État officiel : Retiré
Amendement de clarification et de coordination. Les collectivités (communes ou intercommunalités exerçant la compétence d’autorité organisatrice de la distribution d’électricité) bénéficiaires de la part communale de l’accise sur l’électricité n’ont pas encore reçu l’arrêté de notification du montant qui doit leur est alloué en 2024, en raison d’une difficulté d’interprétation par les services de l’Etat des dispositions prévues à l’article L.2333-2 du CGCT et relatives aux modalités de calcul de ce montant, qui doit être indexé sur l’inflation. Le présent amendement a donc pour objet de lever toute ambiguïté sur ce point, en prévoyant que le montant de la part communale de l’accise sur l’électricité est indexé sur l’inflation (indice moyen des prix à la consommation hors tabac publié par l’INSEE) de l’année précédente, exactement comme pour la part départementale conformément aux dispositions du II de l’article L.3333-2 du CGCT.
Amendement I-1815 — Projet de loi de finances pour 2025
Référence : I-1815
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à planifier dans le temps et à lisser le malus écologique relatif aux émissions de CO2 tout en renforçant le malus poids pour les véhicules les plus lourds, dans une logique de justice sociale. La trajectoire du malus CO2 initialement proposée par le Gouvernement à travers cet article 8, dans un contexte de coupes budgétaires massives sur les mesures d’aides à l’acquisition de véhicules moins émetteurs n’est pas satisfaisante. La transition écologique nécessite de planifier un ensemble de mesures fiscales, budgétaires et de régulation dans le temps long, en concertation avec l’ensemble des acteurs et en tenant compte des réalités économiques et sociales de notre pays. Par cet amendement, nous proposons de lisser dans le temps avec une évolution progressive le malus CO2 applicable sur les véhicules les plus émetteurs. Dans un souci de justice sociale, ce nouvel équilibre permet d’exclure les plus petits véhicules comme la 208 et la Clio jusqu’en 2027 alors qu’ils éta
Amendement I-1810 — Projet de loi de finances pour 2025
Référence : I-1810
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, déjà adopté à plusieurs reprises par la commission et d’aménagement du territoire et du développement durable lors de précédents projets de loi de finances ou projet de loi sur les mobilités, vise à réduire le taux de taxe sur la valeur ajoutée (TVA) applicable aux transports publics collectifs de voyageurs du quotidien de 10 % à 5,5 %, soit le taux dévolu aux produits de première nécessité. Le développement des transports collectifs constitue un des principaux leviers permettant de réduire les émissions de gaz à effet de serre dans le secteur des transports. La mesure proposée permettrait de les rendre plus attractifs, en réduisant leur coût pour les usagers, et favoriserait le report modal vers les mobilités partagées. La baisse du taux de TVA sur les billets de trains aura un triple effet positif : - Diminuer les prix ou du moins limiter leur hausse - Amortir l’inflation des prix de l’électricité et du diesel pour les opérateurs - Donner des marges de manœuvre budgét
Amendement I-1812 — Projet de loi de finances pour 2025
Référence : I-1812
Acte observé : Cosignataire
État officiel : Retiré
AMENDEMENT D’APPEL Lors de la réalisation de coûteuses infrastructures par financement public, difficiles à financer, il y a fréquemment de fortes hausses des valeurs immobilières autour des gares, embranchements routiers ou autoroutiers, arrêt de métros ou de trams. Afin de faciliter le financement de celles-ci, cet amendement donne la possibilité aux collectivités de collecter une quote-part du gain suite à la construction de la structure qui l’a induit et que la collectivité a financé ou co-financé. Il ne s’agit aucunement de la création d’une nouvelle taxe mais bien d’une revalorisation de taxes existantes dans des conditions très encadrées : - La majoration de la taxe communale est limitée à +20% du taux en vigueur au moment de la prise de décision. - La majoration des taxes additionnelle aux droits d’enregistrement ou de publicité foncière est limitée à 0,5 %, et n’est opérante que sur une durée prédéterminée. - Les terrains et bâtiments concernés sont situés dans un périmètre re
Amendement I-1817 — Projet de loi de finances pour 2025
Référence : I-1817
Acte observé : Cosignataire
État officiel : Rejeté
À la suite du transfert entre 2019 et 2021 à la Collectivité européenne d’Alsace de la voirie nationale non concédée située sur son territoire, l’ordonnance n° 2021-659 du 26 mai 2021, prise sur le fondement de la loi n° 2019-816 du 2 août 2019 relative aux compétences de la Collectivité européenne d’Alsace, a permis à cette collectivité de soumettre à une taxe les véhicules de transport de marchandises utilisant certaines parties de son réseau. La même année, la loi « Climat et résilience » d’août 2021 a ouvert la voie à des écocontributions régionales visant les poids lourds : son article 137 a habilité le Gouvernement à légiférer par voie d’ordonnance pour permettre aux régions volontaires d’instituer, à compter du 1er janvier 2024, des contributions spécifiques sur la circulation des véhicules de transport routier de marchandises empruntant les voies du domaine public routier national mises à leur disposition. Une condition préalable stricte a toutefois été prévue par la loi : que
Amendement I-1811 — Projet de loi de finances pour 2025
Référence : I-1811
Acte observé : Cosignataire
État officiel : Rejeté
La baisse du taux de TVA sur les billets de trains aura un triple effet positif : - Diminuer les prix ou du moins limiter leur hausse - Amortir l’inflation des prix de l’électricité et du diesel pour les opérateurs - Donner des marges de manœuvre budgétaires aux opérateurs pour développer l’offre C’est également une mesure de bon sens pour favoriser le report modal et donc l’avantage compétitif du train vis à vis de la voiture individuelle.
Amendement I-1132 — Projet de loi de finances pour 2025
Référence : I-1132
Acte observé : Cosignataire
État officiel : Rejeté
Adopté à l’Assemblée nationale, le présent amendement instaure une TVA circulaire, réduite pour la réparation, afin de soutenir les réparateurs indépendants et de rendre ce secteur plus accessible. Le secteur de la réparation est un élément fondamental de la transition vers une économie circulaire. Pourtant, il est en crise. En vingt ans, le nombre de réparateurs a considérablement diminué, conséquence d'un modèle économique peu rentable, d'une profession vieillissante et de difficultés administratives. Sans une réponse adaptée, ce secteur ne pourra pas jouer pleinement son rôle dans la réduction des déchets et la préservation des ressources. L'INEC alerte sur le fait que des mesures comme le bonus réparation et l'indice de réparabilité, bien qu’importantes, ne suffiront pas sans un soutien structurel solide. Cette mesure aura un double impact : elle allégera la charge fiscale des petits artisans, qui sont les plus vulnérables économiquement, et incitera les consommateurs à réparer plu
Amendement I-637 — Projet de loi de finances pour 2025
Référence : I-637
Acte observé : Auteur principal
État officiel : Rejeté
De nombreux territoires ont de réels besoins en matière de rénovation énergétique et reconstruction à neuf de leur caserne de gendarmerie. Si un grand plan d’investissement pour la création de nouvelles brigades de gendarmerie a été annoncé dans les territoires ruraux, de nombreuses casernes vétustes ont également besoin d’être remplacées ou rénovées dans les prochaines années afin que les gendarmes travaillent et soient hébergés dans les meilleures conditions. Alors que les capacités d’investissement de nos collectivités locales sont en constante diminution et risquent de s’amoindrir encore davantage en cas d’abaissement du taux de FCTVA, cet amendement vise à rendre éligibles au prêt à taux zéro les bailleurs sociaux et les collectivités qui investissent dans l’hébergement de nos forces de sécurité. Pour accompagner le déploiement des 239 nouvelles brigades de gendarmerie annoncées l’an dernier cela nécessitera l’acquisition, la construction ou la rénovation de nombreux locaux, il es
Amendement I-1048 — Projet de loi de finances pour 2025
Référence : I-1048
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement instaure une taxe sur l’utilisation des jets privés en fonction des émissions de dioxyde de carbone, que nous souhaitons voir affectée à trois organismes publics, à savoir : l’Agence de l’environnement et de la maîtrise de l’énergie (ADEME), l’Agence de financement des infrastructures de transport de France (AFIT France) et IFP Énergies nouvelles (IFPEN).
Amendement I-1050 — Projet de loi de finances pour 2025
Référence : I-1050
Acte observé : Cosignataire
État officiel : Rejeté
Le paragraphe XVI de l'article 21 contient une habilitation du Gouvernement à légiférer par ordonnance pour transformer en impositions les redevances qui rémunèrent les services rendus par la direction générale de l'aviation civile (DGAC) en matière de surveillance et de certification. Ces redevances, au nombre de quatorze, sont prévues aux articles L. 611-5 et R. 611-3 à R. 611-6 du code de l'aviation civile. Elles concernent, par exemple : · les vérifications effectuées par la DGAC avant d'autoriser la poursuite de l'utilisation d'un équipement aéronautique - c'est la redevance de gestion de maintien de navigabilité; · les diligences effectuées avant d'agréer un organisme de formation - c'est la redevance d'organisme de formation de personnel navigant ; · les contrôles réalisés sur les entreprises qui souhaitent recevoir le certificat de transporteur aérien ou d'exploitant d'aérodrome - ce sont la redevance d'exploitant d'aéronef et la redevance de sécurité et de sûreté d'exploitant
Amendement I-282 — Projet de loi de finances pour 2025
Référence : I-282
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à fixer un taux de TVA réduit à 5,5% sur la fourniture et la pose des installations d’autoconsommation photovoltaïque jusqu’à 9 kWc, dès lors que celles-ci sont associées à un dispositif de pilotage des usages domestiques ou « Energy Management System » synchronisant la consommation (chauffage, eau-chaude, borne de recharge) avec la production solaire, ou à l’installation d’une batterie physique. L’objectif de cet amendement est de permettre durablement à au moins 200 000 foyers de plus par an de baisser fortement et durablement leur facture d’énergie tout en améliorant le retour sur investissement d’un changement de chaudière fossile ou voiture thermique vers l’électrification des usages. A date, seulement 500 000 foyers français sont équipés d’une installation photovoltaïque en autoconsommation alors que les objectifs fixés par RTE sont de 4 millions de maisons équipées en 2030 et que nos voisins allemands ou néerlandais ont déjà atteint ce seuil. Cet amend
Amendement I-283 — Projet de loi de finances pour 2025
Référence : I-283
Acte observé : Cosignataire
État officiel : Non soutenu
Cet amendement propose d’exonérer d’accise sur l’énergie les projets en autoconsommation collective, selon les mêmes conditions que celles applicables aux opérations d’autoconsommation individuelle. Sans limite de puissance de l’actif de production si l’intégralité de la production est autoconsommée par les consommateurs participants à l’opération d’autoconsommation collective, mais à la condition que le volume de production annuel soit inférieur à 240 GWh par site de production, et à la condition que la puissance, par site de production, n’excède pas 1 MWc si l’intégralité de la production n’est pas autoconsommée par les consommateurs participants à l’opération d’autoconsommation collective. si l’autoconsommation collective s’est massifiée ces dernières années, c’est notamment parce que son développement a été encouragé par le taux d’accise nul en application du bouclier tarifaire qui était en vigueur jusqu’au 1er février 2024. Le développement de l’autoconsommation collective pourrai
Amendement I-232 — Projet de loi de finances pour 2025
Référence : I-232
Acte observé : Cosignataire
Les conditions d’administration de la chasse en Alsace-Moselle sont fixées par les articles L.429-1 à L.429-18 du code de l’environnement. Les communes sont à ce titre chargées d’administrer la chasse sur les terres et espaces couverts d’eau dans la commune, au nom et pour compte des propriétaires. Ainsi, les communes constituent des lots de chasse qui font l’objet d’adjudications qui ont sont renouvelées tous les 9 ans. Nonobstant le fait que la charge administrative pour les communes soit extrêmement lourde ; elle représente aussi un coût financier important lorsqu’il s’agit de la notification des propriétaires de la possibilité de récupérer le produit de la location. En conséquence, le présent amendement propose que le produit de la location de la chasse soit abandonné à la commune lorsqu'il en a été décidé par « 51% » des propriétaires au lieu de « deux-tiers au moins » des propriétaires, représentant les deux tiers au moins des fonds situés sur le territoire communal. Le passage d
Amendement I-757 — Projet de loi de finances pour 2025
Référence : I-757
Acte observé : Cosignataire
État officiel : Adopté
Le prêt à taux zéro (PTZ) vise à soutenir l’accession pour les ménages sous plafonds de ressources, en complément d’un crédit immobilier souscrit auprès d’un établissement bancaire. Pour relancer l’accession à la propriété et ainsi réduire la pression sur le marché locatif, il est proposé d’actualiser le montant des plafonds d’opération du PTZ, inchangé depuis 2014, pour tenir compte notamment de la hausse des prix des logements (coûts de construction, mise en œuvre des réglementations environnementales successives…). Cette mesure devrait permettre de resolvabiliser une partie des ménages accédants éligibles, tout en ménageant les dépenses publiques compte tenu : - d’une part, des vertus du logement collectif neuf peu artificialisant (selon une enquête effectuée auprès des adhérents de la FPI, 87% des programmes neufs se font sur des sols déjà artificialisés) ; - d’autre part, du nombre de logements susceptibles de bénéficier de cette mesure. Selon le SGFGAS, en 2023, 13 600 logements
Amendement I-755 — Projet de loi de finances pour 2025
Référence : I-755
Acte observé : Cosignataire
État officiel : Rejeté
La séquence des Jeux Olympiques et Paralympiques a mis en lumière l’engagement des 45 000 bénévoles, qui ont activement contribué à la réussite de cet événement historique. Mais il est important de rappeler que les associations et leurs bénévoles jouent, au quotidien, un rôle fondamental dans notre pays en portant des projets au service de la justice sociale, de la solidarité, de la protection des plus fragiles, ou en contribuant à la vie culturelle, civique et sportive dans les territoires. Pourtant, depuis la crise du Covid, la France traverse une crise du bénévolat de gouvernance, avec un déclin de l’engagement des plus de 65 ans, catégorie d’âge sur-représentée au sein des gouvernances associatives. Cette crise découle de plusieurs facteurs, au nombre desquels doivent être pris en compte les enjeux de l’inflation et de pouvoir d’achat. En effet, dans le cadre de leurs missions les bénévoles peuvent être amenés à engager des frais, notamment pour leurs déplacements. Or, dans le cont
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2018 au 31 décembre 2023
Organisme départemental
Conseiller départemental de la Nièvre
Conseil départemental de Nièvre — Nièvre
Titulaire — 1 janvier 2018 au 30 novembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Ouroux-En-Morvan
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Nièvre
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Conseillers départementaux
En coursConseiller départemental
Château-Chinon
Mandat depuis le 1 juillet 2021
- Conseiller départemental
Indemnité estimée — Conseiller départemental1 644,21 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 281,60 € / mois111 379,20 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Parti socialiste
Nuance électorale officielle
- Binôme parti socialiste
Nuance électorale officielle