
Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
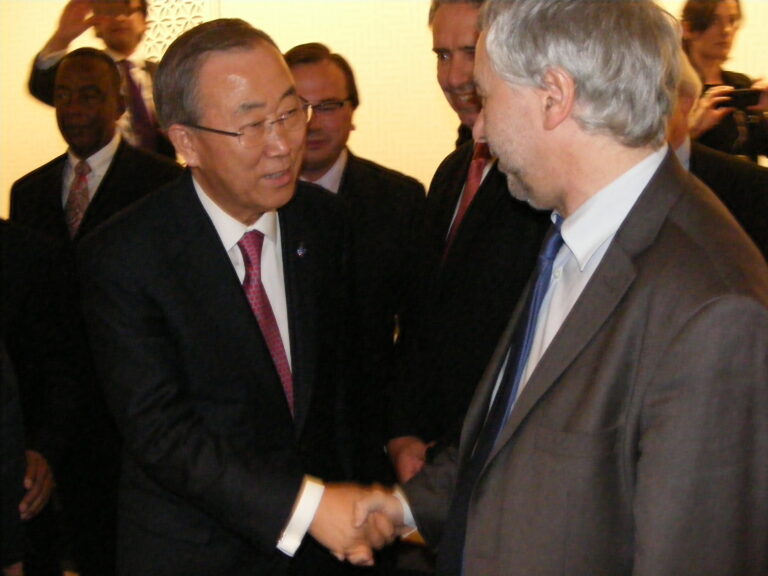
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 155 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1344 — Projet de loi de finances pour 2025
Référence : I-1344
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’augmenter les plafonds des sommes dépensées donnant droit à un crédit d’impôt liés au frais de mise en accessibilité des logements de personnes âgées ou handicapées. Les personnes en situation de handicap et les personnes âgées font encore face aujourd’hui à un nombre bien trop important de difficultés pour vivre dans un logement accessible, la majorité des 30 millions de logements à l’achat ou en location ne répondant pas aux normes en matière d’accessibilité. De fait, selon le conseil national consultatif des personnes handicapées (CNCPH), en France, seulement 7 % des logements sont considérés comme totalement accessibles. La loi ELAN, loin d’être une avancée pour le droit au logement accessible pour les personnes en situation de handicap, a ramené de 100 % à 10 % la part de logements neufs devant être obligatoirement accessibles aux personnes handicapées. Face à cette régression sociale, à l’image du validisme encore omniprésent dans notre société, en
Amendement I-1383 — Projet de loi de finances pour 2025
Référence : I-1383
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer la taxe spéciale d’équipement destinée à financer les nouvelles lignes ferroviaires à grande vitesse Bordeaux-Toulouse et Bordeaux-Dax. Cette taxe, qui est prélevée sur les personnes physiques ou morales dans les communes situées à moins de soixante minutes en voiture d’une gare desservie par les futures lignes à grande vitesse, contrevient au principe d’égalité devant l’impôt. En effet, elle entraine des différences de traitement entre des contribuables placés dans des conditions semblables. D’autre part, dans un contexte d’inflation et de difficultés économiques croissantes, le coût de ce projet ne doit pas reposer sur les entreprises et les ménages de Nouvelle-Aquitaine et d’Occitanie. Ainsi, cet amendement propose la suppression de la taxe spéciale d’équipement, dit « impôt LGV ».
Amendement I-1660 — Projet de loi de finances pour 2025
Référence : I-1660
Acte observé : Cosignataire
État officiel : Rejeté
La réglementation environnementale 2020 fait la place belle aux matériaux biosourcés dans la construction et c’est une excellente chose. Ces matériaux présentent en effet de nombreux avantages tant d’un point de vue environnemental qu’en matière de performances techniques. En effet, ils permettent de capter et de stocker le CO2 présent dans l’air. Ils présentent également un cycle de production court demandant moins d’énergie. Fabriqués localement, ils demandent moins de transport et favorisent l’emploi local. Enfin, ils utilisent des produits issus du recyclage, évitant ainsi les déchets. Ce sont des matériaux renouvelables et recyclables qui contribuent à la préservation des ressources naturelles. D’un point de vue technique, les matériaux biosourcés présentent des performances équivalentes, voire supérieures aux matériaux de construction classiques. En effet, ils offrent une excellente efficacité thermique et acoustique, améliorant le bien-être des habitants. Ils contribuent égaleme
Amendement I-1705 — Projet de loi de finances pour 2025
Référence : I-1705
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à augmenter le plafond de la taxe spéciale d'équipement destinée aux établissements publics fonciers (EPF) afin de financer les acquisitions foncières et immobilières correspondant à leur vocation. Les enjeux du zéro artificialisation nette renforcent le rôle indispensable des EPF, notamment au regard de la construction de logements, la dépollution des sols, la réhabilitation des friches, et la liste continue. L’accentuation de ces enjeux va nécessiter des financements accrus. Or, aujourd'hui, certains EPF locaux lèvent une taxe spéciale d’équipement à hauteur du plafond de 20 € par habitant. C’est le cas notamment des EPF locaux du Pays Basque, du Dauphiné et du Grand Toulouse. Les besoins sur ces territoires sont nombreux mais les moyens limités, notamment parce que ce sont des territoires qui bénéficient peu des mécanismes de péréquation. Cet amendement vise à donner aux EPF les moyens de faire face aux enjeux croissants de la réduction de la consommation
Amendement I-1693 — Projet de loi de finances pour 2025
Référence : I-1693
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement fixe une taxe de séjour d’un montant de quatre euros par nuitée par passager d’unnavire de croisière ou de yacht, ou d’un montant de trois euros par passager si le navire reste à quaimoins d’une nuitée. Cette taxe est due par les compagnies de croisière et les propriétaires des yachts aux ports dans lesquels ils font escale. Elle est calculée en fonction de la capacité d’accueil maximale de chaque navire. En effet, pour l’heure, les croisiéristes ne paient pas de taxe de séjour, contrairement aux autres touristes. Rien ne justifie cette exonération qui constitue une incitation supplémentaire pour cette forme de tourisme très polluante pour les riverains et très émettrice de CO2 . Un seul trajet en croisière est équivalent au bilan carbone annuel dont chacun dispose, si nous voulons respecter les accords de Paris. C’est aussi un manque à gagner pour les communes recevant des croisières. Cette taxe est d’autant plus légitime que le passage d’un navire de croisière ne profi
Amendement I-1687 — Projet de loi de finances pour 2025
Référence : I-1687
Acte observé : Cosignataire
État officiel : Retiré
Les maisons d'assistants maternels (MAM) permettent de regrouper en un même lieu des assistants maternels agréés et des spécialistes de la petite enfance. Conformément au 2° du I de l'article 1407 du code général des impôts, les assistants maternels exerçant en maison spécialisée sont redevables de la taxe d'habitation (THRS) pour les locaux meublés qu'ils occupent à titre privatif lorsqu'ils ne sont pas retenus pour l'établissement de la cotisation foncière des entreprises. Cet assujettissement à la THRS des MAM exerçant en maison spécialisée revêt un caractère discriminant car pour les assistants maternels exerçant à domicile, la taxe d'habitation sur leur résidence principale a été supprimée. La question de la viabilité financière de l'activité d'une MAM peut se poser puisque le lieu de travail peut constituer une charge financière importante et, qui plus est, a fortement augmenté ces dernières années (loyer, charges courantes, impôts). Les MAM répondent à une réelle demande en mati
Amendement I-1700 — Projet de loi de finances pour 2025
Référence : I-1700
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement prévoit : - D’abaisser de 100 à 50 millions d'euros le plafond de dépenses de recherche et dedéveloppement (R&D) qui bénéficient du taux de 30% pour le crédit d'impôt recherche(CIR) et de supprimer le taux de 5% qui s’applique sans plafond.- De plafonner le CIR au niveau d’un groupe, et non d'une entité, comme le recommandel’IGF.- D’exclure l’immobilier d’entreprise de l’assiette de calcul du CIR.Le CIR est une niche fiscale dont le montant a été de 7,2 milliards d’euros en 2023, devrait être de 7,7 milliards d’euros en 2024, et qui est la plus coûteuse des niches fiscales classées pour les finances publiques.Malgré ce dynamisme considérable, les effets du CIR sur la recherche privée sont mitigés, comme l'ont récemment montré l’évaluation de France Stratégie de juin 2021 et le rapport du Conseil des prélèvements obligatoires sur la fiscalité de l'innovation rendu public en février 2022. Plus largement, ces études démontrent que le CIR est particulièrement inefficace pour
Amendement I-1696 — Projet de loi de finances pour 2025
Référence : I-1696
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe écologiste - Solidarité et Territoires propose de faire de la France un précurseur de la justice fiscale internationale, en mettant en place l’impôt Zucman sur le territoire, en la forme d’un impôt de 2 % sur la partie des patrimoines supérieure à un milliard d’euros. En octobre 2023, les conclusions du Rapport mondial sur l’évasion fiscale, publié par l’Observatoire européen de la fiscalité, sont éloquentes : quel que soit le pays, les milliardaires paient proportionnellement moins d’impôts (toutes taxes comprises) que le reste de la population. La France n’échappe pas à cette dynamique globale : comme l’a révélé l’Institut des Politiques Publiques ayant démontré que les milliardaires ne s’acquittent en tout et pour tout que d’un impôt de 2 % sur l’ensemble de leur revenu économique. Une telle inégalité devant nos obligations fiscales remet directement en cause la promesse républicaine, sape la confiance dans nos institutions, et menace notre cohésion sociale.
Amendement I-1671 — Projet de loi de finances pour 2025
Référence : I-1671
Acte observé : Cosignataire
État officiel : Rejeté
Lors du mandat précédent, le Gouvernement et la majorité ont pris de nombreuses mesures favorables aux contribuables les plus aisés : suppression de l’ISF, instauration de la flat tax - qui bénéficie aux 5 % des Français les plus riches. A l’échelle du seul ISF, ce sont plus de 1,5 million d’euros que les 200 personnes les plus riches ont gagné au cours de l’année 2020. La France compte aujourd’hui 42 milliardaires, soit 4 fois plus qu’en 2008. Durant la crise sanitaire, ces derniers ont gagné plus de 175 milliards d’euros, d’où l’importance de cette taxe. L’exit tax consiste à taxer un contribuable domicilié fiscalement en France et détenant des actions lorsqu’il transfère son domicile fiscal hors de France. Il est imposé sur la plus-value latente qui résulterait de la vente de ses actions. La plus-value latente est constituée par la différence entre le coût d’acquisition d’un bien et sa valeur réelle. L’idée est ainsi de lutter contre les personnes transférant leur domicile hors de F
Amendement I-1689 — Projet de loi de finances pour 2025
Référence : I-1689
Acte observé : Cosignataire
État officiel : Rejeté
Dans un contexte d’inflation marquée, les départements font face à une augmentation de leurs dépenses obligatoires, notamment en lien avec leurs compétences de solidarité. Parallèlement, depuis 2021, les départements ne perçoivent plus la taxe foncière sur les propriétés bâties, remplacée par une fraction de TVA nationale vis-à-vis de laquelle ils ne disposent d’aucun pouvoir de taux. Les DMTO sont donc le seul levier fiscal susceptible de leur permettre d’ajuster le niveau de leurs recettes pour faire face à leurs dépenses. Or, l’évolution sur une longue période montre que cette ressource est volatile et fortement dépendante du contexte économique. En outre, à trois exceptions près, tous les départements sont aujourd’hui au taux maximal de DMTO. Cet amendement permet d’introduire un taux progressif sur les ventes les plus importantes réalisées sur un territoire et de participer ainsi à un allègement des finances départementales. Pour les mutations supérieures à 1 million d’euros, les
Amendement I-1667 — Projet de loi de finances pour 2025
Référence : I-1667
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement prévoit de lutter contre les héritages dorés, grâce à la mise en place de différentes mesures : La mise en place du flux successoral tout au long de la vie qui assoit les droits de succession et de donation sur l'ensemble des sommes perçues tout au long de la vie et ce par toute personne. Ce dispositif permet d’une part d’éviter les mécanismes d'évitement basés sur la multiplication des donations de différents ascendants et, d’autres part, d’alléger la fiscalité pour les successions en lignes indirectes La suppression de la niche fiscale de l'assurance-vie, qui entrerait de plein droit dans l’actif successoral La réforme du pacte Dutreil, qui propose d’abaisser l’exonération à 50% au dessus de 50 millions d’euros d’actifs, d'accroître la durée de l’engagement individuel de 4 à 8 ans, et enfin, d’empêcher la cession de titres démembrés dans le cadre du pacte, évitant ainsi le cumul de deux avantages fiscaux particulièrement favorables.
Amendement I-1666 — Projet de loi de finances pour 2025
Référence : I-1666
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose de mettre en place un impôt sur le revenu en quatorze tranches, pour développer une progressivité réelle du système d’impôt sur le revenu.La démonstration de la régressivité de notre système d’impôt, que cela soit par les travaux de Thomas Piketty, ou par l’étude “Quels impôts les milliardaires paient-ils ?”de l'Institut des Politiques Publiques, est sans appel : les prélèvements proportionnels, tels que les cotisations sociales ou la CSG pèsent très peu sur les revenus du capital et sur les hauts salaires, alors qu'ils pèsent proportionnellement bien plus sur les moyens et bas salaires. Il en va de même des impôts sur la consommation tels que la TVA. Les très haut revenus bénéficient d'exonérations et mettent en œuvre des stratégies d'évitement voir d'évasion fiscale. La disproportion est explosive : les milliardaires français ne paient de 2% d’impôt sur leur revenu économique, contre 50% pour la moyenne des Français. Il faut mettre un terme à ce système anti-re
Amendement I-1683 — Projet de loi de finances pour 2025
Référence : I-1683
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise : 1) D’une part, à fusionner les deux taxes sur les logements vacants (TLV et THLV), pour : Doter les exécutifs locaux en zone tendue d’un outil de fiscalité comportementale pour lutter contre la vacance des logements ; Favoriser la simplification fiscale et l’intelligibilité de la loi en fusionnant deux taxes n’ayant aujourd’hui ni le même périmètre d’application, ni les mêmes règles de fixation du taux ou de l’assiette, ni les mêmes bénéficiaires ; Neutraliser les phénomènes d’optimisation du statut d’occupation (résidence secondaire versus logement vacant) ; Apporter une recette nouvelle aux budgets locaux au service des politiques locales de l’habitat ; Simplifier le travail des services fiscaux de l’Etat et des agents des observatoires fiscaux mis en place par les collectivités. Cette proposition de réforme a récemment été formulée par : les associations d’élus dans un courrier commun au gouvernement du 4 avril 2023 ; les inspections générales des Finances, de
Amendement I-1684 — Projet de loi de finances pour 2025
Référence : I-1684
Acte observé : Cosignataire
État officiel : Tombé
Il est proposé de préciser le calendrier visant à rendre la taxe sur les logements vacants progressive en fonction de la durée de vacance du logement, de manière à rendre cette fiscalité plus incitative. En 2023, 3,1 millions de logements sont vacants en France hors Mayotte, soit 8,2 % du parc de logements. Entre 2005 et 2023, le nombre de logements vacants a augmenté 2,3 fois plus vite que le nombre total de logements. Cette augmentation de la vacance est inquiétante, en particulier dans les zones tendues, alors que plus de 4 millions de personnes demeurent non ou mal logées en France. Cette croissance est également préoccupante du point de vue de la lutte contre l’artificialisation des sols car elle contribue à accroître les besoins en matière de construction neuve, dans un contexte où l’habitat concentre environ les deux tiers des consommations d’espaces naturels, agricoles et forestiers (ENAF). La mobilisation des logements vacants, qui doit être aussi ambitieuse que possible, repr
Amendement I-1680 — Projet de loi de finances pour 2025
Référence : I-1680
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, de repli a pour objectif de transférer la part de CVAE aujourd’hui perçue par l’Etat aux collectivités qui en étaient bénéficiaires jusqu’en 2022 (à hauteur de 50% pour les communes et EPCI et 50% pour les départements). Le taux de CVAE actuellement en vigueur s’élève à 0,28%, il s’agit donc de maintenir celui-ci et d’en faire bénéficier le produit aux collectivités territoriales. Cela correspond à un total de CVAE de 4 Md€ estimé au projet de loi de finances pour 2025 (page 209 du PLF). Ce produit de CVAE ne couvre pas l’entièreté de la compensation de TVA créée au profit des collectivités locales en 2023 (10 Md€, le taux CVAE étant alors de 0,75% avant d’être ramené à 0,375% en 2023 et à 0,28% en 2024). Afin d’assurer une stricte neutralité pour les parties prenantes (budget de l’Etat, entreprises contribuables et collectivités), il est donc proposé de maintenir, à due concurrence, l’allocation aux collectivités d’une quote-part de TVA aux départements (50% de 6 Md€)
Amendement I-1681 — Projet de loi de finances pour 2025
Référence : I-1681
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à créer une taxe sur les rachats d’actions à un taux de 2% applicable aux entreprises réalisant un chiffre d’affaires supérieur à 500 000 000 d'euros. Cette mesure a pour objectif d’instaurer une fiscalité plus équitable, tout en garantissant un rendement supérieur à celui de la taxe créée par le présent projet loi de finances.
Amendement I-1673 — Projet de loi de finances pour 2025
Référence : I-1673
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise d’une part à réhausser la contribution exceptionnelle prévue par le gouvernement pour les grandes entreprises de transport maritime qui bénéficient de la taxe au tonnage et d’autre part à corriger une faille dans la rédaction proposée par le gouvernement qui permet à certaines filiales de grands groupes de transport maritime d’échapper à la contribution au prétexte qu’elle ne réalise pas individuellement un chiffre d’affaires suffisant. Par ailleurs, ces entreprises pourraient être tentées de créer de nouvelles filiales ou de répartir différemment leur activité de manière à optimiser leur contribution et échapper à la contribution. Le régime de la taxe au tonnage s’est avéré être une aubaine pour les plus gros armateurs, qui ont engendré des bénéfices records ces dernières années. CMA CGM, numéro trois mondial du transport maritime, compte parmi les entreprises qui ont vu leurs profits monter en flèche du fait de la crise sanitaire. Les années 2021, 2022 et 2023 not
Amendement I-1699 — Projet de loi de finances pour 2025
Référence : I-1699
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe Écologiste - Solidarité et Territoires vise à supprimer l’article portant sur les relations financières entre l’État et la sécurité sociale, qui comprend d’une part la “neutralisation” des décisions en matière de politiques de l’emploi sur les comptes de la sécurité sociale et, d’autre part, la ponction de l’État sur les comptes de l’Unédic, pour financer son désendettement désordonné. L’ajustement proposé par cet article prévoit de réduire la compensation à la sécurité sociale pour les pertes dues aux exonérations de cotisations sociales. Toutefois, cet ajustement s'appuie sur l’hypothèse d’une adoption de l’article 6 du Projet de Loi de Financement de la Sécurité Sociale dans sa version gouvernementale. Or, l’Assemblée nationale a rejeté cet article (11 amendements de suppression) et le Sénat a adopté le 19 novembre 2024 une réduction moindre des exonérations. De plus, depuis plusieurs années, des milliards d’euros, qui auraient dû revenir vers la sécurité so
Amendement I-1698 — Projet de loi de finances pour 2025
Référence : I-1698
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe écologiste - Solidarité et Territoires, déposé initialement par Christine Arrighi à l’Assemblée nationale et adopté en première lecture, vise à corriger une faille dans la rédaction proposée par le gouvernement qui permet à certaines filiales de grands groupes de transport maritime d’échapper à la contribution au prétexte qu’elle ne réalise pas individuellement un chiffre d’affaires suffisant. Par ailleurs, ces entreprises pourraient être tentées de créer de nouvelles filiales ou de répartir différemment leur activité de manière à optimiser leur contribution et échapper à l’intention du législateur. L'amendement permet de s’assurer que la condition qui déclenche la contribution exceptionnelle sur le résultat d’exploitation des grandes entreprises de transport maritime soit bien le chiffre d’affaires réalisé par le groupe auquel appartient une entreprise quant à ses activités de transport maritime et non le chiffre d’affaires de la filiale.
Amendement I-1690 — Projet de loi de finances pour 2025
Référence : I-1690
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à aligner le régime applicable aux cessions de parts sociales de sociétés à prépondérance immobilière sur celui des cessions d’immeubles, dans le cadre du prélèvement des droits de mutation à titre onéreux (DMTO). Ces sociétés seront alors redevables d’une taxe additionnelle de 0,8%, dont le produit sera affecté aux départements. Via la création d’une taxe supplémentaire sur les droits d’enregistrement, composante des DMTO, cet amendement permet de corriger une distorsion fiscale en alignant le taux global applicable aux opérations de cession de parts sociales, sur les opérations de cession d’immeubles. Cette taxe de l’ordre de 0,8% s'appuie sur les règles d’assiette définies par l’article 726 du CGI, qui prévoit un taux de 5 % pour les cessions de titre de sociétés à prépondérance immobilière et vient s’ajouter autaux existant.La répartition de cette nouvelle taxe entre les départements concernés se fera au prorata de la valeur des biens situés sur leur territoire,
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle