
Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
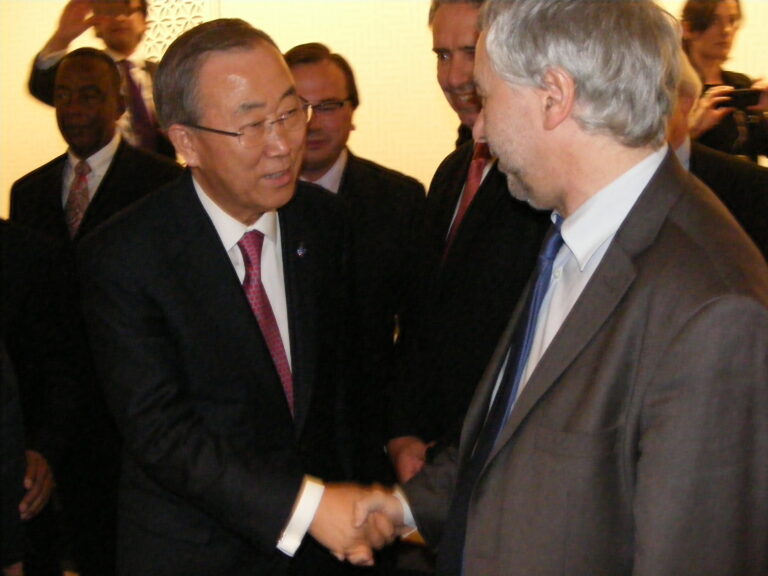
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 157 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1354 — Projet de loi de finances pour 2025
Référence : I-1354
Acte observé : Cosignataire
État officiel : Rejeté
Pilier de la transition vers une économie circulaire, le secteur de la réparation a besoin d’être soutenu. Sans cordonnier, couturier, réparateur, les produits, même éco-conçus pour être réparés, ne le seront pas. Or, ce secteur est en souffrance et le nombre de réparateurs a chuté en vingt ans. Confrontés à des difficultés croissantes dues à un modèle économique peu rentable, à une profession qui vieillit et à une activité qui stagne, la réparation ne peut pas jouer pleinement le rôle que lui affecte les pouvoirs publics dans la transition écologique. Sans un soutien d’envergure reposant sur des piliers comme le bonus réparation, l’indice de réparabilité et la TVA circulaire pour la réparation des produits, il y a un risque de faire face à une perte de compétences, de savoir-faire qui feront perdre des années dans la bataille pour le climat. C’est pourquoi la première des mesures à prendre est de mettre en place un taux de TVA réduit visant le secteur de la réparation. Les difficultés
Amendement I-1367 — Projet de loi de finances pour 2025
Référence : I-1367
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe GEST vise à réinstaurer, pour une durée potentiellement transitoire d’une année (il conviendra de modifier cette disposition lors du prochain projet de loi de finances), la cotisation sur la valeur ajoutée des entreprises (dans sa version applicable avant la loi de finances pour 2023), le temps qu’une réforme d’ensemble de la fiscalité économique soit proposée au Parlement. En effet, l’état des finances publiques ne permet pas de poursuivre la stratégie de désarmement fiscal engagé depuis sept années. Cet amendement fait partie des positions politiques structurantes partagées par les groupes CRCE-K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnées.
Amendement I-1358 — Projet de loi de finances pour 2025
Référence : I-1358
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement entend exonérer les organismes du secteur "Accueil, Hébergement, Insertion" de la taxe d’habitation sur les résidences secondaires et de la taxe sur les logements vacants. La législation fiscale prévoit déjà un dégrèvement de la taxe d'habitation pour certaines catégories d'organismes. C'est le cas par exemple des gestionnaires de foyers de jeunes travailleurs et des foyers de travailleurs migrants. Il serait justifié d'étendre cette exonération aux organismes missionnés par l'Etat pour accomplir une mission d'intérêt général en matière d'hébergement des personnes vulnérables. Actuellement, des dérogations sont envisageables. Mais elles sont accordées à titre gracieux par les directions départementales des finances publiques sans automaticité. Cette incertitude pèse sur des organismes déjà éprouvés par un surcroît de bureaucratie, dans un contexte budgétaire déjà tendu. Cet amendement a été travaillé avec le concours de la Fédération des Acteurs de la Solidarité, la Fapi
Amendement I-1356 — Projet de loi de finances pour 2025
Référence : I-1356
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objet de rationaliser le crédit impôt recherche et en particulier la « patent box ». Il s’agit d’un dispositif qui offre un régime fiscal préférentiel aux entreprises pour les revenus issus de la concession ou de la cession de brevets et d’inventions brevetables. Toutefois, l’IGF a constaté que ce taux préférentiel de 10 % est trop favorable au regard de l’équilibre des finances publiques, d’autant plus dans le contexte actuel de maîtrise du déficit public et de réforme des aides aux entreprises. Le passage à un taux de 15 % permettrait de maintenir un régime fiscal incitatif pour la recherche et l’innovation tout en renforçant la contribution des entreprises au financement des dépenses publiques. Cette mesure, qui reste attractive pour les entreprises innovantes, permettrait également de générer un gain budgétaire estimé à 200 millions d’euros par an.
Amendement I-1366 — Projet de loi de finances pour 2025
Référence : I-1366
Acte observé : Cosignataire
Amendement I-1360 — Projet de loi de finances pour 2025
Référence : I-1360
Acte observé : Cosignataire
État officiel : Rejeté
Les producteurs de produits phytopharmaceutiques et les utilisateurs doivent être responsabilisés en application du principe « pollueur-payeur », au même titre que les producteurs d’énergies fossiles par exemple, ce qui n’est pas le cas aujourd’hui alors que le scandale environnemental est sans doute du même ordre de grandeur. Néanmoins, ces moyens restent largement insuffisants au regard des enjeux. Concernant la lutte contre la pollution des eaux, l’association Amorce estime qu’entre 500 millions et 1,7 milliard d’euros par an sont nécessaires. Le principe « pollueur-payeur » est un élément primordial de la lutte et de l’adaptation au changement climatique. Plus largement, le bénéfice de la redevance pour pollutions diffuses pourrait viser prioritairement la réparation des externalités négatives engendrées par l’usage des produits phytopharmaceutiques. Néanmoins, et en raison des inquiétudes des parties prenantes concernées, notamment sur l’utilisation effective des sommes, les auteu
Amendement I-1350 — Projet de loi de finances pour 2025
Référence : I-1350
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objectif de renforcer la fiscalité environnementale dans le cadre du régime de la taxe au tonnage prévu à l’article 209-0 B du code général des impôts. Le secteur maritime, qui contribue de manière significative aux émissions mondiales de CO2, bénéficie aujourd’hui d’un régime fiscal avantageux, sans aucune contrepartie environnementale. La mise en place d’un malus écologique pour les navires les plus polluants permet de corriger cette distorsion, en incitant les entreprises à moderniser leurs flottes pour utiliser des navires plus écologiques. Le barème progressif proposé (20 %, 10 % et 5 %) prend comme référence l’indicateur d’intensité carbone (CII) défini par l’Organisation maritime internationale. Ce dernier évalue le niveau d’efficacité énergétique d’un navire, qui peut être relevé en recourant à des technologies de propulsion décarbonées (carburants alternatifs, propulsion vélique, batteries électriques) mais aussi en réduisant la vitesse de navigation, qui
Amendement I-1368 — Projet de loi de finances pour 2025
Référence : I-1368
Acte observé : Cosignataire
État officiel : Rejeté
Le plafond actuel de la part additionnelle à la taxe d’habitation (THRS) sur les résidences secondaires est trop aujourd’hui faible pour être dissuasif. Les communes rencontrant des difficultés relatives au logement et pouvant lever la part additionnelle à la THRS réclament davantage d’outils pour mettre en place une véritable politique de lutte contre les résidences secondaires. Cet amendement de repli vise à créer la possibilité de passer la part additionnelle à la THRS de 60% à 100%. Ce rehaussement crée une marge nouvelle, nécessaire pour donner la possibilité aux communes qui ont déjà un taux à 60% d’instaurer une surtaxe progressive en fonction de la vacance.
Amendement I-1361 — Projet de loi de finances pour 2025
Référence : I-1361
Acte observé : Cosignataire
État officiel : Rejeté
Les producteurs de produits phytopharmaceutiques et les utilisateurs doivent être responsabilisés en application du principe « pollueur-payeur », au même titre que les producteurs d’énergies fossiles par exemple, ce qui n’est pas le cas aujourd’hui alors que le scandale environnemental est sans doute du même ordre de grandeur. Dans le projet de loi de finances pour 2024, le Gouvernement portait la volonté d’une augmentation de 20 % des taux de la redevance pour pollutions diffuses, ce qui constituait déjà une avancée, avant de revenir sur sa propre proposition face à la gronde des lobbies. Néanmoins, ces moyens restent largement insuffisants au regard des enjeux. Concernant la lutte contre la pollution des eaux, l’association Amorce estime qu’entre 500 millions et 1,7 milliard d’euros par an sont nécessaires. Le principe « pollueur-payeur » est un élément primordial de la lutte et de l’adaptation au changement climatique. Plus largement, le bénéfice de la redevance pour pollutions diff
Amendement I-1351 — Projet de loi de finances pour 2025
Référence : I-1351
Acte observé : Cosignataire
État officiel : Retiré
L'article 10 du présent projet de loi de finances a pour objet de mettre en conformité - avec les évolutions du droit de l’Union européenne - le champ d’application du taux réduit de TVA applicable à la livraison de chaleur et de froid dans les réseaux alimentés par au moins 50% d’énergies renouvelables et de récupération. C’est à ce titre qu’il propose d’inclure de manière explicite l’énergie ambiante parmi les sources d’énergie éligibles au taux réduit de TVA. Cependant, la clarification proposée est effectuée par l’intermédiaire d’une référence à un article du code de l’énergie qui exclut les déchets et les énergies de récupération du champ d’application de la TVA réduite. Or, les déchets et les énergies de récupération (chaleur fatale, data centers, valorisation énergétique des déchets, eaux usées ...) étaient jusqu’à présent bien mentionnés dans la législation (européenne et française) en vigueur. Les exclure ne serait pas sans conséquence au regard de l’importance des énergies de
Amendement I-1347 — Projet de loi de finances pour 2025
Référence : I-1347
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à supprimer la réforme du financement du CAS Facé (Financement des aides aux collectivités pour l'électrification rurale) car elle fragilise l'avenir de la distribution d'électricité dans les zones rurales, en remettant en cause le financement des travaux que réalisent aujourd'hui les syndicats d'énergie sur 75 % du territoire pour assurer la modernisation et la résilience des réseaux. Il s’agit ici d’un amendement d’appel, qui fait écho à un autre amendement à l’article 36, issu de remontées du terrain, notamment des syndicats d’énergie inquiets pour leur avenir. L’objectif ici est d’échanger avec le Gouvernement pour lui faire remonter ces inquiétudes et permettre à la navette parlementaire de trouver des solutions pérennes. Sur le fond de la réforme proposée : en s'appuyant sur le risque juridique lié au droit européen - mais dont il n'est en réalité nullement fait état dans l'évaluation préalable des articles du PLF pour 2025, qui ne mentionne qu'un objectif de
Amendement I-1338 — Projet de loi de finances pour 2025
Référence : I-1338
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à rendre pérenne la contribution différentielle sur les hauts revenus créée par l’article 3 du projet de loi de finances. En effet, ce projet de loi de finances est très inégalitaire : aux plus riches, il est demandé seulement un effort fiscal ponctuel, pour un montant de 2 milliards. Mais pour les classes populaires et moyennes, qu’il s’agisse de la taxe sur l’électricité (pour un montant de 41 milliards) ou de la dégradation aggravée des services publics, ce sont des mesures durables qui vont de fait s’imposer. Il semble donc important de veiller à l’équilibre des efforts demandés. En effet, le problème de manque de recettes qui a causé le déficit que subit la France n’est pas conjoncturel mais structurel : il résulte de la politique menée depuis 2017 visant à diminuer les impôts des plus riches et des grandes entreprises. Cette politique menée au nom de “l’attractivité” s’est révélée être un puits sans fond de cadeaux fiscaux, accompagnées de baisses des dépenses
Amendement I-1345 — Projet de loi de finances pour 2025
Référence : I-1345
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer l'article 4, qui prévoit la mise en place d'un nouveau dispositif de reversement aux consommateurs des revenus issus de l’exploitation des centrales électronucléaires historiques en remplacement du dispositif de l’accès régulé à l’électricité nucléaire historique (ARENH). S'il est indispensable de débattre de l'avenir du dispositif ARENH, dont l'arrêt est prévu pour le 31 décembre 2025, cela ne peut se faire dans ces conditions. Tout d'abord, il n'est pas concevable que le Gouvernement propose d'étudier, à la surprise générale des parlementaires, une proposition de dispositif "post-ARENH" dans un temps aussi limité. Cette proposition comporte trop d’incertitudes et de zones d’ombres, comme par exemple s'agissant des seuils de taxation et d’écrêtement des revenus du parc électronucléaire d’EDF. La proposition de dispositif prévoit notamment le prélèvement puis la redistribution d’une partie des revenus d’EDF générés par la vente de l’électricité n
Amendement I-1346 — Projet de loi de finances pour 2025
Référence : I-1346
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à supprimer la hausse de TVA prévue par le Gouvernement sur les abonnements d’électricité. Actuellement, l’article 278-0 bis du code général des impôts prévoit l’application d’un taux réduit de TVA sur les abonnements relatifs aux livraisons d'électricité d'une puissance maximale inférieure ou égale à 36 kilovoltampères. Ce projet de loi de finances prévoit de revenir sur ce taux réduit en arguant que la modulation de l’accise sur l’électricité prévue par ce même article 7 permettra de minorer les effets de la hausse des factures d’énergie. Or, la modulation du niveau d’accise sera mise en place par arrêté du ministre du Budget, ce qui permettra au Gouvernement de revenir ultérieurement et de manière unilatérale sur le seuil qu’il aura fixé, selon ses besoins budgétaires, et d’augmenter la taxation de l’électricité. Aussi, la hausse de TVA prévue sur l’électricité n’est pas concevable au regard de la trajectoire d’électrification pour réussir la transition én
Amendement I-1342 — Projet de loi de finances pour 2025
Référence : I-1342
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement - qui est un repli de celui visant à instaurer un ISF climatique - vise à élargir l’assiette de l’impôt sur la fortune immobilière (IFI) en y incluant les placements financiers, mais également les biens de luxe, notamment ceux hyper consommateurs d’énergie, tels que les jets privés, qui échappent actuellement à l’IFI. Néanmoins, la position initiale des auteurs de l’amendement demeure inchangée : il est impératif de rétablir un système de taxation sur la richesse, en y ajoutant un volet climatique sous la forme d’un bonus-malus fondé sur l’empreinte environnementale des actifs immobiliers et financiers. Alors que la France fait face à un déficit budgétaire de 6,1 % du PIB en 2024, les besoins de financement sont urgents et considérables notamment pour relever les défis sociaux et écologiques qui s’imposent à nous : soutenir le pouvoir d’achat des plus modestes, réparer et développer nos services publics, et investir dans la transition écologique et l’adaptation au dérègl
Amendement I-1343 — Projet de loi de finances pour 2025
Référence : I-1343
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement introduit une nouvelle condition pour bénéficier de l’exonération Dutreil : le maintien des salariés en poste pendant une durée minimale de deux ans. Pour rappel, le dispositif Dutreil permet de bénéficier d’une exonération de 75 % des droits de donation ou de succession lors de la transmission à titre gratuit des actions d’une société exerçant une activité industrielle, commerciale, artisanale, agricole, à condition donc qu’un pacte Dutreil ait été préalablement mis en place avant la succession ou la donation. Plus précisément, ce pacte consiste en engagement collectif de conservation des titres, pris en amont de la transmission et d’une durée minimale de deux ans, signé par au moins deux associés et portant sur au moins 34 % des droits de vote d’une société non cotée en Bourse. Parallèlement, chaque héritier, donataire ou légataire, doit s’engager individuellement à conserver les titres reçus pendant une période fixée à quatre ans. De plus, l’un des associés ou des hér
Amendement I-1339 — Projet de loi de finances pour 2025
Référence : I-1339
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à mettre en place, dès le 1er janvier 2025, un impôt sur la fortune (ISF) climatique qui concerne les foyers dont le patrimoine net est supérieur à 1 million d’euros. Cette contribution repose sur trois composantes : 1) Une composante « socle », avec un taux faible, soit 0,5 %, sur l’ensemble du patrimoine net, hors patrimoine professionnel. 2) Une composante « chapeau » avec des taux plus élevés et plus progressifs. Les taux s’échelonnent de 1 % à partir de 10 millions d’euros, 1,5 % à 50 millions, 2 % à 100 millions et 3 % au-delà d’1 milliard d’euros. Ces taux s’ajoutent à celui du socle. 3) Une composante « plancher » s’appliquant seulement aux contribuables dont le patrimoine net global, incluant les biens professionnels, est supérieur à 50 millions d’euros. Ainsi, si le montant total des impôts payés par ces contribuables, au titre de la composante « socle » et « chapeau » du présent ISF, de l’impôt sur le revenu, de la contribution exceptionnelle sur les haut
Amendement I-1340 — Projet de loi de finances pour 2025
Référence : I-1340
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement de repli vise à augmenter le taux de prélèvement forfaitaire unique (PFU) à 35 %. Bien que la position de principe des auteurs de l’amendement demeure la suppression du PFU, afin de soumettre les revenus du capital perçus par les associés à l'impôt sur le revenu (IR), ils proposent ici, dans un esprit de compromis, et pour accroître les recettes de l’Etat, une augmentation du taux de la flat tax. Les revenus du patrimoine progressent bien plus rapidement que les revenus du travail. En attestent les chiffres de l’Insee qui prévoient une hausse de 7,3 % en 2022 et de 15,5 % en 2023 pour les revenus du patrimoine, soit trois fois plus que la progression des revenus d’activité. Dans une étude parue en décembre 2023, l’institut estimait que les dividendes avaient augmenté de 10 % en 2022 et d’autant en 2023. Mais ces revenus sont concentrés entre les mains d’une petite minorité. En effet, selon France Stratégie, 96 % des dividendes sont attribués à seulement 1 % de l’ensemble
Amendement I-1337 — Projet de loi de finances pour 2025
Référence : I-1337
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à relever le taux de la taxe sur les transactions financières (TTF) à 0,5% pour l’aligner sur celui des autres places financières européennes, en particulier la City de Londres. En se basant sur les évaluations des recettes de la TTF pour 2023, ce taux permettrait à l’État de récolter 3,7 milliards d’euros, contre 2,2 milliards actuellement avec un taux à 0,3%, soit un rendement accru de 1,5 milliards d’euros qui correspond à la baisse programmée par le gouvernement des moyens de la politique de développement qu’il serait ainsi possible de maintenir. Pour rappel, cette taxe est jugée “indolore” par les experts car elle ne nuit pas à l’économie réelle. Le contexte de compétitivité financière a par ailleurs largement évolué ces dernières années au plan européen, après le Brexit et avec la remontée forte des taux d’intérêt. En conséquence, cet ajustement n’aura pas d’impact significatif sur notre attractivité. Il s’agit pour l’État de faire contribuer la vitalité du se
Amendement I-1210 — Projet de loi de finances pour 2025
Référence : I-1210
Acte observé : Cosignataire
État officiel : Adopté
Depuis la loi n°2022-1157 du 16 août 2022 de finances rectificatives pour 2022, les employeurs privés ont la possibilité de porter à 75% la prise en charge des frais de transports publics de leurs salariés, alors que l’article R.3261-1 du code du travail prévoit une prise en charge obligatoire à hauteur de 50%. Il est ainsi proposé de prolonger ce dispositif d’une année supplémentaire, sachant que la prise en charge des titres de transports des salariés de la fonction publique a été pérennisée à 75% depuis le 1er septembre 2023. Cet amendement a été travaillé avec le GART.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle